3138亿,三桶油三季报创历史新高,地缘冲突导致利润分化再加剧,中国石油成最大赢家

三桶油三季报利润分化,油价转向后利润路径将分化。
预见能源获悉,10月28日到30日,三桶油的三季报接连落地。
中国石油1557.73亿,中国海油1191.18亿,中国石化389.88亿,合计3138.79亿,日赚超过11.6亿元。三家都交出了令股东满意的数字,但数字底下的东西并不一样。
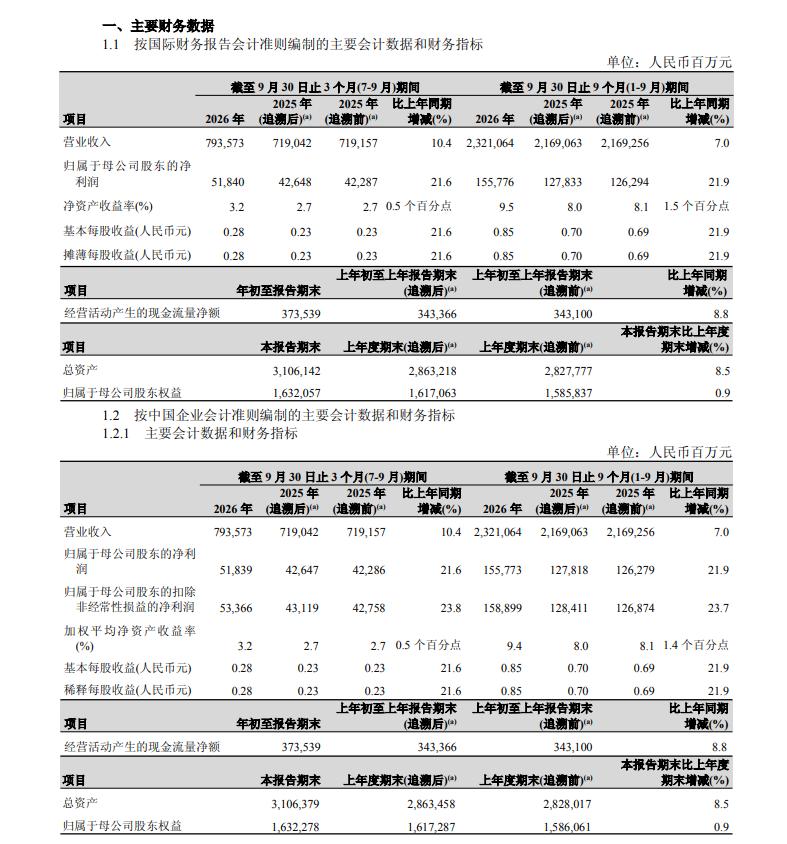
中国石油2026年度三季报节选
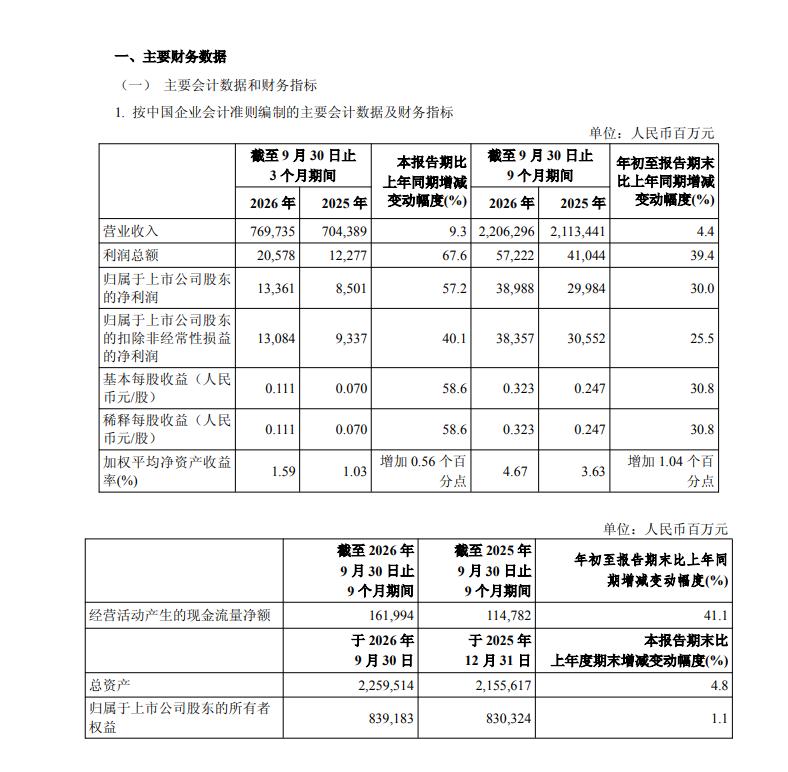
中国石化2026年度三季报节选
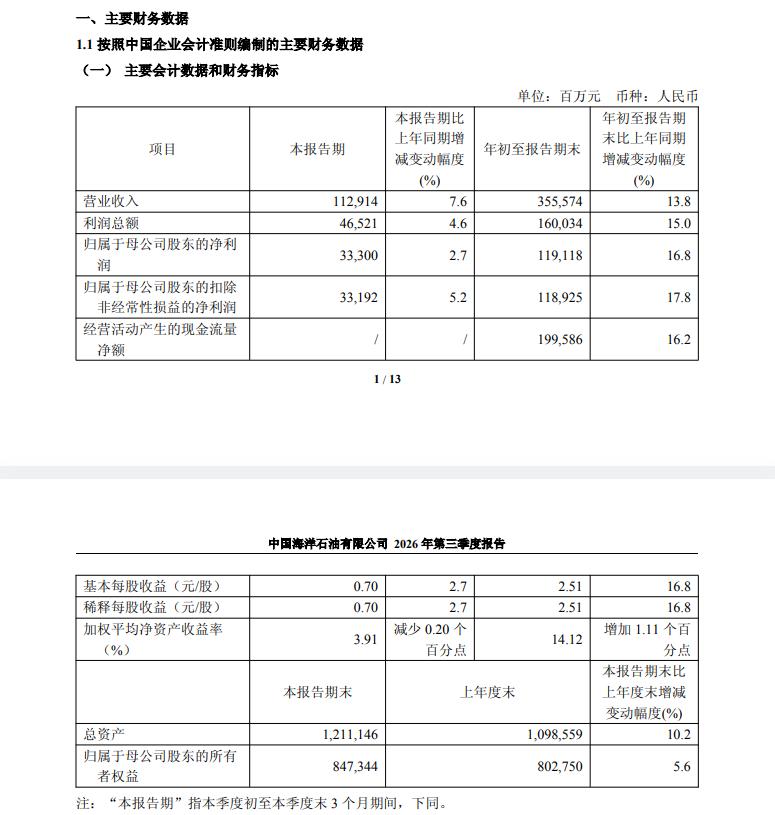
中国海油2026年度三季报节选
同一场地缘冲突推上去的油价,在三张利润表里走出了三种截然不同的转化路径。有人在吃结构,有人在吃纯度,有人在吃一笔随时会反向咬回来的会计账。
而这场赌局的定价方式,正在从“打出来的溢价”向“谈出来的折价”滑动。
01
纯上游的弹性
最锋利,也最诚实
中国海油是三家里最容易被看懂的那一个,纯上游,实现油价86.32美元/桶,同比涨26.4%,油价几乎无摩擦地滑进利润表。
前三季度33.5%的归母净利率,放在整个A股都是断层式的存在;ROE14.12%,高于中国石油的9.4%和中国石化的4.67%,后两者之和也仅与它持平。低成本的上游资产在高油价周期里有多能打,这份季报就是标准答案。
但答案的另一面藏在Q3单季里。
前三季度累计增速16.8%,Q3单季同比只剩2.7%。不是产量掉了,593.7百万桶的油气净产量还在创同期新高;也不是成本失控,桶油主要成本30.57美元,在全球范围内依然在第一梯队。
真正的原因是,纯上游的利润弹性是双向的。油价往上走的时候它最锋利,因为每一美元涨幅都直接落进净利润;油价从88美元往85美元方向松动一步,它的利润修正幅度也会是三家里最陡的。
Q3还叠了一笔72.43亿元的资产减值,增速被压到个位数,与其说是经营出了问题,不如说是这门生意的结构决定了它没有缓冲层。纯度带来弹性,纯度也意味着没有退路。
02
中国石油的利润不来自一口井
中国石化的30%里有一笔会走的钱
中国石油的1557亿,是三家里“最不纯粹”的利润,而这份不纯粹恰恰是它在周期拐点上最值钱的东西。
油气和新能源经营利润1520亿,天然气销售332.93亿,炼化与新材料231.32亿,三条腿同时着地。
天然气销售量2313亿立方米,增速只有3.0%,但它提供的是一层油价砸不穿的刚性需求——居民做饭、工业锅炉、城市供暖,这些用气场景不跟着原油盘面走。上游吃价格,天然气吃需求,炼化吃价差,三个变量同时下行才会把这张表打穿,而历史上三个变量同时崩掉的概率,远低于油价单独掉头。
中国石化,炼油板块息税前利润300.99亿,同比暴增330%,听起来很漂亮;但公司自己在季报里表示:炼化产品价差好转、高附加值产品增产,以及“原油价格上行带来库存增利”。
价差好转是产业层面的真实改善,库存增利是会计层面的时间差——原油从进厂到变成成品油出库,中间隔着运输和加工周期,油价上涨时这段时差变成账面利润,油价从涨转平或转跌时,同一段时差会反向咬回来。
389.88亿的利润建立在81.92美元的实现油价之上,它对油价方向的敏感度,并不比中国海油低,只是传导路径从“售价”换成了“库存损益”。
化工板块息税前还亏着16.90亿,净利率不到2%,安全垫薄到经不起一次库存账的反转。增速30%排第一,但这是一个在极低基数上被库存账推上去的第一。
03
18年新高买的是利润
但利润的底座正在被重新定价
10月26日,中国石油A股盘中摸到13.41元,2008年5月以来的最高点,股息率5.19%,PB1.47倍。资金从科技板块撤出来涌进三桶油,表面叙事是“高股息避险”,往深一层看,市场在为一份有地缘溢价支撑的利润重新定价。
但地缘溢价的物理基础正在松动,EIA在10月把2026年布伦特均价预测从91美元暴力上调到96美元,理由是霍尔木兹海峡通行量较战前下降了23%到30%,单船风险溢价超过每天100万美元。
这层溢价是“打出来的”——导弹、无人机、临检、强制调头,每一桶经过波斯湾的原油都在为通行自由付费。
问题在于,沙特正在用穿越沙漠的东西向管道把石油送到红海,航运公司正在用绕行好望角替代海峡直航。
Kpler口径下,截至10月18日当周,海湾产油国(不含伊朗)日均出货2460万桶,高于战前2330万桶的均值,但财联社同时提示10月至今日均水平仍低于战前、单周数据波动较大;经由霍尔木兹的那条路仍然比战前低三分之一以上。
替代航线没有消除瓶颈,它只是把瓶颈从海峡转移到了管道和绕行成本上。而管道已经证明可以被袭击——2026年9月沙特东西向管道因无人机袭击短暂停运,五到六天内恢复,当前流量约580万桶/日,铭牌上限约700万桶/日;绕行好望角的船舶数量同比激增112%,航程增加3500至4000海里,基础运费推高15%—20%,超大型油轮单次通行霍尔木兹的战争险保费最高可达1400万美元,这些成本同样会随着航运供需重新定价。
分歧的核心不在现在,在明年。
摩根大通给过一个基准情景:2027年全球恢复和平、霍尔木兹通行实质性恢复,布伦特均价约63美元/桶,机制不是地缘溢价瞬间回吐,而是高油价对需求的抑制叠加非中东产区持续增产;冲突长期化情景下2027年均价约87美元,仍明显低于当前水平。
其7月报告还提到,超过6000万桶石油自2月以来实际上被冻结在波斯湾,霍尔木兹重启后将以数以百万桶计的规模重新流入市场。
另一边,EIA和部分机构则在冲突长期化的假设下把2027年预测同步上修。三桶油2026年的利润表,吃的是一场地缘冲突的红利,而这场冲突的定价方式正在从“战场上的溢价”转向“谈判桌上的折价”。
中国石油的18年新高,买的是天然气和一体化结构提供的缓冲,这份缓冲在溢价回吐时依然成立;中国海油的产量新高,买的是低成本曲线在高油价下的兑现能力,但Q3的2.7%已经亮了一盏灯;中国石化30%的增速,买的是低基数、库存账和刚开始修复的价差,三者之中有两个会随着油价方向掉头而消失。
油价停在88美元,所有的裂缝都可以被增速盖住。油价往85美元以下走一步,哪张表最先变脸,三季报里其实已经写好了。
本文来自微信公众号“预见能源”,作者:赵嘉楠,36氪经授权发布。
















