云厂商的“第一”开始分叉
今年7月,原小米中国区市场部总经理、REDMI品牌总经理王腾,在微博晒出两家云厂商的机场广告牌。
他写 道 : “AI时代机场已经到处都是云厂商的广告,一个说自己份额超过行业第2-4名总和,一个说自己市场占比49%,以我的从业经验两家应该都没说谎,只是数据口径不同。”
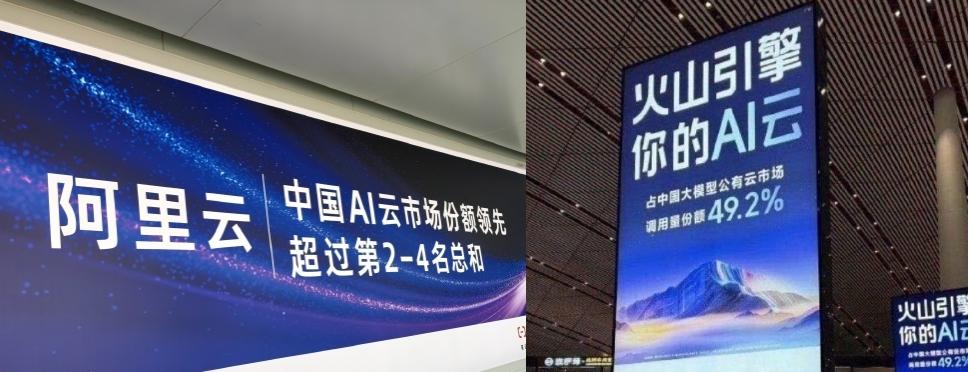
这两张广告牌,来自阿里云和火山引擎。到了10月底,两家公司又拿出新的成绩。
在 沙利文 统计 的 中国 全 栈 AI 云 市场, 阿里云以 42% 的市场份额位居行业第一, 超过 第二 至 第四名 之和 。
数小时后,在IDC发布的《2026H1中国AI软件市场追踪报告》中,MaaS统计口径下,火山引擎以45.1%的份额拿下国内通用模型服务收入首位。
MaaS主要涵盖大语言模型、图像模型和视频模型,分别对应文本、图像和视频三种内容模态。
在这个大口径下,火山引擎凭借视频模型业务占据领先; 阿里 云 则以 46.6% 的市场份额,拿下大语言模型细分市场第一。
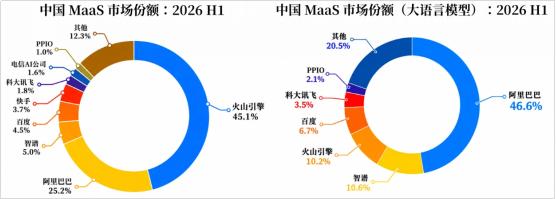
能够在综合MaaS收入第一的火山引擎手中抢到大语言模型,阿里云可谓是虎口夺食。有业内人士认为,阿里云能够拿下大语言模型第一,与阿里过去先后出手kimi等原生大模型初创企业的投资有关。
火山引擎的增长,则更多来自字节跳动在Seedance系列模型上的产品化能力。视频生成模型切入短剧等内容生产场景,也为火山引擎带来了更快的需求增长。
看似愈演愈烈的第一之争,实则是大模型竞争尚未迎来终局之前的暗流涌动。
毕竟,模型决定一切的AI时代,不管卖算力还是卖芯片,亦或者云服务,好用的模型都是市场需求爆发的最大变量。
模型 在哪里, 市场 第一 就会 在哪里。
分不清的AI云大小王
云市场曾经的座次排序等级森严。
把时间拨回2023年,这一年是国内生成式AI商用元年,企业购买的主要还是传统云服务。在这门基础生意里讨论市场地位,主要看计算、存储等基础云资源收入,阿里的领先比较明确。
Canalys统计,2023年第四季度,国内云基础设施服务市场中,阿里占39%,华为占19%,腾讯占16%,三家合计拿走约四分之三的市场。
而AI云市场,行业当时还没有精细化的统计体系,所谓“AI公有云服务”,统计的主要是计算机视觉、语音、自然语言处理、机器学习等大模型兴起之前已有的AI业务。
当年3月,百度
根据IDC统计,2023年国内AI公有云市场规模为126.1亿元。2024年8月,百度援引这份报告,宣布以26.4%的份额连续五年排名第一。
同年11月,山证国际转载的份额图显示,阿里份额也是26.4%,追平百度。腾讯、华为分别为20.7%和17.8%。
所以,当时卖算力、存储等基础云服务,阿里领先;卖语音识别、图像识别等AI服务,百度虽有“连续第一”的招牌,阿里的份额也已与它持平。腾讯和华为在这两类市场里,也都处于头部。
火山引擎还在后面追。
它在2021年12月才正式发布全系云产品,一次推出五大类、78项服务。当时,火山引擎总经理谭待对媒体表示,目标是成为整个云市场的重要参与者。他强调,企业通常使用多家云,这给后来者留下了机会。
大模型提供了这个机会。
2024年,国内AI应用创业迎来爆发期,全年超百万AI小程序、应用工具上线,通用模型市场化调用量同比上涨470%。
字节、阿里这类本身自带巨型内部AI业务的云厂商崛起,内部算力消耗体量越来越大,甚至能追上外部市场化流量。赛道出现统计口径分裂,第三方机构新增核心区分标准:是否统计企业内部自用算力流量。
5月15日,
六天后,阿里宣布Qwen-Long输入价格降至每百万Token0.5元;百度同日宣布ERNIESpeed、ERNIELite两款模型免费。5月22日,腾讯也调整混元模型价格,混元Lite转为免费。
模型新业务带来了新榜单。
2025年4月公布的IDC报告显示,在2024年中国大模型公有云服务的Token调用量(MaaS)中,火山引擎占46.4%,阿里和百度各占19.3%。火山第一次拿出了一项足以压过老厂商的全国份额。
到了2025年,沙利文、IDC、Omdia、赛迪等多份机构报告出炉,头部厂商各自在不同标尺下拿到第一。
沙利文全栈AI云大盘,阿里云40.1%份额居首,百度、火山分别以16.6%和13.4%排在后面。
IDC统计公有云大模型的Token调用量,火山引擎以49.5%领先,阿里28%、百度10%,一年前还在同一位置,一年后,阿里已经是百度的近三倍。
换到AI应用公有云服务收入,百度又以30.7%位居第一。再细分,在2.38亿元的线上媒体处理服务和1.55亿元的音视频AI实时互动市场,腾讯拿到了双第一。
华为则继续强调行业云的成绩。华为援引IDC报告,宣布华为云Stack位居2025年上半年中国金融私有云基础设施市场第一,份额高于第二至第四名之和。
自此,AI云市场告别“统一冠军”时代,一份报告可以批量生产多个第一,榜单名次不再代表综合实力,而是单一规则下的适配能力。
AI时代的收入船票
第一之争,是面向AI时代的收入利润船票。巨头们都想抓住窗口期,拿到大结果。
今年二季度,阿里云外部商业化收入同比增长45%,AI相关产品收入连续第十二个季度实现三位数增长;AI云及算力服务经调整EBITA为56.28亿元,同比增长133%。
同一季度,阿里中国电商业务收入为1109亿元,同比下降8%;客户管理收入同比下降7%,剔除新营销计划带来的会计影响后,同口径增长1%。云业务在加速,过去提供流量和利润的电商业务则在承压。
百度面临的变化更紧迫。
2026年二季度,传统业务收入104亿元,同比下降23%;核心AI新业务收入125亿元,同比增长25%,占一般性业务收入的一半。其中,AI云基础设施收入73亿元,同比增长50%,GPU云收入增长283%。但新业务增量还不足以抵消旧业务的收缩。
字节跳动的情况不同。广告、电商和本地生活仍在提供增长,作为云市场的后来者,依托体量庞大的C端业务,火山引擎的目标,是把自研模型与算力能力向外输送,拿下更多企业客户。
模型服务是一个相比卖token更成熟的商业模式,企业接入门槛较低,调用量排名正好也为这条路径提供了可见度。
火山引擎总裁谭待在今年6月接受采访时说,Seedance2.0推出前,视频生成调用量通常周末更高;推出后,工作日调用量明显超过周末。截至当时,其年度累计Token使用量超过一万亿的客户已超过200家,较2025年底翻倍。
腾讯则是另一种账本。2026年二季度,腾讯本土游戏收入增长17%,营销服务收入增长22%;金融科技及企业服务收入增长9%,其中企业服务增长主要来自云服务和AI相关需求。AI也在直接改善广告推荐效率。
腾讯的优势在游戏、广告、微信和大量内部业务场景。AI可以先在这些场景中验证价值,再通过云和智能体产品向企业输出。
海外市场,云业务同样承担着增长任务。
最新的三季度财报显示,亚马逊云业务收入增长39.3%,谷歌云增长103%,微软Azure云平台增长48%。
它们也强调领先,只是把份额换成了能力评估。
AWS官网使用的是“全球最全面、应用最广泛的云”;微软长期用Azure增速证明自己;四个月前,谷歌宣布,在Gartner首次发布的AI基础设施报告中,自己的执行能力和愿景完整性领先。
差别在于客户结构的不同。
据Jefferies测算,2026年二季度,OpenAI与Anthropic合计约占谷歌云平台收入的45%、Azure的25%、AWS的6%。这些大客户有能力自行评测模型,采购谈判主要围绕算力单价、交付时间和集群规模展开。
而中国的大型政企采购则是另一套流程。招标需要评分,决策需要依据,项目需要留痕。一份第三方报告中的市场排名,可以进入标书、汇报材料和供应商评估。
各家公司强调的“第一”,因而要贴着目标客户说:阿里云面向大型政企客户,强调全栈能力;火山引擎面向开发者和互联网公司,强调调用量;华为云在政务、金融等市场更具优势;
毕竟在 卖 Token 成为 一门 盈亏 平衡的 生意 前 , 云 服务的 收入 就是 巨头 AI 研发 开支 的 兜底 保障。
本文来自微信公众号“数智奔流”,作者:熵野,36氪经授权发布。
















