吉利三季报:核心利润增32%,报表利润为何只增7%?
近日,吉利汽车(0175.HK)发布2026年三季度业绩报告。当期,公司实现收入990亿元,同比增长10%;核心归母净利润52.1亿元,同比增长32%,单季收入与核心利润均创同期新高。2026年前三季度,公司总销量超223.5万辆,总收入2726亿元,核心归母净利润149.0亿元,同比增长41%;报表归母净利润139.3亿元,同比增长7%。
同期对比来看,吉利汽车的利润仍在扩张。不过,相较市场此前更高的预期,这份成绩单仍有落差。大华继显在业绩前曾预估公司三季度净利约55.25亿元,花旗预估核心利润约60亿元,均高于实际。2026年10月29日,吉利汽车港股收报约13.57港元,单日下跌4.37%。
对此,吉利汽车管理层表示,业绩未达预期更多源于市场环境及外部压力,吉利汽车仍具备穿越周期的体系韧性,且随着利空因素在当期业绩中得到释放,公司将在新一代高速充电网络布局、新能源核心市场以及海外市场等领域继续发力。
业绩发布后,包括此前提出较高预期的机构在内,多家券商仍给予吉利汽车积极评级,显示市场对利空释放与后续改善的判断存在共识。但评级积极并不等于目标价不变,里昂在维持“高度确信跑赢大市”的同时,将目标价由22港元下调至18港元,下调幅度约18%,并同步下调2026年—2028年纯利预测2%、7%、12%。摩根士丹利维持“增持”评级、目标价27港元;招银国际维持“买入”评级、目标价27港元(2026年5月由25港元上调)。在今年余下的时间内,吉利汽车需要向市场证明的是,体系实力如何驱动结构调整,并最终转化为可见的、超越预期的利润。
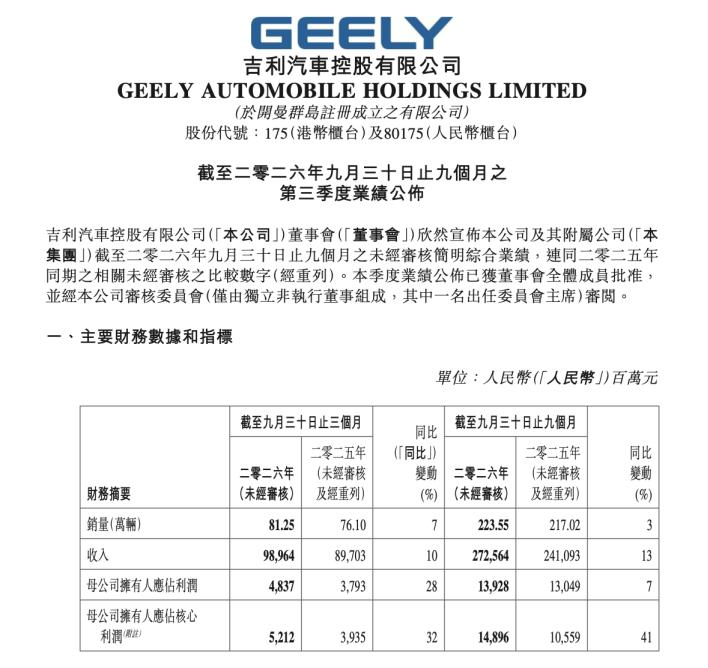
34个百分点的裂口从哪来?
拖住吉利汽车报表利润的首要因素是汇兑。2026年前三季度,吉利汽车汇兑项目由2025年同期的净收益33.37亿元转为净亏损11.26亿元,带动其他收益净额由56.95亿元降至14.04亿元,降幅75%。这直接导致报表归母净利润(同比增长7%)与核心归母净利润(同比增长41%)之间出现约34个百分点的裂口。从报表结构看,利润的含金量被汇率波动暂时掩盖,但掩盖并不等于消失。
另一重压力来自市场需求。
据第三方销量数据测算,2026年前三季度吉利汽车内地销量约143.8万辆,同比下降约23.3%。乘联分会数据显示,2026年前三季度乘用车累计零售同比下降21.7%,燃油车跌幅远高于大盘,9月单月燃油车零售同比下降43%。
乘联分会秘书长崔东树将高油价列为2026年车市走弱的关键结构性变量,认为高油价持续冲击消费意愿;与此同时,插电式混动车型在多个单月“走势持续低迷”,普通油电混合动力车型反而逆势增长。换言之,高油价首先压制的是燃油车大盘,插混并未因“可油可电”而独善其身,反而在竞争加剧与消费观望中同步承压。
尽管2026年前三季度吉利汽车出口销量实现169%的高增长,但在很大程度上更多发挥了对冲内地销量的作用,而非拉动总量高增长。从目前数据看,2026年前三季度累计销量223.5万辆,同比增幅约3%。参照原定全年345万辆的销量目标,完成度约64.8%,四季度需月均交付约40万辆方能完成年度目标,而9月单月销量约29.2万辆,达标难度较大。
在财报发布后的业绩沟通会上,吉利汽车董事会副主席桂生悦坦言,这是一份“高压下的季报”,52亿元的核心归母净利润没有达到外界预期,公司也有需要继续改进的地方。不过,桂生悦也强调,业绩未达预期主因是行业周期与外部竞争环境,而非产品竞争力不足。桂生悦在业绩沟通会上的判断是,当下或为汽车行业寒冬,但行业与消费者正走向理性,随着行业政策与同质化竞争的利空已充分反映到业绩报表上,公司后续业绩会逐步改善。
出口和极氪撑住利润
预期的落差之外,吉利汽车在三季度的增长质量同样值得注意。
2026年三季度公司收入同比增长10%,高于销量7%的同比增幅;2026年前三季度收入同比增长13%,亦高于销量同比增幅。吉利汽车在业绩公告中将此归因于出口放量及高价值产品占比提升。相应的,盈利质量同步改善:2026年前三季度毛利率升至18.0%,同比提升1.5个百分点;核心归母净利率升至5.5%,同比提升1.1个百分点;单车核心归母净利润约6664元,同比增长37%;单车平均销售收入同比提升12%至11.2万元。
继续拆解,出口与高端化这两块高利润业务的集中放量,是这一增收增利模型成立的核心支撑。一方面,2026年前三季度出口达到79.8万辆,同比增长169%,占总销量的35.7%,远高于2025年同期的14%;其中2026年三季度出口占比升至约40%,新能源出口48.4万辆,同比增长531%。据第三方销量数据,海外业务毛利率较国内高约10个百分点。分区域看,欧洲、拉美非、东盟均呈高速增长。
另一方面,高端品牌极氪2026年前三季度交付28.84万辆,同比增长101%,销量占总销量比重12.9%,同比提升6.3个百分点,收入占比更升至31.3%,同比提升13.6个百分点。收入占比高于销量占比,明显拉升了吉利汽车的收入质量。此外,2026年三季度吉利新能源车型销量占比已达64.9%,2026年前三季度占比也达到59.3%,转型进入全面深化阶段。
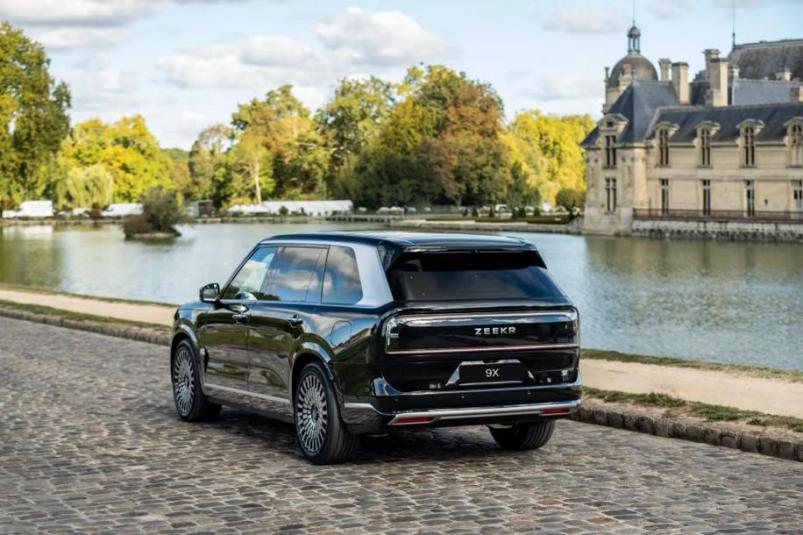
高端化产品的含金量在海外得到验证。吉利管理层在沟通会上表示,极氪009为香港豪华MPV冠军,在泰国、马来西亚连续两年位居高端纯电第一;极氪9X在德国定价12.65万欧元,超过同级别保时捷对应产品约11万欧元的定价。
销量增速已经慢下来,利润还能撑住,靠的是单车卖得更贵、高毛利业务占比更高。接下来要看三件事,出口的高价组合能不能稳住?极氪上量是不是靠让价换来的?以及汇兑对报表的冲击会不会收窄?
四季度看三个变量
在承认经营面临高压的同时,吉利汽车给出了调整计划。吉利汽车董事会主席安聪慧在业绩沟通会上表示,国内汽车市场已进入存量阶段,明年市场增长继续承压,吉利需要提升市占率与利润率。从投资者可跟踪的角度,四季度真正值得盯住的并非战略清单的长度,而是三个可验证的变量。
首先是银河能否补齐腰部产品。银河自8月起连续环比增长,9月单月超13万辆,规模已跻身新能源第一梯队。但售价10万元以下的星愿车型在银河中占比较高,第三方数据显示其在2026年前三季度银河总销量中占比接近一半。安聪慧提出“补齐腰部”,指向的正是银河在10万—15万元价格带的薄弱环节。真正要看的,不是新车数量,而是腰部产品能否在价格战最激烈的区间守住单车毛利,同时不侵蚀星愿所在的入门基盘。
其次,领克定位调整能否在四季度见到产品节奏变化。安聪慧承认领克2026年表现不足,主要原因是产品定位不够清晰、差异化道路没有走通,公司正在全面调整领克品牌下各款产品。领克的问题不是缺少产品,而是产品之间缺乏清晰的品牌与价格锚点。调整若只停留在改款节奏,而不解决定位重叠,其在四季度的能见度仍然有限。
海外本地化投产能否对冲政策与关税风险。到2028年,吉利汽车计划在欧洲、东盟、拉美非、东欧、中东亚分别形成60万、50万、40万、30万、20万辆的本地化布局。2026年前三季度已投产13座海外工厂,海外产能超84万辆,与福特合资工厂计划于2027年下半年投产。安聪慧表示,2027年吉利汽车在欧洲的几个重要工厂都将实现本地投产,通过借用合作伙伴产能和本地供应链,可以较快实现较高本地化率,降低出海风险。关键变量在于欧洲本地化投产的时间表与出口退税下调、欧盟关税不确定性的窗口期能否对齐;若本地化进度慢于政策变化,出口的高毛利组合将在2027年承压。
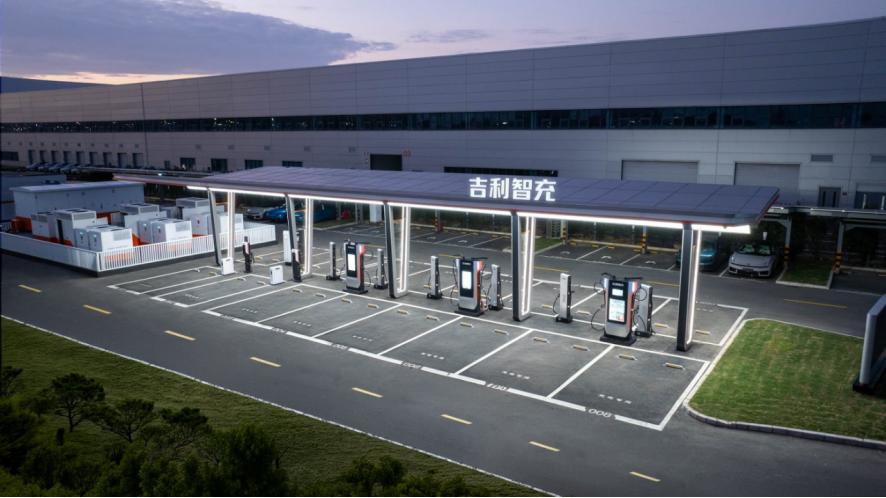
燃油车方面,吉利中国星在燃油车大盘下滑中保持增长,2026年前三季度实现销量87.4万辆,同时推进i-HEV智擎混动技术在燃油车上的落地。技术层面,吉利依据“智能汽车全域AI”技术体系,基于WAM世界行为模型推进智驾、座舱与底盘融合;2026年三季度在电驱、电池、智充及越野架构等领域落地全新技术。9月发布的“智充”技术单枪峰值功率2.25兆瓦,2026年年底智充站规模将超过6000座、配备超过2万把充电枪,2027年年底建站超过2.2万座。千里浩瀚H5智驾功能已下放至15万元级市场,截至2026年9月底装机量突破100万辆,开启率接近94%。这些投入要到更长时间里才会反映到业绩上,短期内不改变四季度的三个验证变量分别是银河补腰部、领克调定位、海外本地化投产。
利空出清了吗?
“利空出清”是眼下市场上常见的判断,但三季报之后,更该问一句,利空真的出清了吗?从券商判断看,乐观者认为方向没有改变,谨慎者认为时间与幅度仍需验证。
摩根士丹利维持“增持”评级,指出公司毛利率同比提升1.4个百分点至18%,运营开支比率控制良好,国内销售势头改善及海外组合提升有望支持盈利。里昂重申“高度确信跑赢大市”,但将目标价从22港元下调至18港元,理由是为反映内地竞争激烈及欧盟关税不确定性,同时将2026—2028年纯利预测分别下调2%、7%及12%;里昂预期四季度新车推出有助改善产品组合,毛利率可回升至18.4%,2026年全年毛利率料同比提升1.5个百分点至18.1%。招银国际维持“买入”评级,认为吉利汽车定位优于同业,支撑在于行业领先的单车利润和已去风险的国际化模式,预计2027年销量增速将跑赢行业平均。
与此同时,券商机构明示的风险并未消失,且部分风险在2026年三季度之后有了更清晰的时间表。国内市场需求疲弱、油价继续波动,全年销量目标完成有一定难度。新能源出口退税退坡的方向已经落地:自2027年4月1日起,新能源汽车增值税出口退税率由13%下调至9%。中信证券测算,在相同假设下,吉利汽车2027年若达到130万辆出口量,退税下调将对应约21亿元人民币的利润影响;中银国际则指出,吉利因燃油车及混动占比较高,在这一政策变化中相对受缓冲。但“相对受缓冲”不等于“不受影响”,出口结构中的新能源占比越高,退税下调的边际压力就越会在2027年报表中显性化。汇兑方面,由净收益33.4亿元转为净亏损11.3亿元,对报表归母利润的拖累已经在2026年前三季度集中体现;贸易壁垒、价格战与原材料涨价压力则贯穿全年。
信心来自盈利结构的根本变化。2026年前三季度,吉利汽车核心归母净利润同比增长41%,远高于收入同比增幅,显示公司正从规模扩张切换至利润释放,规模效应与产品结构改善共同推升单车盈利。但“利空出清”目前仍是一个需要四季度数据验证的判断,而非既成事实,汇兑的影响可能随汇率回稳而减弱,国内需求可能随政策与油价变化而趋稳,出海与高端化的趋势也不会因壁垒而逆转;退税下调、欧盟关税、价格战与领克调整节奏,则构成2027年报表利润的四重不确定项。四季度以及更长的时间,吉利需要证明的是,这些结构性改善能够真正转化为报表上的利润,而市场当前给出的,仍是一个偏向周期底部的定价。
本文来自微信公众号“财经汽车”,作者:杨铮 赵成,36氪经授权发布。
















