信用卡,也逃不掉卖保险
最近,信用卡行业再度成为金融监管重点处罚的对象
10月23日以来,包括招行、浦发、兴业在内的多家股份行信用卡中心陆续收到了金额不一的罚单。
过去几年,在行业周期调整与监管趋严的双重压力下,因为授信、催收、资金流向等核心风控问题,信用卡中心收到百万级乃至千万级罚单的情形并不鲜见。
但这一次,恰恰是一些金额不大、针对基础流程问题的处罚,更值得细品。
同批罚单中,两家信用卡中心均因保险代销业务合规瑕疵被罚,问题直指未开立独立保险佣金收取账户、客户告知书内容不完整等基础流程问题。而在此之前,社交媒体上关于信用卡中心保单类的投诉也日渐增加。
要知道,保险代销不是信用卡行业的新鲜事物——在差不多20年前,信用卡与保险就已经开始携手合作了。这些信用卡头部机构深耕多年,更是行家里手,怎么还会踩坑呢?
问题的根本还是源自整个行业的生存焦虑。历经了几年的调整之后,行业依然在「风险攀升」与「规模收缩」的两头承压中苦熬。机构不能再依赖「多开卡」「多做分期」赚钱,而是要靠「多卖服务」来填补缺口,这也是近几年颇受关注的零售融合、综合经营之道。
在这个过程中,合规问题的暴露只是表,更重要的还是关于业务模式与经营思路的转变——综合经营的本质应该是让有需求的客户更容易获得适当的保障,而不是让机构更容易利用信息差完成销售交易。
几张不起眼的小额罚单背后,是整个信用卡行业正在经历的深层蜕变。
信用卡,为什么要卖保险?
如今回过头去看,信用卡会和保险走到一起,几乎是一种必然。因为,信用卡卖保险,曾经是一门低成本高回报的「好生意」。
在信用卡行业跑马圈地的黄金年代,发卡量与客户量高速增长,各卡中心手握海量实名客户、高频服务触点、成熟的外呼与支付体系。
将保险作为存量客户二次变现的产品,几乎是最低成本的非息收入来源之一——无需新增获客,直接复用销售网络,靠电话外呼即可完成转化,赚取高额的代理佣金。
还有一个不可忽视的行业背景是,不少信用卡中心早期的销售团队本就是从保险公司「挖」过来的。
后者已经有了一套相对成熟的销售体系和话术逻辑,从线下陌拜到电销平台建设都有方法论,这正是当时扩张期的信用卡行业最为需要的能力——在更短的时间内触达更多的用户、做更大的规模。
对保险公司而言,信用卡渠道则提供了规模化、可触达的精准客群,省去了从零建立信任的获客成本。
尤其,信用卡客群普遍具备稳定支付能力,出行、消费等交易场景又与意外险、延误险、还款保障险等产品高度契合,转化效率远高于陌生渠道。
但「快消式」的电销模式,从诞生起就带着「风险隐患」。
保险产品,尤其是长期、复杂的健康险与储蓄型产品,本就需要充分的信息披露、需求评估与健康告知,而短时电话销售的转化逻辑,天然倾向于放大保障、弱化限制、简化决策。
比如,把收费保险包装成「卡权益升级」,用「每月几块钱」弱化长期缴费义务,对免责条款、退保损失一笔带过。
2022年公开处罚信息就曾显示,华夏、广发、兴业三家银行信用卡中心在保险销售外呼代理业务中,因夸大保险责任等销售误导行为分别被罚款10万元。
这类处罚并非个例,从监管处罚和保险消费投诉情况看,保险销售误导一直是高发问题,身份混淆、夸大保险责任、默认续保、捆绑销售等是常见争议点。
也正因如此,2019年印发的《商业银行代理保险业务管理办法》明确了单独核算、佣金全额入账与集中管理、销售可回溯等要求,并严禁账外核算和经营,防止机构为了业务规模不计成本。
随着监管对销售行为的约束持续收紧,叠加投诉高企的压力,粗放的电话代销模式逐渐退潮。
2021年,兴业银行信用卡中心率先公告停止电话代理销售保险产品;2023年,中国银行也宣布终止信用卡电话渠道的保险代销业务;2025年,招商银行信用卡中心停售部分保险期间1年期的代销产品。
靠信息差换来的短期佣金,最终还是以投诉、整改和品牌损耗的形式还了回去。
新套路,老问题
然而,一轮电销热的退潮,并不意味着保险销售之于信用卡业务而言不再重要。毕竟,信用卡行业的转型大考仍在继续。
央行支付体系运行数据显示,全国信用卡和借贷合一卡数量已从2022年三季度末8.07亿张的历史峰值,降至2026年二季度的6.77亿张,较峰值累计减少约1.3亿张。
与此同时,信贷需求走弱、不良生成压力上升、净息差持续收窄等多重因素叠加,传统信用卡依赖利息与分期手续费的盈利模式持续承压。
2026年上半年,上市股份制银行信用卡利息收入承压,挖掘存量客户价值、补充多元收入,成为全行业的共同命题。
保险作为复用客户与场景的典型业务,自然不会被轻易放弃——它正以不同的方式、不同的面貌出现在不同业务场景之中。
尤其,随着线上成为信用卡触达和服务客户的主战场,信用卡App、官方公众号、动账通知、账单页面等线上自营场景都可以成为销售的「阵地」。
差异化的产品包装也让投保流程更便捷、场景嵌入更自然,还能依托用户消费画像做更精准的产品推荐,看起来是更高效的经营方式。
值得注意的是,看似都是「信用卡+保险」,但在不同模式下,持卡人的身份(可能是投保人、被保险人或者受益人中的一个或者多个)、银行需要承担的责任(推介、说明、需求分析、信息传递、售后服务)是不同的。
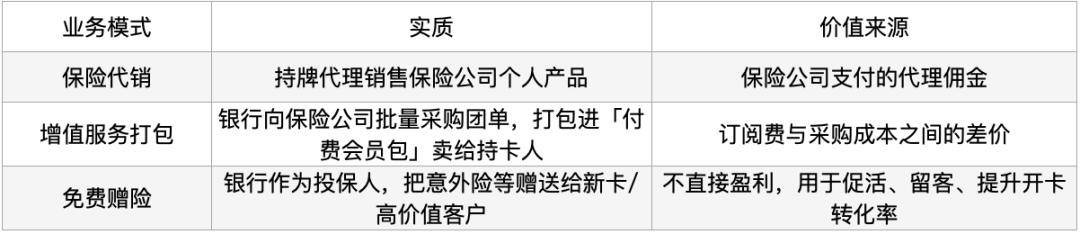
而在模式快速迭代的过程中,新老风险交织,暴露出不少共性痛点。
一是产品边界模糊。免费赠险权益与付费代销产品混杂在权益中心,用户容易将收费保险误判为卡权益升级;默认勾选、自动续保的页面设计,也更容易利用用户的注意力惰性,形成非自主意愿的投保。
二是信息披露弱化。和电销时代一样,线上页面往往将免责条款、退保损失、缴费周期等关键信息折叠在长文本中,用户一键投保却未必充分知晓产品权责,这也成为后续投诉的高发区。
三是基础合规缺位。保险代销本应遵循独立账户、单独核算、销售可回溯等监管要求,但部分机构的财务核算、流程管控没有同步跟上,佣金账户与自营资金混同、告知要素不全等基础问题依然存在。
事实上,从2023年《保险销售行为管理办法》明确禁止强制搭售、默认勾选,到2025年《商业银行代理销售业务管理办法》要求代销业务与其他业务在账户、资金和会计核算等方面严格分离,并要求代销产品宣传资料首页显著位置标明合作机构名称,再到2026年2月施行的《金融机构产品适当性管理办法》进一步规范保险产品分类分级、投保人需求评估和适当性匹配,相关业务要求持续收紧。
这一轮罚单的出现,本质上还是因为业务虽然换了新场景,但经营动作和思路却还没跟上新要求。
时代变了
站在行业转型的大视角下,信用卡与保险的关系,早已超出了「卖产品赚佣金」的流量生意范畴。
一个标志性的变化是,信用卡的组织形态正在整体重构。
截至2025年末,17家原设立独立信用卡专营中心的银行中,已有7家完成撤并、5家启动调整,剩余机构也普遍弱化了独立考核机制。
当垂直的信贷利润中心逐步融入大零售体系,信用卡的定位也从单一的信贷产品,变成了银行触达零售客户最高频的入口。
这一轮调整也直接体现在人事变动上。公开信息显示,截至2026年10月,年内已有交通银行、广发银行、招商银行、兴业银行4家头部机构完成信用卡中心「一把手」更替,新任总经理普遍带有分行、零售或财富条线的复合履历。
最典型的如招商银行信用卡中心新任总经理厉明东,履新前曾任招行总行财富平台部总经理、零售客群部总经理,他的接棒,也被市场解读为招行打通财富管理与信用卡场景、深化大零售协同的信号。
在组织撤并、高管换防的背后,是经营思路的转变——保险代销的角色与价值亟待重估。
过去,它是信用卡中心额外的佣金补充,考核的是转化率、首年保费;现在,它是客户综合金融方案的组成部分,衡量的是客户全生命周期的价值提升。
更何况,信用卡客群的需求本就是立体的:日常消费需要支付结算,大额支出需要信贷支持,财富积累需要配置服务,风险对冲需要保障方案。
从支付到信贷,从财富到保险,一切都要围绕人的需求展开。
航旅场景下的意外险、消费场景中的退换货保障、财富配置里的基础保障型产品,这些与卡片场景深度绑定的保障服务,本质上是客户服务的延伸。
从这个角度来看,过去靠话术诱导、信息差转化的粗放模式终归是走不通了。
毕竟,综合经营的核心从来不是「把更多产品卖给同一个客户」,而是「为同一个客户匹配更合适的服务」。
本文来自微信公众号 “馨金融”(ID:Xinfinance),作者:抛砖引玉的,36氪经授权发布。
















