星巴克:利润狂飙客流熄火,涨价续命能撑多久?
星巴克(SBUX) 于 2026 年 10 月 29 日盘后(北京时间 10 月 30 日早间)发布了 2026 财年第四季度财报(截止 2026 年 9 月 27 日)。
整体来说,虽然利润端表现不错,FY27 的 EPS 指引也略高于市场预期,但收入端小幅不及预期,更值得警惕的是增长结构的变化——美国同店增长从客流驱动切换为客单价驱动,国际市场客流转负,来看重点:
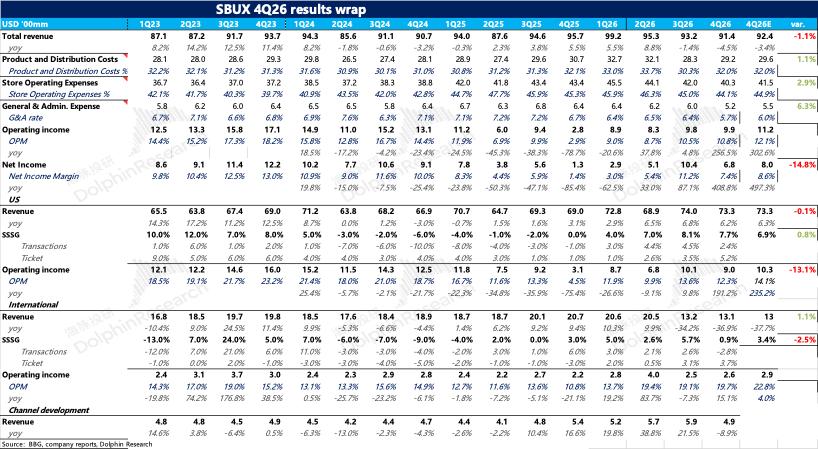
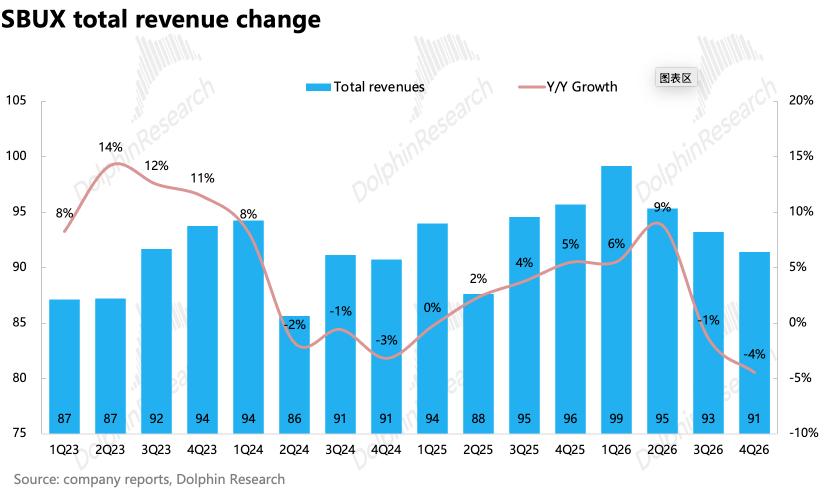
1、收入增速略低于预期。4Q26 星巴克实现营收 91.4 亿美元、同比下滑 4.5%,下滑主要来自中国业务出表。剔除口径变化,底层经营数据总体还可以:全球同店增长 7.2%,较三季度的 7.9% 有所放缓,且结构上客单价 +5.2%、客流仅 +1.8%,增长的质量明显不如三季度。
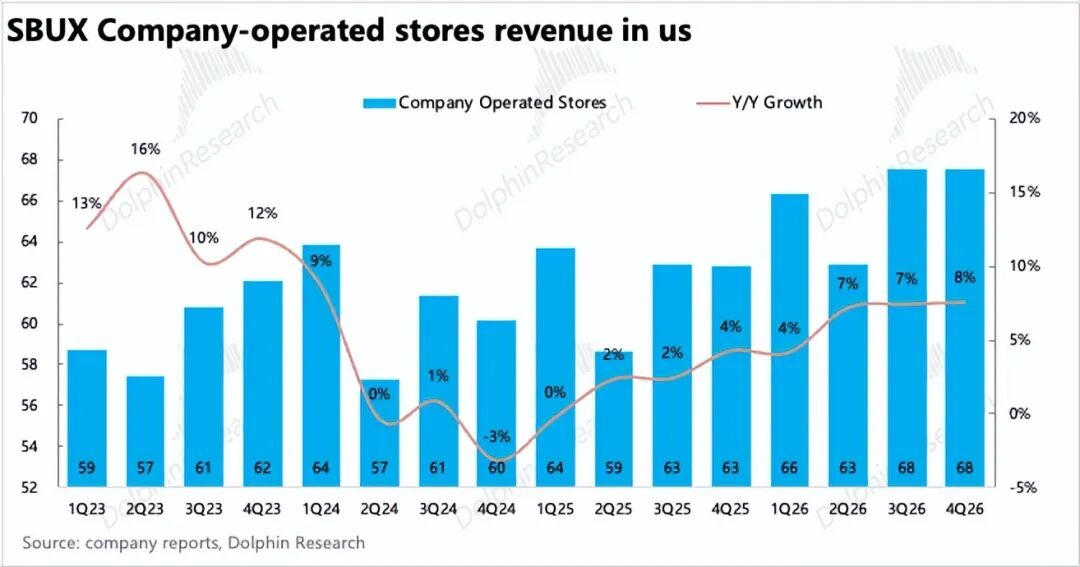
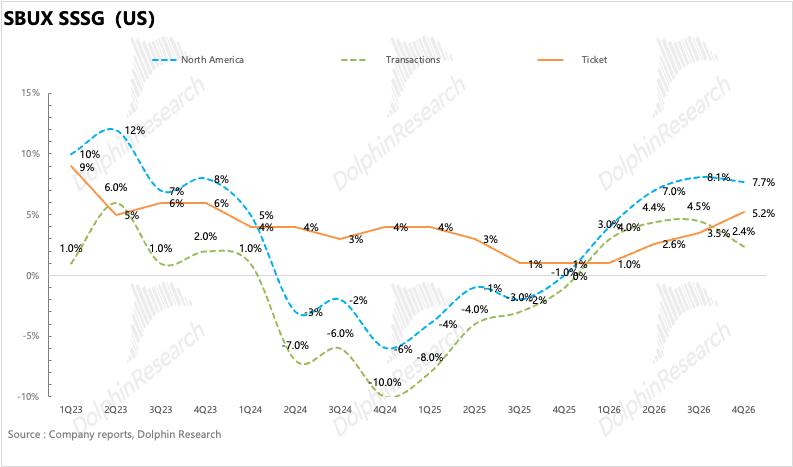
2、北美:客流明显降速、客单价扛起大旗。北美地区实现营收 73.3 亿美元、同比增长 6%,同店增长 7.9%。量价拆分看,客流量从三季度的 +4.5% 大幅放缓至 +2.7%(美国 +2.4%),客单价则从 +3.5% 加速至 +5.0%(美国 +5.2%),核心在于产品组合升级、食品搭售和外送渠道的增长下,客单价明显提升。门店端,公司 9 月又关闭了约 250 家北美直营门店,期末北美门店 18,176 家。
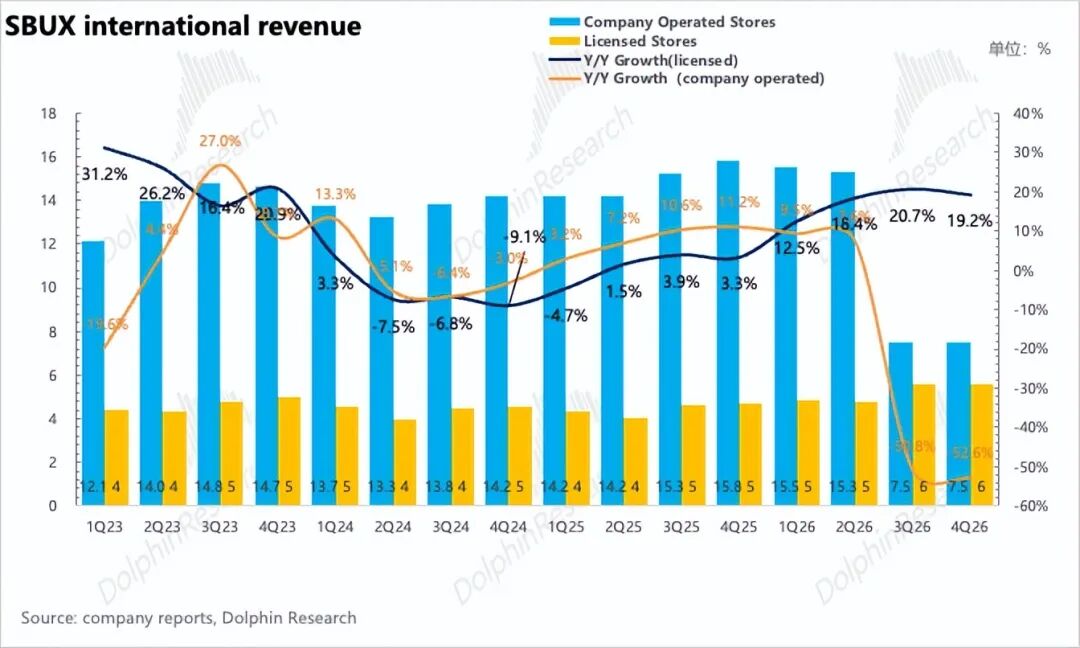
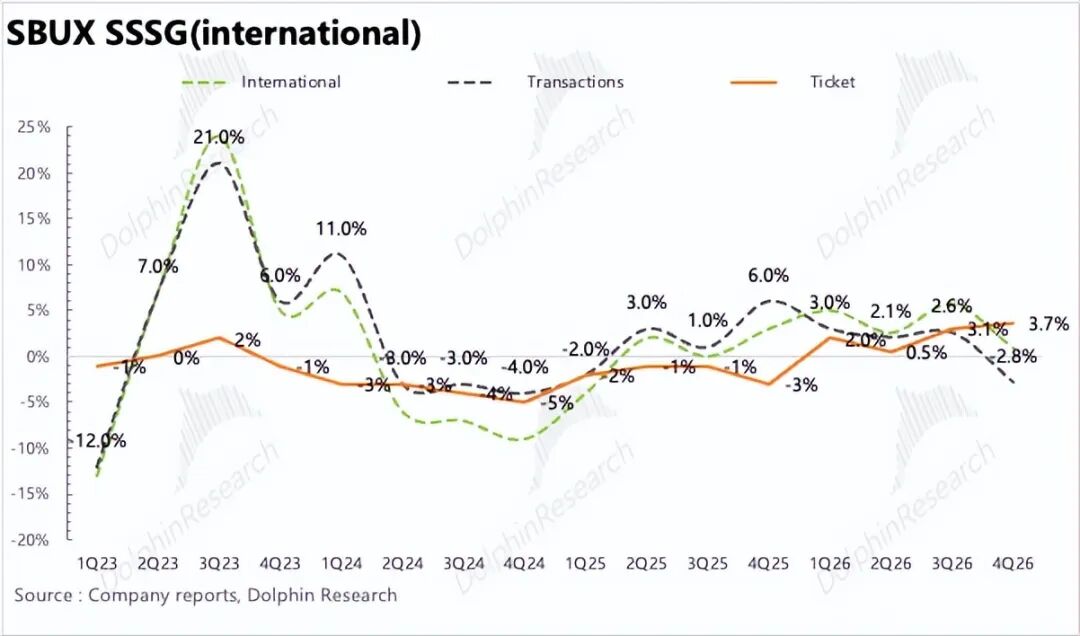
3、国际:同店几乎停滞,客流转负。国际市场实现营收 13.1 亿美元、同比下滑 37%(中国出表)。同店仅增长 0.9%,大幅低于三季度的 5.7%,其中客流下滑 2.8%、客单价增长 3.7%。
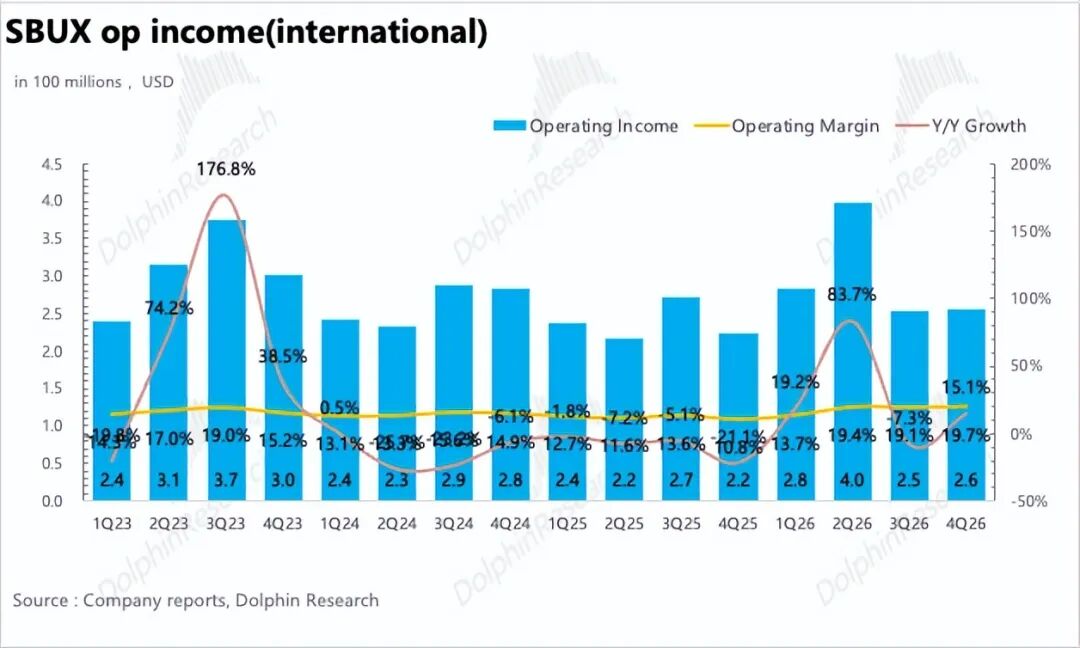
中国出表后国际直营门店基本只剩日本和英国,这两个成熟市场的客流也明确开始走弱。国际分部 Non-GAAP 经营利润率 20% 左右,同比提升 6%,主要来自中国出表后的轻资产化。
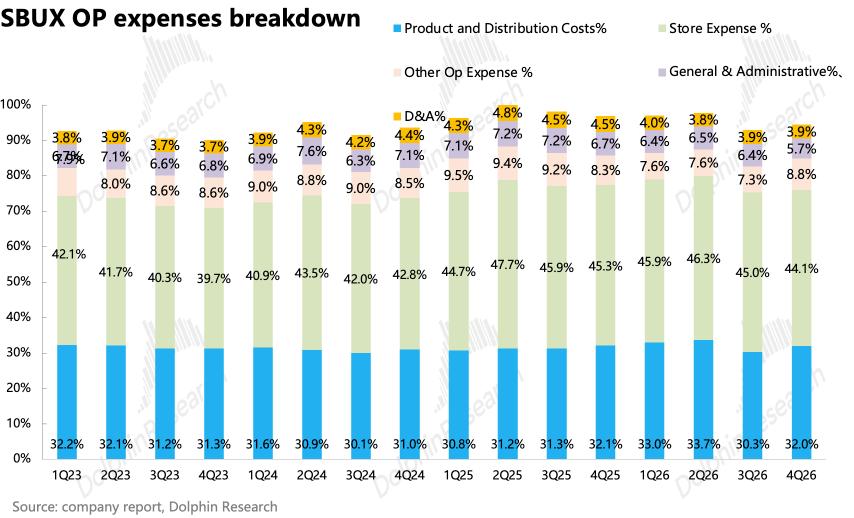
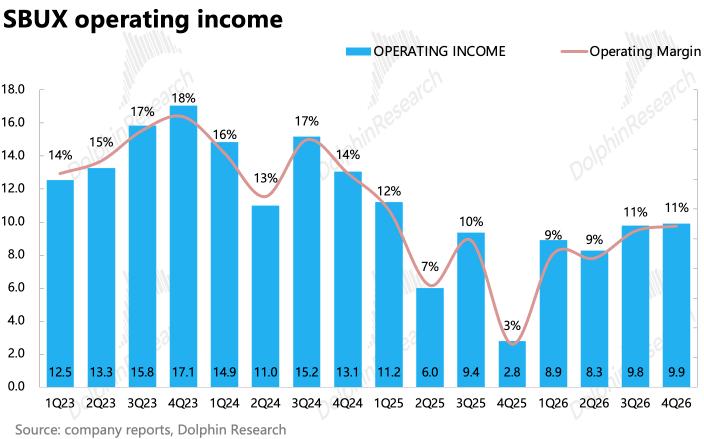
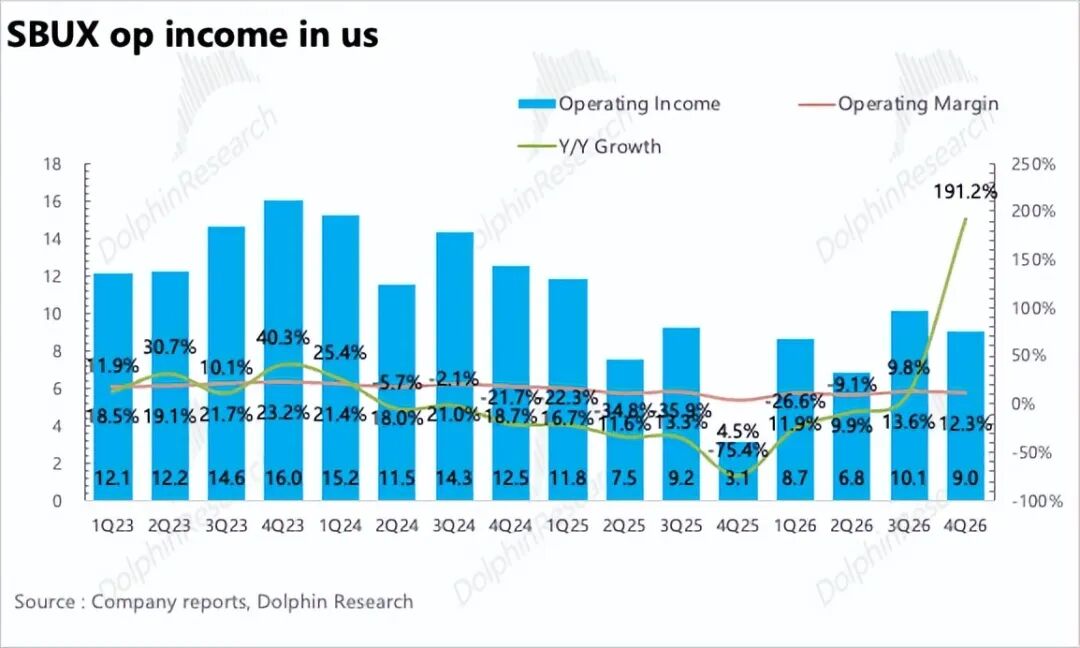
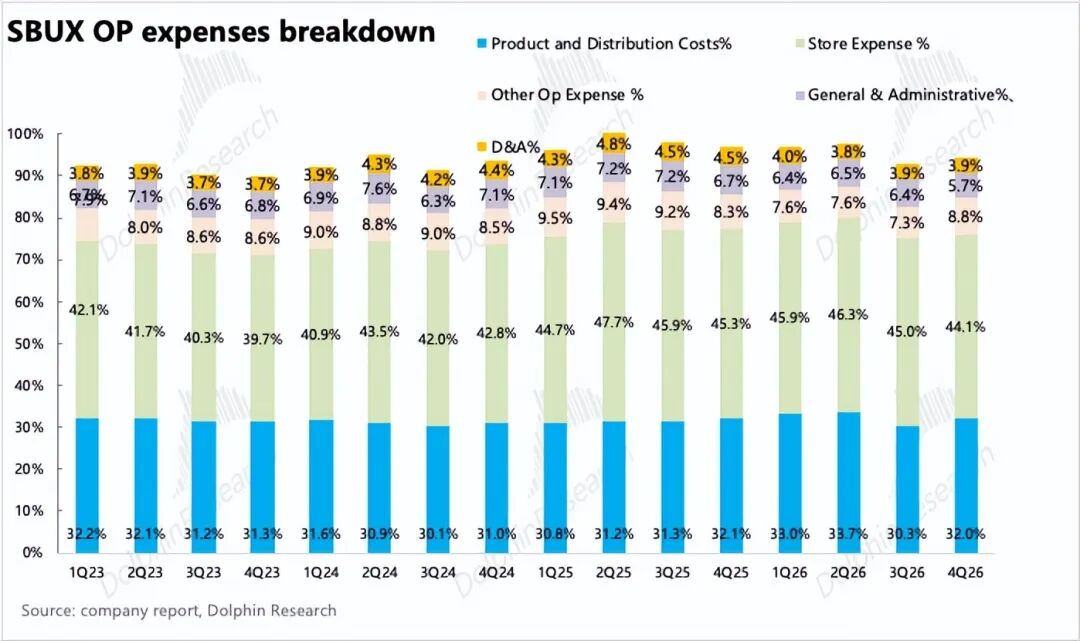
4、盈利能力仍在持续修复。Non-GAAP 经营利润率 14.0%、同比大幅提升 4.6%,是本季最大的亮点。其中北美经营利润率 16%、同比提升 4.5%,门店运营费用占直营收入的比例从 56.2% 降至 54.0%,主要来自 Green Apron 投入后门店运营效率的提升;G&A 同比下降 19%,但北美产品与配送成本率同比上升 0.5pct,咖啡豆成本仍有压力。
5、FY27 指引:EPS 略超预期,同店回落至 4%。公司首次给出 2027 财年指引:北美同店增长约 4%,Non-GAAP 经营利润率 13.5%-14.0%,收入同比下滑约 1%(含 53 周约 7 亿美元贡献,主要受中国出表拖累),全球净开店约 1,200 家、以国际为主。此外,公司宣布季度股息每股 0.63 美元,并计划在 FY27 恢复股票回购。
6、关键数据一览
海豚君整体观点:
整体来说,这个季度最重要的是底层经营数据中结构的变化:四季度的对比基数是去年同期 0% 的同店、-0.6% 的客流,又叠加了去年关闭 600 多家门店带来的客流转移,在这么有利的条件下客流只增长 2.4%,海豚君推测剔除关店转移之后,这个季度底层客流增长已经近乎零增长。
海豚君认为这里最重要的原因在于消费者价格敏感度的提升,——卖方调研里近九成计划减少到店的消费者把原因归于 “咖啡太贵”,而星巴克在这个时点选择提价,短期虽然能撑住同店,但相较于客流量的提升相对不可持续。
另一方面,北美地区连锁咖啡赛道的竞争也在加剧,Dutch Bros、7 Brew 等得来速饮品连锁过去两年贡献了美国咖啡饮品赛道约七成的增长,且 70% 的门店开在星巴克直营店一英里范围内,星巴克在赛道中的份额从 2019 年的近 59% 降到 2025 年的 54% 左右。
这也意味着星巴克需要持续靠菜单创新、出杯效率和会员体系去和低价、快捷的对手争夺客流,难度在提升。
往 FY27 看,海豚君认为,星巴克同店的核心矛盾已经演变成 “能否在不依赖提价的情况下把客流做起来”——PSL(南瓜拿铁)、独角兽星冰乐这类爆款能带来脉冲式客流,但要形成持续的客流增长,还要看会员体系改版、和新品平台(蛋白、能量饮品)能否把这些脉冲转化为复购。
以下为星巴克业务的简介和详细图表供参考:
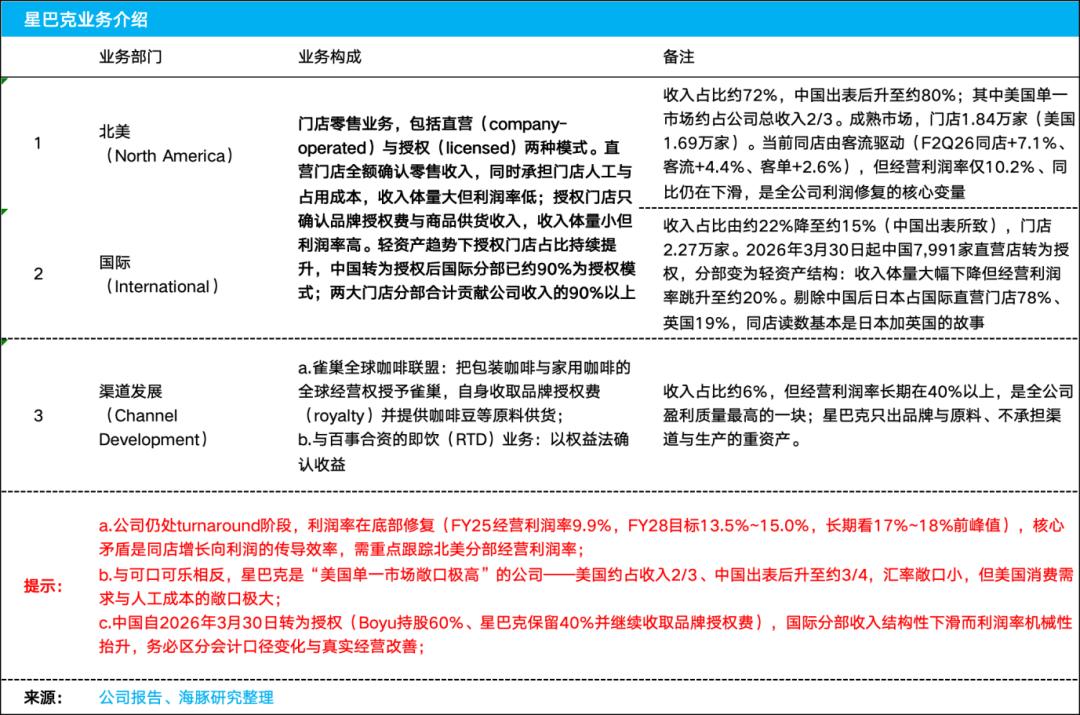
根据星巴克的披露口径,公司业绩可以拆解为北美、国际、渠道发展三大板块:
(1)北美分部包含美国与加拿大的直营与授权门店,是公司的绝对主体(收入占比升接近 80%)。收入驱动可拆成同店(客流×客单)+ 门店数变化 + 新店产能爬坡三部分,利润率由劳动力投入、商品成本(咖啡与食材)、门店运营费用杠杆共同决定。
(2)国际分部覆盖中国以外的全球市场以及原中国业务。本季完成了结构性转折:中国 7,991 家直营门店转为授权,该分部直营门店从 10,277 家降至 2,464 家、授权门店从 12,086 家增至 20,469 家,变成轻资产结构,收入规模大幅下降但利润率显著抬升,同时星巴克保留的 40% 权益开始以权益法收益到报表。
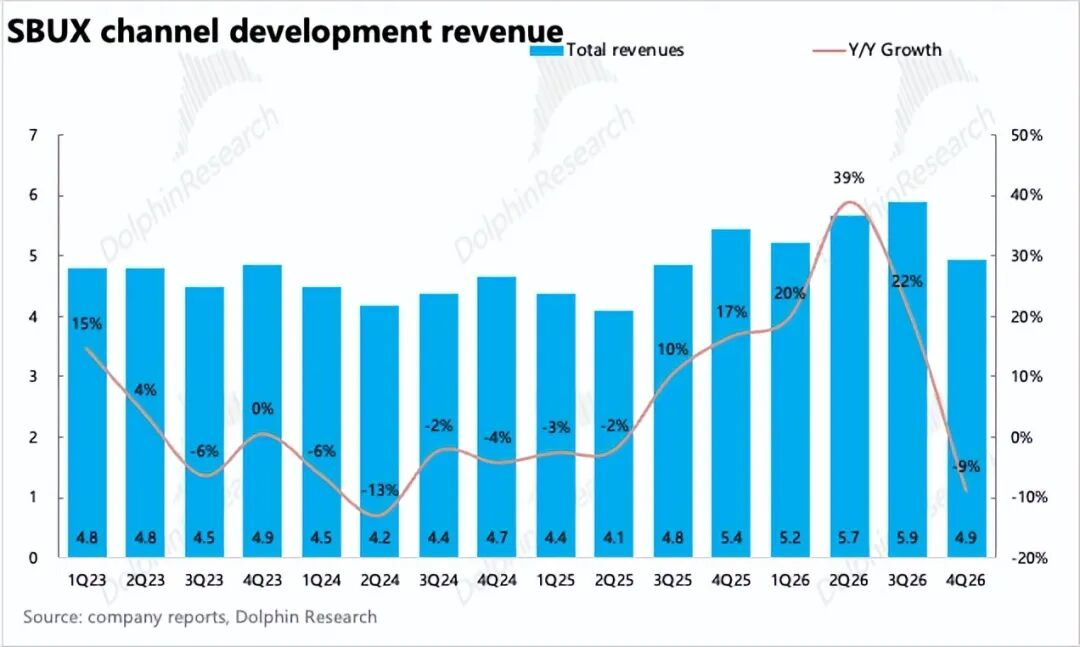
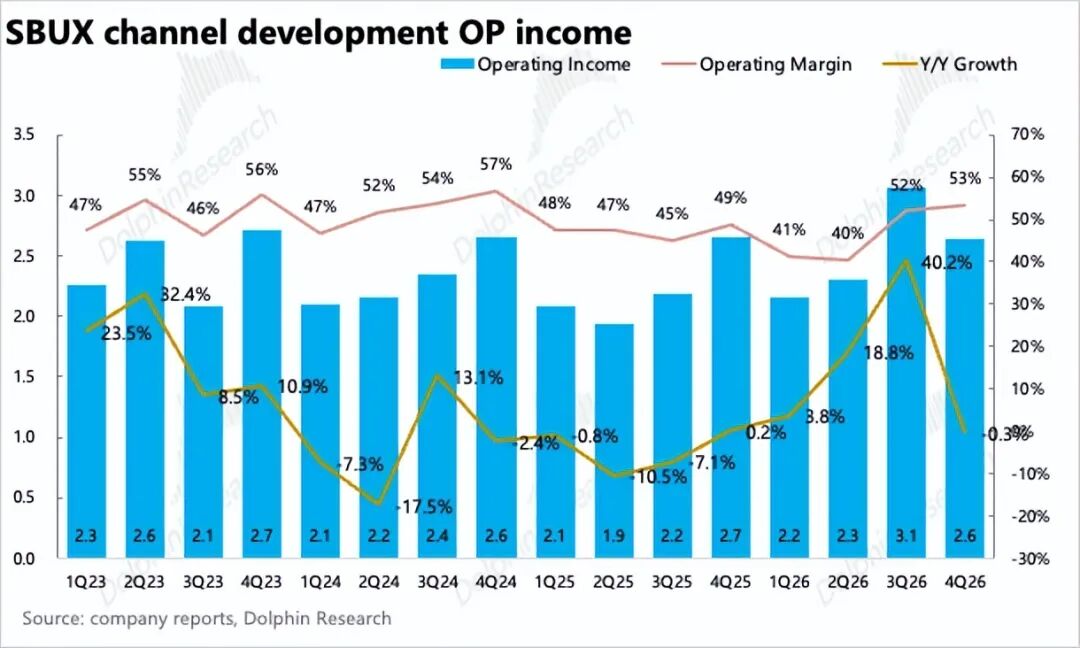
(3)渠道发展部是市场关注度最低但盈利能力最高的一块,经营利润率为 52%。核心是与雀巢的 “全球咖啡联盟”——星巴克把包装咖啡与家用咖啡的全球经营权授予雀巢,自身收取授权费并提供咖啡豆等原料供货,同时与百事的即饮(RTD)合资业务以权益法确认收益。
本文来自微信公众号“海豚投研”(ID:haituntouyan),作者:海豚君,36氪经授权发布。
















