谁在给银行股“撑腰”?
近段时间,资本市场的银行股涨势如虹。
10月以来,工行、建行、中行、交行、中信银行、苏州银行、杭州银行先后刷新历史股价。更早前,江苏银行、南京银行、成都银行的股价也接连创出新高。
大行与城商行轮番登顶,助推板块热度不断升温。
背后的逻辑,并非简单的资金避险,而是三股力量在一起使劲:扎实的分红、净息差的拐点,以及国家信用背书的重新定价。
咱们一条一条分析。
01 扎实的分红
低市盈率投资大师约翰·聂夫曾说“分红是零成本的收入。”
他认为股价建立在预期收益上,股东获得的分红相当于“免费的”,是一种“白捡的便宜”,是投资者预期之外的收获。
富达基金传奇经理彼得·林奇称:“一家好公司通常每年都会增加它的分红。”
约翰·聂夫和彼得·林奇的观点共同指向:持续增长的分红是公司最实在的股东回报,也是长期复利的重要来源。
这恰恰是银行股的鲜明特征,也是推动此轮行情最扎实的溯源。
截至目前,42家上市银行里27家股息率超过3%,21家已披露中期分红方案,拟派息合计超过2600亿元。
其中,国有六大行是绝对主力,合计拟分红约2210亿元,较去年增加约163亿元,派现比例集体从往年的30%提高到31%。
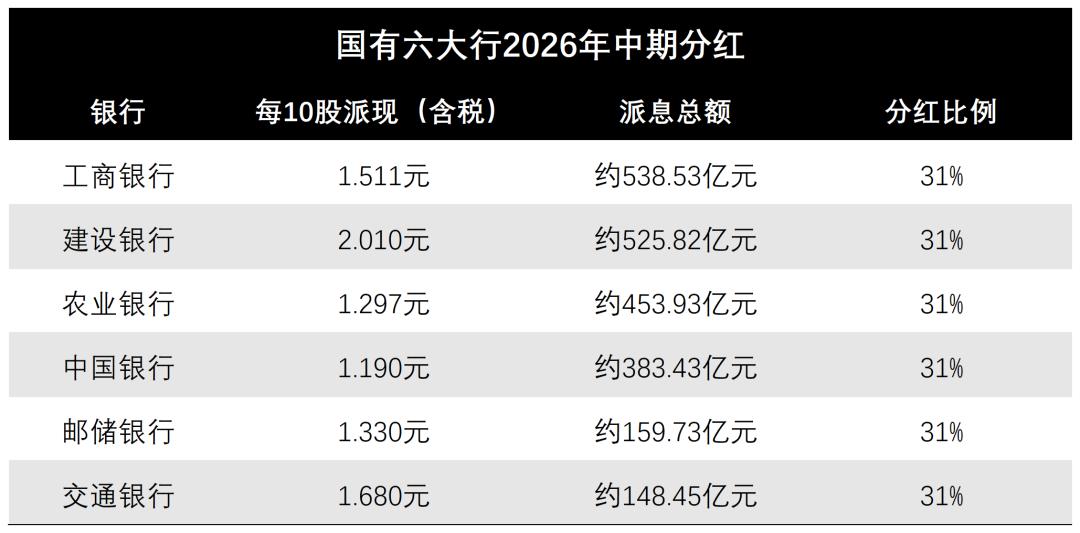
工商银行派息总额最高(约538.53亿元),建设银行紧随其后(约525.82亿元),农业银行、中国银行分别约453.93亿元、383.43亿元。
中小银行阵营,多家城农商行也在今年首次加入中期分红,且比例较高者为数不少。例如,沪农商行分红比例达34.07%,成都银行、江阴银行等也突破30%。
多家银行高管表态,“未来将进一步增强投资者的获得感”。
在低利率和优质资产供给偏紧的环境里,一份稳定兑现,且预期仍在强化的现金流,怎么看都是稀缺品。
02 不一样的信号
除了看得见、摸得着的分红,净息差趋势的反转,则是驱动这轮银行股上行加速最硬的基本面。
国家金融监管总局披露,2026年二季度,商业银行净息差录得1.41%,比一季度上浮1个基点。
虽然数字不大,但释放的信号却非同寻常:这是自2022年以来净息差首次单季环比回升。
作为支撑其盈利的核心中枢,净息差拐点,意味着银行最难的时期终于过去了,压制估值最大的那块石头悄然松动。
拆开看,改善主要来自负债端。
前几年居民风险偏好下行,大量资金锁进三年期、五年期高息定存,银行付息成本被死死顶住。进入2026年,这批高息存款集中到期,置换成了利率低得多的新存款,负债成本实打实地压降,有力助攻净息差。
比如,邮储银行上半年的存款付息率已经降到0.98%,为净息差企稳奠定了坚实的基础;头部城商行的修复幅度更明显,部分选手环比回升达到5到8个基点。
净息差企稳导向的反馈,是利息净收入由降转增,进而拉动营收。
2026年上半年,42家上市银行利息净收入为 22231亿元,对比上年同期 20517亿元,增幅约为 8.35%;合计营收约3.14万亿元,同比增长7.42%;归母净利润约1.13万亿元。
超七成银行实现营利双增,不良贷款率稳步下行。
这一背景下,惠誉在10月27日把国有六大行的生存力评级(VR)集体抬了一格。
工行、农行、建行、中行的VR从“bbb”升至“bbb+”,邮储从“bbb-”升至“bbb”,交行从“bb+”升至“bbb-”。
03 更强的信用背书
前两重逻辑,更多是资本市场对银行传统框架的消化。
第三重逻辑,则是这轮行情里最容易被低估、也最强势的变量:国家信用正以一种更直接的方式,给银行资产负债表的两端同时注入确定性。
先看资产端。
10月1日起,居民购房贷款贴息政策在全国范围落地,中央财政首次针对商业性个人住房贷款实施贴息,贴息资金总规模不设上限,据实结算、应贴尽贴。
比起多放了多少按揭,这事对银行更大的意义在于按揭这笔资产的质量底线被财政资金托住了。月供负担减轻,随之零售资产质量改善,风险溢价自然收缩。
再看负债端。
9月底,央行把PSL利率从1.75%下调到1.5%,并把科技创新和技术改造再贷款额度从1.2万亿提到1.4万亿,支持比例从60%拉到100%。
PSL是央行给政策性银行的长期资金,利率下降,政策性银行向“六张网”和重点领域投放中长期信贷的成本就下来了。再贷款扩容,本质上是央行用低成本资金替银行分担了一部分风险定价的压力。
换言之,银行投放这类贷款时,背后有央行低成本资金分担压力,做起来心里有底,更安心。
最重量级的信号来自特别国债注资。10月,财政部完成1500亿元中央金融机构注资特别国债招标,全年3000亿元的注资计划正在落地,工商银行和农业银行各自获得700亿和1300亿元的认购额度。
财政出手往核心一级资本里注钱,相当于前置性的资本加固,既增厚大行的扩表空间,又增强抗风险缓冲。用大白话说:粮草先备足,后面才好放开手脚。
把这三件事摆一块儿看,脉络就很清楚了:财政贴息托住资产质量,PSL和再贷款压低负债与投放成本,特别国债充实资本力量,即银行经营的三张表——利润表、资产负债表、资本充足率表——在同一个时间窗口里,得到了国家信用的加持。
04 结语
回过头看,银行股这轮凶猛涨势,表面上是科技股回调后的资金再配置,骨子里其实是一场关于“谁在为确定性付费”的重新定价。
分红的稳健让市场看清了谁在真正赚钱,净息差的企稳让盈利修复从叙事变成了实数,国家信用的背书则把银行从“周期股”的叙事里往外拔了一截。
三重逻辑叠加,显著充盈银行股值得被高看(溢价)的底气。而资金比谁都诚实,也比谁都积极。
中信证券判断,银行板块正从“高股息防御资产”向“高确定性权益资产”重估。防御和确定,两字之差,估值的天花板被掀高了一层。
本文来自微信公众号“柒财经”,作者:十归,36氪经授权发布。
















