《哪吒2》“封神”之后,光线传媒净利暴跌98%
动画IP的红利盛宴终有落幕之时,曾经凭爆款撬动业绩天花板的光线传媒(300251.SZ),正迎来新的估值考验。
10月27日,光线传媒披露2026年第三季度报告,业绩同比大幅回落,核心源于去年同期《哪吒之魔童闹海》形成的高收入基数。中国企业资本联盟副理事长、中国区首席经济学家柏文喜认为,光线传媒正步入后哪吒周期,估值锚需要从“单片票房”切换到“IP年化”。前三季度,公司实现营收约6.58亿元,同比下滑81.79%;归母净利润约5012.26万元,同比下滑97.85%;扣非净利润约1071.93万元,同比下滑99.53%。
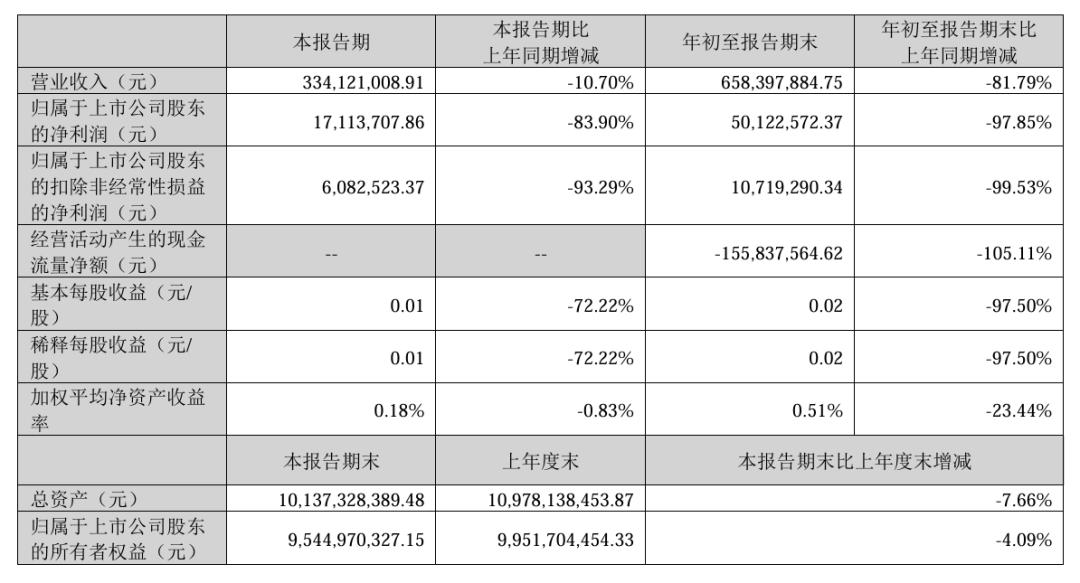
图源:光线传媒2026三季报截图
报告期内公司相关影片合计票房约81.55亿元,但票房和当期业绩兑现并不同步,受影视行业收入确认、成本摊销规则影响,利润转化存在时间差。前三季度经营活动现金流净额约-1.56亿元,反映行业前期投入大、回款滞后的特点。面对业绩周期压力,光线传媒正发力IP衍生品、艺人现场演出、产业投资等业务,搭建多元收入结构,弱化单一爆款对业绩的影响。
截至10月29日收盘,光线传媒报收于11.8元/股,总市值346亿元。
高基数下的业绩回落
影视行业天然带有强项目周期属性,光线传媒本次业绩波动正是这一特征的集中体现。影视公司的业绩曲线很难保持平稳,收益高度绑定重磅影片的上映与收入确认节奏,行业内不少同行都曾出现爆款年份利润大幅冲高、缺少头部作品年份业绩明显收缩的情况。2025年前三季度,《哪吒之魔童闹海》集中确认收入,形成极高利润基准。这部作品市场体量巨大,收益集中在该时间段确认,直接抬升了去年同期的业绩基准。
对比之下,2026年前三季度缺少同量级超级爆款,业绩承压也就成为必然。报告期内,公司投资、发行并计入本报告期票房的影片包括《不过是上班》《飞驰人生3》《惊蛰无声》《重返・狼群》(重映)、《大鱼海棠》(重映)、《想你了》《八仙!》《去你的岛》等,截至报告期末合计总票房约81.55亿元。票房体量在行业内并不小,但电影分账、成本摊销、收入确认存在时间差,票房不能直接等同于报表利润。
图源:罐头图库
单季度数据同样体现周期波动。2026第三季度公司营收约3.34亿元,同比下滑10.7%;归母净利润1711.37万元,同比下滑83.9%。据柏文喜分析,三季报大幅下滑本质上属于基数效应,不能简单理解为内容能力出现滑坡。他表示:“前三季度营收6.58亿(同比-81.79%)、归母0.5亿(同比-97.85%),因2025年《哪吒之魔童闹海》高基数。剔除联营企业投资收益拖累后,主业净利约1.42亿,内容能力没崩,只是没有同量级爆款接棒。”
从报表变动来看,营收下滑源于上年同期影视剧收入较多,营业成本同步减少52.74%。收入和成本具备匹配关系,上年同期头部大片集中确认收入,对应的制作成本同步结转;今年没有同等体量项目落地,营收和成本同步收缩。销售费用同比增长170.16%,来自业务拓展带来的营销投入。IP衍生品推广、线下演出落地、新片预热宣发,都需要配套营销资源,这也是公司布局新业务阶段必须承担的前期投入。投资收益同比减少179.96%,系联营企业收益变动;信用减值损失同比减少238.33%,因上年同期计提较多应收账款坏账。
资产负债表呈现主动收缩、调整结构的迹象:应收账款较上年末减少40.98%,得益于影视剧回款,过往影片的分账资金陆续收回,应收款项压降,资产质量有所优化;交易性金融资产下降56.84%,为赎回银行理财;其他流动资产、其他非流动资产大幅增长,主要用于购买短期及一年期以上定期存款。
图源:光线传媒官网截图
在缺少爆款支撑的阶段,光线传媒将部分闲置资金转向低风险存款类资产,资金策略趋于稳健,控制风险的同时,等待新一轮内容投入窗口到来。对于影视公司而言,现金储备是持续开发动画长片、孵化IP的底气,动画项目开发周期动辄数年,稳定的资金储备,能够支撑团队持续推进项目,避免因为短期业绩波动中断内容管线。
搭建IP变现矩阵
为对冲票房周期,光线传媒持续拓展IP长线变现路径,从一次性票房收入转向IP全生命周期运营。动画IP和普通院线电影最大的区别,在于它具备长期复用的潜力,一部影片下线之后,IP形象、故事设定依然可以持续开发。报告期内,线上店铺“光线小卖部”正式营业,衍生品线上渠道落地,为自有IP的商品售卖搭建稳定阵地。
依托《大鱼海棠》十周年,公司安排影片于2026年6月19日重映,新增IMAX 2D版本,同步开发衍生品、开展品牌授权合作;7月18日,线下唱演活动《大鱼海棠十周年重逢之夜》在上海举办。这套组合操作,把十年前的经典动画转化为重映、授权、线下演出并举的长线IP资产,是摆脱票房一次性变现思路的典型样本。过往很多动画影片上映结束之后,IP开发就随之停滞,价值一次性释放,而《大鱼海棠》的运营思路,是把沉淀多年的经典IP持续盘活,持续挖掘商业价值。
在柏文喜看来,动画公司的估值逻辑很难直接套用成熟稳定企业的静态PE框架。他表示:“影视动画不能用稳定PE,应看‘IP储备贴现+项目命中率+衍生变现’:哪吒级是5-10年一遇,后续用《大鱼海棠2》《姜子牙2》《去你的岛》等矩阵平滑波动,估值锚从单片切换到神话宇宙年化产出。”这意味着,想要平滑业绩波动,依靠的是持续扩充的IP储备、稳定的项目产出命中率,以及衍生品、授权、线下活动等长尾变现渠道。后续《大鱼海棠2》《姜子牙2》《去你的岛》等项目如果能够陆续落地,就可以形成IP矩阵,分散单一项目成败带来的冲击,让IP价值从单次票房爆发,转向长期稳定的年化产出。按照这一逻辑,衍生品、游戏、剧集等长尾业务不再依附于单次票房,而是延展IP生命周期、放大IP全生命周期价值(LTV)的重要抓手。
图源:光线传媒官网截图
艺人经纪业务也在拓宽变现边界,跳出传统商务代言。报告期内,以艺人演唱会为代表的现场演出持续落地,品牌合作资源拓宽,艺人IP衍生品逐步丰富,形成演艺、商务、个人品牌、衍生品多轮驱动的收入结构。和传统影视经纪只依靠影视片酬、商务广告不同,现场演出现金流回款更快,受电影项目周期影响更小,可以作为稳定的补充收入来源。
动画是光线传媒的核心竞争力。报告期内,参投动画《八仙!》7月18日上映;光线动画自制首部动画电影《去你的岛》8月7日上映,衍生品同步在光线小卖部发售,标志内部动画制作产能正式落地。长期以来,彩条屋是光线动画内容的核心招牌,而光线动画产能落地,代表公司自制动画的生产能力进一步夯实,后续动画项目持续制作推进,彩条屋与光线动画组成内容储备双引擎,并行推进不同风格、不同定位的动画项目,丰富动画内容梯队。
关于AI在动画生产中的应用边界,柏文喜认为,AI真实边界在概念图、分镜、中间帧、预览、宣发素材,能压缩30%-40%周期、降20%-35%成本,但不替代创作决策。衍生品/游戏/剧集短期难完全对冲票房波动,但能把单IP LTV从“1次票房”拉到“10倍长尾”。
具体而言,AI工具正在重塑动画工业化的生产流程,在概念图绘制、分镜迭代、中间帧生成、预览成片、宣发物料制作等环节,能够有效压缩制作周期、控制制作成本。但AI更多是生产端提效降本的工具,无法替代剧本构思、角色塑造、叙事打磨这些核心创作决策。衍生品、游戏、剧集等长尾业务,短期还很难完全对冲院线票房的巨大波动,但可以显著拉长IP的商业生命周期,把IP价值从单纯依靠一次票房释放,拓展成多轮、多年的持续变现。爆款的诞生,最终还是依靠持续的内容打磨,工业化工具只是降低生产端的门槛和成本,不能保证爆款的产出。
图源:罐头图库
产业投资方面,光线传媒围绕游戏、衍生品、番剧、短视频、短剧赛道,新投资设立十余家主体,完善内容生态、强化板块协同。IP的多元变现,需要外部产业链伙伴配合,布局上下游主体,能够打通IP从影片到游戏、短剧、周边的转化链路,降低外部合作的沟通成本。储备端,《活色生香》已于10月1日上映;《第十七条》《三心两意》《四十四个涩柿子》《女字旁》《谋杀者的告白》等已拍摄或制作完成。网剧业务上,《春日宴》改编权对外转让,光线传媒艺人担任该片主演,实现IP授权与艺人业务联动,一份IP版权,同时撬动版权收入、艺人演艺收入,最大化IP资源利用率。
图源:光线传媒官网截图
长线投入的利弊权衡
光线传媒股权结构集中,光线控股持股37.4%,王长田为实控人;杜英莲、王牮、王洪田等亲属分别持股,前十大股东多名席位由实控人家族占据,控制权稳定。和部分无实控、股权分散的同行相比,这一结构利弊分明。利好在于,动画IP投入周期漫长、回报慢,稳定控制权可以保障长线投入不受短期业绩扰动,从容布局IP培育、动画产能建设。动画项目开发周期长、前期烧钱、结果不确定性高,如果管理层频繁变动,很容易中断长期IP管线。压力在于,市场对公司的价值判断始终绑定头部爆款产出节奏,缺少现象级作品时,业绩与估值同步承压,很难摆脱“成也爆款、败也爆款”的固有认知。
在赛道选择上,据柏文喜分析,光线传媒不会收缩动画管线,反而会维持高投入、控参投比例、用AI提产能(目标年4-5部),同时用轻资产模式扛周期。也就是说,光线传媒没有选择收缩动画管线避险,而是维持动画赛道的高投入,同时调整参投比例,依托工业化工具提升整体产能,搭配轻资产的业务模式对冲行业周期风险。依靠工业化提升产能,用多元变现和轻资产投资组合,分散单个项目失败的冲击。动画赛道本身容错率低,单部动画投入巨大,一旦市场反馈不及预期,亏损压力很重,通过参投、联合开发、IP授权等轻资产模式,能够控制单个项目的资金风险。
图源:罐头图库
从《大圣归来》到《哪吒之魔童闹海》,光线传媒依托彩条屋深度参与国产动画崛起,但长期受爆款周期约束。前三季度经营现金流-1.56亿元,直观体现影视项目前置投入大、回款不确定的痛点。当前国产动画赛道竞争加剧,越来越多公司入局动画长片,观众审美持续提升,复刻哪吒级爆款难度持续抬升。衍生品、线下演出、艺人业务、产业投资的布局,本质是降低票房依赖的“去周期化”尝试。新业务尚处培育期,短期业绩贡献有限,能否平滑盈利曲线仍有待长期验证。
这家动画见长的内容公司,正在告别押注单片爆款的旧路径,转向IP长线运营叠加多元变现的新框架,试图在爆款依赖与业绩稳定之间寻找平衡。对光线传媒而言,后哪吒周期的核心命题,就是把IP故事转化为可持续、可验证的现金流。
本文来自微信公众号“野马财经”,作者:野马财经,36氪经授权发布。
















