广州专业视听企业冲刺IPO,曾服务大唐不夜城,估值约52亿元
近期,一家来自广州的专业视听企业走到了上市关口。
格隆汇获悉,上交所官网显示,广东保伦电子股份有限公司(简称“保伦电子”)主板IPO申请于10月27日过会,并已提交注册,公司此次上市由广发证券担任保荐人。
公司于5月13日获受理,6月3日进入问询,8月20日、9月23日先后回复首轮和第二轮问询,从受理到过会不足半年。审议会议上,上市委现场问询了经营业绩稳定性、“先款后货”结算模式的商业合理性与收入确认内控等问题。
01 专注于声光电视讯系统解决方案领域,估值约52亿元
保伦电子成立于2008年7月,2023年1月整体变更为股份公司,总部位于广州番禺。
公司由朱正辉、张常华、赵定金三人共同创办。本次发行前,三人通过直接及间接的方式,合计控制公司86.74%的表决权,为共同实际控制人。
朱正辉出生于1962年11月,大专学历,现任公司董事长;张常华出生于1958年11月,大专学历,现任副董事长;赵定金出生于1972年2月,本科学历,现任董事、总经理。
值得一提的是,2025年11月,好莱客(603898.SH)董事长兼总经理、好太太(603848.SH)董事长沈汉标以14.16元/股受让张常华所持1%股份、耗资5200万元,对应公司整体估值52亿元。
此外,保荐人广发证券旗下广发信德管理的五支基金及员工跟投平台、广发乾和合计持有公司约2.45%的股份。
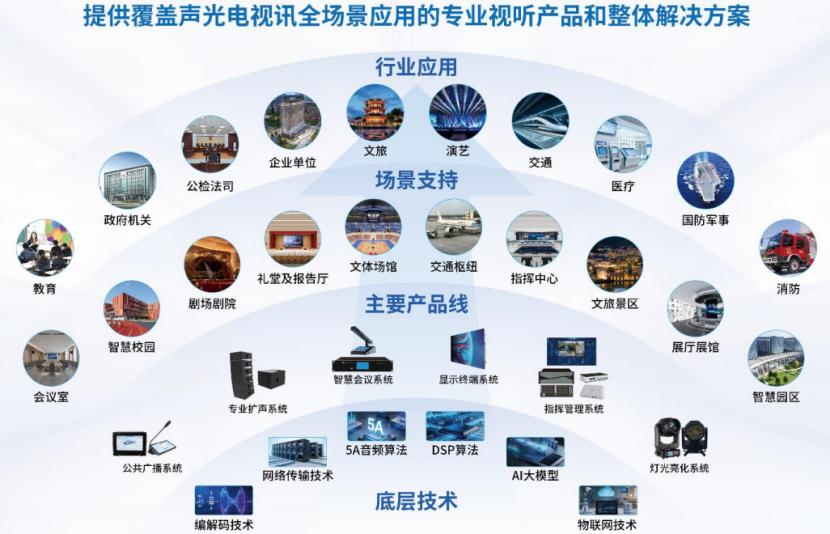
保伦电子是一家“声、光、电、视、讯”系统解决方案提供商,产品覆盖公共广播、专业扩声、智慧会议、显示终端、指挥管理、灯光亮化六大品类,覆盖音视频信号的输入、处理、传输与控制全环节。
公司产品面向教育、政府机关、公检法司、企业、文旅等领域,落地于会议室、智慧校园、剧院、文体场馆、交通枢纽、景区等场景。
项目案例方面,北京冬奥会、第十五届全运会、中国-中亚峰会、西安大唐不夜城、北京大兴机场都用过它的设备与方案。
从收入构成看,2025年智慧会议系统占25.36%、专业扩声系统占25.06%、公共广播系统占23.20%,三大品类合计约四分之三;显示终端、指挥管理、灯光亮化系统分别占12.49%、6.88%和5.76%。
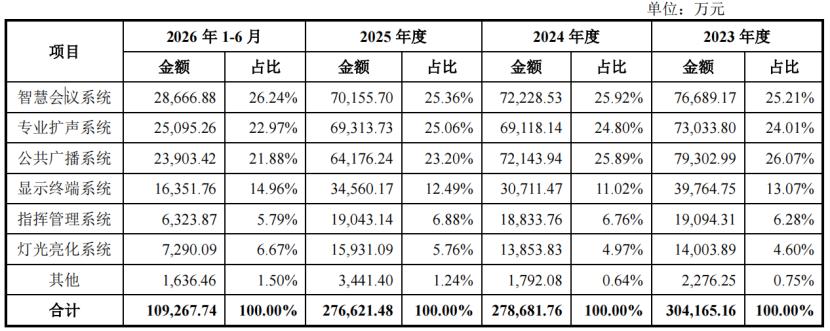
主营业务收入按产品类别划分,来源:招股书
本次IPO,保伦电子此次冲击上市拟募集资金约11.48亿元。
其中,5.75亿元投向总部研发中心升级建设,2.69亿元投向专业音视频配套设备及电子元器件生产基地建设,1.47亿元用于产业园生产线智能化升级改造,1.56亿元用于总部运营中心及信息化建设。
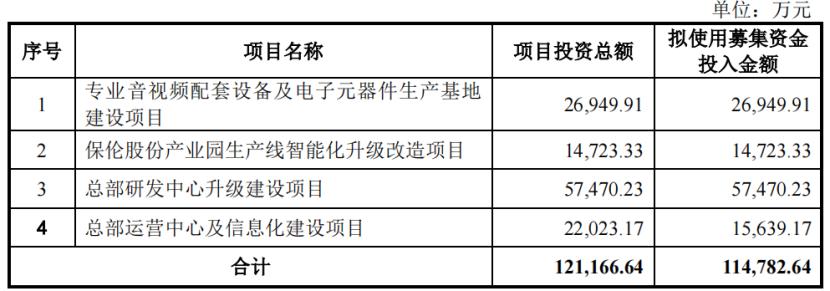
募投项目及资金用途,来源:招股书
02 收入连降两年,存货规模保持在较高水平
作为教育、政务信息化产业链上游的设备商,保伦电子的业绩与地方财政投入的松紧密切相关。
2023年度、2024年度、2025年度和2026年1-6月(报告期),公司营业收入分别为30.43亿元、27.88亿元、27.68亿元和10.93亿元,2024年、2025年同比分别下降8.36%和0.74%;归母净利润分别为5.89亿元、4.13亿元、4.24亿元和0.86亿元。
公司在首轮问询回复中解释,2024年以来地方财政压力阶段性增大,政府部门、事业单位类采购流程放缓,行业需求出现阶段性回落;2025年收入降幅明显收窄,净利润已企稳回升。
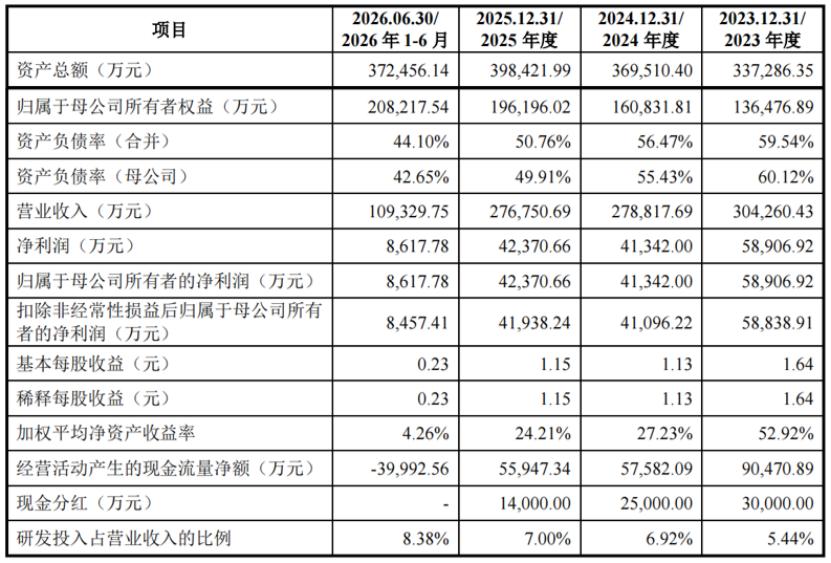
主要财务数据和财务指标,来源:招股书
招股书(注册稿)披露,2026年1-9月公司实现营业收入19.60亿元、同比增长1.02%,净利润2.45亿元、同比增长3.43%;
公司预计2026年全年营业收入28亿元至29亿元、同比增长1.17%至4.79%,归母净利润4.3亿元至4.5亿元、同比增长1.49%至6.21%。
2023年至2025年,保伦电子的综合毛利率分别为56.49%、56.42%、54.88%,高于淳中科技、魅视科技、艾比森、浩洋股份四家可比公司的平均值;仅低于以分布式产品为主、毛利率更高的魅视科技。
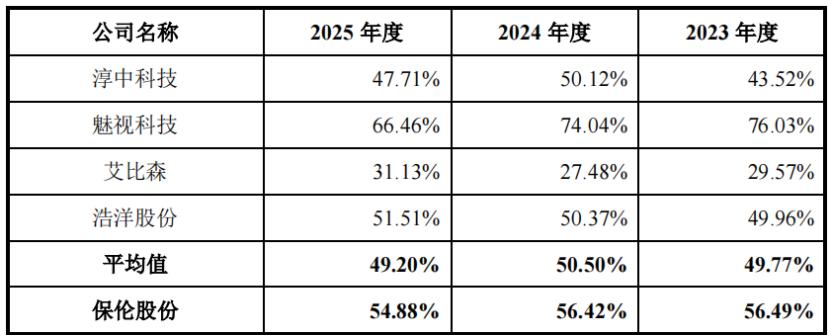
公司及可比公司综合毛利率情况,来源:问询回复
公司以面向集成商销售为主,辅以贸易商、ODM及少量终端直销,因此客户较为分散,报告期各期前五大客户收入占比仅11.12%、7.77%、6.36%和7.11%,伟仕佳杰、神州数码、翰林汇、中国电信、联强国际等是主要客户。
公司与下游普遍“先款后货”结算,应收账款账面价值仅0.81亿元、0.56亿元、0.57亿元和0.76亿元,占流动资产的比例不足3.1%;
不过,公司存货规模保持在较高水平,各报告期末存货账面价值分别为5.01亿元、5.67亿元、4.98亿元和6.60亿元。占流动资产的比例分别为 18.68%、20.81%、17.12%和 25.37%。
研发方面,截至2026年6月底,公司员工总数5237人,其中研发人员793人、占比15.14%。
报告期各期公司研发费用分别为 1.65亿元、1.93亿元、1.94亿元、9165万元,占营业收入的比例分别为5.44%、6.92%、7.00%和8.38%。
现金流层面,报告期内公司经营活动现金流净额分别为9.05亿元、5.76亿元、5.59亿元和-4亿元。2026年上半年转负,主要系上半年为销售淡季、回款较少,而备货采购、薪酬税费等支出较多。
截至2026年6月末,公司账上现金及现金等价物约15亿元,资产负债率44.1%。
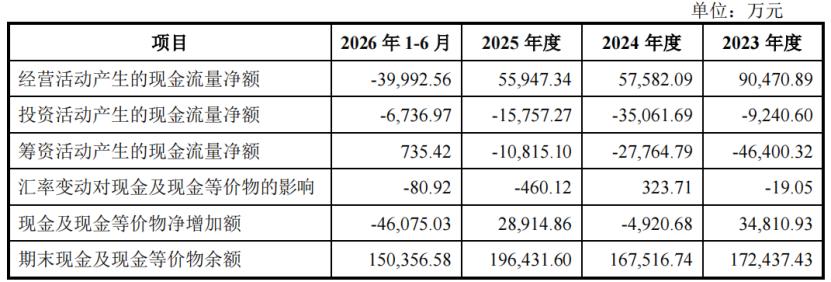
现金流量表情况,来源:招股书
值得注意的是,报告期内公司现金分红不小。2023年至2025年三年累计分红6.90亿元,约占同期归母净利润的48%。
不过与常见的“分红+补流”组合不同,公司本次募投全部投向生产基地、产线改造、研发中心与运营中心,未包含补充流动资金项目。
03 全球市场规模超3000亿美元,格局分散尚未出现绝对龙头
专业视听行业是以音视频信息的输入、处理、传输、呈现为核心,面向非家用领域专业化需求的综合性产业。
技术方面,集成声学、光学、电子、视频、通信等技术模块,支撑专业扩声、专业显示、视讯会议、沉浸式演艺、指挥调度、智慧课堂、应急联动等应用,最终服务于教育、政务、文旅、医疗、交通等众多行业。
从产业链看,行业上游是芯片、PCB、电子元器件、结构件等基础组件供应商;
中游是产品及解决方案提供商,以及系统集成商、贸易商和经销商;保伦电子就位于产业链中游。
下游覆盖政府机关、企事业单位及各行业用户,广泛应用于智慧政务、智慧教育、智慧交通、智慧医疗、文旅演艺等场景。
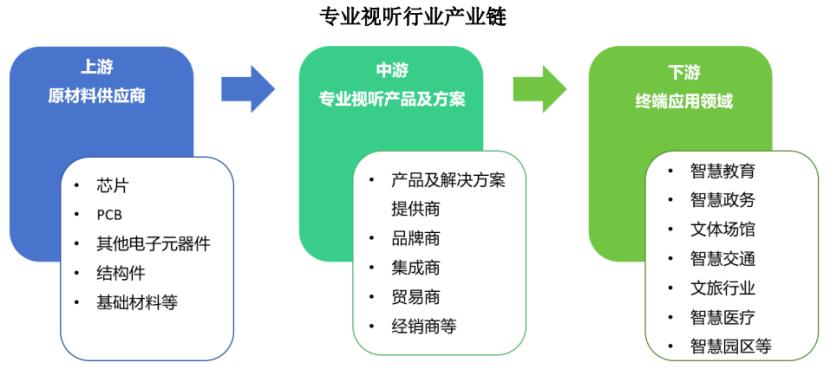
专业视听行业产业链,来源:招股书
市场规模方面,根据AVIXA(美国音视频与集成体验协会)数据,2023年全球专业视听行业市场规模为3066亿美元,预计2028年将超过4000亿美元,年均复合增长率5.56%;
中国市场2023年约715亿美元,预计2028年达975亿美元,年均复合增长率6.40%。
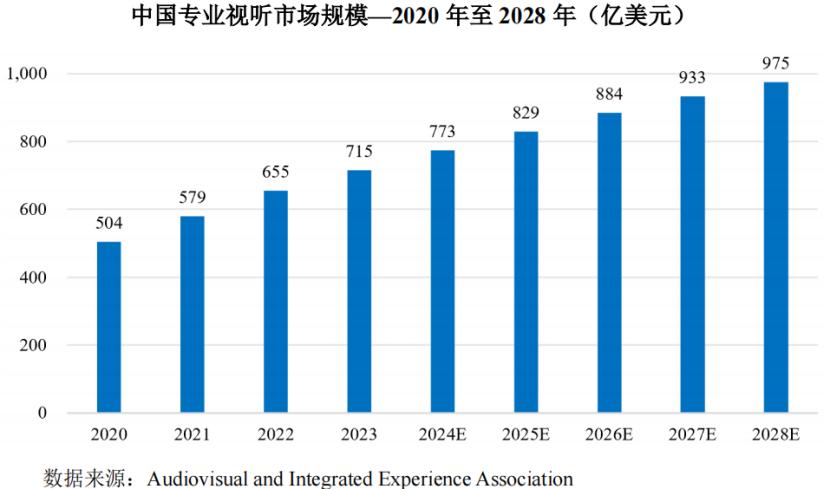
全球及中国专业视听市场规模,来源:招股书
该行业的下游需求与财政投入、数字化进程深度绑定。
教育领域,《教育强国建设规划纲要(2024-2035年)》明确财政性教育经费支出占GDP比例不低于4%,2025年国家一般公共预算教育支出达4.34万亿元,共研产业咨询预计中国教育信息化行业规模将从2024年的超5000亿元增至2031年的6912亿元;
政务领域,IDC预计中国数字政府市场规模将从2024年的约1513亿元增至2028年的2134亿元、年复合增长率9.4%。
竞争格局方面,呈现“国际品牌盘踞高端、国内企业深耕本土”的格局。
全球市场上,L-Acoustic、哈曼、博世、舒尔等国际头部企业凭借技术与品牌积累占据高端细分领域,中国企业在全球市场的份额相对较低;
国内市场上,本土企业凭借渠道、本地化服务和性价比占据通用及大众商用市场的主要份额,行业需求分散、定制化程度高,集中度较低,尚未出现绝对主导厂商。
国内主要参与者包括淳中科技、魅视科技、苏州科达、艾比森、利亚德、浩洋股份、大丰实业等上市公司,以及迪士普、台电、锐丰音响、音王电声等非上市企业。
放在同业里看,2025年保伦电子27.68亿元的营业收入在8家专业视听主要上市公司中排第3位,前两位是利亚德的70.64亿元和艾比森的41.58亿元。
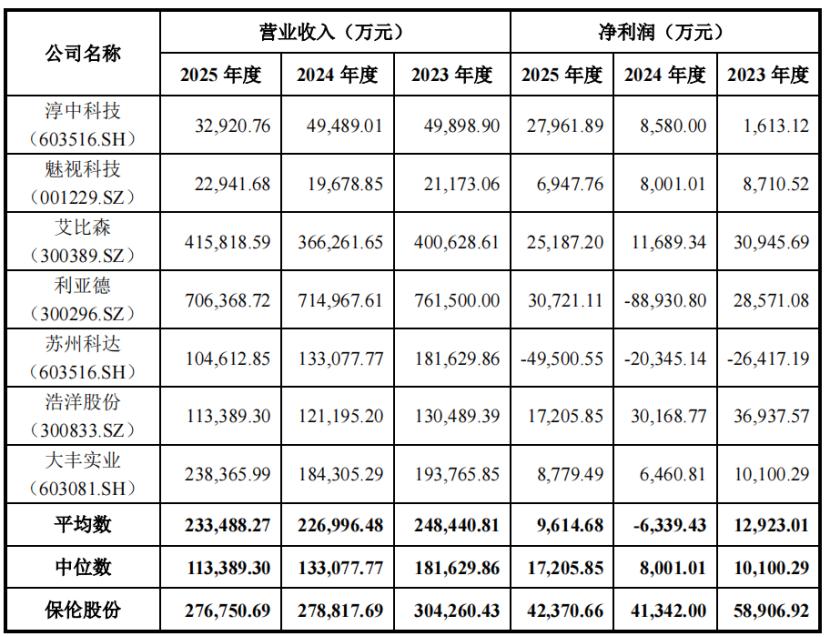
同行业可比公司经营情况对比,来源:问询回复
总之,这个行业的天花板和它的“慢变量”同样明显。全球市场年均增速只有5%出头,中国也仅6.4%,且需求与财政支出强相关;保伦电子自身毛利率已连续三期走低,上市委过会时仍现场追问业绩稳定性。
本文来自微信公众号“格隆汇新股”,作者:发哥说新股,36氪经授权发布。
















