登临科技港股IPO:经营承压处,正是突围起笔时
据市场公开信息显示,苏州登临科技股份有限公司(下称"登临科技")已于10月25日通过香港主板上市聆讯,拟以18C章特专科技公司身份登陆港股,由中信证券、中信建投国际、中银国际担任联席保荐人。
登临科技成立于2017年,主打自研GPGPU(通用图形处理器)设计架构,做的是当下国产替代叙事中最硬核的一门生意——AI算力芯片。而登临科技选择的上市路径本身就传递了积极信号:18C章未商业化公司,这是一条专门为"高研发、低收入、未盈利"硬科技公司开的通道。
也正因为走了这条通道,登临科技的招股书一摊开,摆在台面上的财务数字并不"漂亮":连续三年净亏损,经营现金流持续为负,债务在往绩记录期后明显攀升,前五大客户贡献了八成以上收入。市场对其经营基本面的质疑,基本都围绕这几项展开。
客观来看,这些质疑都有报表出处,不是空穴来风。对于即将接受公众投资者检验的登临科技而言,质疑是好事,能让市场更全面了解公司经营状况。
但问题在于,登临科技的基本盘并非只有承压的一面,经营扎实的另一面更值得我们细读。收入三年复合增速约147.6%,毛利率从34.4%一路抬到50%上下,2026年前四个月收入2亿元、已超2025年全年,经调整净利润率先转正。这些都是登临科技不应被忽视的经营亮点,也都是公司实打实做出来的。
三年累亏9.1亿:一张"研发先行"的行业通行证
质疑声中分量最重的一条是亏损。2023年至2025年,登临科技年内亏损分别为3.32亿元、2.97亿元和2.81亿元,三年累亏约9.1亿元;同期经营活动现金净流出分别为2.5亿元、1.93亿元和2.95亿元。单看这组数字,确实不轻松。
但更深一层分析,登临科技亏损的最大来源不是经营性失血,而是研发投入。2023年至2025年,其研发费用分别为2.58亿元、2.48亿元和2.38亿元,其中2023年研发费用是当年收入的9.2倍。
换句话说,登临科技报表上的亏损,大头是公司主动"花"在芯片架构迭代和软件栈建设上的钱,而不是产品卖不出去"亏"出来的钱。
截至最后实际可行日期,登临科技278名全职员工中近七成为研发人员,往绩记录期间核心研发人员留任率100%,手握95项已授权专利和43项注册版权。这些投入沉淀下来的宝贵资源,虽不在当期利润表里,但在资产负债表的另一端。
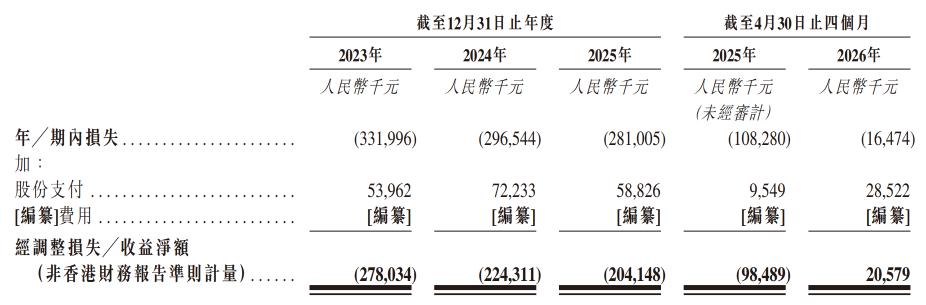
亏损中还有一块明显的非现金扰动。2023年至2025年,公司以股份为基础的薪酬开支分别为0.54亿元、0.72亿元和0.59亿元,这笔费用不产生任何现金流出。若把这项加回后,登临科技的经调整净亏损分别为2.78亿元、2.24亿元和2.04亿元,三年收窄26.5%。
更关键的是拐点已经出现,2026年前四个月,公司经调整净利润为0.21亿元,率先转正,同期法定口径净亏损也从上年同期的1.08亿元大幅收窄84.8%至0.16亿元。
把登临科技亏损放到行业里看,甚至算不上"重"。国产GPU赛道过去两年的资本化进程给出了一份清晰的对照表:
寒武纪2022年至2024年分别亏损12.56亿元、8.48亿元和4.52亿元,上市五年持续亏损,直至2025年才实现首个盈利年度,归母净利润20.59亿元,从科创板上市到2025年首次实现年度盈利,寒武纪整整走了五年;
2025年12月登陆科创板的摩尔线程,2022年至2024年累计亏损超过52亿元,2022年研发费用率是营业收入的24倍;
还有同在2025年12月上市的沐曦股份,三年累计亏损超30亿元,招股书测算的盈亏平衡时点最早也要到2026年,但其上市首日开盘股价大涨568.83%,开盘市值即突破2800亿元。
资本市场对"研发先行、利润后到"这一国产算力商业模式的定价逻辑,其实早已跑通。登临科技三年9.1亿元的累计亏损和逐年收窄的曲线,放在这份名单里,是共性而非个案,且亏损收窄的节奏在同业中并不落后。
真正值得紧盯的是亏损收窄靠什么实现。登临科技的路径是收入增长和经营杠杆,而不是砍研发,公司明确表示转亏为盈的计划不靠削减研发开支推动。2026年前四个月,公司研发费用率已从2023年的924.8%降至32.4%,分母做大带来的费用率摊薄,才是登临科技作为硬科技公司最健康的减亏方式。
收入体量与客户集中度:易被忽略的三个事实
第二条质疑指向收入。2025年全年登临科技实现收入1.71亿元,绝对体量不大;2025年前四个月收入只有579.6万元;前五大客户收入占比连续三年超过83%,2026年前四个月又爬升到90.4%。"盘子小、波动大、靠大客户",是这条质疑的概括。
但更深一层来看,上述质疑声背后有三个易被忽略的事实需要补进来。
其一是季节性叠加一次主动的供应链切换。
登临科技的下游以大型企业和政府机构为主,采购和验收集中在下半年,第三、四季度是交付高峰,这与半导体行业的典型节奏一致,年初数月的收入基数天然偏低。
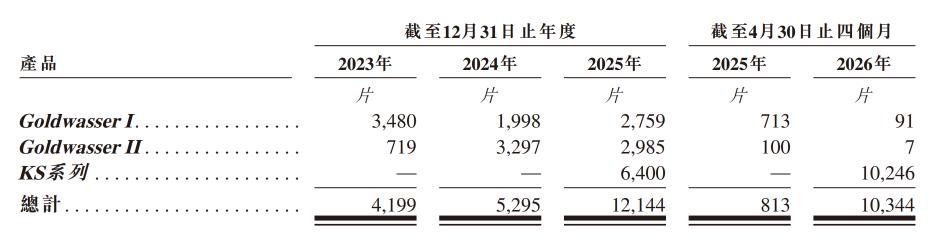
更重要的是,2025年上半年公司做了一次主动选择。为降低长期供应链风险,其产品出货主要依靠海外代工芯片的库存,而切换至国内代工的第二代芯片当时正处于流片、验证及认证阶段,出货节奏被暂时压住,部分收入递延。到2025年下半年,国产供应链转稳、绝大部分验证完成,出货在年末恢复,比如,KS系列2025年3月才推出,当年就卖出6400片。
这是登临科技一次用短期收入换供应链安全的战略性动作,因此代价和收益都需要客观看待。
其二是放量的斜率已经兑现。
2026年前四个月,登临科技实现收入2亿元,同比增幅3355.2%,四个月干完了2025年全年的量还多出近3000万元;GPGPU总销量从上年同期的813片升至10344片,其中KS系列出货10246片,贡献1.66亿元收入。管理账目显示,2026年前五个月公司收入和毛利均较上年同期继续大幅增加。登临科技收入的"低基数"叙事,正在被最新的经营数据改写。
其三是客户结构的另一面。
登临科技客户集中度确实高,但方向在稀释。其前五大客户占比已从2023年的98.4%降至2025年的83.0%;客户总数从2023年的9家增至2025年的67家,往绩记录期间及直至最后实际可行日期累计服务客户125家,公司还计划在全国范围内新增150至200家客户。
此外,集中度的另一面是公司应用场景的换道。登临科技企业私有云收入占GPGPU产品收入的比重从2024年的33.5%升至2025年的79.9%、2026年前四个月的83.0%,替代智慧城市成为第一大场景;2025年公司约7.0%的收入已来自新加坡客户,海外收入实现零的突破;2025年11月,公司还签下一单GPU250-ARCH架构授权合同,把自研架构以IP授权方式输出,该业务毛利率超过95%。
客户集中是行业爬坡期的常态,关键是客户池在不在扩大、场景在不在迁移,这两个问题,登临科技上述给出的答案,显然都是肯定的。
再把镜头拉到行业坐标系,登临科技卡住的位置并不差。
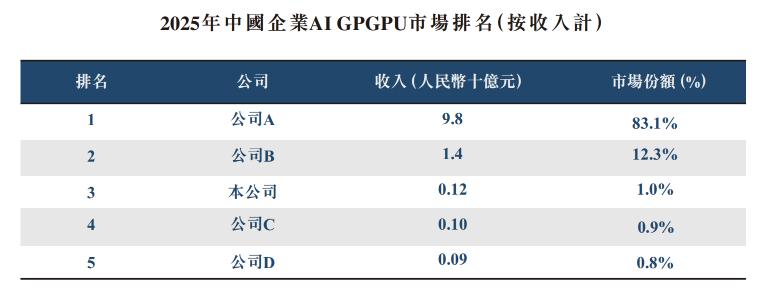
据弗若斯特沙利文数据,中国企业AI GPGPU市场规模由2021年的19亿元增至2025年的118亿元,复合年增长率58.1%,预计2030年将达1085亿元,2026年至2030年复合增速进一步升至61.3%;按2025年收入计,登临科技在这一细分市场排名第三。
与此同时,英伟达在中国AI计算芯片市场的份额已从2025年的约48.5%跌至2026年上半年的约37.7%,国产替代的窗口正开着。在一个年均六成增速的市场里排进前三,登临科技1.71亿元的收入体量是起点,但绝不是天花板。
债务与毛利率:"被动失血"与"主动备货"
第三条质疑集中在资产负债表。登临科技债务总额由2025年末的5.33亿元增至2026年8月末的9.87亿元,八个月增幅85.1%;应收账款从2024年末的0.39亿元增至2026年4月末的2.67亿元;毛利率2025年微降0.7个百分点,2026年前四个月又较上年同期有所回落。
先看债务的用途。公司借款增加对应的是KS系列的备货和营运资金,2025年登临科技月均现金消耗0.28亿元,相当一部分投向供应链预付款,这是fabless模式下的行业特性,即,晶圆代工和封测环节生产周期长、需预先下单并承诺最低采购量,现金流出天然早于收入确认。
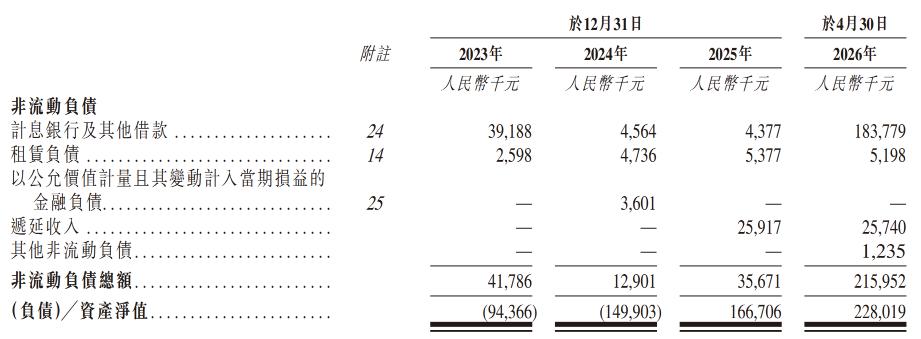
债务攀升的另一面是安全垫同步加厚。截至2026年4月末,登临科技账上现金及现金等价物4.49亿元,已承诺但未动用的银行融资7.93亿元;到8月末,未动用银行融资进一步增至18.7亿元。同期流动比率从2023年末的0.5倍修复至1.6倍,资产负债结构从2024年末的净负债1.5亿元转为2026年4月末的净资产2.28亿元。登临科技杠杆在上行,但流动性的底子是在变好,而不是变坏。
应收和存货两项周转指标的走势更能说明经营质量。公司的应收账款周转天数从2023年的233天降至2024年的139天,2025年因给予部分大客户90天信用期略回升至178天,2026年前四个月已降至122天;截至2026年10月14日,4月末公司应收账款中已有40.7%完成期后结算。存货周转天数更是从2023年的1117天连续大幅降至149天。
两条曲线一起往下走,说明登临科技营运资金管理在真实改善,而非报表修饰。至于应收账款的绝对增长,公司对应的客户以政府、国企和大型企业为主,信用等级高但审批链条长,账期是To B生意签订合同时本就写进去的商业条款,属于行业惯例。
毛利率的回落则需要拆开看。2026年前四个月公司毛利率50.9%,较上年同期的58.7%回落,主因是DRAM市场价格大幅上涨抬高了单位成本,要知道,存储涨价是2025年以来全行业的共性压力,而非登临科技一家的定价失守。另一因素是KS系列处于量产第一年,良率和规模效应尚在爬坡。
横向看,登临科技约50%的毛利率,在国产GPU阵营中已属相当能打的水平,摩尔线程2022年毛利率一度为负,靠多代产品迭代如今才逐渐爬升至65%左右。更值得注意的是,随着KS系列良率爬坡和下一代架构推出,登临科技毛利率还有上行空间,且公司毛利率从2023年的34.4%抬升至今的趋势并未破坏。
结语
把三组承压指标各自放回坐标系,登临科技的经营底色更真实:亏损的大头是主动加码的研发投入和非现金的股份支付,经调整口径已在2026年前四个月率先转正;收入体量小是爬坡期的起点状态,最新的放量斜率、客户池扩张和场景迁移都在往上走;债务攀升对应的是KS系列备货的营运资金占用,而现金池、银行授信和周转效率同步在修复。
从2017年创立到如今通过港交所聆讯,登临科技用八年时间走完了架构自研、三代产品迭代和商业化验证的第一程,把毛利率从34.4%做到50%以上,把经调整亏损率从收入的近十倍压缩到转正。在国产算力替代这条厚雪长坡赛道上,登临科技较为稳健的经营成色,值得市场给予更多耐心。
本文来自微信公众号“Hension”,作者:Hension,36氪经授权发布。
















