寅家电子赴港IPO:高速扩张下累亏2.86亿,盈利困局何解?
近日,上海寅家电子科技股份有限公司(下称"寅家电子")正式向港交所主板递交上市申请,独家保荐人为国泰君安融资。这是2025年以来智能驾驶公司赴港上市潮中,最新加入的“排头兵”。
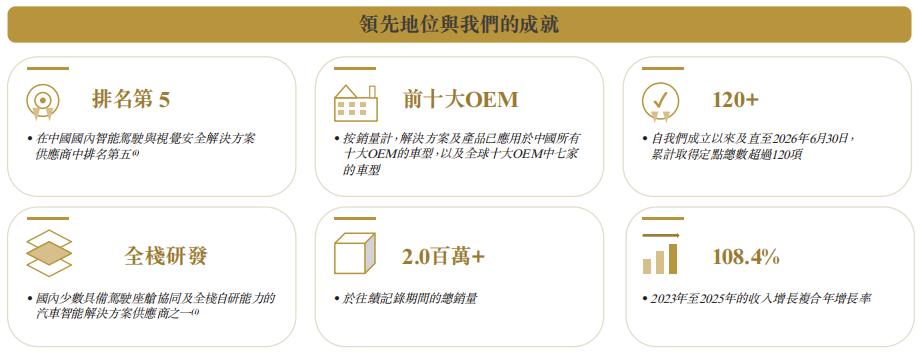
招股书披露的数据颇有张力。2023年至2025年,寅家电子收入从1.11亿元增至2.29亿元、再到4.81亿元,复合年增长率108.4%;2026年上半年收入3.36亿元,同比增长164%。
按2025年收入计,寅家电子在中国智能驾驶与视觉安全解决方案市场排名第九,在国内供应商中排名第五,且是前十榜单中当年收入增速最快的一家,增速约100%。
但同一份招股书也写着另一组数字:2023年、2024年、2025年,公司净亏损分别为0.47亿元、1.08亿元、0.96亿元,2026年上半年再亏0.35亿元,三年半累计亏损约2.86亿元。经营活动现金流在报告期内从未转正,仅2026年上半年就净流出1.10亿元,超过2025年全年的流出额。
当然,寅家电子递表的时间点,恰逢行业最热闹也最残酷的阶段。2025年2月,比亚迪以"天神之眼"将高阶智驾下探至7万元级车型,"智驾平权"随之而来的是整车厂对供应链更极致的成本挤压。同年,赛目科技、博泰车联等一批智驾公司密集登陆资本市场,头部效应开始显形。
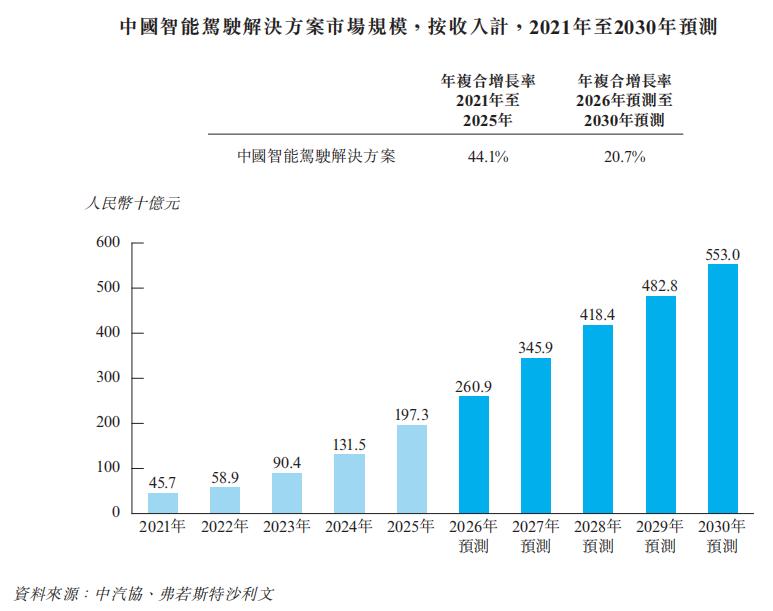
政策端,2025年末国内发放首批L3级有条件自动驾驶车型准入许可,市场仍在扩容——弗若斯特沙利文预计,中国智能驾驶解决方案市场规模将从2025年的1973亿元增至2030年的5530亿元。
蛋糕在变大,分蛋糕的方式却在变差。这引出几个绕不开的问题:收入连续翻倍的寅家电子,为什么始终赚不到钱?2026年上半年经调整净亏损率已收窄至1.1%,盈亏平衡拐点真的到来了吗?而在净负债3.36亿元、一年内到期借款3.82亿元的资产负债表上,这次IPO到底是一次扩张融资,还是一场不得不完成的自救?
一、寅家电子的生意经,股东成色十足
寅家电子2013年成立于上海,创始人陈寅仁在国际电子及汽车行业有超过22年的从业经历。公司最早靠全景环视系统的视觉感知产品起家,2014年至2016年间成为一家国际高端汽车品牌的视觉感知供应商。
此后,寅家电子逐步建立起名为VT-Navigara的技术平台——一套以算法为基础、软硬件一体化的基础设施,向上支撑智能驾驶(VT-Pilot)、智能座舱(VT-Cockpit)和机器人(VT-Robotics)三条产品线。2024年,公司被工信部认定为国家级专精特新"小巨人"企业。
寅家电子的生意逻辑也并不复杂:向整车厂和一级供应商销售软硬件一体的解决方案和产品,比如AEB自动紧急制动、自适应巡航、自动泊车、舱内监控DMS、电子外后视镜CMS等,部分软件以SDK或许可形式单独收费。
公司产品定价,采用的是成本加成法——参照成本加上合理利润率确定基准价,再根据市场竞争、订单量与客户谈判调整。这个定价模式决定了寅家电子的盈利天花板:议价权握在客户手里。
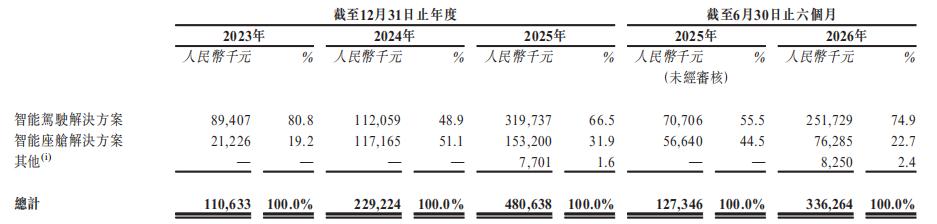
从收入结构看,智能驾驶是其当之无愧的王牌。2025年该板块收入3.20亿元,占总收入的66.5%;销量从2023年的13.04万套增至41.62万套,每套平均售价从685.8元一路涨到2026年上半年的889.5元,量价齐升。
另据招股书显示,报告期内公司累计获得定点超过120项,中国销量前十大整车厂均有车型搭载寅家电子产品,全球前十大整车厂中也有七家的车型在用。
智能座舱是第二块业务,2025年收入1.53亿元,占比31.9%,主要靠2024年4月收购成立于1981年的上海宇宙电器70.11%股权获得,毛利率长期偏低。
第三块业务是2025年11月才推出的无人机低空经济解决方案,2026年上半年收入825万元,占比2.4%,尚处在起步叙事阶段。
股东名单是寅家电子身上一个鲜明的特征。控股股东为陈寅仁及其一致行动人,通过稳捷芜湖、上海陛捷、稳正贽诚合计控制约48%股权,三方在2026年9月14日——递表前两周——签署了一致行动协议,把控制权捆扎整齐。
外部股东则国资成色十足:深创投系(SCGC、上海红土)、深圳高新投、东方富海、交通银行旗下的交银资本、阿里系上市公司汇通达网络(9878.HK)、A股公司景兴纸业,以及芜湖繁昌、苏州相城、重庆荣昌、四川天府、淮北、平湖、桐乡乌镇等一大批地方政府产业基金。这类股东结构在当下的硬科技IPO里越来越常见:产业资本站台,地方国资捧场。
更值得注意的是其估值的爬升节奏。招股书披露,2020年12月A轮投后寅家电子估值2亿元,2023年B轮投后5.6亿元,B+轮约8亿元;2026年4月C轮投后估值11亿元,而仅仅两个月后的6月,Pre-IPO轮投后估值直接跳到27.8亿元,翻了一倍多。
二、经营基本面喜忧参半,问题出在哪?
寅家电子最刺眼的问题,不是亏损本身,而是亏损与收入之间的背离。
2024年是理解寅家电子的一把钥匙。当年收入翻倍至2.29亿元,净亏损却从上年的0.47亿元扩大到1.08亿元,亏幅远超收入增幅。
拆开看,拖累来自三处:一是收购上海宇宙带来的客户关系摊销,2024年和2025年分别吃掉0.14亿元和0.18亿元利润,且这项摊销未来数年仍将持续;二是收购后行政团队扩充,行政开支从0.21亿元猛增至0.46亿元;三是为营运资金举债,财务成本翻倍至0.14亿元。
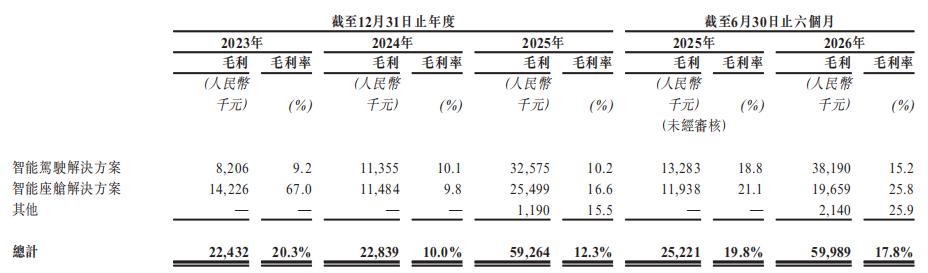
真正侵蚀利润根基的,是毛利率。报告期内公司整体毛利率分别为20.3%、10.0%、12.3%和17.8%(2026年上半年)。其中2023年的20.3%含有水分——当年座舱业务67%的毛利率来自一个一次性的大型软件解决方案,并非常态。
剥离这个扰动项,公司的底色清晰可见:收入占比三分之二的智能驾驶业务,毛利率长期在10%左右徘徊,2025年为10.2%,2026年上半年改善后也仅有15.2%。
10%的毛利率意味着什么?成本加成定价模式下,整车厂每年惯例性的"年降"会直接吞掉本就微薄的利润,而上游车规级芯片占成本约四成,降本空间受制于供应链。
以A股智驾龙头德赛西威为参照:其2025年综合毛利率19.07%,智驾业务毛利率16.36%,体量是寅家电子的几十倍,尚且因主机厂降本需求出现毛利率连续四年下滑,从2021年的24.60%逐年降至2025年末的19.07%,期间总计下滑了5.53个百分点。
龙头尚且如此,寅家电子的处境正是行业腰部供应商的缩影——有技术、有定点、有销量,但在整车厂的议价体系里只是成本项。
雪上加霜的是资金成本。2025年,公司财务成本0.16亿元,加上Pre-IPO投资者赎回权产生的赎回金融负债财务成本0.19亿元,两项合计0.35亿元,相当于当年0.59亿元毛利的六成。辛苦一年挣来的毛利,大半先要拿去填补资金链条。
费用端也有一个容易被忽略的信号。其研发开支绝对额从2023年的0.28亿元增至2025年的0.49亿元,但占收入的比重却从25.2%一路降到10.1%,2026年上半年进一步降至7.4%。
公司解释是早期研发投入进入收获期、规模效应释放。这话成立,但硬币的另一面是:在技术迭代以月计的智能驾驶行业,其研发投入强度持续走低,与"全栈自研"的故事之间存在张力。
比利润表更紧张的是现金流量表。报告期内该公司的经营活动现金流净额分别为-0.89亿元、-1.26亿元、-0.78亿元和-1.10亿元。
尤其值得警惕的是2026年上半年:当期公司经调整净亏损已收窄至374.9万元,接近账面盈亏平衡,但经营现金流却流出1.10亿元,比2025年全年的流出额还多四成。
更进一步分析,寅家电子利润和现金流背道而驰,其实问题出在营运资金上。
主要症结是应收账款。寅家电子的贸易应收款项及应收票据从2023年末的0.72亿元,一路增至2025年末的2.62亿元、2026年6月末的3.12亿元——相当于2025年全年收入的54%。
同时,其应收周转天数从2023年的204.1天降到2025年的142.8天后,2026年上半年又回升到154.3天,招股书解释是"若干一级供应商延迟付款"。
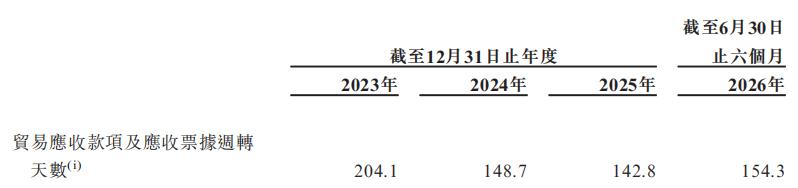
寅家电子给主要客户的信用期只有一到三个月,但实际回款周期却接近五个月,这或说明其收入的高增长,相当程度上是靠给客户垫资换来的。
不过,公允地说,寅家电子并非没有做得好的地方。其存货管理是报告期内改善最干脆的一项,存货周转天数从2023年的205.8天压缩至2026年上半年的64.1天,现金转换周期从86.3天缩短到2025年的47.2天,2026年上半年回升至61.1天。
供应链上,公司前五大供应商采购占比从54.4%降到42.3%,芯片采购采用国产加进口双平台策略;2025年座舱业务毛利率从9.8%修复到16.6%,今年上半年进一步增至25.8%高位,主要就得益于公司收购后的供应链整合。
客户结构也在优化。公司前五大客户收入占比从2023年的93.2%降至2025年的51.7%,2026年上半年则有所小幅回升至54.7%;最大客户依赖度从47.5%降至14.8%,2023年那种一家客户撑起半壁江山的脆弱结构已经拆掉。
三、赛道拥挤,攻防突围战该怎么打?
寅家电子所处的赛道,单看需求端并不差。弗若斯特沙利文数据显示,中国智能驾驶解决方案市场规模从2021年的457亿元增至2025年的1973亿元,复合年增长率44.1%,预计2030年达到5530亿元;座舱视觉安全产品是更快的细分赛道,市场规模预计从2025年的118亿元增至2030年的446亿元,期间年复合增长率达27.0%。
另外,2025年ADAS在中国新车中的渗透率已突破60%,政策端L3准入开闸,智能化从高端车型向大众车型下沉的趋势明确。
但问题在于,市场扩容的红利正在被两股力量重新分配。一股是整车厂自研:比亚迪、深蓝们把高阶智驾做成标配的同时,也把智驾从"供应商的技术生意"变成"整车厂的成本工程",第三方供应商的定价空间被系统性压缩。
另一股是头部集中。2025年中国智能驾驶与视觉安全解决方案市场前十名合计市占率48.1%,第一名德国巨头独占13.6%,第二名国内龙头占12.0%,而寅家电子以0.6%的份额排在第九。
若只统计本土智能驾驶方案商,前十名合计市占率仅9.3%,寅家电子只占0.2%——这个市场长尾得惊人,几十家公司分食不到一成的份额,内卷只会更狠。
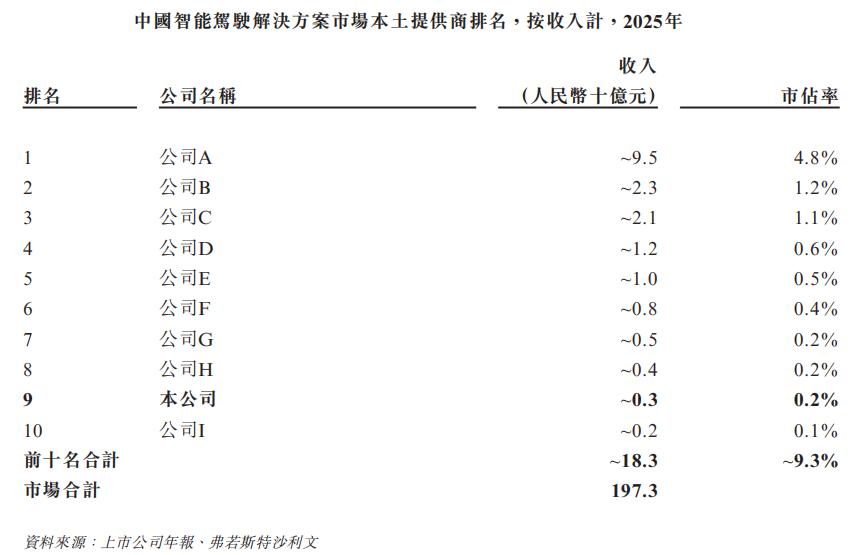
在如此形势下,寅家电子其实在腰部阵营里跑得不算慢。2025年收入增速约100%,是前十榜单中最快的;智驾方案销量两年增长到三倍多,平均售价逆势上行,说明其产品结构在向高配置升级;2026年上半年经调整净亏损率收窄至1.1%,距离盈亏平衡只有一步。定点储备超过120项,加上全栈自研的技术平台和"小巨人"资质,公司基本面里确实有真东西。
而为了应对激烈的市场竞争,寅家电子的战略动作也很积极。业务上,把座舱和智驾打包成"舱驾协同"方案,提高单车价值量;2025年推出无人机低空经济方案,农业机器人VT-Mow计划2027年上市,试图把汽车视觉技术复制到新场景,对冲主业的年降压力。
渠道上,公司2022年开始出口,与全球商用车电子外后视镜供应商梅克朗成立合营公司,借道对方的海外客户网络拓展座舱业务。
产能和供应链上,安徽芜湖新生产基地预计2027年5月竣工,芯片双平台策略降低断供和涨价风险。本次IPO募资,寅家电子会投向技术研发、智造升级、海外布局和补充营运资金,其中前三项为重中之重。
结语
整体来看,寅家电子是一家典型的中国智驾腰部供应商,有真实的技术积累和在手定点,收入增速行业领先,客户结构和管理效率在肉眼可见地改善;但同时也困在10%毛利率的生意模式里,靠垫资维持增长,以及长期会面临激烈的市场竞争。
收入翻倍的故事,寅家电子已经讲了三年,且实打实的也真正做到了。而接下来市场要看的只有两件事:公司毛利率能不能爬过20%的生死线,以及2026年全年,那个1.1%的经调整亏损率能不能真的翻正。
本文来自微信公众号“Hension”,作者:Hension,36氪经授权发布。
















