重启淘鲜达,阿里的野心又变了?
早已淡出公众视野的淘鲜达,被阿里悄悄“复活”了
过去一个多月,淘鲜达在长三角一路小跑,一口气在合肥、南京开出12个前置仓站点,定位为平价快送超市,覆盖站点周边3-5km,主打24小时营业,最快30分钟送达。
一些消费者对淘鲜达这个名字可能感到陌生,但它并非没有故事的“新人”。
最早,淘鲜达承接的是阿里商超即时达业务,主要帮助传统商超做线上化履约;不过,随着生鲜电商竞争压力加大,阿里在2023年合并淘菜菜与淘鲜达,更名为“淘宝买菜”。
不过,这一次淘鲜达卷土重来,名字没变,身份却变了。据悉,淘鲜达现由盒马旗下团队操盘运营,这意味着它已经从服务社区团购业务,切换为服务盒马的即时零售业务。
时隔多年,阿里重启淘鲜达这块“老招牌”,打的到底是什么算盘?
从“卖菜”到“送菜”
淘鲜达的故事,要从2016年讲起。
这一年,阿里推出了淘宝便利店,希望通过便利店这一高频生活场景切入本地生活。但由于社区店商品选择有限,再加上配送成本太高,这一项目没多久便被搁置了。
但这个切入本地生活的想法,成了淘鲜达的雏形。
2017年,淘宝便利店正式更名为淘鲜达,主要帮助社区卖场和超市实现数字化改造,目标是“生鲜一小时达”。
截至2020年,淘鲜达已吸引超50家实体零售商入驻,共计上线超过2500家门店,为全国近250个城市的用户提供超市商品1小时送达服务。
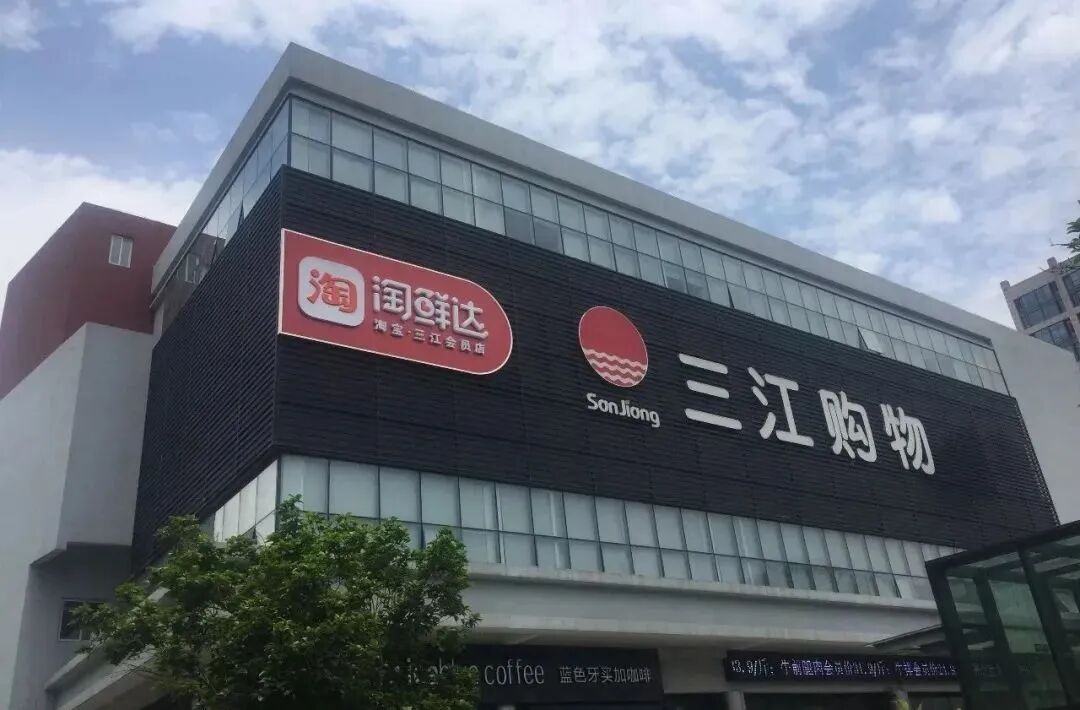
但好景不长,随着商超们纷纷自建线上渠道,这门“借别人的货架做生意”的轻资产模式逐渐沉寂。
同一时间,阿里开始在社区团购的战场上另起炉灶。2021年,阿里将盒马集市升级为淘菜菜,主打次日自提;淘鲜达则继续与大型商超合作,负责一小时送达。
但除了这两条“生鲜线”之外,彼时阿里还有负责次日达的天猫超市,以及正在跑马圈地的盒马鲜生,多个团队各自为战,对阿里零售业务造成了不小内耗。
再加上社区团购业务在2021年后开始走下坡,最终,阿里在2023年将淘菜菜与淘鲜达合并,统一更名“淘宝买菜”,淘鲜达也开始淡出消费者视野。
然而,社区团购本身,并没有因为合并而变成一门轻松的生意。
尤其是阿里进入社区团购的时间偏晚,等到决心下场时,其他竞争对手早已在仓网密度、履约体系上跑得更远。阿里一步慢,步步慢,难免磕磕绊绊。
最终,阿里对于这门重投入、慢回报的生意也渐渐失去了耐心。2025年3月,淘宝买菜宣告退出社区团购赛道,仅保留“直发到家”的快递电商模式。
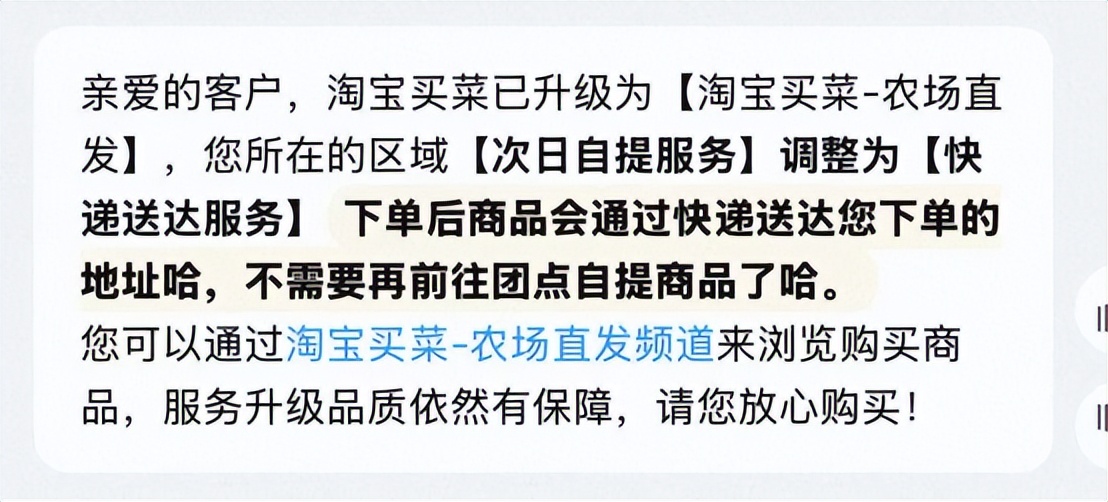
没想到的是,淘鲜达换了个姿势重新杀回来,从过去“帮商家卖菜”,变成“帮自家人送菜”。
在即时零售风口下,大厂重新盯上“卖菜”生意并不难理解。但问题是,为什么阿里偏偏选了淘鲜达,又为什么会交给盒马?
为即时零售“补网”
要理解这一点,就得先看懂阿里在即时零售这盘大棋上的紧迫感。
过去一年,即时零售已经成为零售行业绕不开的关键词。商务部研究院预测,2026年即时零售市场规模有望突破万亿,2030年达到2万亿。
在今年8月的财报电话会上,阿里中国电商事业部CEO蒋凡提出了几个预判:
他认为,阿里非餐饮品类的即时零售交易额规模,将在下个财年内超过餐饮品类;即时零售板块预计在阿里2029财年实现整体盈利,长期看有望成为中国电商的第二增长曲线。
蒋凡指出,接下来将会加速整合盒马、天猫超市等相关板块,发展非餐饮品类的即时零售,尤其是加速发展前置仓。
阿里对即时零售寄予厚望,也直接反映在行动之上。
去年6月,阿里宣布将饿了么、飞猪合并入阿里中国电商事业群,CEO吴泳铭在全员邮件中明确这是“从电商平台走向大消费平台的战略升级”。
今年5月,盒马CEO严筱磊的汇报线划转至阿里中国电商事业部CEO蒋凡;8月,阿里将中国电商集团、国际数字商业集团与盒马整合为统一的“阿里巴巴电商集团”。
跟过去零售业务始终分散的状态相比,过去一年,阿里终于第一次把餐饮、生鲜、商超、医药等所有零售供给都统一收拢至“淘宝闪购”旗下,由蒋凡统管。
这背后的信号非常明确,外卖大战落幕之后,各大厂要消化阶段性的胜利果实,将外卖攒下的流量和履约能力,铺向更宽的即时零售市场。
而下一阶段的竞争重心,将不再是单纯的流量大战,而是一场关于供应链生态、履约效率、仓网基建的全链路资源比拼,需要各平台进一步将资源收拢,集中力量打“硬仗”。
阿里率先完成了组织架构的调整,并开始在供应链、零售场景、店仓数量等方面补课。比如盒马正在加速开设前置仓,将一些低效大店改为仓,截至目前,前置仓数量已超500个。
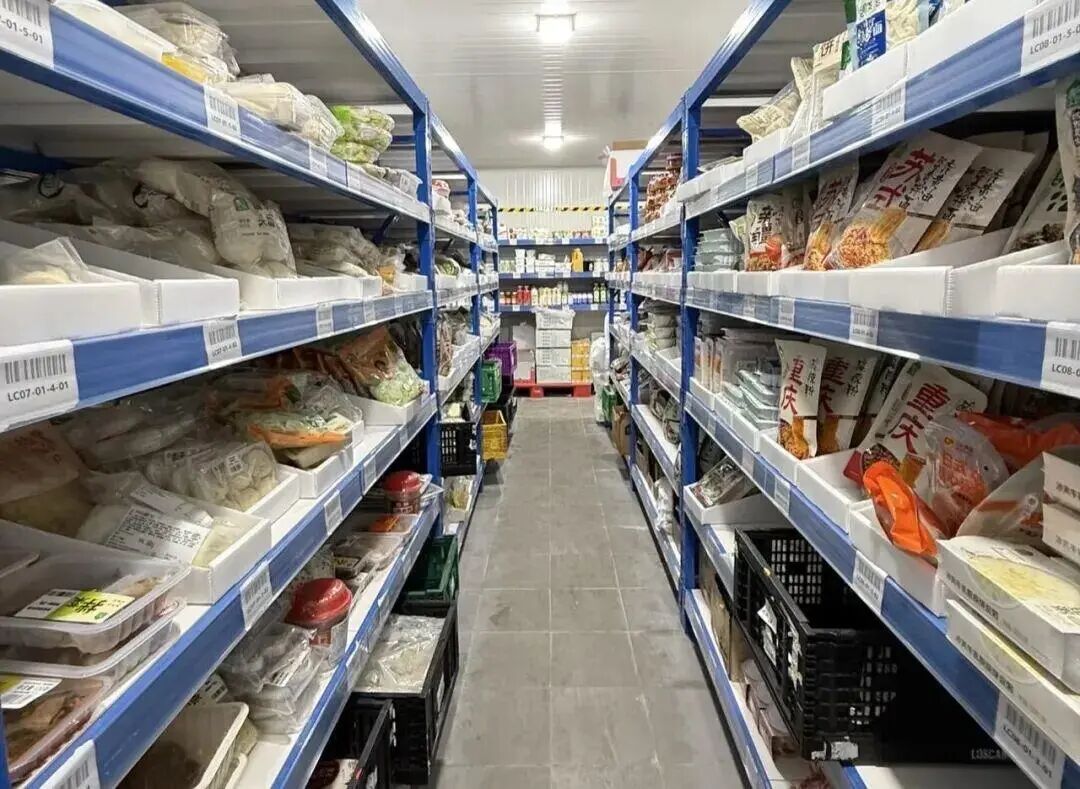
但还有一些短板,由淘鲜达来“补”会更快。
首先是货盘。
目前,淘鲜达合肥前置仓拥有约8000支SKU,覆盖生鲜水果、食品酒饮、日用百货等。
不过,淘鲜达虽然由盒马团队操盘,走的却是另一条产品线,其淡化了自有品牌,主要以第三方标品品牌为主,产品价格也较盒马更低一些。
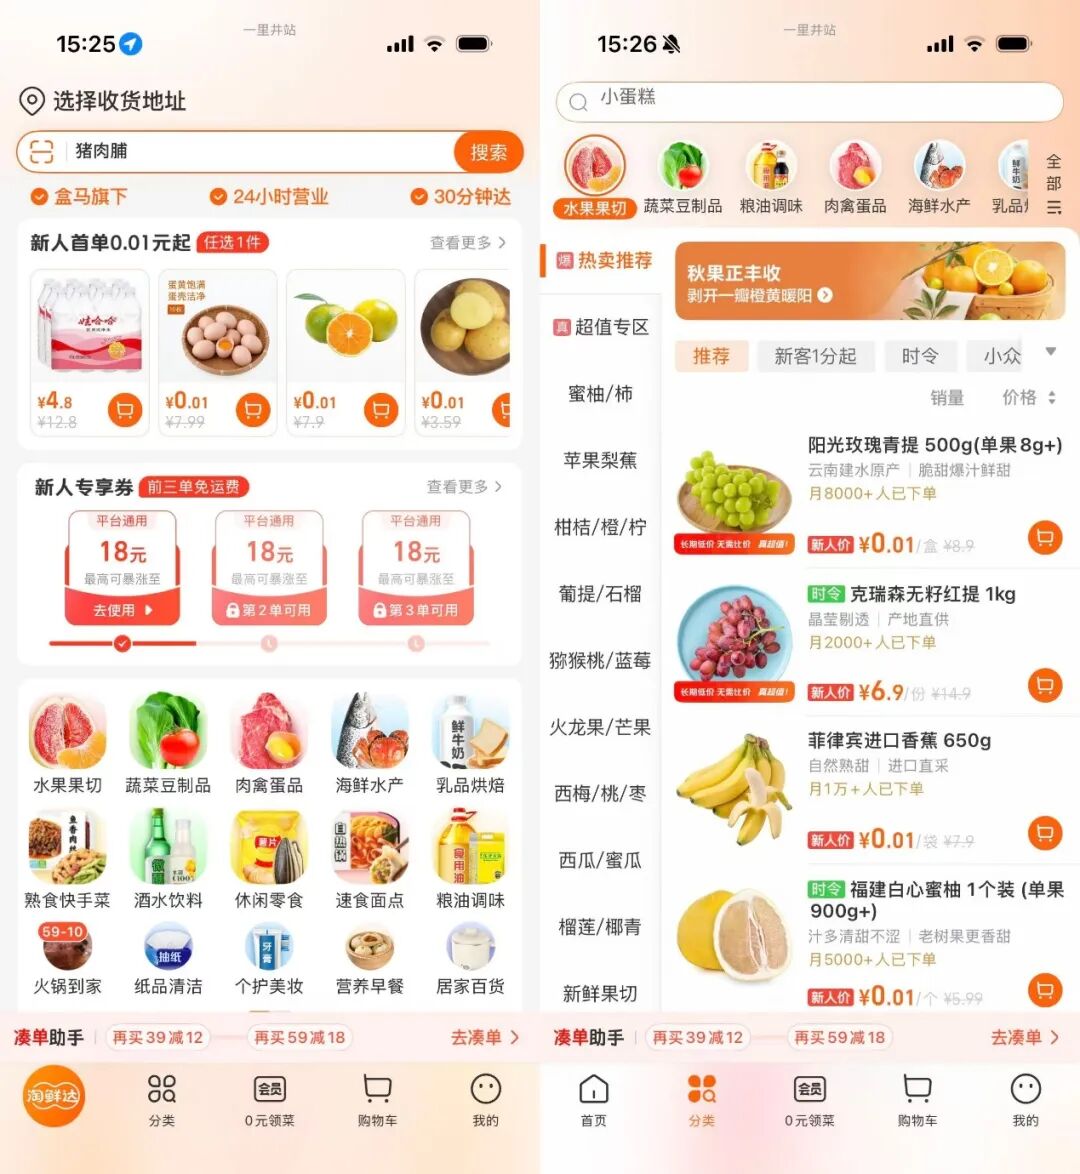
严格来说,淘鲜达更像“平价百货版”的盒马,是一套能跟盒马形成互补的产品体系:
一方面,淘鲜达主打“日常生活一站式购齐”,以更丰富的供给扩大用户和场景;另一方面,其在品牌上跟盒马形成错位,可以撬动对价格敏感、更认可大众品牌的下沉用户。
当然,盒马也可以推出另一个平价品牌来切入下沉市场。但用消费者更熟悉、货盘逻辑更符合淘天消费者认知的淘鲜达,显然是更实际的选择。
其次是履约底座。
淘鲜达早在2017年已上线,尽管中间经历了产品定位的变化,但一直以生鲜配送服务为主,攒下了完整的履约经验。
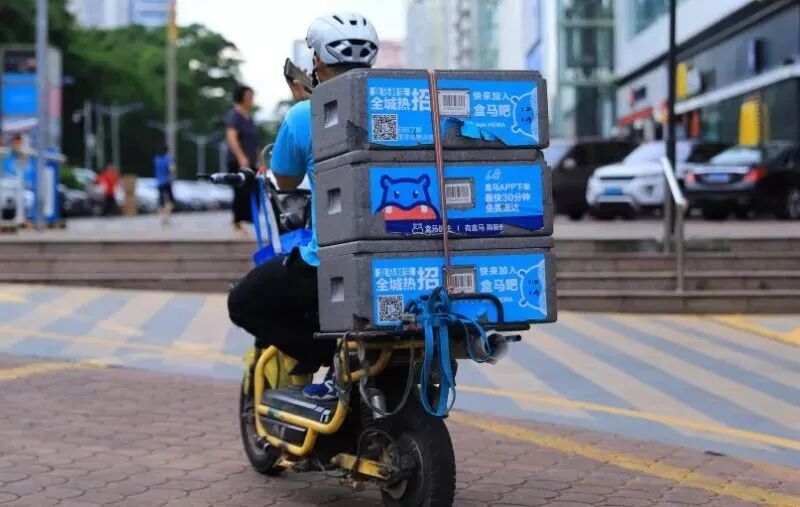
同时,盒马也已经形成了一套成熟的供应链、履约体系、管理模式等,这时候,将淘鲜达的经验嵌入一个已经成熟的即时零售履约体系中,双方磨合的周期会短得多。
最后,是流量。
目前淘鲜达的定位比较巧妙,其既有独立APP,也接入了淘宝闪购,可以承接淘宝庞大的公域流量,不用从零开始建流量池,就能先把订单跑起来。
对阿里来说,“快”则意味着其能在这场巨头环伺的大战中,抢到更多时间。
用供给来抢时间
在即时零售这场仗中,阿里一开始是被动卷入的。
去年春天,京东率先打响外卖大战,美团通过巨额补贴迎战,而阿里则姗姗来迟,其中一个原因,是阿里需要先整合几乎被边缘化的饿了么,才能打出胜算。
因此,外界一开始并不看好阿里在外卖大战中的表现。
一方面,跟美团相比,饿了么的市场份额被挤压多年,履约网络和仓网密度都不在一个量级;另一方面,外卖大战的本质是供给之争,但阿里到店业务积累薄弱,也缺乏本地生活心智。
于是,阿里在这场外卖大战中做了另一件事,其将重点放到内部,打通远场电商(淘宝天猫)、近场零售(淘宝闪购)以及本地生活(飞猪、高德),形成一张立体的即时零售布局网络。
阿里的选择是,用商品供给来抢时间,不仅要送得快,最重要的是让用户愿意下单。
毕竟,单靠加密仓网抢市场的打法,已经在上一轮生鲜大战中被验证失败。
据得算多咨询的UE模型测算,一个300㎡前置仓需日均950单才能盈利。其中,单仓订单密度越高,履约成本就越低;反之,如果订单密度不够,开仓越多,便越容易陷入亏损。
既要“快”,也要“稳”地抢市场,就要先打好根基,再拓展仓网。
在今年9月的美团即时零售行业大会上,美团核心本地商业CEO王莆中也表示,“增长已经不来自开更多店、铺更多仓,而来自上了更多好商品。”
阿里也意识到这一点,于是,它换了一种打法,开始在供给上做文章。
首先,丰富产品供给。
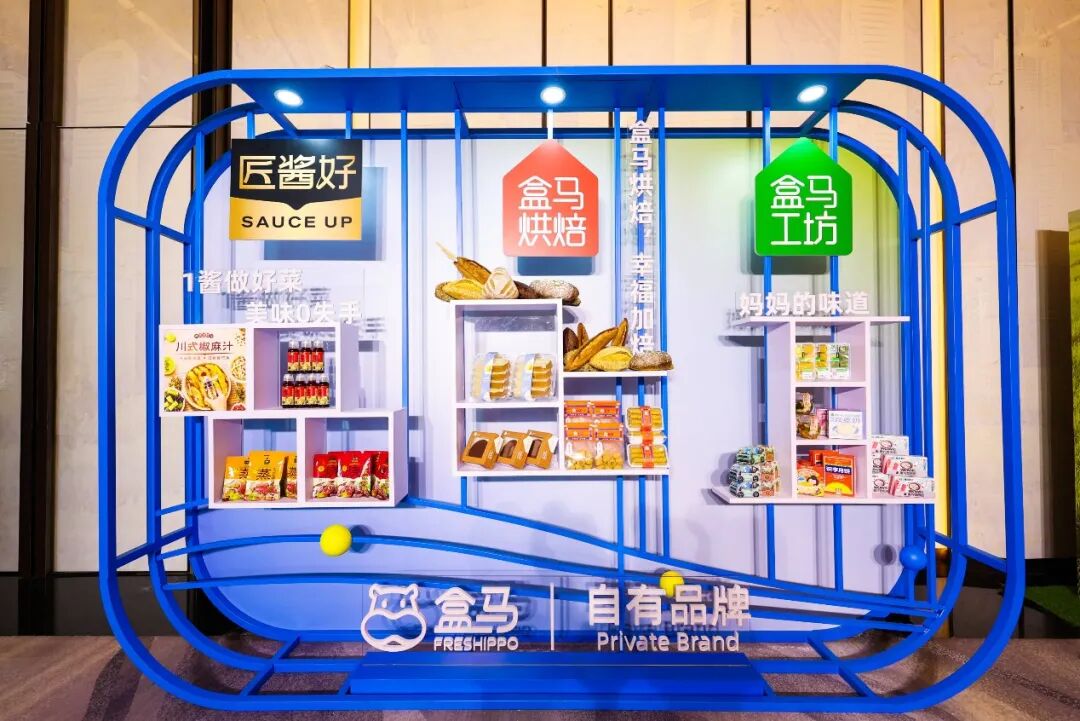
即时零售的天花板,取决于货架的宽度,而阿里手里的货盘堪称最全:有淘天擅长的日百零售、有以盒马为代表的自营品牌,如今再加上淘鲜达的平价标品,全面覆盖用户日常需求。
其次,丰富场景供给。
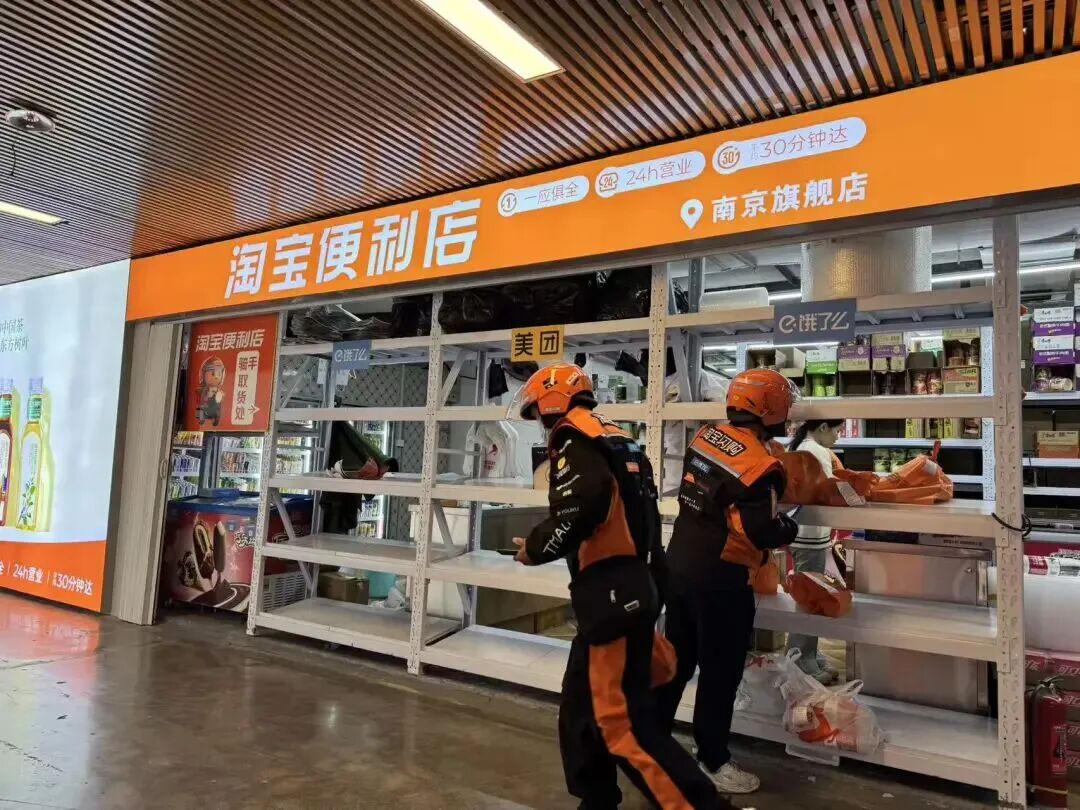
2025年11月,淘宝闪购推出连锁便利品牌“淘宝便利店”,其以加盟模式发展,以“闪购仓”形态落地,对标美团的闪电仓和松鼠便利店;
而淘鲜达也可以看成是阿里对前置仓模式的一次全新探索。
目前,盒马手里有生鲜大店和折扣社区店两大店态,还有正在加速的盒马前置仓,却从未有一套主打“平价标品+24小时”的全自营前置仓模式。
淘鲜达恰好补上这块拼图——“进”能跟叮咚、小象等即时零售前置仓正面比拼,“退”还有机会抢下松鼠便利店等不经营生鲜的闪电仓生意,能在生态里灵活补位。
最后,丰富供给密度。
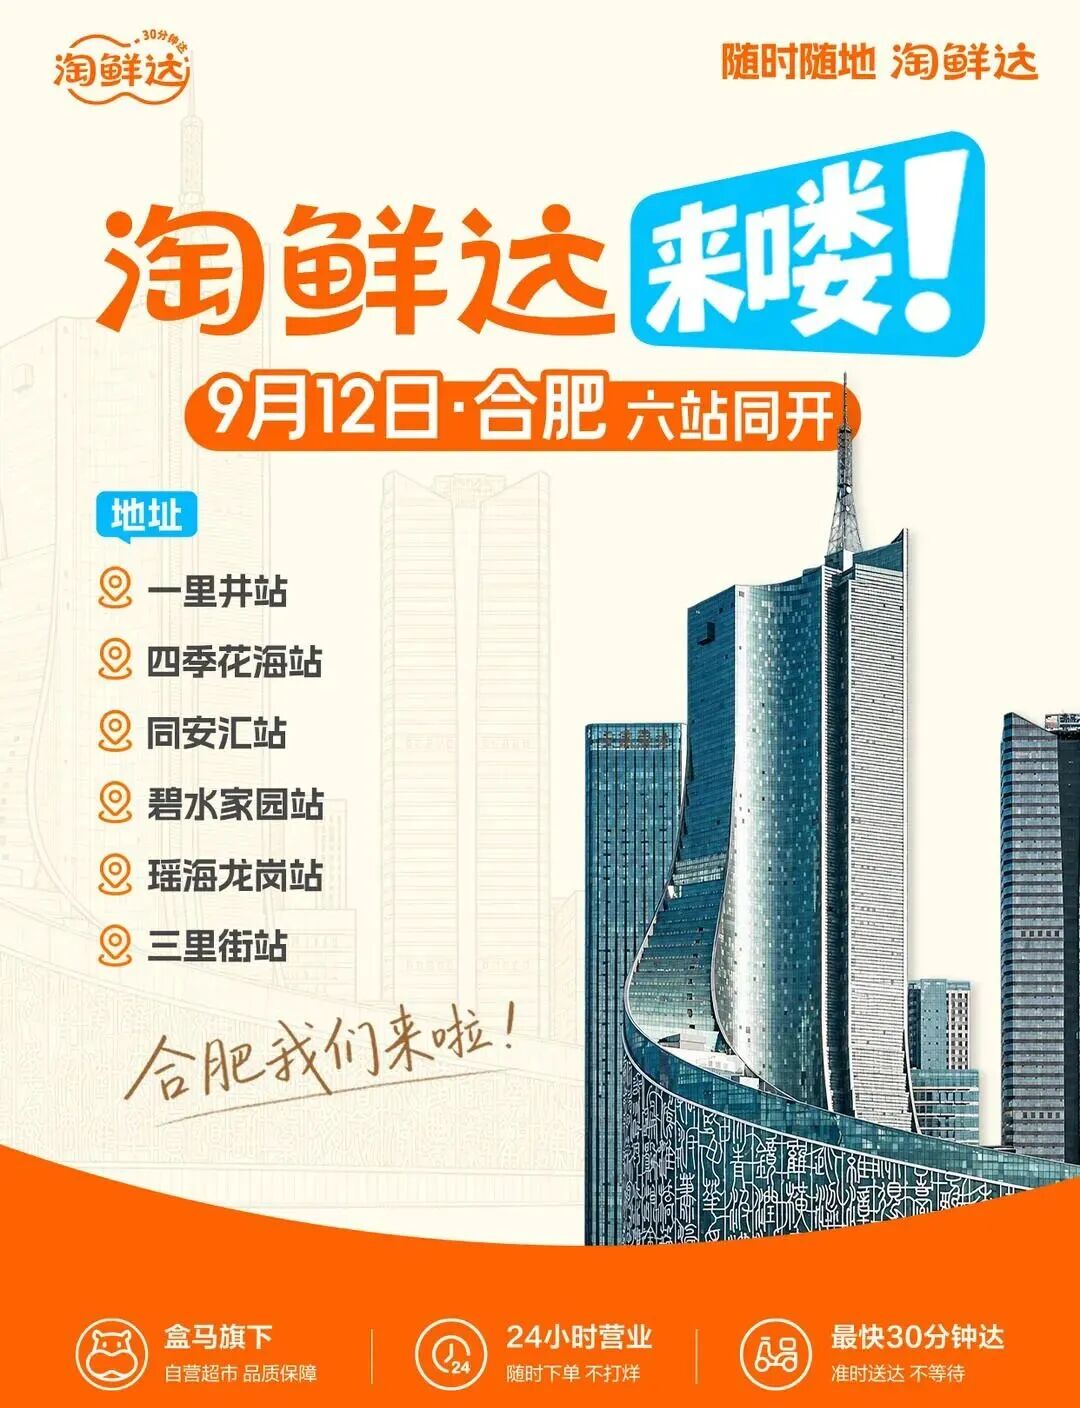
目前来看,淘鲜达的选址非常低调,它没有去华北、华南等对手更成熟的区域硬拼,而是选了合肥和南京,这是两个竞争密度尚未饱和,但消费习惯已经成熟的城市。
以合肥为例,淘鲜达的6个站点都在合肥主城区,能把供给密度一次性拉满,让配送时效和稳定性更有保障,先把单仓模式跑通,再谈下一城。
至此,盒马在即时零售的布局已经很清晰:
盒马是高端的生鲜大店,超盒算NB是社区折扣店,淘鲜达是平价前置仓;而淘宝便利店是更小颗粒度的闪购;天猫超市则做标品次日达、半日达,整个生态可共享资源、彼此互补。
当下,即时零售已经成为大厂必争的战场,这场竞赛早已不只是单点能力的决胜,而是一场关于供应链、商品、仓网渠道、履约体系等全生态的比拼。
对阿里而言,重启淘鲜达为这场即时零售之争多添了一份筹码,但同一时间,其他玩家也在加速落子:美团收购叮咚、京东押注七鲜,拼多多也在低调试水百亿超市……
即时零售上半场的流量大战结束了,但真正拼硬实力的下半场,才是更难的竞争。
所有玩家都亮出了底牌,但真正的考验,不在当下的规模数字里,而是各自的生态能力,最终能不能跟上野心。
















