为了算力,扎克伯格要把自由现金流烧干
AI时代的Meta,正面临着一道难以作答的必答题。
美国当地时间10月21日,Meta发布了2026年第三季度财报。公司单季营收同比增长26%,达到646.01亿美元;但在大规模基础设施投入下,自由现金流降至负21.2亿美元,而去年同期为正106.25亿美元。
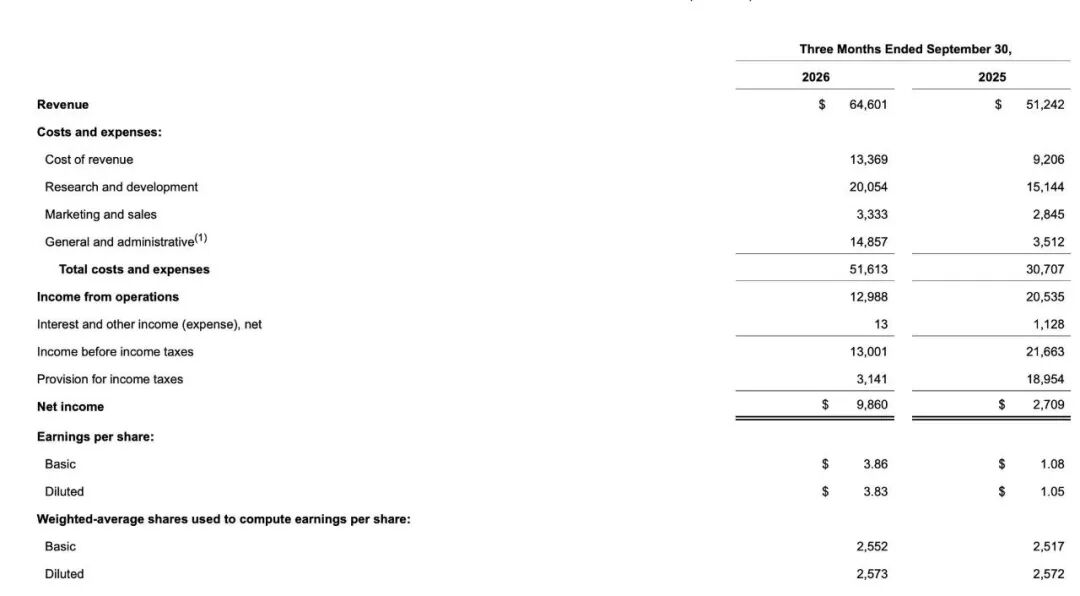
Meta第三季度主要财务数据
公司创始人、首席执行官马克·扎克伯格表示投资正在见效,首席财务官苏珊·李(Susan Li)更明确指出,2027年公司仍将继续加大投资力度。Meta在财报中还公布了全新的无投票权C类股方案,试图为跨年度的投资预留资本与治理空间。
对Meta来说,激进的投资已经是必然趋势,眼下的关键不只是广告业务能否继续增长,也包括新增投入能否带来足够的收入与效率提升,以覆盖不断扩大的基础设施成本。
01
天价诉讼与罚款阴云拖累利润
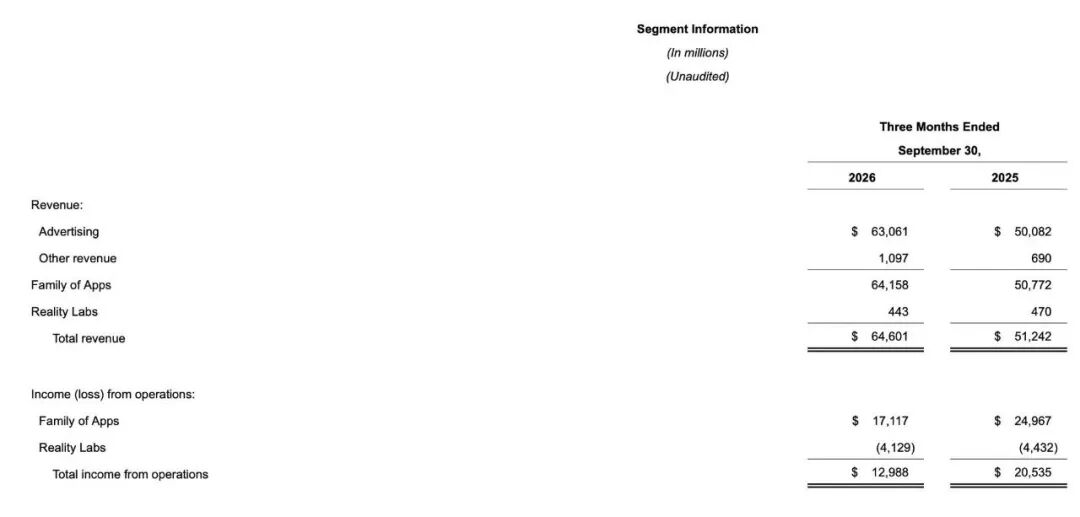
Meta第三季度部门业务收入
第三季度,Meta实现总营收646.01亿美元,较去年同期的512.42亿美元同比增长26%。不按照美国通用会计准则,若剔除1.13亿美元的外汇逆风影响,固定汇率下的营收增速同样为26%。
这一增长主要由核心广告业务推动,当季广告收入达到630.61亿美元,较去年同期的500.82亿美元增长26%。
应用家族的其他收入为10.97亿美元,推动应用家族总营收达到641.58亿美元。专注于元宇宙与硬件的Reality Labs部门营收则为4.43亿美元。
在流量端,应用家族每日活跃人数达到36.4亿人,同比增长3%。广告展示量同比增长10%,单条广告平均价格上涨14%,平台广告变现能力继续增强。
管理层将这一表现与AI推荐系统的改进联系起来,认为AI正在帮助提升用户参与度和广告投放效率。
与营收增长相比,利润出现大幅下降,这源于大额法务费用的拖累。
第三季度,Meta在财报中计入了98.9亿美元的青少年心理健康相关诉讼和解费用。受此影响,合并营业利润降至129.88亿美元,同比下降37%;报告净利润为98.60亿美元,摊薄后每股收益3.83美元。
就在财报公布的10月21日当天,美国新墨西哥州地区法院法官弗朗西斯·马修针对该州起诉Meta误导消费者数据隐私一案作出判决,判令Meta向该州支付高达 250亿美元的赔偿罚款。
02
AI开始考验现金流
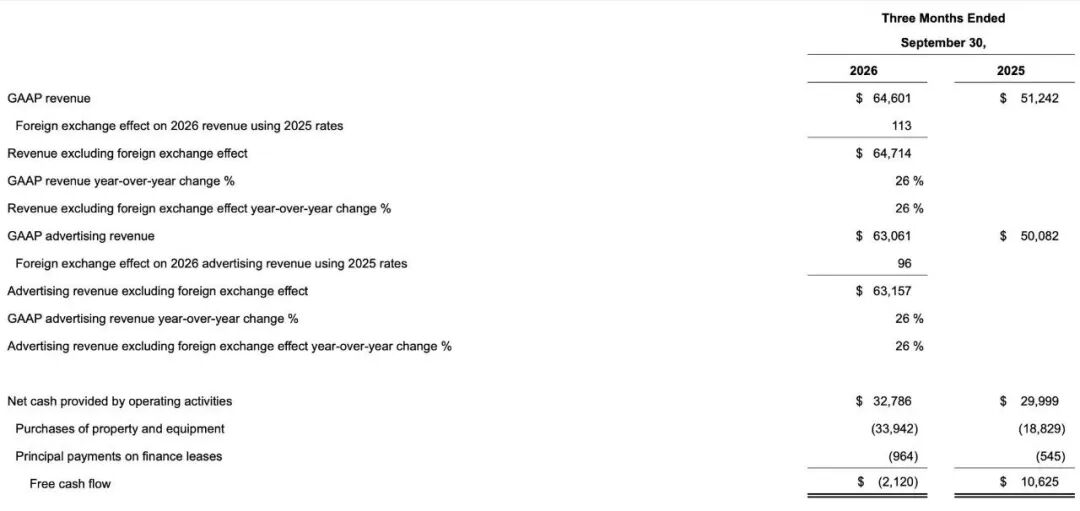
AI投入致Meta自由现金流转负值
尽管广告业务持续提供资金,但基础设施投入正在改变Meta的现金流状况。
根据官方披露的数据,第三季度Meta经营活动现金流为327.86亿美元,高于去年同期的299.99亿美元。
而在支出端,当季购买物业和设备的现金支出升至339.42亿美元,去年同期为188.29亿美元。如果再加上9.64亿美元的融资租赁本金支付,相关现金支出合计达到了349.06亿美元。
按照Meta官方数据计算,当期自由现金流降至负21.20亿美元。相比之下,2025年第三季度的自由现金流为正106.25亿美元,前九个月累计自由现金流也从去年同期的295.08亿美元收窄至110.49亿美元。
自由现金流转负并不意味着公司出现流动性危机。Meta当季经营活动现金流仍保持在327.86亿美元的高位,自由现金流转负主要反映出资本支出增长速度超过了经营现金流的增长。
截至三季度末,公司的物业及设备净额已从2025年底的1764.0亿美元增至2532.22亿美元,长期债务也从587.44亿美元增至809.22亿美元。
未来的关键,是Meta经营现金流能否持续增长,以及新增资产能否逐步转化为收入与利润。
03
2027年仍将激进投资
面对资金消耗,Meta管理层并没有给出收缩信号。
对于四季度业绩,公司预计营收将在730亿至760亿美元之间,指引中点为745亿美元,相比三季度环比增长约15.3%。
随着资源重新分配,Reality Labs部门的亏损预计将有所控制,2026全年亏损预计降至180亿至190亿美元,2027年预计进一步收窄至150亿美元左右。
在资本开支方面,Meta将2026全年资本支出指引下限上调50亿美元,更新为1350亿至1450亿美元。首席财务官苏珊·李明确指出,虽然2027年预算尚在制定,但公司预计仍将继续保持激进的投资节奏。
对于投资回报来源,结合管理层表述与产品规划,可以划分为三个层级。
短期来看,AI对推荐算法和广告投放效率的提升,正在为核心广告业务带来增量收入。中期来看,三季度推出的个人AI助手Muse及前沿模型Muse Wonder,正在逐步测试订阅模式与开发者接口,探索企业服务和交易场景的商业化方向。长期来看,Meta希望通过超级智能实验室和算力基础设施建设,提升内部运营效率,并开辟新的商业化机会。
管理层表示,尽管前沿AI技术的投资回报周期相对较长,但随着技术积累和产品迭代,公司对保持整体营收增长持乐观态度。
04
为长期战略预留资本空间
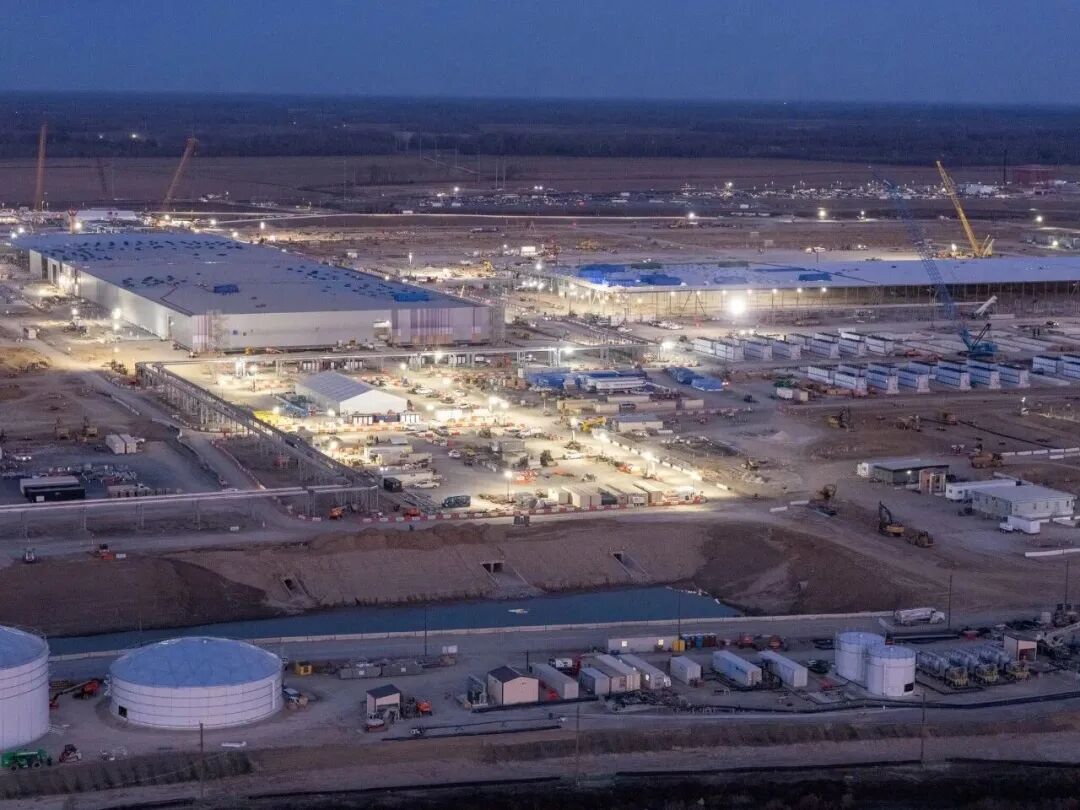
Meta正在兴建的数据中心
为了配合基础设施建设和长期战略布局,Meta在财报中公布了公司治理与资本结构的调整计划,董事会已批准设立全新的无投票权C类普通股。
根据披露的方案,公司拟向现有A类和B类股东按每1股派发1股C类股的形式发放股票股息。
公司表示,派发C类股不会改变现有股东的投票权结构。公司特别委员会已与扎克伯格签署相关协议,旨在延续现有的治理安排。
2014年,谷歌母公司Alphabet通过按比例派发无投票权C类股的形式完成了拆股,使创始人拉里·佩奇和赛吉·布林在后续持续发行股票用于员工股权激励与并购的同时,成功锁定了公司的控制权。
无投票权的C类股将主要用于Meta未来的员工股权激励、潜在战略收购或其他资本运作。股票股息本身并不会直接为公司带来新的现金流。这一安排体现出Meta希望在维持现有控制权结构的前提下,模仿其他科技巨头成熟的资本工具,为未来的股权激励和资本运作预留空间。
对于需要多年持续投入的AI策略而言,稳定的治理结构有助于管理层推进长期规划,但实际效果仍取决于后续的资本使用效率与投资回报。
Meta的第三季度财报呈现出两条同时向前的曲线,广告业务继续创造收入,AI基础设施则不断扩大资本需求。广告收入增长提供了资金基础,但并不意味着AI 投入必然获得相应回报。
Meta已经明确表示,2027年仍将继续加大投入。对扎克伯格而言,坚持长期战略只是第一步,随着投入继续扩大,公司需要证明,AI带来的新增收入与效率提升,足以支撑这场持续多年的基础设施扩张。
以下为Meta第三季度财报分析师电话会实录精炼版:
扎克伯格首先进行了点评:
第三季度,我们的应用家族每天有36.4亿人使用,Facebook和Instagram的参与度均创历史新高。Threads月活跃用户已超越X,WhatsApp消息量也创下新高。
我们正在快速推进“为每个人提供个人超级智能”的目标,Muse个人智能体的发布非常成功。在美加地区上线仅一个半月,设置用户就已突破1000万,其中约25%的用户每天都在使用。最常见的用例是购物(占比超25%,平均消费额超200美元)。
由于首周交易量远超预期,我们不得不与Stripe合作临时提高信用额度。接下来,Muse将从下个月开始登陆Meta智能眼镜。
模型研发方面,我们发布了首个闭源前沿模型Muse Wonder,它在多项关键指标上处于行业最先进水平;同时,我们还发布了Muse Spark 1.2/1.3、Muse Code,以及Muse Glimmer和Muse Spark Open两款开源开放权重模型。未来,我们将继续推动智能前沿,并计划将前沿模型蒸馏成更小、更高效的产品模型。
算力和效率方面,我们正在建设能够在未来几年服务超过10亿人的算力。尽管目前Muse属于计算密集型应用,但我们预计明年的成本效率将提高10倍以上,这将使其在规模化后实现盈利。我们预计一年后将能以当前Muse Wonder一小部分的成本,在更小模型中交付同等智能。
部门调整方面,我们将改变VR设备的发布节奏,转而优先交付个人超级智能。预计Reality Labs明年的运营亏损将降至约150亿美元,并从此趋向盈利。
首席财务官苏珊·李随后补充了资本支出和资金分配信息。她指出,未来几年,Meta资本支出还将继续增加,主要用于支持核心业务和新兴AI举措。虽然AI投资产生回报的时间比核心业务长,但它已经在通过改善推荐和变现效率为核心广告带来大量增量收入。
以下为分析师问答环节:
问:Muse往前推进时的用户增长限制因素是什么?Meta的企业业务愿景如何?
扎克伯格:Muse目前的最大限制主要是算力密集度,因此尚未在美加以外的地区广泛推出;我们正在努力提升计算效率并建设足够的算力,以支撑未来10亿以上用户的规模。
企业业务方面,近期重点是模型API和Muse Code,未来我们将构建Muse智能体网络,让消费者的Muse能够直接与企业智能体进行谈判和交易。
问:智能体商务(Agentic Commerce)目前存在哪些摩擦?公司如何应对?同时,今晚宣布的新股份类别,对资本结构和未来AI投资有何考虑?
扎克伯格:目前绝大多数企业都非常兴奋支持这一点,因为他们看到这不仅能增加销售、改善现有客户体验,还可能带来新客户。不同企业采用速度会有差异,我们会按对各方合理的条款合作。长期来看,让这件事良好运作对所有人都有价值,目前我们处于良好轨迹。
苏珊·李:智能体将成为现实演变的重要部分,市场最终将转向更许可化、结构化的交互——包括认证API、经批准的智能体合作伙伴关系,或消费者个人智能体与企业智能体之间的直接通信。我们正在与Sierra、Walmart、Stripe、Shopify 等伙伴共同开发“个人智能体协议”(Personal Agent Protocol),定义安全可靠的交互方式。近期许多体验仍会是 AI 辅助而非完全自主,但随着可信集成发展,更多企业会积极参与。
关于新股份类别,我们创建这一类新的无投票权资本股票(C类股),目的是通过股票股息分发给所有现有股东,形成可公开交易的无投票权股票,可用于融资、员工薪酬、收购等一般公司用途,同时保留现有A类和B类股东的投票权。
此举维持创始人领导结构,扩大融资工具,并赋予我们在AI驱动的强劲势头下灵活投资的能力。目前没有具体融资计划,但建立适当的资本结构框架是审慎的。
问:Muse的每用户成本结构大致如何?成本曲线未来如何下降?公司在做哪些工作降低成本?
苏珊·李:我们没有具体数字可分享,但正如扎克伯格所说,目前计算成本相当高。确保聚焦计算效率,是既能扩展Muse又能将其发展成理想业务的关键向量之一。
长期来看,随着LLM扩展,我们预计能用更少Token完成更多任务,并依赖AI模型本身帮助提升运行模型所用软件的效率。效率路线图上还有大量工作可帮助我们弯曲成本曲线,同时AI技术进步的弧线也将带来更大节省。
问:Muse的商业化节奏是否需要比以往新产品更快?因为相关成本明显高于过去?另外,25%用户参与购物、平均超过200美元的数据,是否包含旅行购买?
扎克伯格:我们会比正常套路更早启动变现,主要有两个原因:一是成本和机会规模都很大,必须取得进展才能扩展;二是人们大量使用场景本身就是商业。该数据确实包含旅行。我们将建立一种模式,从帮助人们创造的价值中获取一定比例。让这些数学成立非常重要,这样才能继续建设计算能力,达到服务每个人的规模。
我们看到的趋势是,同比来看,一年后我们将能以当前Muse Wonder(或任何当前前沿模型)智能水平的一小部分成本,在更小模型中交付同等智能。如果这代表足够支撑产品市场契合的基线水平,持续模型开发将推动效率进步。
当然,一年后大多数人不会满足于当前智能水平(因为智能本身也在进步),因此我们需要同时推进收入、扩展、模型开发和效率,以便资助计算建设并尽快触达数十亿人。不完全一开始向所有人收费,是因为我们想先建立大规模Muse网络。
问:Muse开源与闭源模型的布局是怎样的?未来如何平衡前沿智能与效率?
扎克伯格:我们发布了首个闭源前沿模型Muse Wonder,它在个人超级智能多项关键维度上处于最先进水平,验证了自行训练模型以交付最佳体验的重要性。同期我们还发布了Muse Spark 1.2和1.3、Muse Code,以及两款开源开放权重模型Muse Glimmer和Muse Spark Open,另有Muse Voice。
展望未来,随着领域快速进步,我们计划既推动智能前沿,又将这些模型蒸馏成更小、更高效、针对个人智能体优化的产品模型。我们已经在研究Muse Wonder之后更大的模型,它们会非常令人印象深刻且能力强大;同时也在开发新的更小模型,很快推出,将以更高效的方式提供Muse Wonder级别的智能。
我的观点是,我们将能够通过扩展来构建超级智能,因此我们正在有条不紊地沿着这个阶梯向上推进。
问:算力目前是Muse规模化的主要限制吗?公司如何提升计算效率?明年成本效率提升10倍以上的依据是什么?
扎克伯格:是的,目前最大的限制之一就是算力密集度,因此我们尚未在全球推出(目前仅美加)。部分原因是希望针对每个地方优化并完善连接器,更重要的是确保高效推进。我们正在建设能在未来几年服务超过10亿人的计算能力。
近期Muse运行非常计算密集,但我们预计明年其成本效率将提高10倍以上,这将使其在收入达到规模后实现盈利。如果计算效率在未来几年继续快速提升(我们认为极有可能),那么Muse将在多年内高度盈利。
问:资本支出方面,2026年指引上调到1350–1450亿美元,未来几年资本支出会如何?这些投资如何支持核心业务和AI?
苏珊·李:第三季度资本支出(含融资租赁本金支付)为349亿美元,由服务器、数据中心和网络基础设施投资推动。
我们现将2026全年资本支出指引调整为1350亿至1450亿美元区间(此前为1300–1450亿美元)。
展望2026年以后,我们仍在制定明年的预算和容量计划,但预计将继续积极投资,以支持核心业务和新兴AI举措。当前容量及计划上线容量,使我们有灵活性在模型训练、核心业务增长以及新产品开发和支持之间分配资源。
我们的AI投资已经通过更强的参与度、更好的推荐和更高效的变现,为核心广告业务带来大量增量收入。虽然这些投资产生回报的时间比核心业务更长,但变现机会的广度和内部效率,让我们对长期潜力充满信心。我们预计整个2027年仍能保持强劲的整体收入增长。
本文来自微信公众号“腾讯科技”,作者:苏扬,编辑:徐青阳,36氪经授权发布。
















