IPO前举债13.8亿元清退老股东,柳道实业冲刺IPO,拟募资还债
热流道系统是注塑模具的“精密温控心脏”,小到家电外壳的成型精度,大到汽车结构件的生产良率,都绕不开这套核心部件的温度控制能力。
这门藏在制造业深处的生意,却走出了一家手握全球12.5%市场份额的龙头企业——柳道实业控股有限公司(以下简称:柳道实业)。
这家起源于韩国、以中国香港为控股主体的行业巨头,如今正站在港交所IPO的冲刺关口。
柳道实业的毛利率持续超过54%,2026年上半年的老客户复购收入占比超过92%,这些数字足够亮眼。
但从另一面来看,2023至2025年营收复合增速仅1.8%,到2026年上半年,营收同比下滑3.4%,转入下滑。
不仅如此,公司第二曲线布局虽广,却尚未有一项形成收入支柱。
IPO前夕,公司借入13.8亿元银行贷款,用于清退外资老股东。如今,柳道实业把目光转向港交所,一退一进之间,柳道实业能否顺利转身?
全球第一的尴尬:做一门慢生意
柳道实业1986年起家于韩国热流道产业,2002年率先设立中国香港主体,并在苏州和东莞建立附属公司,开启中国本土化布局,陆续在东莞、青岛落地生产与销售网点。
依托中国制造业红利搭建起覆盖华南、华东的制造与服务网络,大中华区逐步成长为其全球第一大收入市场。
如今,柳道实业的核心产品喷嘴、分流板、温控箱全部自研自产,是全球唯一能提供全系列热流道系统且关键组件100%自主生产的市场参与者。
这种垂直整合的优势,直接兑现到财务报表之上:2023年至2025年,公司毛利率稳定在54.1%至54.4%之间,2026年上半年爬升至55.3%,甚至超过部分消费电子公司的水平。
同时,柳道实业的客户粘性惊人,公司与多家核心客户维持超过20年合作,且2026年上半年复购客户贡献了92.4%的营收,而前五大客户收入占比仅约7%,长尾客户分散且忠诚。
但把镜头拉远,护城河的宽度与业绩增长的速度出现分化。
2023年至2025年,柳道实业的营收从3.67亿美元升至3.81亿美元,复合增速仅1.8%;2026年上半年收入约1.82亿美元,同比下滑3.4%。
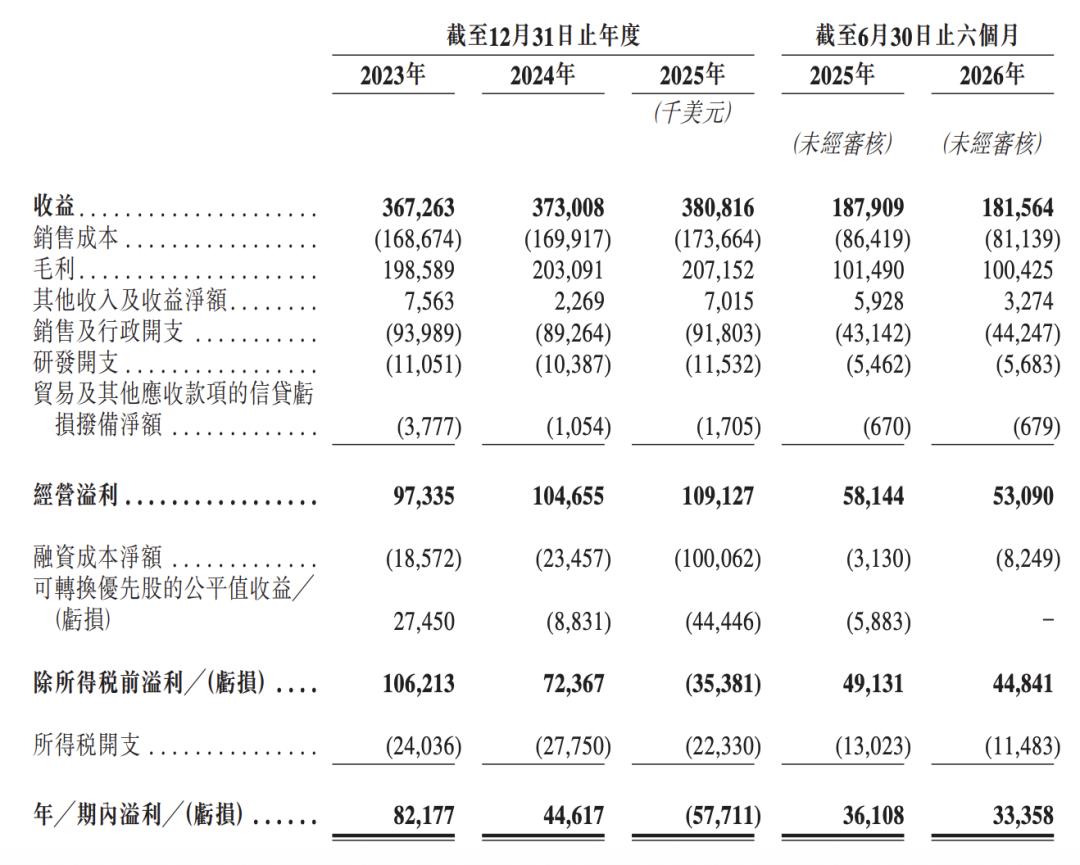
图 / 招股书
但柳道实业在招股书中援引弗若斯特沙利文的数据称,公司是全球前五大热流道厂商中“增长最快”的一家。
在这背后,是行业增长放缓的尴尬:全球热流道市场2020年至2025年的复合年增长率只有约1.5%,增长缓慢。
不过,招股书显示,全球热流道市场规模预计将从2025年的30.14亿美元增至2030年的40.4亿美元,复合增速回升至6.0%,是过去五年的四倍。
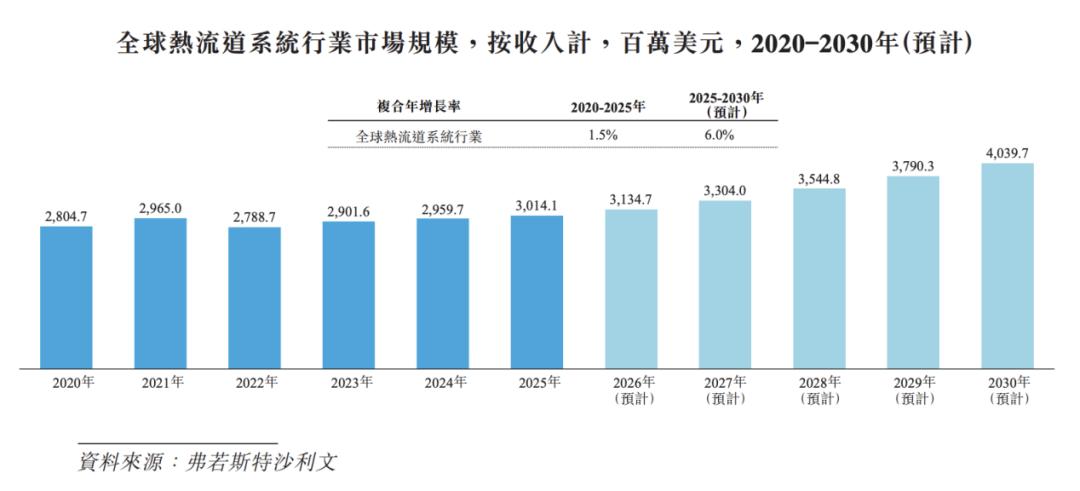
图 / 招股书
驱动这轮行业加速的并非单纯下游需求爆发,而是结构性替代:热流道系统持续在汽车、包装、电子、家电及医疗领域替代冷流道系统。伴随渗透率提升、行业价格压力逐步企稳,销量增长将更直接转化为收益增长。
在这轮渗透率爬坡中,龙头企业本应率先受益,但柳道实业的短期表现并没有反映出增长加速的预期。
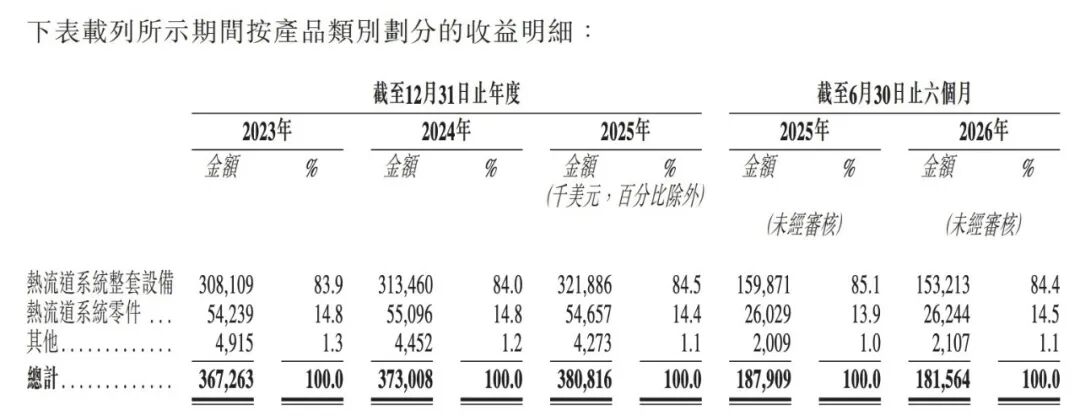
图 / 招股书
2026年上半年,柳道实业的整套热流道系统贡献约84.4%的收入。在下游市场,汽车行业贡献营收占比为57.5%、电子家电分部为18.9%,叠加大中华区与韩国合计约七成的地域集中度,和周期波动明显的赛道深度绑定。
除此之外,包装、医疗、半导体等高弹性场景,目前还不是柳道实业收入的主力。
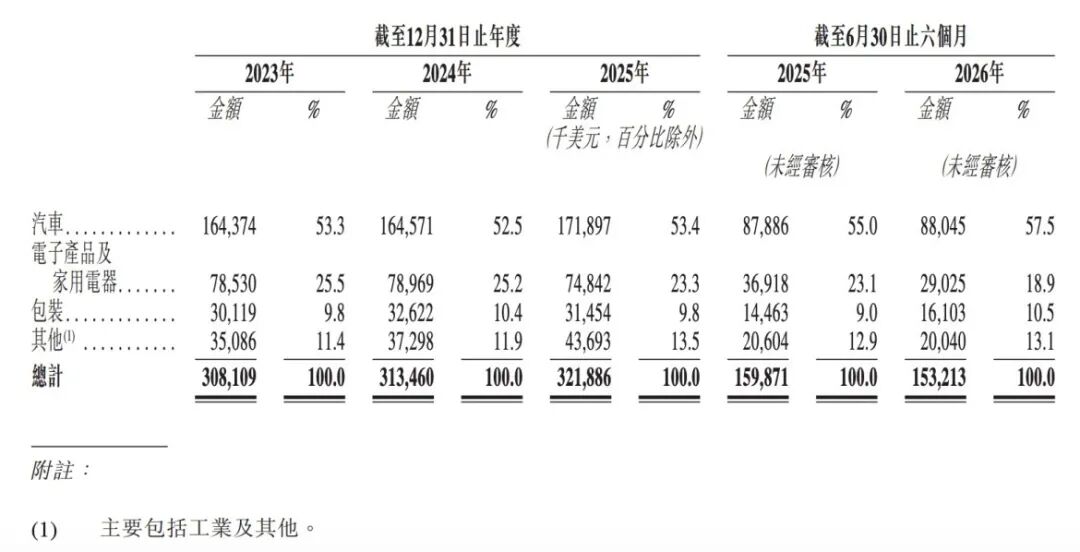
图 / 招股书
高毛利来自供给端的技术壁垒,慢增长受制于需求端的周期变化,这决定了柳道实业所做的是一门好生意,但也是一门慢生意。
IPO前借入13.8亿回购股份,计划募资还贷
IPO前夜,柳道实业进行了一系列资本运作。
故事要从2018年说起。
早期投资者Match Jersey以1.78亿美元认购柳道实业可转换优先股,加上1980万美元出资,合计投入约1.98亿美元,获得129万股可转换优先股,按悉数转换基准占当时已发行股本的30%。
此后数年,Match Jersey持续通过优先股股息获取回报:2023年、2024年分别为1950万美元、2490万美元。到了2025年,这个数字骤然跳升至1.01亿美元。
图 / 摄图网,基于VRF协议
2026年,柳道实业与Match Jersey达成一揽子退出协议。1月20日,签订股份购回协议,柳道先向Match Jersey派发9000万美元特别股息;随后129万股优先股按一兑一转为普通股;2月27日,以1.2亿美元回购55.29万股;9月21日,即公司递表港交所前八天,再以1.6亿美元回购剩余73.71万股。
那么,柳道实业回购的钱从哪来?
第一次回购的1.2亿美元由控股股东提供的股东贷款垫付;第二次回购的1.6亿美元,柳道实业在2026年9月2日与一家大型商业银行签订融资协议,取得本金13.8亿元人民币的定期贷款,明确约定用于支付第二次回购对价,以及偿还第一次回购所用的4000万美元股东贷款。
9月21日柳道实业完成第二次回购;9月23日,控股股东阿碧曼香港及另一主要股东Tommy&Partners按持股比例,将合计6.24亿港元股东贷款转为股本,缴足股本由1.72亿港元增至7.96亿港元。
在三周内,柳道实业先借入13.8亿元人民币银行贷款完成老股回购、置换股东贷款,再把股东贷款转成股本。
值得注意的是,柳道实业2025年经调整溢利为8786.6万美元,同比增长12.2%,主业盈利能力并未恶化;当年账面5771.1万美元亏损,并非经营端亏损,而是上市前可转换优先股架构带来的会计结果。
而优先股转股并注销后,拖累账面利润的两大非经营性项目将不复存在。
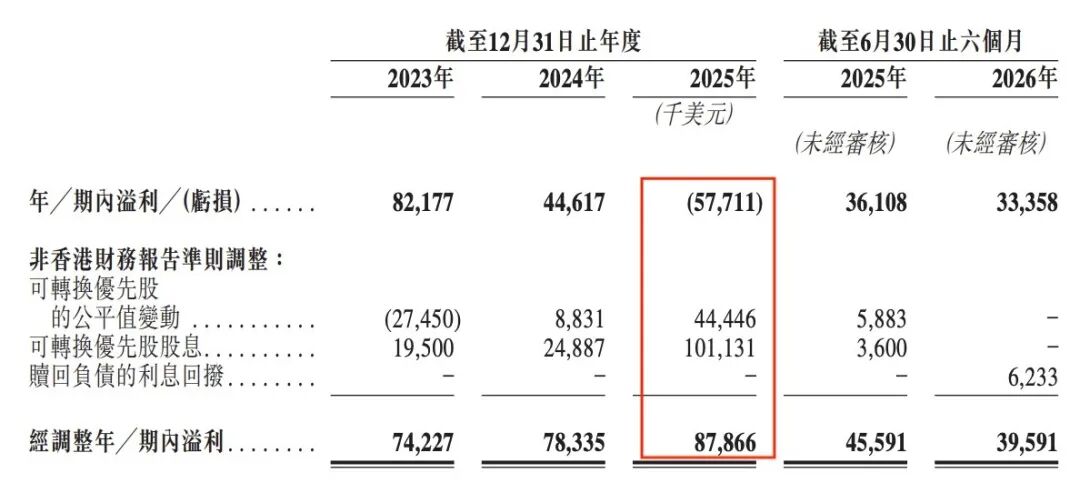
图 / 招股书
但代价同样真实。招股书写明,柳道实业计划将在上市后一个月内使用所募资金偿还这笔贷款本金的30%。
从资金流向上看,募资净额中用于偿还该笔贷款的部分,对应的正是上市前为完成股东退出而形成的债务。因此,这次IPO自递表之初就承载着一份偿债安排。
多元化业务并行,第二曲线尚未形成规模
柳道实业并非没有新故事。
公司计划将精密温控技术延伸至多材料共注塑、隐形眼镜超精密无流道成型、模内聚氨酯涂层、鞋中底超临界流体发泡成型、半导体加热块等方向。这些方向如果落地,确实可能打开传统热流道之外的增量空间。
图 / 摄图网,基于VRF协议
但招股书显示,这些新应用多数仍处于早期阶段。
唯一真正商业化的,只有多材料共注塑。这项面向汽车内饰和食品包装的技术,核心是把不同材料在同一模具内完成多层复合,对热流道的多区温控精度要求极高,也正贴合汽车轻量化趋势。
隐形眼镜无流道成型已获得韩国厂商验证,距离规模化订单尚需时日;模内聚氨酯涂覆处于与下游客户联合开发阶段;鞋中底超临界发泡和半导体加热模块,则更多处于探索或内部测试。
柳道实业的研发投入强度也值得审视。2023年至2025年,公司研发开支分别为1105万美元、1039万美元、1153万美元,占营收比例约3%,基本保持稳定。
热流道本身的技术迭代更多体现在材料和工艺经验上,不一定需要巨额研发费用,但半导体加热块需要不同的能力边界,隐形眼镜成型需要医疗级认证体系——这些都不是注塑经验可以简单平移、复制的。
而公司计划推进AI赋能设计和3D金属打印设备开发,只是这些业务同样需要时间发展。
通过IPO,柳道实业能够获得更多流动性资金,可以用于扩产、还贷、给新赛道注入弹药,但却解决不了时间的问题。热流道系统的商业化周期较长,新应用从客户验证到批量订单同样需要跨越时间曲线。
招股书披露的产能扩张计划是苏州厂房扩建预计2028年投产,东莞第二厂区预计2029年投产,这本身就说明,即便资金到位,产能释放也是以年为单位的,搭建第二曲线仍需要很长的路要走。
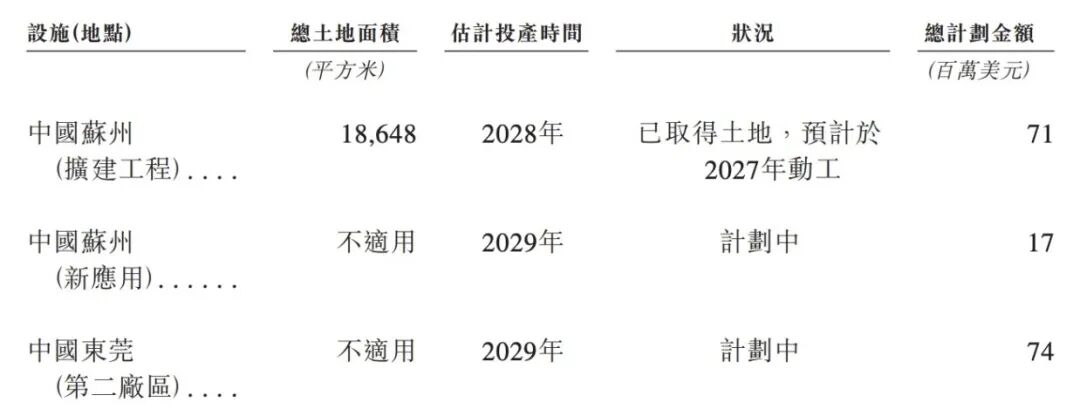
图 / 招股书
对于柳道实业来说,IPO只是募资的起点,不是化解一切难题的解药。未来,公司能否顺利登陆资本市场,站上新起点,「子弹财经」也将持续关注。
本文来自微信公众号“子弹财经”,作者:星空,36氪经授权发布。
















