桥水基金创始人达利欧:AI牛市最大的风险不是估值,是……
周一,美股科技股迎来反弹。纳指100收涨1.2%,费城半导体指数终结自2008年以来最长的八连跌。存储、算力云、半导体和光通信板块全线走强,西部数据、APLD涨超6%,闪迪与SK海力士同步反弹。
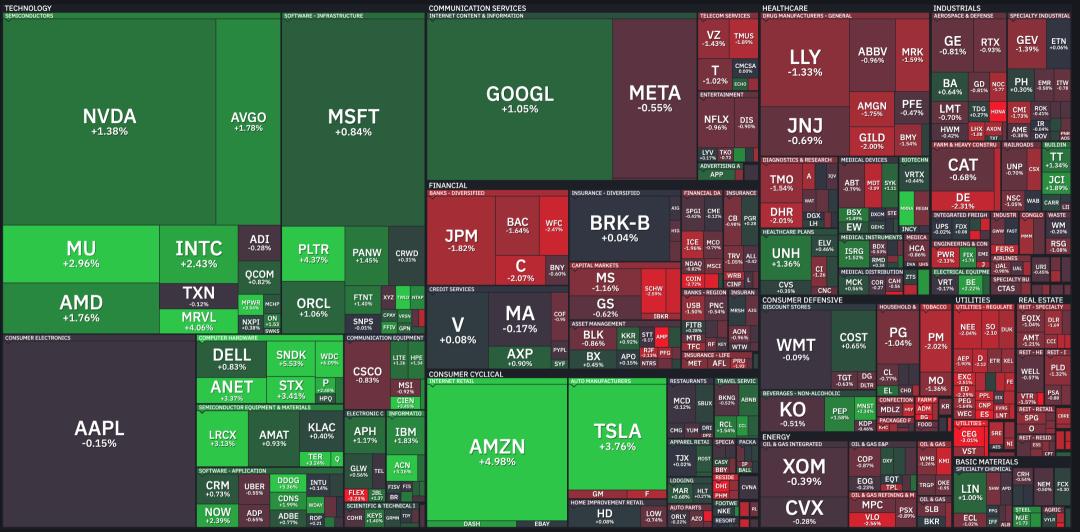
但一个细节值得注意:高盛交易台给当天市场活跃度打出的分数只有10分中的3分。这说明,股价虽然反弹,但大资金整体仍然谨慎。
因此,更准确的定性是:
这是一轮修复性反弹,而不是趋势反转。
要理解这轮反弹能否持续,美股投资网认为需要看清这轮下跌的原因,再结合桥水创始人瑞·达利欧近期对AI投资热潮的警告,判断市场真正需要警惕的风险。
科技股为什么反弹?
资金面:集中卖出的压力可能阶段性减弱
本轮下跌,市场普遍归因于AI主题对冲基金VARA面临强制清算的传闻。该基金重仓Nebius、CoreWeave、闪迪、美光等标的,爆仓后不计价格抛售,导致优质资产被连带误杀。
需要说明的是,截至周一,VARA被正式清算的说法尚未获得可靠公开证据证实。
但交易数据指向类似机制:高盛数据显示,在截至10月15日的连续五个交易日内,对冲基金以至少2016年以来最快的速度削减科技股敞口,抛售力度创下近十年来最高水平。
这意味着,卖出方是被迫减仓的持有人,不是主动做空的新资金。强制卖出的特征是:卖压一旦衰竭,价格就会出现技术性反弹。
今年7月Leopold Aschenbrenner旗下基金崩盘后市场随即大反弹,是同一机制的样本。但这类反弹的驱动力是卖盘暂时出清,不是买盘基于新基本面重新入场。它回答不了的问题是:下一轮强制卖出会不会从其他机构身上出现。
产业面:市场对长鑫存储的短期冲击重新定价
此前三星跌逾8%、SK海力士跌超10%,导火索是长鑫存储宣布年底前推出基于4F²架构的服务器DDR5芯片,市场担心中国存储厂商在先进制程上加速追赶。
但机构评估后,恐慌明显过度。
韩国KB证券以量产时点衡量,认为韩国巨头与CXMT的DRAM工艺代差仍有5至7年。
Rosenblatt直接将短期竞争威胁评为“纸老虎”,指出产品预览不等于大规模量产,良率、单位成本和云服务商客户认证才是决定性门槛;且CXMT受美国出口管制限制,拿不到先进EUV设备,4F²只能靠DUV反复刻蚀实现,良率天然承压。
三星CTO也在SEDEX上确认,4F²大规模商业化量产预计要到本十年晚些时候。
所以存储股周一的反弹,修正的是“产品发布等同于产能冲击”这一错误定价,而不是否认中国存储竞争的真实性。
CXMT全球DRAM营收份额已达9.5%,长期竞争是真实的,短期恐慌是过度的,两者可以同时成立。
消息面:CRWV评级上调与产业领袖表态,属于情绪催化
高盛将CoreWeave评级从“中性”上调至“买入”,目标价106美元;黄仁勋也继续强调AI算力基础设施的长期需求,相关消息一度推动CoreWeave上涨。
但评级上调并没有消除信用市场的担忧。CoreWeave最终收跌约0.4%,其债券利差仍处于高位。
这恰恰反映出当前AI行情的一个核心矛盾:
美股市场关注未来增长,债券市场则更关注偿债能力和融资风险。
当股价开始反弹,但信用风险仍未缓解时,我们不能只看上涨本身,还要追问这轮AI投资能否真正赚回成本。
这也是达利欧的警告值得关注的原因。
达利欧再次警告
桥水基金创始人瑞·达利欧曾因在2008年金融危机前识别并警示信贷风险而受到广泛关注。近期,他再次就AI投资热潮发出警告。
我认为,重点不在于简单判断AI有没有泡沫,而在于一个更现实的问题:
AI究竟需要投入多少资金,又需要多久才能把这些钱真正赚回来?
科技巨头正在持续投入数据中心、芯片、网络设备和电力基础设施。AI确实可能创造巨大的商业价值,但资本开支发生在今天,收入和利润却需要未来逐步兑现。
如果AI需求持续增长,企业能够将资本开支转化为足够的收入、利润和自由现金流,那么巨额投资就可能获得丰厚回报。
但如果基础设施建设速度超过实际需求,或者商业化收入增长跟不上投入,市场就必须重新评估这些资产的价值。
所以,AI技术的长期前景与AI股当前的投资价值,是两个不同的问题。
技术可以持续进步,但如果股价已经提前计入过于乐观的预期,即使企业仍然增长,投资者也可能因为估值下修而承受亏损。
真正值得警惕的,是高增长预期、巨额资本开支和融资压力同时出现。
比估值更值得关注的,是债务与流动性
AI投资的风险,不仅取决于企业能不能赚钱,还取决于企业能否持续获得资金。
假设一家企业投入数百亿美元建设数据中心,主要依靠债务和外部融资扩张。如果市场持续看好AI需求,它就能相对顺利地获得资金。
但如果利率上升、信用利差扩大,或者投资者开始质疑未来回报,融资成本就可能上升,融资条件也可能收紧。
对于仍然需要偿还债务、继续建设数据中心的企业而言,这会带来更大的现金流压力。
风险还可能进一步传导:
融资成本上升,压缩项目回报;
资产估值下调,降低抵押品价值;
投资者降低风险敞口,又可能加剧股价波动。
对于使用杠杆的机构而言,价格下跌还可能触发被迫减仓,进一步扩大卖压。
因此,资产下跌未必意味着所有人突然不再看好AI,也可能是部分参与者已经没有足够的资金继续持有。
近期CoreWeave股价与债券市场表现之间的分歧,就是值得持续观察的信号。
与此同时,AI资本开支持续扩大,也意味着科技企业与美国Z府都需要在资本市场争取资金。
如果融资需求增加,而资金供给无法同步跟上,长端美债收益率和企业信用利差就可能成为影响科技股估值的重要变量。
尤其是那些依赖未来增长、当前自由现金流较弱的公司,对利率和融资环境的变化往往更加敏感。
AI能提高生产力,但利润未必属于所有AI公司
还有一个容易被忽略的问题:即使AI确实能够提高生产效率,最终受益的也未必是每一家AI公司。
假设一家企业使用AI,将原本100美元的工作成本降至70美元,理论上可以节省30美元。
但如果竞争对手也采用相同技术,行业竞争可能进一步加剧。企业为了争夺客户而降低价格,部分效率收益就会转移给消费者,而不是全部变成股东利润。
与此同时,AI企业还可能需要持续投入芯片、算力、研发和基础设施,以维持技术优势。
因此,AI应用越来越普及,并不意味着所有相关公司的利润率都会同步提高。
投资者真正需要研究的是:谁拥有定价权?谁具备难以复制的竞争壁垒?谁能够把技术优势转化为持续的自由现金流?
这比单纯判断AI行业未来有多大,更接近投资的本质。
接下来重点观察什么?
我不会因为达利欧发出警告,就认定AI行情即将结束;同样,也不会因为AI的长期趋势足够强,就忽略估值和融资风险。
接下来,我会重点观察三个方向
第一,盈利能否跟上资本开支。
科技巨头持续增加AI投入,最终需要通过收入、利润和现金流兑现投资回报。如果资本开支不断扩大,但商业化进展和现金流改善不足,市场就可能重新评估估值。
第二,信用风险是否继续扩散。
关注长端美债收益率、企业信用利差,以及CoreWeave等高资本开支企业的融资条件。如果债券市场持续恶化,即使股价短期反弹,也不能轻易认定风险已经解除。
第三,财报能否给出新的答案。
本周进入美股财报密集期,特斯拉、Meta、IBM、Lam Research、德州仪器等公司将陆续公布业绩。
这些财报不仅影响个股,也将帮助市场判断AI投资周期究竟处于什么阶段:资本开支还会不会继续扩大?需求是否足以支撑新增产能?利润率和现金流能否兑现此前的乐观预期?
对于AI产业链来说,真正重要的不是公司宣布投入了多少钱,而是这些投入能否产生足够的经济回报。
















