俞敏洪线下造梦东方甄选
又一年“双11”大促拉开帷幕,国内各大电商平台相继公布玩法。
10月15日,天猫在上海,京东在北京,同日召开2026年双11启动发布会,抖音商城“双11好物节”亦在当日启动。
2026年双11的关键词或可总结为“做减法”。京东取消定金预售,直接现货开卖,简化规则,主打官方直降;天猫此前多被诟病的跨店满减和凑单机制退场,统一为官方立减;抖音电商延续“立减折扣”和“一件直降”,全周期发放平台消费券。
平台对商家端更多采取分层扶持策略。以抖快电商为例,快手电商方面,头部高潜商家可获专属补贴与公域流量,腰尾部商家可通过全民任务等获取流量券等激励,新商家可获得冷启动流量扶持;抖音电商方面,品牌商家可获得商品补贴与专项流量扶持,中小商家参与挑战赛或新商激励,完成目标即可获得巨量千川平台赠款。
与流量与补贴向商家倾斜形成鲜明对比的,则是超级头部主播即超头的退场。往年大促前后刷屏的超头几乎再掀不起什么波澜,除了李佳琦和董宇辉仍在坚守直播间、大小杨哥复出后短暂现身直播间外,辛选辛有志、交个朋友罗永浩等人都已淡出了公众视野。而发力自有品牌、拓展线下场景、引入AI技术,乃至直播出海,正在成为国内头部直播电商机构着力押注的新方向。
其中跨度最大的莫过于东方甄选。作为新东方教育科技集团子公司,东方甄选前身是国内一线教培机构新东方在线。2021年7月国家双减政策出台后,在新东方创始人俞敏洪的强力主导下,新东方在线转型直播电商,创立东方甄选,渐渐闯出一条新路,后于2023年1月完成了公司名称变更,接着又于同年11月将教育业务出售给母公司并彻底完成直播电商公司转型。
自2026年5月在北京中关村新东方大厦开出首家线下体验店迄今,东方甄选已在北京、西安、郑州、张家口崇礼共计开出4家实体店,且店型各不相同。另有2家店进入开业倒计时:安徽首店落地合肥新东方大厦,已于10月17日试营业,预计10月23日正式开业;河北首店落户石家庄中电产业园,将于10月24日试营业、10月31日正式开业。
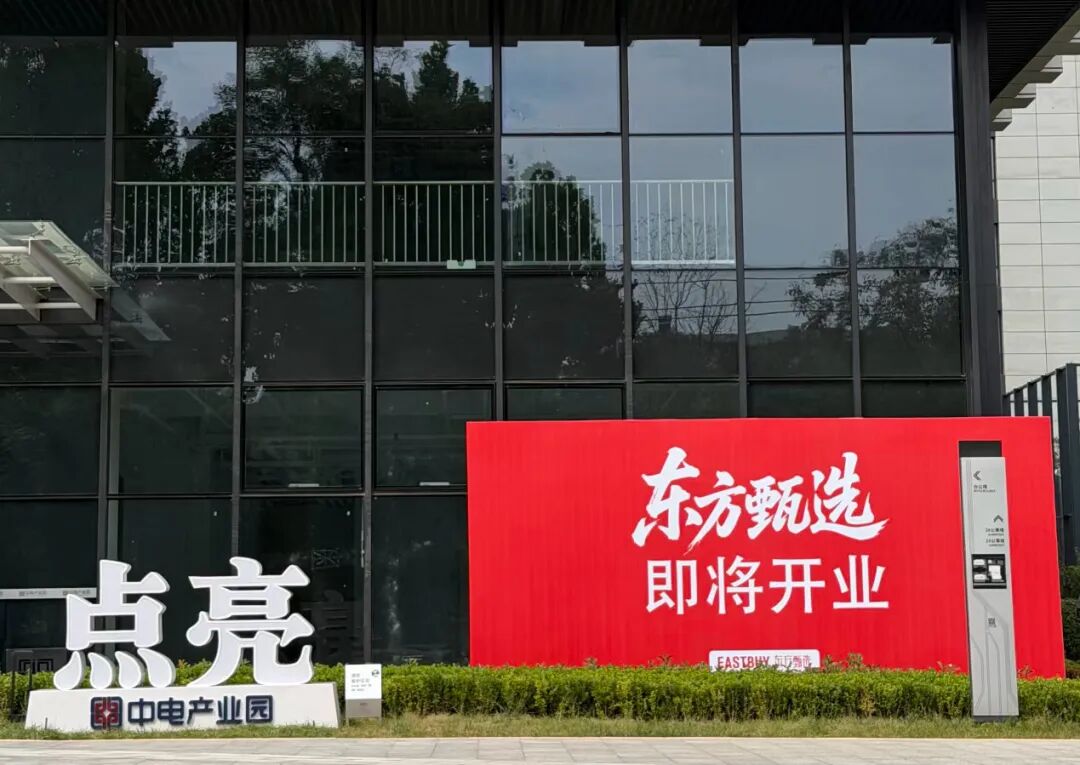
东方甄选线下拓店节奏明显加快。在9月初举办于成都的2026亚布力论坛夏季年会上,俞敏洪再次谈及东方甄选线下计划,目标从首店开业时提出的“数十家至百家门店”,“大跃进”到了三年千店。在他多次公开分享中,自有品牌叠加线下门店,被视作降低平台依赖、弱化主播影响、搭建长期业务底盘的重要方向。
但从直播间走向线下零售,进而做到线上线下融合,在实践层面达成俞敏洪构想中将东方甄选打造成为一家产品公司的完美商业闭环,难度极大。东方甄选在这条路上能走多远,眼下还无法给出定论。而透过东方甄选在该方向的尝试,我们大可一窥中国直播电商当前处境及未来可能。
01
门店模型仍待验证
东方甄选正以多店型并行的方式,快速试水线下零售。
最新店型是东方甄选全国首家“景区线下体验店”,后者已于2026年9月12日落地张家口崇礼太舞小镇。据海克财经了解,该店面积约170平方米,店内除自营商品外,还搭配崇礼本地特产与冰雪文旅资源。
稍早之前的2026年7月,先后开业的西安碑林区新东方大厦店、郑州金水区21世纪社区店,形态差异同样明显:前者整合了新东方教育、文旅、大愚书店,是“教育+零售+文旅”复合业态;后者为面积不足300平方米的社区店,设置有图书借阅角、城市打卡区。
2026年5月开业的北京中关村首店,依托新东方自有校区物业,面积约400平方米,以零售为主,搭配饮品和简餐,超1000款SKU,自营产品已提升至75%以上。
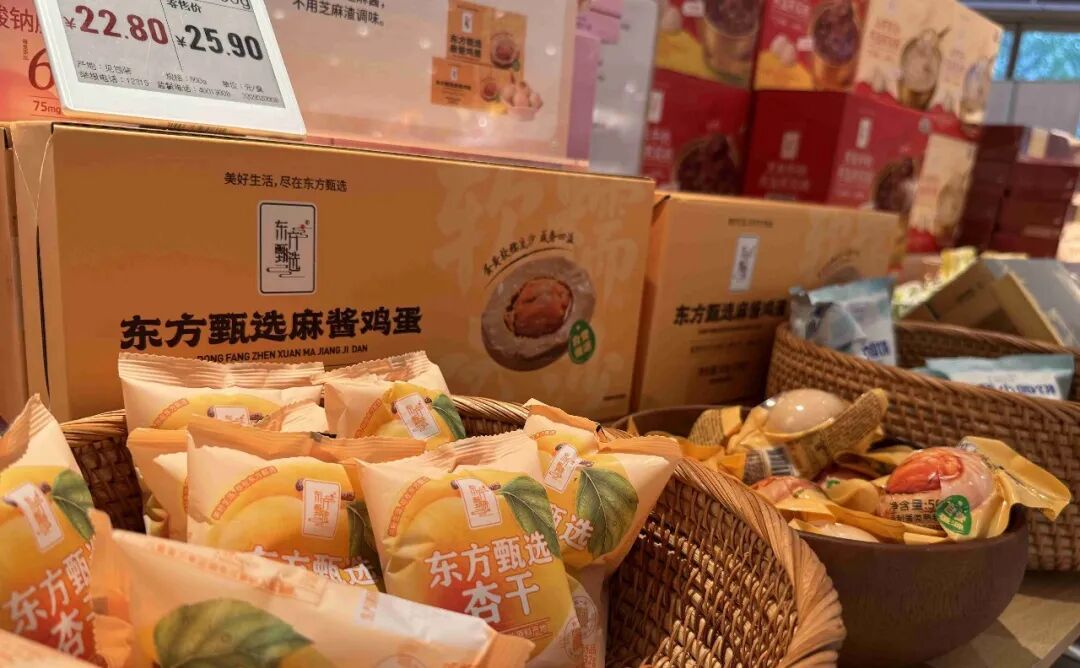
对比东方甄选现有4家门店可见,业态上更接近便利店。以包装食品、零食、日用品、家居等为主,缺少生鲜、鲜食等高频复购的品类,“麻雀虽小、五脏俱全”的便利属性并不完整。门店功能更偏向品牌展示、产品试吃与线下打卡,导购会引导消费者在APP下单,理由是线上商品选择更丰富。
线下开店是重资产,东方甄选则选择了一条较轻的路线。据截至2026年5月31日止的东方甄选2026财年业绩报告,2026年7月,东方甄选已与新东方集团旗下校区开展合作,分别于郑州、西安开设门店,将线下体验由标杆直营店向“合作经营”模式延伸。具体来说,由东方甄选输出商品体系与数字化运营系统,新东方地方分校负责门店选址、人员招聘培训及日常经营。换言之,门店依托新东方原有校区物业,租金成本相对可控,投入没有外界想象中那么高。
财报未披露合作门店经营情况,但这种依托关联方资源的门店,很难直接等同于市场化环境下可复制的单店模型。零售行业的扩张逻辑,一般是先跑通单店模型,沉淀标准化运营方案,再向外批量复制。目前来看,东方甄选尚未完成单店模型的验证,在此情况下大规模开店,后续的运营波动、库存积压等风险也会同步放大。
线下门店之外,即时零售与自动售货机构成了末梢网络。2026年5月,东方甄选联合京东物流开拓即时零售,在北京、上海设置了前置仓,单仓辐射周边5公里,入驻京东、淘宝、美团等平台。据海克财经观察,前置仓商品结构与线下店相近,甄选自营单独分类,标价与其他渠道原价一致。自动售货机方面,财报显示,截至2026年5月31日,东方甄选已在国内26个城市布设100余台自动售货机,目前主要集中于新东方校区。
放眼全行业,国内不少直播电商头部机构都曾有过进军线下的尝试。交个朋友旗下自有服饰品牌“重新加载”采用店主联营的轻模式,2024年10月将北京首店落地门头沟,目前该店已停业。辛选2022年5月曾在广州开出“辛选超市”线下店,但后来不了了之。三只羊旗下自营品牌“小杨臻选”于2025年10月在安徽蒙城开出全国首家线下加盟店,但仅为单店试点。整体来看,其他直播电商机构的线下布局浅尝辄止,东方甄选相对走得更远。
02
自有品牌差异不足
自有品牌是东方甄选转型中的另一重点,也是俞敏洪千店计划的货品支撑。
东方甄选早在2022年4月就推出首款自营产品“金枕头榴莲肉”,此后品类持续拓宽,从最初的农产品、预制食品,延伸到零食烘焙、美妆个护、母婴用品、营养保健、家居家纺等多个类目,并在2026年9月的服贸会上发布首款自营羽绒服,基本完成从食品生鲜到全品类家庭消费品的覆盖。
自有品牌GMV占比亦持续提升。据截至2025年5月31日止的东方甄选2025财年业绩报告,东方甄选自营产品累计732款SPU(标准化产品单元),自营产品GMV占直播电商总GMV的43.8%,自营GMV规模为38亿元;到2026财年末,自营SPU增长至1009款,自营GMV占比提升至52.6%,自营GMV规模达到54亿元。
但规模之下,产品端的差异化感知仍显薄弱。多数自营标品采用代工模式,供应商的选择逻辑也印证了这一点。据南方周末报道,东方甄选会优先考虑曾与山姆、盒马等大型零售商合作过的工厂,要求后者具备流程化生产和食品安全管理能力。
代工本身并非原罪,但当东方甄选倾向于选择与同行共用同一批代工厂,且以贴牌合作为主、深度定制占比不高时,产品在原料、配方、工艺上就难以拉开差距。加之东方甄选并不以性价比见长,自然很难形成自身特色。典型如东方甄选爆款烤肠,与谢霆锋旗下“锋味派”烤肠出自同一供应商焦作市成汇食品;自营青虾仁由湛江国联水产代工,而湛江国联水产就是面向盒马、永辉等多家零售品牌的虾仁大户;乳制品由宁夏塞尚金河、安徽新希望白帝等厂商生产,这些代工厂同时服务着多家零售与餐饮渠道。
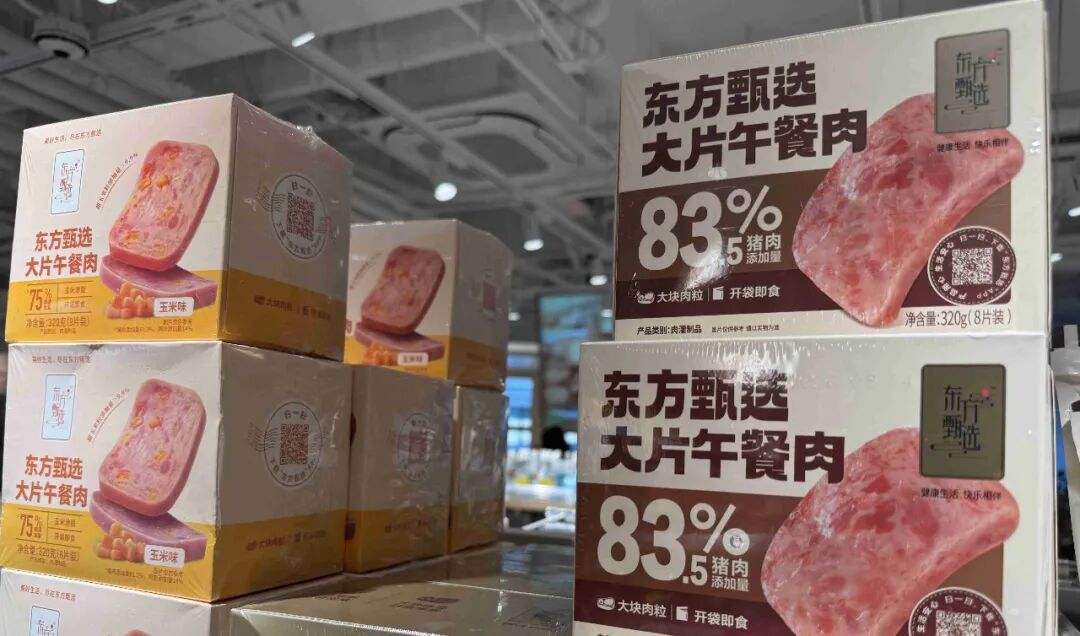
这暴露的是产品开发与供应链控制力的短板。虽然在供应商选择上,东方甄选在向大型零售商看齐,但二者的产品逻辑并不相同。成熟商超基于长期消费数据来做研发,需求稳定可预测,支撑与代工厂建立长期深度合作,比如山姆可以让供应商开设专属产线、定制规格配方。
以东方甄选为代表的直播电商,目前仍以流量驱动选品,订单绑定大促节奏与流量热度,波动大、不确定性强,对供应链的把控力相对有限。这也是理解俞敏洪为什么要大规模开店的另一重逻辑,因为门店不只是卖货渠道,也是构建供应链能力的底气,只有当销售规模触达一定量级,才有对上游更大的话语权。
自有品牌已成头部机构的标配动作,但代工依赖、流量驱动是普遍存在的问题。以美ONE为例,2024年6月上线“美ONE优选”时,李佳琦在直播中介绍其货源来自不少国际大牌的国内制造商。三只羊旗下自营品牌“小杨臻选”同样如此,后者产品多为贴牌生产,如湿厕纸的生产商为安徽汉邦日化,后者也为沃尔玛、永辉等代工。
不过,东方甄选也在尝试突破纯代工模式。企业信息查询平台企查查显示,2023年2月,东方甄选出资持股30%,与焦作市成汇食品合资成立“东方甄选(河南)食品科技有限公司”。参股自建工厂的目的正是自主把控配方与品控,但这类情况仍属少数,大部分品类还是以代工为主。
自有品牌毛利高是行业共识,但对消费者来说,更重要的是差异化,也就是为什么“非你不可”的原因。东方甄选的线下扩张,产品力会直接决定门店的客流留存能力,否则即便门店点位铺开,也很难形成持续的用户复购。
03
零售能力无法速成
零售业讲“人货场”,东方甄选布局线下门店是“场”、推出自有品牌即“货”,对“人”的解法则是搭建全域会员生态。
目前东方甄选年卡会员费199元,线上线下通用,门店实行“会员价/非会员价”双标签,会员可享全店7.9折-8.5折优惠。也就是说,门店被设计为会员体验与开卡的触点。从海克财经在东方甄选北京首店的实地体验来看,开通会员卡有多种赠品和优惠券,即时零售5公里内免配送费,官方还承诺“年底优惠金额达不到199元可退还差价”。
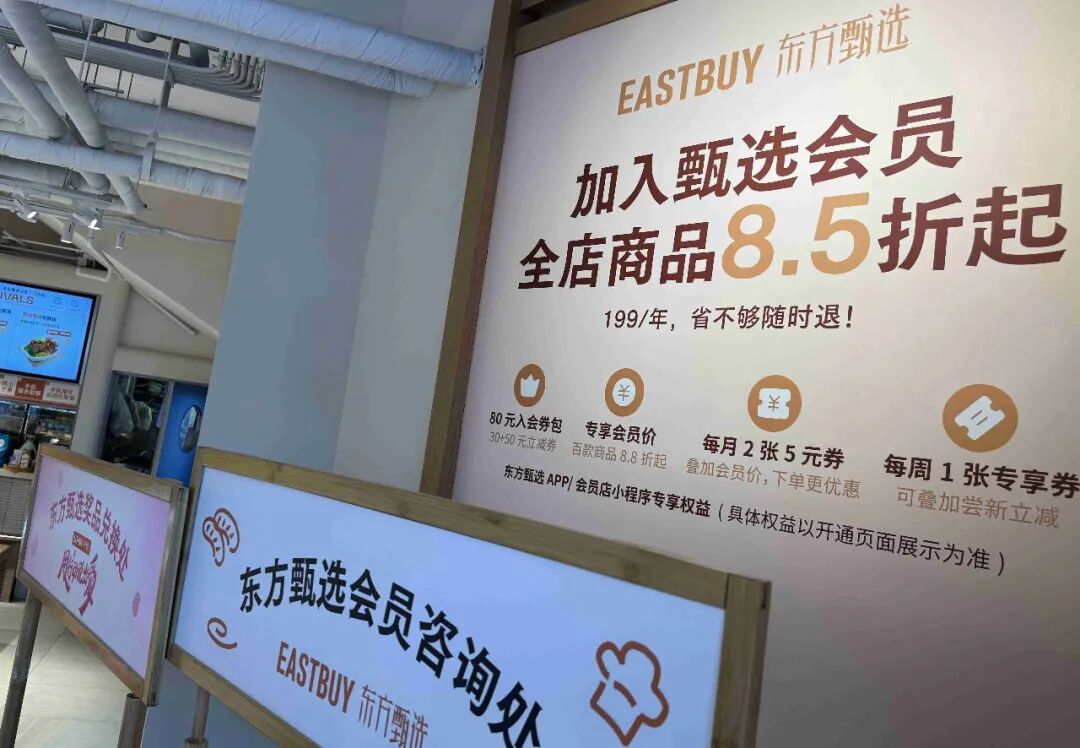
线下门店、自有品牌、会员属性,东方甄选的这些布局很容易让人联想到盒马、山姆这类商超业态。但需要注意的是,山姆作为仓储会员超市,靠精选SKU、规模优势与严控毛利来盈利,会员费本身就是利润核心,且会员以家庭日常采购为主,复购需求稳定。而东方甄选的会员,本质上是消费折扣权益而非进入门槛,利润仍主要来自商品销售,付费用户大多由直播间转化而来,消费带有明显的冲动属性。
财报显示,2026财年,东方甄选APP累计注册用户超1000万,已付费会员达35.3万人。按199元年费计算,东方甄选会员费收入约7000万元。相对于54亿元的自营GMV,这笔收入更像是拉新获客工具。真正值得关注的,是东方甄选能否把直播间带来的短期流量交易,转化为稳定、可持续的零售复购。
盒马或可拿来作为参照。2016年盒马鲜生横空出世时,背景同样是电商增长放缓、希望通过线下零售打开新增量,主线也是线下门店与自有品牌。盒马高举高打,有阿里的大力投入,创始人侯毅更是零售老兵。即便如此,盒马仍亏损了好几年,直到2022年底侯毅才在全员内部信中宣布主力业态盒马鲜生实现盈利。
反观东方甄选,管理层与核心团队多出自新东方教育体系,自始至终都欠缺线上电商和线下零售基因;门店更像是轻仓试水,既无高频品类支撑,也谈不上业态创新。能力建设的起点,与当年的盒马显然不在同一水平线上。
这或许正是东方甄选千店计划不确定性之所在。线下零售是“弯腰捡钢镚儿”的辛苦生意,无法靠流量速成。门店标准化模型的打磨、自有品牌差异化心智的建立、跨渠道价格与会员体系的打通,都需要持续试错与长期投入。
从东方甄选当前定位来看,俞敏洪意在跳出直播业务框架,以线下门店、全品类自有品牌和独立APP会员体系,来弱化对超头主播和平台流量的依赖风险,同时提升整体毛利率。
随着直播电商行业监管趋严、流量红利几近消失殆尽,寻找新增长曲线已成国内头部直播电商机构共识。只不过,靠内容流量起家的企业,想要跨入实体零售,还得先把基本功补上。唯有如此,东方甄选千店蓝图才不至于沦为空谈。
本文来自微信公众号“海克财经”,作者:苏旻,36氪经授权发布。
















