港交所开始了
拉开序幕。
9月21日,联交所发布第二阶段上市机制竞争力检讨咨询文件,聚焦须予公布的交易、关联交易及分拆上市三大范畴。
由此望去,今年港股上市正在酝酿一系列变化:从上市门槛调整,到所有公司都可秘密递表,再到酝酿18D、检讨18C市值门槛等,信号不言而喻。更重要的,这只是一个开始。
当前,港交所门外有超500家企业排队等候,队伍浩浩荡荡,各方等待IPO上岸的心情溢于言表。
赴港上市要变了,开启咨询
具体来看,此次咨询文件提出了几项核心建议。
现行规则下,交易规模达到25%即为“主要交易”,需要公告、通函并召开股东大会表决。本次建议,主要交易的门槛由25%提高至50%。介于25%至50%之间的交易,仅属于须披露交易,只需要刊发公告,不再强制通函与股东投票。但涉及提供财务资助及/或证券或其他投资活动的交易,仍维持25%的门槛。
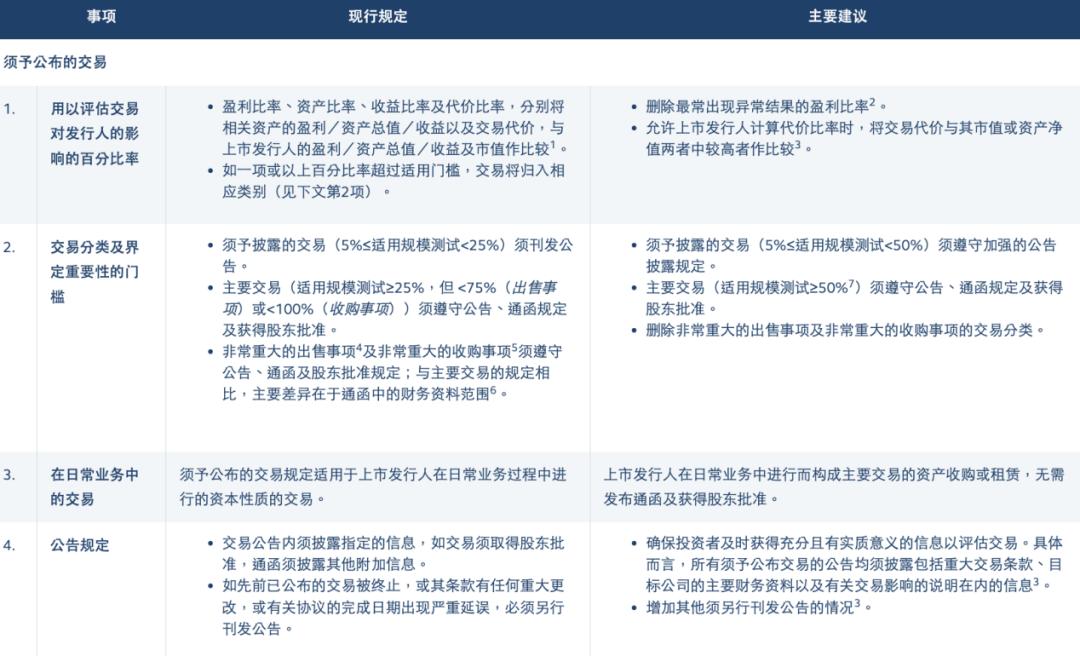
联交所还建议,删除“非常重大收购事项”及“非常重大出售事项”两个分类,归入统一的主要交易框架。
同时,联交所拟优化衡量交易规模的方法,具体举措包括:删除盈利比率测试,保留资产比率、收益比率、代价比率及股本比率四项测试;在计算代价比率时,可以市值或资产净值两者中较高者作为比较基准。
背后原因在于,盈利比率容易出现异常结果,交易的重要性仍可透过收入比率及资产比率等指标有效衡量;同时,对于重资产型企业,市值未必准确反映企业实际财务状况。
关连交易方面,联交所建议在“关连附属公司”的定义中,关连人士持股门槛由10%提高至30%。联交所还建议,如有关交易为上市发行人在日常业务中进行的收益性质交易,则允许全年上限按其占上市发行人经审计账目中的收益及其他财务项目的某个百分比形式设定。
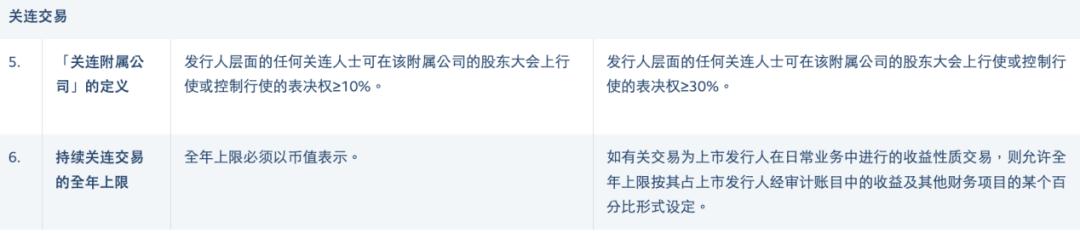
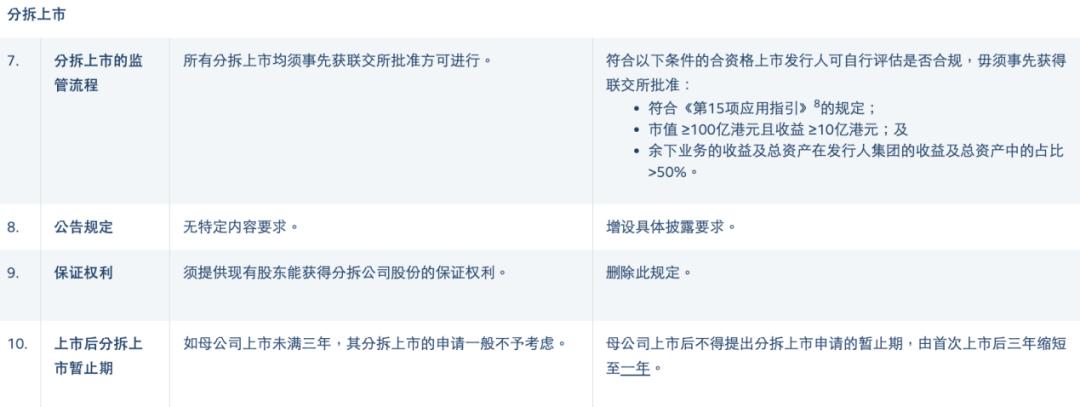
分拆上市,是市场关注的重点方向。现行规则,母公司上市未满三年,原则上不能递交分拆上市申请。本次拟将分拆暂止期由3年缩短至1年。同时引入“自行评估机制”——符合条件的发行人,低风险分拆项目无需事先向联交所申请批准,由公司自行判断合规;并且拟取消分拆上市中原有的母公司股东保证配额。
这一条直接降低上市公司孵化业务独立上市的时间成本。对于港股上市的科技、产业集团,孵化硬科技子公司、独立业务板块的资本路径被大幅缩短。当然,规则仍保留约束:母公司分拆后必须保留实质主营业务,不能变成纯控股壳公司,防止单纯资产拆分套利。
香港交易所上市主管伍洁镟表示:“这次改革旨在让发行人进行公司交易时拥有更大灵活性及确定性,在时间及成本方面提升效率,同时透过及时、高质量的信息披露和有效的董事会问责机制,维持投资者保障。”本次咨询期至2026年11月30日结束。
潮水的方向
回望今年,港股市场酝酿了一系列变化。
为吸引更多企业来港上市,港交所修订后的《上市规则》于7月正式生效:所有公司都可秘密递表,不同投票权规则迎来松绑,第二上市申请人的市值门槛由100亿港元降至60亿港元。
紧接着,市场消息传来:港交所正研究在《主板上市规则》中全新增设第18D章——允许无法满足盈利要求的新成立小型公司上市,并将GEM(创业板)与主板合并。若落地,这将是港股上市制度的又一次重要扩容。
香港特区行政长官李家超最新透露,港交所明确将于明年上半年就修订特专科技公司(18C)上市制度展开咨询,包括检讨市值门槛等。
18C生效于2023年3月,专门为未盈利特专科技公司开辟上市通道,覆盖新一代信息技术、先进硬件及软件、先进材料、新能源及节能环保、新食品及农业技术五大领域。如今,这一章节走到了修订窗口前。
一系列制度松绑,带来了赴港上市潮,甚至上演一天7个IPO同时敲锣的名场面。
但年中之后,氛围发生微妙转变。
破发,似乎变得多了起来。公开数据显示,截至9月15日,年内上市的108只新股中已有82只跌破发行价,破发率超七成,远超前两年水平。
热的更热,冷的更冷——港股IPO的结构性分化愈演愈烈。资金正集中涌向少数头部标的,具备高成长性的创新科技企业被争抢,缺乏增长故事的企业则面临认购冷淡甚至撤回。
此时此刻,港交所大门外还有超500家企业正在排队。但眼前港股景况,“发不发得出去,发出来会不会破发”,正拷问着每一家排队的企业。潮水转向,谨慎乐观。
本文来自微信公众号 “投资界”(ID:pedaily2012),作者:周佳丽,36氪经授权发布。
















