PwC娱乐展望:现场音乐到2030年将超过415亿美元规模
普华永道(PwC)发布《Global Entertainment & Media Outlook 2026-30》,覆盖12个业务板块和53个国家和地区,这份报告对未来的预测究竟讲了些什么?
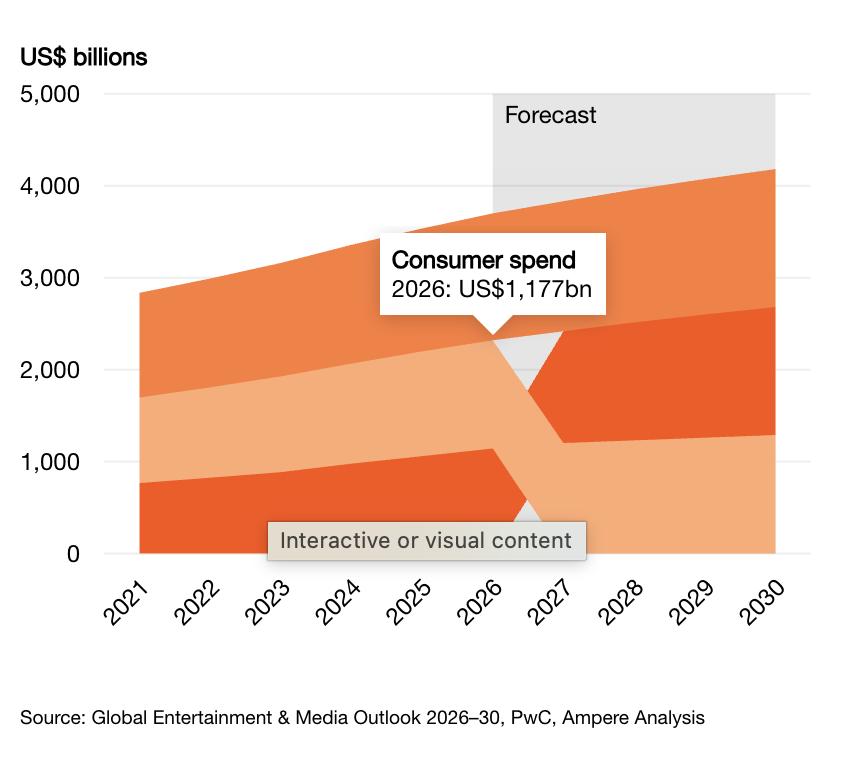
报告显示,全球娱乐及媒体行业2025年增长5.3%,总收入3.5万亿美元,2026年再增4.6%,未来五年复合年增长率3.4%,到2030年达到4.2万亿美元。仅2030年一年新增的收入就有约6000亿美元。广告是最快的一块,2025年首次突破1万亿美元,2030年将达1.4万亿美元。
行业由广告、网络连接和消费者支出三大块构成。PwC认为,无论用户体验变得多么数字化和算法化,娱乐及媒体行业的内核仍然是人的技艺和人的体验,判断、创造力、情绪和关系驱动着参与度,AI的作用是更高效地把人连起来。
值得注意的是,关于中国摘要的部分在2026年9月3日单独发布。
预测显示,2030年中国娱乐及媒体行业总收入约6135亿美元,占全球15%,2025年至2030年的复合年增长率3.4%,与全球持平。其中音乐、广播及播客收入以6.2%的复合年增长率攀升至87亿美元。2025年,中国录制音乐收入占音频总收入的62%,全球同期为39%。
01
订阅模式疲劳
成熟市场正触碰付费意愿的上线
OTT(流媒体)总收入2025年增长13.9%,从2024年的1990亿美元升至2266亿美元。这个增速不会延续。到2030年,OTT收入的复合年增长率降到6.1%,总规模3040亿美元,五年新增774亿美元。
降速的原因在于,澳大利亚、西班牙、韩国这类成熟市场的消费者开始出现订阅疲劳,行业正在触碰用户付费意愿的上限。
在广告方面,OTT广告目前占该板块收入的19.4%,到2030年将以9.4%的复合年增长率扩张,占比升至22.6%。报告判断流媒体会走向更强的整合与更大的打包,因为平台想做家庭娱乐中枢,会把电视、电影、游戏、音乐、体育、社交媒体和用户生成内容装进同一个入口。
传统电视走的是反向曲线,一直在下滑。2025年全球传统电视收入下降2.7%至3605亿美元,到2030年将继续以每年1.1%的速度下滑至3412亿美元。
“网络连接”是三大板块里最大的一块,复合年增长率只有2.3%,从2025年的1.3万亿美元增至2030年的1.5万亿美元。
广告端的地区差异明显,中国内地是全球第二大互联网广告市场,2025年收入1591亿美元,2030年预计增至2284亿美元,串流内外互联网广告的复合年增长率为7.42%,是增速最快的细分市场之一。
音乐、广播及播客这个大盘2025年规模1255亿美元,2030年会达到1451亿美元,流媒体到2030年仍是其中最大的一项,为566亿美元。直播体育是流媒体少数还能在特定时间点聚拢大规模人群的内容,2026年北美世界杯被报告称为历史上最长的共享现实体验之一。
亚马逊Prime Video拿到NFL版权后持续加码,Netflix和Paramount+在做UFC和WWE,法国相当一部分法甲赛事转到了Ligue 1+。
02
现场娱乐的增长换挡
年复合增长率高于行业整体
“现场与沉浸式体验”是报告中增长最快的一组。电影票房、现场音乐、户外广告、展会展览加上在线博彩,这五个板块合计将以5.2%的复合年增长率增长到2030年的2940亿美元,高于行业整体的3.4%。
电影票房方面,会在2030年达到395亿美元的规模,复合年增长率3.2%,但全球观影人次每年的增速只有1%。收入增长由票价和高端制式撑起来,大银幕、豪华座椅、升级音响和餐饮酒水是院线投入的方向。户外广告从2025年的379亿美元增至2030年的458亿美元,数字户外广告以9.2%的复合年增长率扩张到265亿美元,届时占户外广告支出的57.9%。
展会展览2025年支出380亿美元,规模已经和现场音乐相当,增速更快,3.3%的复合年增长率到2030年为446亿美元。增长来自面对面交流的需求,行业也在把传统展位往体验型商业节庆改,例如,迪拜世界贸易中心在扩容量,印度Bharat Mandapam有7000个座位,2025年的Bharat Mobility Global Expo吸引了约100万访客和1500多家参展商。
报告中也直接点出当下中国内地电影市场的问题,内容供给不足、投资周期长、回报不确定拖累了增长,2025年中国内地票房约77亿美元,占全球票房的22%。
最猛的是在线博彩。这项今年首次进入报告,在十个市场里,受监管在线博彩总收入(GGR)从2021年的371亿美元翻倍到2025年的795亿美元,2030年将达1197亿美元,复合年增长率8.5%。报告给出的判断是,到2030年在线博彩的规模会超过户外广告和电影票房。
现场音乐本身到2030年将超过415亿美元,复合年增长率2.1%。
由于现场音乐面对一个更硬的约束,那就是场馆座位是有限的。PwC把这一层写进了判断,由于能到现场的人数受容量限制,主办方要增长只能提价和盖新馆。例如,拉斯维加斯的Sphere在2025年录得7.81亿美元收入,节目单里有《绿野仙踪》的4D放映和老鹰乐队演唱会,母公司正在美国其他城市和迪拜复制。Cosm这类沉浸式场馆也被报告归到了同一类。
票价的另一面是需求弹性。Live Nation的2025年财报显示,公司全年收入252亿美元,同比增长9%,在55000场演出里接待1.59亿观众,国际市场观众人数第一次超过美国本土,演唱会板块的调整后经营利润6.87亿美元,增长30%,利润率3.3%为公司历史最好。
同一份财报里还有一个细节,公司把美国各类场馆的最低票价压在与2024年持平的位置,全美75%的票售价在100美元以下。利润率创新高和最低票价不涨同时成立,提价的余地集中在头部艺人和高价位区间这一段。
赞助的增长趋势不容忽视。以Live Nation的赞助与广告业务为例,2025年收入13.2亿美元,调整后经营利润8.45亿美元,增长11%,投放集中在旅行、饮料和金融服务几个品类,线上和现场两端的品牌预算都在加。
票务端的数字是Ticketmaster全年收入31亿美元,付费门票3.46亿张,其中演唱会类增长4%,体育和其他演出下滑2%。
当然,场地端还在扩容。Venue Nation在2025年接待6500万观众,2026年预计超过7000万,新增产能里过半在海外市场。公司2025年末的演出相关递延收入40亿美元,增长21%,2026年大型场馆演出已经确定或进入报价阶段的超过80%。
作为参照,展会展览2025年支出380亿美元,规模已经和现场音乐相当,增速更快,2030年为446亿美元。显然,围绕展会做的文化展演和行业节庆正在变成一块独立生意。
小结
从短期来看,行业增量主要来自广告和数字生态,AI在创意和投放两端同时压缩成本。从中期看,真正稀缺的是线下场馆里的座位和能标高价的体验经济,PwC称为“共享现实(shared reality)”。
如今,这类现场娱乐体验在年轻人那里成了社交货币,能在社交平台上证明品味和文化位置。2030年的消费者要的是选择多、价格低、能数字获取,付费意愿依然有限。所以,“共享现实”能不能撑住溢价,取决于这个前提在多大范围内成立。
对于中国市场来说,2030年中国娱乐及媒体行业总收入约6135亿美元,占全球的15%,2025年到2030年复合年增长率3.4%,与全球持平。
但是行业结构上的差别更大。例如,音乐、广播及播客收入以6.2%的复合年增长率增至2030年的87亿美元,快于全球音频板块。因此《中国摘要》把“混合实境、互联网广告和音乐”列为仍保持较高增长的三块,娱乐和媒体行业长期处在各行业相互融合的交汇点上。
2025年,中国录制音乐收入占音频总收入的62%,全球同期为39%。订阅和数字专辑的付费习惯在国内音频用户里建立得比较充分,往后靠用户从免费转到付费带来的增量,会比海外市场少。
从播客的角度来看,报告预计2030年中国播客收入占音频收入的10%,全球只有4%,知识付费和品牌定制内容的变现路径在国内更成熟。
本文来自微信公众号“音乐财经”(ID:musicbusiness),作者:安然一,36氪经授权发布。
















