“拯救高铁3小时”,喜茶果脯、蜜雪果汁十一卖爆了
“喜茶芭乐果脯,拯救高铁上的3小时!”
“离开郑州,得带上一瓶蜜雪HPP苹果汁。”
这个国庆假期,一个有意思的新变化正在发生:大家打卡茶饮店,不再只晒门店里的现制饮品,也开始晒从店里带走的果脯、果汁和瓶装茶。
从8月蜜雪冰城上新HPP冷萃茶,到9月喜茶推出果脯、茶话弄布局即饮茶,茶饮品牌集体盯上了“离开门店后”的生意。
1
从门店到高铁
喜茶、蜜雪集体抢做“带走”生意
今年国庆消费热潮里,茶饮品牌推出的便携零售产品,正成为越来越多年轻人的新选择。
9月下旬,喜茶在茶坊门店上线“南姜芭乐果脯”,灵感来自门店爆款南姜甘草芭乐瓶。产品以广西红心芭乐搭配潮汕南姜,约5斤鲜果收成1斤果脯,经168小时以上熟成。每袋60g,售价14.8元。
产品上线后迅速在社交平台走红,尤其恰逢国庆出行,被不少网友视为“高铁路上的便携小零食”。
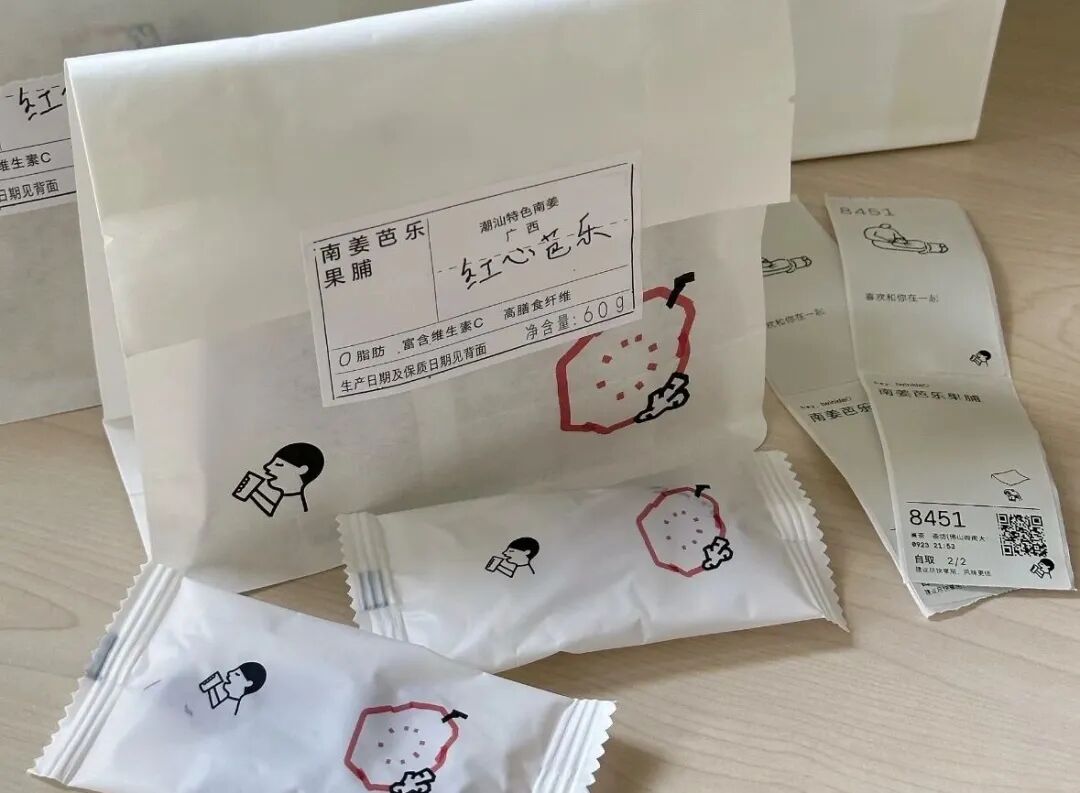
图片源自小红书博主:momo的破烂屋,已获授权
蜜雪冰城8月在全球总部旗舰店上线HPP瓶装系列,既有奇兰乌龙、雪芽茉莉、玫瑰红茶等500ml瓶装冷萃茶,也有红富士苹果汁、羽衣甘蓝复合果蔬汁。亲民定价和干净配料表引发不少讨论,被网友称为“离开郑州必喝的一瓶”。
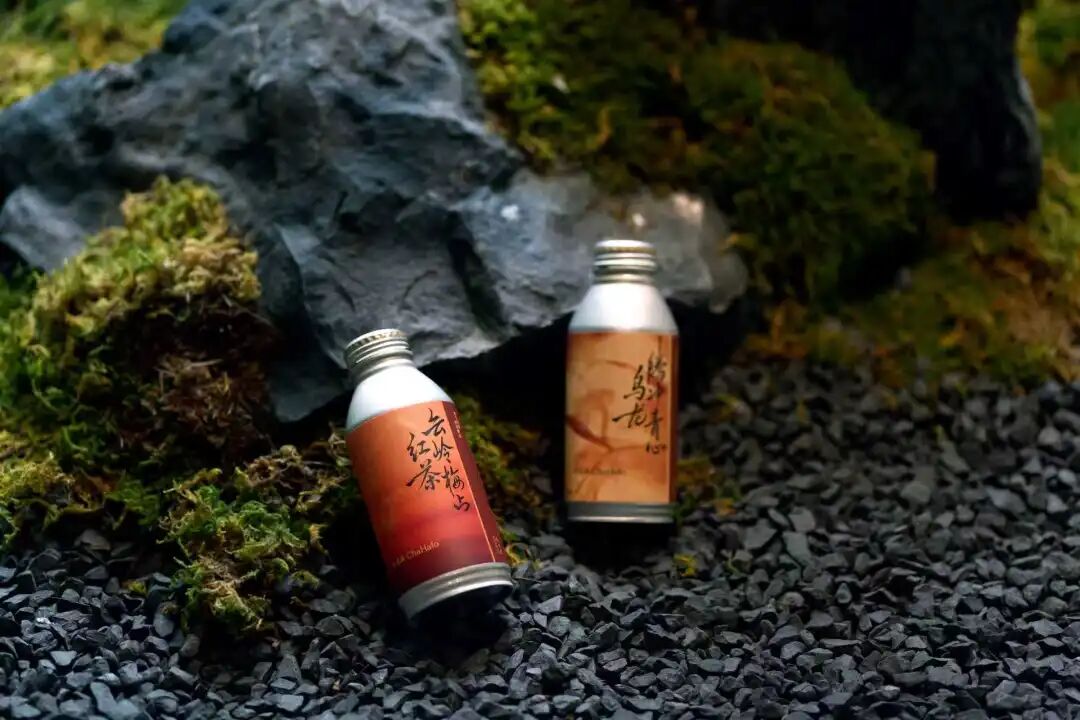
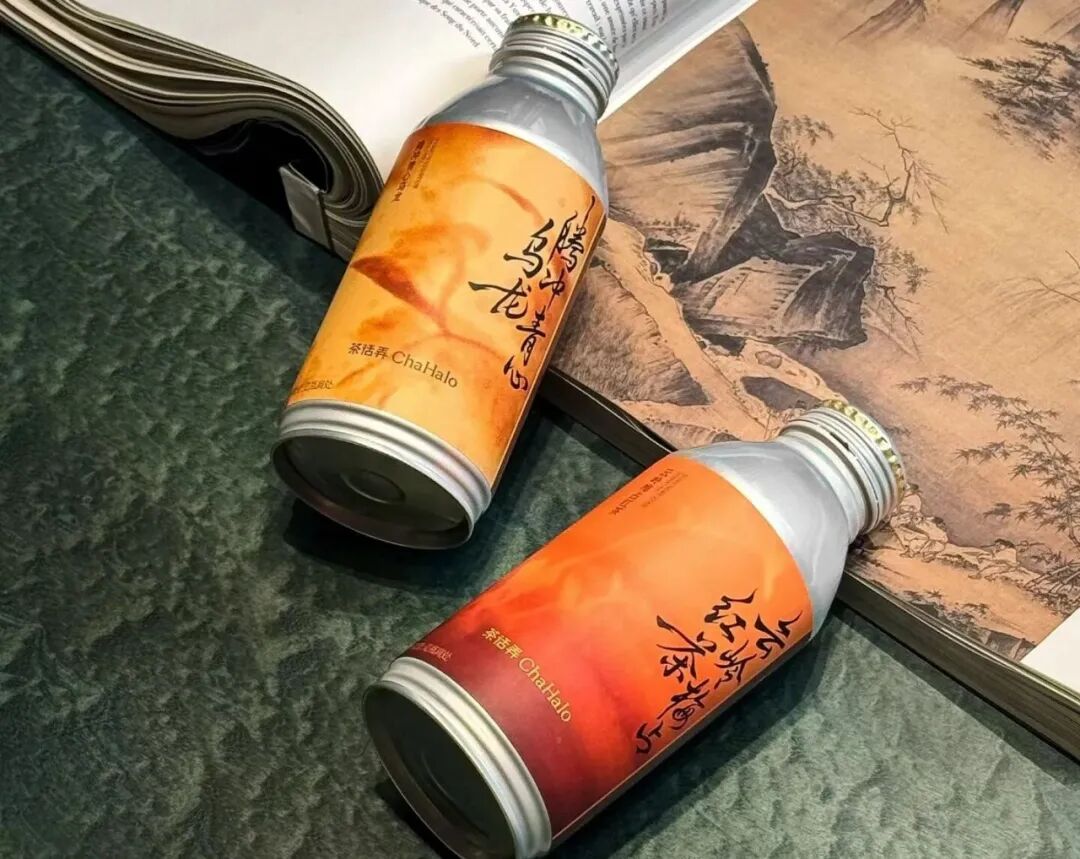
茶话弄在9月下旬借品牌十周年节点,正式推出首款即饮茶:腾冲青心乌龙、云岭梅占红茶两款风味,主打零糖、零脂、零卡,380ml*12罐/箱定价180元。
饮品品牌做零售并非新鲜事,但今年的动作明显更密集:
4月,瑞幸将门店爆款生椰拿铁、经典美式、柚C美式做成300ml瓶装即饮咖啡。定价6至7元起,上市首日线上销量便突破100万瓶,销售额超1800万元。
6月,古茗HPP果汁进入广州、深圳、杭州、温岭等地的永辉、十足等便利店渠道,260ml规格终端售价9.9至11.9元/瓶。
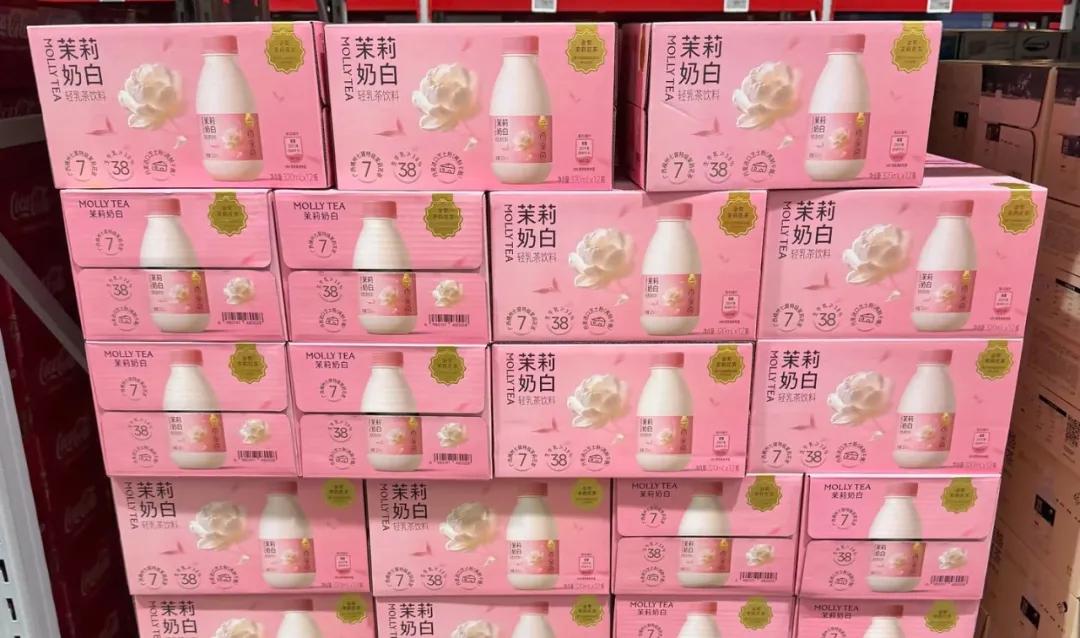
8月,茉莉奶白首款瓶装产品“茉莉奶白轻乳茶”正式在山姆开卖,320ml×12瓶/箱售价79.9元,折合约6.66元/瓶。
袋装零食、瓶装茶饮接连落地,早已不是品牌的小打小闹。高铁车厢、行李箱、办公室冰箱,茶饮品牌的产品正以前所未有的密度渗透到门店之外的场景。
新茶饮的零售布局,显然已经进入了新阶段。
2
有人年收8亿、有人一天卖百万瓶
茶饮零售正在拉开差距
当前,新茶饮市场已进入存量竞争阶段。品牌加码零售,本质是通过消费场景的互补与用户群体的拓展,寻找新增长空间。
过去几年,茶饮品牌做瓶装、零食、周边,多数还是围绕门店做补充。而2026年这波集体上新,品牌已把零售纳入长期规划,但结果正在分化。
先看茶饮品牌:以“茶风味”为核心,向果汁、轻乳茶、纯茶延伸。
喜茶是这一轮零售化中成果较突出的品牌。据勤策消费研究《2025中国茶饮料行业报告》,喜茶瓶装业务2025年营收达8亿元,增速超过50%。
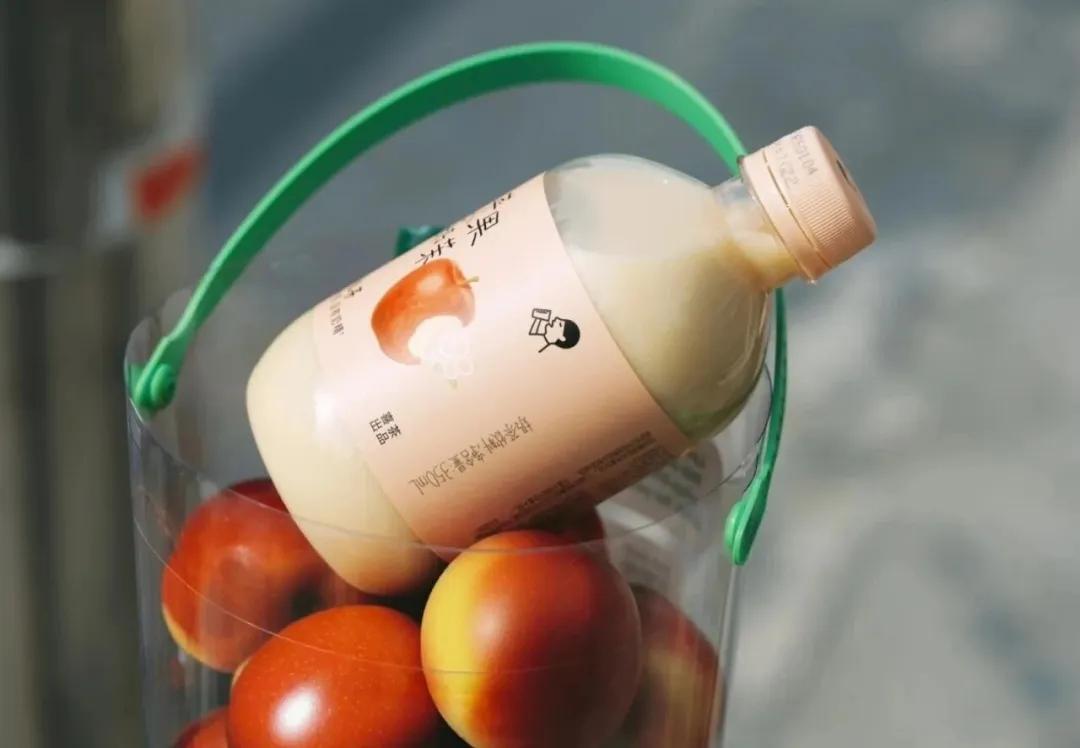
策略路径也很清晰:将门店已验证的爆款“瓶装化”,形成牛乳茶、果蔬汁、清抹茶、果汁茶、轻果茶五大系列。咸酪藏茶在山姆连续三个月热度第一,(2026年2月)苹果小奶茉在胖东来首发后被列入年货清单。
奈雪较早进入瓶装饮料赛道。今年新推出电解质水系列、霸气鸭屎香柠檬茶1L装等。财报显示上半年瓶装饮料收入约7333.5万元,收入占比 3.9%。
古茗的零售布局更偏向“鲜”的差异化。2025年零售品类营收占比不足1%;但2026年HPP冷压果汁被列为公司S级项目,CEO王云安将其定位为“以5年为期进行的品类探索”“为第二增长曲线做长期铺垫”。
同时观察蜜雪冰城的冷萃茶、茶话弄的即饮茶都偏向于“纯茶”为主,茉莉奶白是门店爆款口味,价格带集中在6至12元。
再看咖啡品牌:以“功能性”为锚点,价格带两极分化。
瑞幸走“爆款瓶装化+全渠道快速铺货”路线。2026年4月推出3款瓶装即享咖啡,全是门店爆款。线上线下多渠道同步铺货,夫妻店也能申请拿货。
幸运咖依托万店网络,2026年全面铺开瓶装咖啡和茶饮,定价集中在3-5元,重点瞄准下沉市场的便利店和社区小店。
星巴克的即饮产品线更为成熟。自2016年首款以来已形成星倍醇、星冰乐、星怡杯、茶咖等完整矩阵,容量160至270ml,单瓶价格从6元到20多元覆盖不同定位人群。
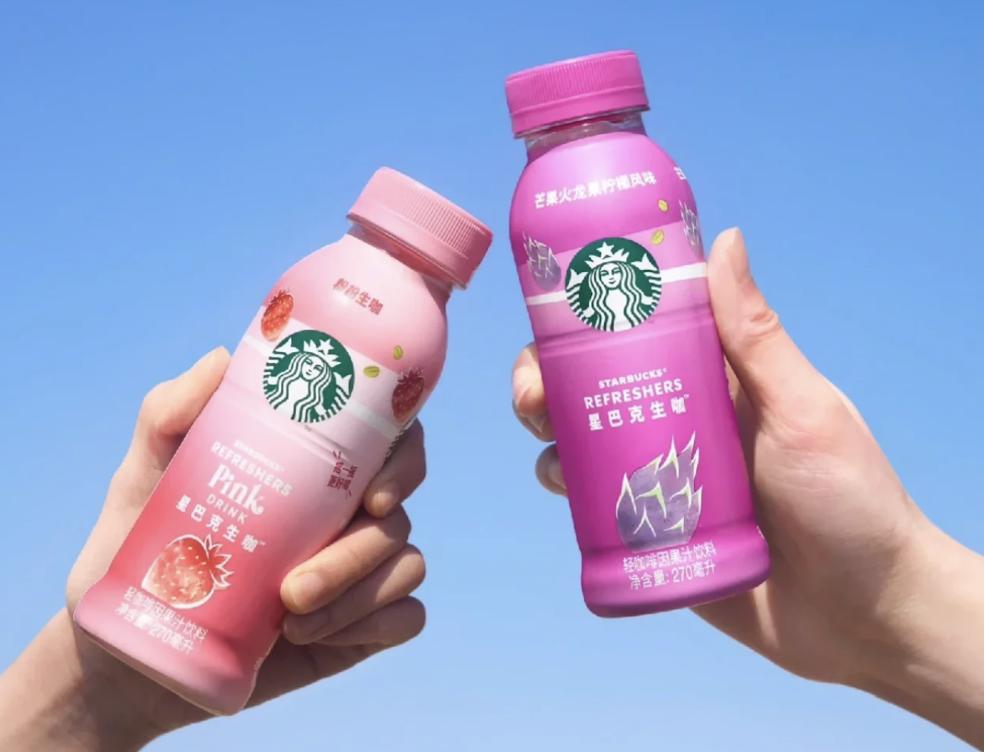
今年6月还推出首款袋装咖啡“果香美式系列”。即饮业务连续六年双位数增长。
COSTA则走“咖啡+茶饮”双线策略,除即饮咖啡外还推出白桃乌龙、葡萄茉莉等多款轻乳茶饮品。
咖啡品牌的共同特征是聚焦“提神便捷”,瑞幸和幸运咖锚定3至7元的大众价格带,星巴克则覆盖6至20元以上的品质价格带。
整体来看,茶饮零售确实开始改变部分品牌的收入结构。但瓶装饮料、果脯零食、RTD即饮茶在绝大多数头部品牌整体营收中的占比依然有限。
从“卖一杯”到“卖很多杯”,对饮品品牌而言,这不仅是多卖一点的问题,更是试图把门店验证过的口味、供应链能力和用户认知,延伸到更高频、更广覆盖的日常消费场景里去。
3
货架上的对手
是山姆和盒马
现制茶饮比拼的是门店体验、即时满足和社交传播;瓶装零售比拼的是渠道覆盖、价格体系和长期复购。
当品牌跨进快消货架,对手已经不再是隔壁奶茶店,而是盒马、山姆等商超自有品牌,以及传统瓶装饮料巨头。
今年以来,盒马、山姆自有品牌的爆品能力已经显现。
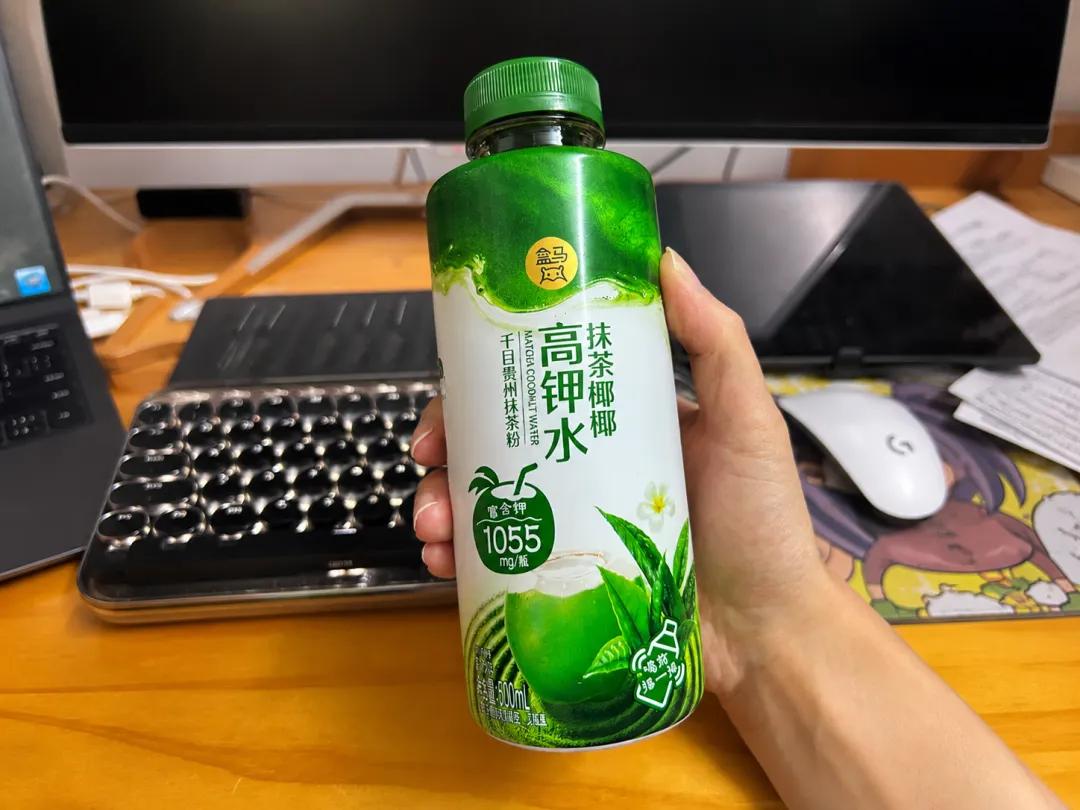
盒马“抹茶椰椰高钾水”上线不到半个月,冲上水饮新品榜和回购榜双TOP1;“人间清醒酸柠2700”上架后迅速登顶饮料新品飙升榜,多地断货。
山姆的小青柠汁从2021年火到现在,仍是冷柜里被成摞搬走的常青款;“Milk Talk”咖啡牛奶因社交平台上一句“喝一瓶瘦三斤”被抢到限购。
这些渠道产品离货架最近,离消费者数据也最近。它们凭借“好喝、便宜、摆在眼前”被消费者反复拿起。
茶饮品牌要在这样的竞争环境下站稳货架,产品差异化的空间被进一步压缩。
更难解决的问题,是品牌心智的稀释。当一家茶饮品牌什么都卖,“你是谁”会逐渐模糊。最终可能从消费者熟悉的茶饮品牌,变成一家没有辨识度的“杂货铺”。
热闹的新品只是起点,货架之争,最终争夺的,是消费者下一次的主动选择。
本文来自微信公众号“咖门”(ID:KamenClub),作者:伍月,36氪经授权发布。
















