品牌资产贬值后,钟薛高、统一、香飘飘给出了三种答案

三个老品牌,三种“重新激活”路径:谁在赌信任,谁在赌渠道,谁在赌模式?
最近,消费行业出现了三个值得关注的信号。
钟薛高出现在第28届中国冰淇淋产业博览会(天津)的展台上,首批3款产品定价6.9元到7.9元。
统一翻出了淡出市场多年的“阿萨姆小奶茶”,主打茉莉抹茶,首发渠道选了零食量贩品牌赵一鸣。
而香飘飘则在9月的投资者关系活动记录表中,披露了公司已开设及筹备开设的线下奶茶店共9家(杭州6家、湖州3家)。
三个品牌,都不是无名之辈。钟薛高曾是新消费的当红代表,统一是老牌食品巨头,香飘飘更是“一年卖出三亿杯”的国民奶茶。
三个品牌,三条路径。当品牌的核心资产因为时代变化而贬值,还能不能重新激活?
钟薛高的“对折重启”,降价能买回信任吗
钟薛高的重启,不是一次简单的“新品发布”,而是一次品牌资产的清算与重新定价。
今年5月,钟薛高核心资产(492项注册商标、8项专利和8项著作权)在京东司法拍卖平台以2110万元成交,到9月14日,权利转移公告落定。
接手钟薛高的是一个全新的主体。
天眼查APP显示,2026年8月,“长沙钟薛高食品有限公司”注册成立。股东是“钟雪高品牌管理(上海)有限公司”,背后是王亚青和“长沙虎家食品科技有限公司”,后者是速冻食品品牌“皇家小虎”的母公司。
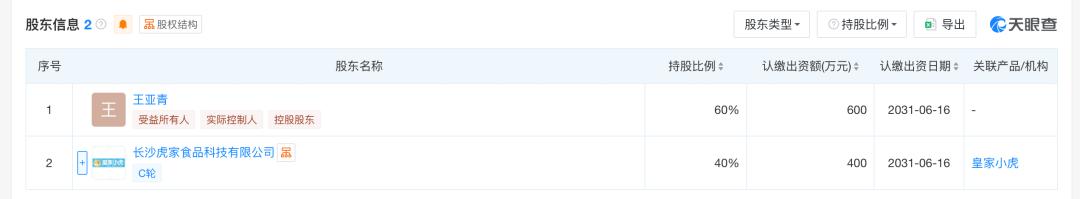
(图源天眼查)
新CEO陈大成已明确表示,皇家小虎母公司目前与钟薛高只是财务投资关系,“暂无业务交集”,新公司由陈大成团队独立运营。也就是说,新团队承接的是品牌的“无形资产”,不包括原公司的债务、团队和渠道网络,新公司的渠道建设尚未与投资方达成合作。
而这次钟薛高回归,最先动的不是产品,而是价格。
首批三款产品,配方不变,价格变了。6.9元至7.9元的建议零售价,直接切入了伊利巧乐兹、蒙牛随变等大众雪糕的核心价格带。
降价的原因,钟薛高方面给出的解释是“倾听消费者的声音”,同时原材料价格近几年出现下降、物流运输条件更加成熟。
但需要留意一个细节:陈大成表示,新产品各口味的出厂价与过去接近,变动幅度远远小于零售价的调整。这意味着降价不是来自生产成本的压缩,而是来自终端加价结构的重构。换句话说,把过去渠道层层加价的水分挤掉了。
另外,钟薛高的品牌溢价本身就已经在舆论场中被消耗殆尽了。6.9元的定价,不是在挥霍一个还值钱的品牌,而是在为一个已经归零甚至为负的品牌,重新建立一个“质价比”的新认知。
这正是钟薛高重启面临的三重考验。
第一重是信任考验。
“刺客”标签的形成,不只是一支雪糕卖得贵。更深层的原因,是钟薛高对渠道终端的管控并不严,同款产品在不同渠道价格不一,终端陈列又和3块钱的传统雪糕混在一起,价格对比极其刺眼。
近期舆论上作为对比的野人先生早期坚持直营店模式,价格统一、陈列独立、体验可控,恰恰避开了钟薛高当年踩过的这个坑。
第二重是渠道考验。
新主体承接的无形资产包里不包括渠道网络,经销商关系需要从零重建。目前新公司参加冰淇淋展的一个重要目的就是招商,部分原经销商已被邀请到长沙洽谈,但具体的代理政策尚未出台。
6.9元的定价需要大规模铺货才能跑量,但渠道重建需要时间,而雪糕的销售旺季已经过去。
第三重是竞争考验。
马上赢数据显示,过去4年旺季,雪糕冰淇淋类目销售额连年下滑,2026年旺季同比下滑约13%。
钟薛高当年赖以生存的“高价带”,恰恰是整个市场萎缩最剧烈的部分。它的降价,一半是主动的成本重构,另一半,是被整个市场“推”下来的。
而在6至10元价格带,伊利、蒙牛、梦龙是主场,钟薛高作为“后来者”,仅凭品牌知名度能否撕开缺口,仍是未知数。
对钟薛高来说,最难的不是把价格降下来,而是把信任找回来。消费者记住的,是那个“卖得很贵的刺客”,还是一个“降价后很划算的新品牌”?
钟薛高的重启,本质是一次“用低价换规模”的豪赌。降价解决的是“价格贵”的问题,但解决不了“价格乱”和“买得到”的问题。
2110万拍下的商标,到底是捡了个便宜,还是接了个烫手山芋,要等今年四季度的销售数据来回答。
统一的“渠道换血”,为什么把新品首发放在零食店?
相较于钟薛高的“破而后立”,统一的重启动作“轻”了许多。
统一选择让淡出市场多年的“阿萨姆小奶茶”回归,推茉莉抹茶新品,低糖、低脂、添加纯牛奶,首发渠道选择了零食量贩品牌赵一鸣,售价3.9元一瓶,低于2015年首次推出时的6元,也低于喜茶同款茉莉浓抹的5.5元。
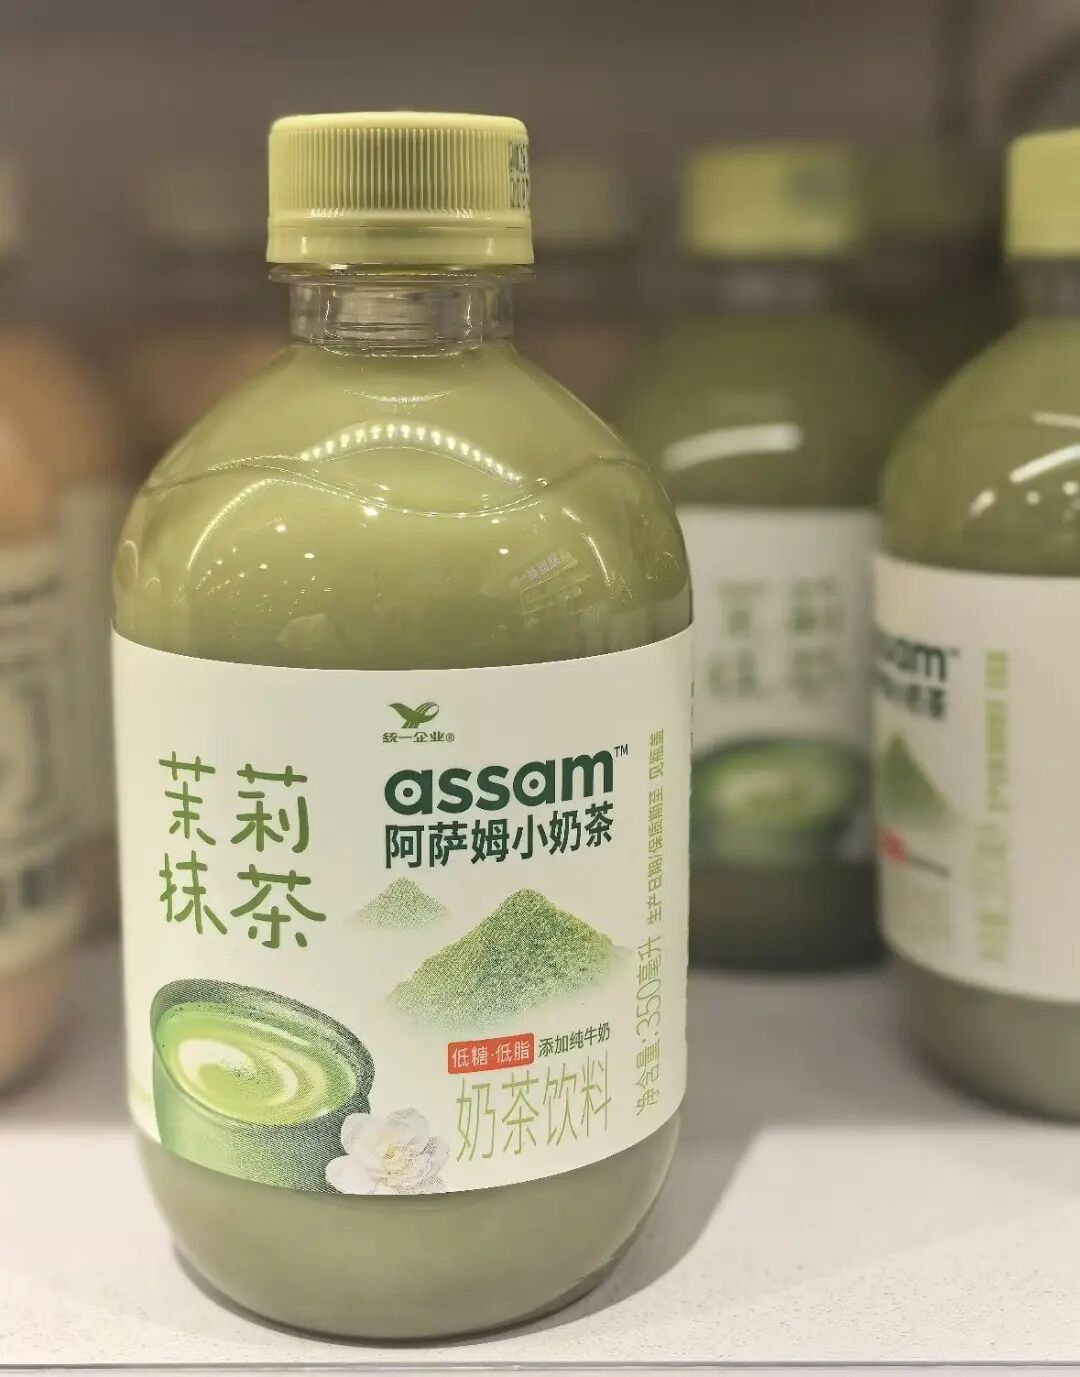
(阿萨姆小奶茶图源网络)
阿萨姆的品牌认知还在,但增量空间有限。这次,统一没有把这款复活新品放在自己最熟悉的商超货架首发,而是直接交给了零食量贩店。这不是一次偶然的渠道选择,而是一场“渠道换血”的缩影。
先看统一为什么换血。
2026年中报数据显示,阿萨姆所属的奶茶品类营收36.45亿元,同比增长7.3%,是整个统一饮料板块中唯一实现正增长的细分赛道。同期,茶饮料下滑3.5%,果汁下滑5.5%。统一选择加码的,恰恰是它自己唯一还在增长的赛道。
此外,2026年8月5日发布的半年报中,统一披露了一个容易被忽略的组织变革:董事长罗智先新设了一个独立一级部门——策略联盟发展部,专门统筹会员店、零食量贩等特殊渠道的定制化业务。该部门上半年创收6.71亿元。
这个部门的设立,并非突发调整。早在成立之前,统一已经在山姆、胖东来、盒马等头部零售渠道沉淀出一大批专供产品。但这些合作分散在饮品、食品等不同业务单元,资源调配碎片化,难以形成可复制的体系化能力。
策略联盟发展部的成立,是把过去分散跑出来的经验收拢起来,打通从渠道需求洞察、联合共创研发、再到定制交付的完整闭环。
阿萨姆小奶茶首发赵一鸣,是这套组织逻辑下的自然动作。
那么,为什么是零食店?
过去,统一的饮料靠“经销商+商超+便利店”的三层网络。但现在,传统商超客流持续下滑,便利店渠道被即时零售分流,经销商体系老化,而鸣鸣很忙、赵一鸣、好想来等零食量贩店短短几年开出了超过数万家店,成为线下增长最快的新渠道。
统一把首发放在赵一鸣,本质上是在用“零食流量”替代“传统商超流量”。新渠道有增量,价格带正好匹配,老产品可以“新用”,卖得好是增量,卖不好也不影响主品牌在商超的价盘,试错成本极低。
阿萨姆小奶茶的重启,本质上是传统饮料巨头在新渠道格局下的一次主动尝试。
这款产品2015年首次推出,定位高端但受限于当时的健康消费趋势尚未成熟;2022至2023年冬季曾短暂出现在便利店暖柜,验证了小规格奶茶与即时消费场景的适配性,但暖柜场景的季节性太强,冬天一过就失去了存在感;2026年第三次重启,首发零食量贩店。
3.9元在赵一鸣卖的不是一瓶奶茶,是统一在新渠道格局里的一次卡位。
香飘飘的“模式切换”,9家店的节奏是快还是慢?
如果说钟薛高是“重来”,统一是“试水”,香飘飘则是“转身”,而且,是从“轻”到“重”的转身。
香飘飘要激活的,不是冲泡业务的销量,而是“香飘飘”三个字在现制时代的品牌相关性。当“冲泡奶茶=香飘飘”的心智从壁垒变成天花板,它需要一个新的场景来证明自己还和消费者有关。
第一层:9家店,确实下场了。
截至2026年9月,香飘飘已开业及筹备的线下奶茶门店共9家(杭州6家、湖州3家),首店于2025年11月29日落地杭州大悦城,开业当天单日出杯量一度突破1300杯。单杯定价5.9元至16元,人均约11元,与蜜雪冰城高度重叠。
但真正的变化不在价格,在模式。香飘飘做了三十多年预包装冲泡奶茶:轻资产、靠货架、靠经销商。现在它要做现制茶饮:重租金、重人力、重供应链、重门店运营。这不是“多卖一个产品”,而是从一个卖货的公司,变成一个开店的公司。
第二层:财报有水分,定位不清晰,能力不对位。
先看财报底色。据香飘飘2026年上半年财报显示,2026年上半年,香飘飘营收12.77亿元(+23.31%),归母净利润1085.97万元,七年来首次中报盈利。
但拆开看香飘飘2026年上半年财报,还有两个被“扭亏”掩盖的数字:扣非归母净利润仍亏损147.97万元,扭亏主要靠政府补助和理财收益;二季度单季亏损约8253万元,上半年的盈利全部来自一季度。
更值得注意的是现金流:2026年上半年经营活动现金流净额仍为-1.37亿元,主业造血能力尚未完全恢复。
再看长期坐标。2025年全年,香飘飘营收29.26亿元(-11%),归母净利润9524万元(-62.38%)。2026年上半年的冲泡高增长(6.68亿元、+57.7%),主要来自春节旺季窗口拉长和渠道修复。这是阶段性修复,不是结构性反转。
再看定位,公司在投关活动中表示,现阶段门店的核心作用是“品牌价值传递、消费者互动以及产品测试反馈”,而非营收渠道。翻译一下:门店不是利润中心,是品牌窗口。
这句话值得琢磨。它很坦诚,9家店确实不是奔着赚钱去的;但同时也点出一个问题:当一家上市公司用“宣传窗口”而非“利润中心”来定义一项新业务时,它究竟是在审慎试水,还是还没找到能拿得出手的商业模式?
一个细节可以佐证:香飘飘开的是两家不同的店。大悦城店是49㎡的“商场体验店”,设堂食、主打品牌互动;清江路店是“街边档口店”,无堂食、专注外带。两种模型并行,说明公司自己也在找答案。而口径同样在变:2025年12月还说“暂无扩店计划”,2026年5月已变成“处于评估之中”。
最后看能力错配。
香飘飘留给消费者的认知是“便宜、方便、在家喝”,而现制奶茶卖的是“社交、体验、出门买”。如果只是“用香飘飘的品牌卖现制奶茶”,消费者为什么不直接买蜜雪?
与此同时,以金粒门为代表的新鲜零食品牌,已经把现制茶饮开进了零食店,定价6.5至8.5元。现制茶饮的竞争,早已不是蜜雪和古茗之间的事,而是所有零售业态都在跨界分一杯羹。9家店的规模,在蜜雪数万家门店面前几乎可以忽略。
这背后还有一层代际交接的信号。推动这轮尝试的,是创始人蒋建琪的女儿、90后蒋晓莹今年当选副董事长,从幕后走向前台。这9家店,既是业务试水,也是接班考验。
前车之鉴也不远:娃哈哈曾豪言5年开万店,最终茶饮项目退出;完达山“乳此新鲜”北京首店,开业不足一年半即撤店。
第三层:9家店,是快还是慢?
一年9家店的节奏,是快还是慢?
答案取决于一个更根本的判断:香飘飘的“冲泡基因”,能不能长出“现制运营”的能力?
如果门店只是品牌窗口,9家和90家的区别不大。但如果要跑出可复制的单店盈利模型、真正撑起第二曲线,那9家就远远不够,毕竟账上现金已从2021年的25亿元降至2024年的12亿元。
这才是香飘飘转身的真正难点:它用三十多年积累的“轻”资产(品牌、供应链),去换一门从未做过的“重”生意(门店、运营)。而这笔交换成不成立,取决于它什么时候想清楚,这9家店,到底是一门生意,还是一块广告牌。
结语:
把这三个案例并排放在一起,会发现它们看似都在“更新自己”,但本质上都在做同一件事:给已经贬值或正在贬值的品牌资产,寻找新的价值锚点。
钟薛高找的是“质价比”锚点,统一找的是“新渠道”锚点,香飘飘找的是“现制体验”锚点。
但道理是一样的:品牌资产的价值,从来不是一成不变的。它会被消费环境重新定价,被渠道变迁重新定价,被竞争格局重新定价。重新激活的关键,不是“改了什么”,而是“改完之后,消费者还认不认”。
新团队能不能让钟薛高的品牌重新被信任?统一押注零食渠道,能不能接住正在迁移的流量?香飘飘的9家店,能不能长成一套真正的零售能力?
这些问题的答案,都不会在发布会的当天出现。它们要等到货架、门店和消费者的账本,给出最终的分数。
品牌资产的重新定价,从来不是企业单方面说了算,而是货架和消费者的投票结果。
免责声明:本文基于公司法定披露内容和已公开的资料信息,展开评论,但作者不保证该信息资料的完整性、及时性。
另:股市有风险,入市需谨慎。文章不构成投资建议,投资与否须自行甄别。
本文来自微信公众号“摩根频道”(ID:morgantmt),作者:摩根商研所团队,36氪经授权发布。
















