海外巨头开抢上游同位素,中国核药企业不急?
近段时间,Curium以540亿人民币收购Lantheus、Telix斥资约157亿人民币拿下ITM——两笔巨额并购,将核药上游医用同位素的争夺推到行业聚光灯下。
但这仅仅是行业缩影。诺华、拜耳、阿斯利康、礼来等跨国巨头,正通过并购、长期供货协议、战略合作等方式牢牢锁定同位素资源。核药行业的竞争,已经从单纯的管线比拼,升级为全产业链的综合较量。
巨头为何纷纷押注上游?国内核药企业又在如何布局?
跨国巨头加码上游:同位素成为必争资源
近两年,阿斯利康、Telix、Curium、拜耳等跨国巨头,均在加速布局核药的上游核心——医用同位素。
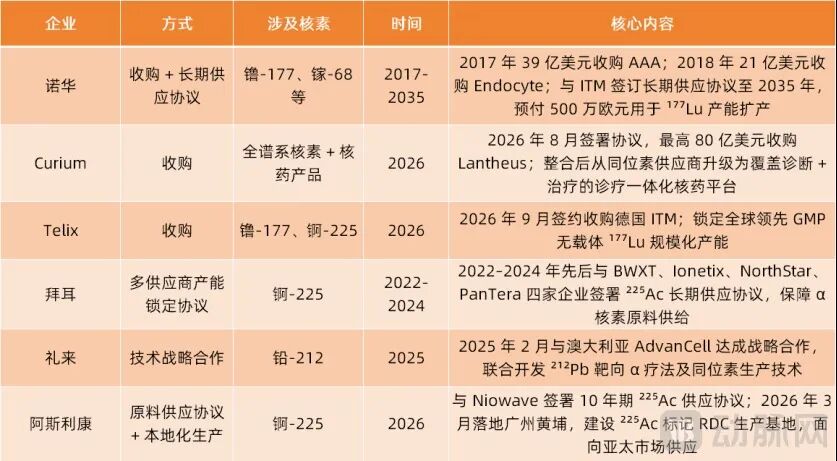
例如,2026年3月,阿斯利康宣布在广州开发区建设锕225放射性偶联药物(RDC)生产基地,产品面向亚太市场。在此之前,它已经和美国Niowave签署为期10年的锕-225原料供应协议。
2025年2月,礼来宣布与澳大利亚生物技术公司AdvanCell达成合作协议:由AdvanCell输出铅212生产技术以及放射性核素开发基础设施,结合礼来的在研药物管线,共同推进多款靶向α疗法的研发。
跨国企业集体向上游延伸,根源在于医用同位素的供给逻辑和普通药物截然不同,同位素已经成为核药行业的核心竞争力。
首先,放射性同位素会持续发生衰变,具备固定半衰期,自出厂起放射性活度就不断衰减。钼-99半衰期66小时,镥-177半衰期6.6天,锕-225半衰期不到10天。医院收到核素后,必须在活度衰减至有效剂量下限前完成给药,否则药物直接失效。这意味着核药的生产、存储、运输全链条,都在与时间赛跑。
其次,全球医用治疗放射性同位素面临结构性供给短缺。诺华核药Pluvicto上市后商业化放量超出行业预期,单款爆款产品消耗大量上游产能,直接让全球无载体镥-177的供给由宽松转向紧张。
目前,全球共有400多项治疗类放射性配体疗法(RLT)临床试验正在推进(不含单纯诊断显像试验),覆盖前列腺癌、神经内分泌瘤、实体瘤等多个适应症。随着管线逐步成熟,部分候选药物获批并实现商业化,市场对于医用治疗放射性同位素的需求还将持续走高。
最后,医用放射性同位素产能扩张周期漫长。核素生产主要依托反应堆或加速器装置。新建一座反应堆,从立项、审批、建造直至投产往往需要5-8年,除核安全、环保审批外,后端产线还需要完成GMP药品合规验证。加速器部署相对灵活,但想要实现GMP级规模化、稳定商业化供货,同样需要两到三年的工艺调试与全流程验证。
更为关键的是,仅有反应堆硬件,并不代表就可以产出符合临床标准的医用核素。靶材制备、辐照工艺、强放射环境下的分离纯化、质量控制,每一步都存在极高技术壁垒。尤其是高比活度、无载体的医用级核素,全球范围内能够实现稳定供应的企业屈指可数。
下游需求快速增长、上游产能扩张缓慢、生产技术壁垒高耸,三重因素叠加,让医用放射性同位素成为核药行业最稀缺的资源,这也是海外巨头不惜代价抢占上游供应链的核心原因。
国内核药企业联手国家队,搭建供应链
海外巨头忙着整合上游供应链,中国核药企业同样没有停下布局的脚步。
不过国内企业的发展路径与海外有所区别:国内药企更多选择和核工业“国家队”深度协同,联合搭建自主可控的同位素供应链。
例如,东诚药业与国电投、江西核电等企业达成战略合作,共同投资建设江西九江天红医用同位素专用反应堆项目。项目建成投运后,可产出⁹⁹Mo、¹⁷⁷Lu、¹³¹I等医用放射性同位素;同时公司与中国工程物理研究院流体物理所开展合作,联合开发高功率强流40MeV电子花瓣加速器用于医用同位素生产。项目落地后,将实现²²⁵Ac、⁶⁷Cu等医用同位素的完全自主化供应。
先通医药与原子高科开展合作,保障治疗核素、长半衰期核素的稳定供应;范恩柯尔和秦山核电签订供应链协议,由“和福一号”为其提供核素原料。
不难看出,中国核药产业的发展,离不开核工业国家队的有力支撑。
过去,我国钼-99、镥-177、钇-90、镭-223等关键医用同位素几乎全部依赖进口。供给端的不确定性,对国内核医学诊断、临床治疗以及放射性药物临床试验都形成制约。
2021年6月,国家原子能机构牵头八部委出台《医用同位素中长期发展规划(20212035年)》,明确提出构建稳定自主的医用同位素供应保障体系,为国内同位素产业发展提供顶层政策指引。
在政策引导之下,核工业国家队发力医用同位素,并迅速取得成果。
其中,中核集团依托秦山核电商用重水堆,历时三年完成辐照技术攻关,打造出自主的“和福一号”同位素生产技术平台,具备镥-177、钇-90、锶-89等核素规模化生产能力。2025年6月,秦山核电商用重水堆产出的镥-177正式面向市场供货,年辐照产能超过万居里,可以充分满足国内市场需求。
中国同辐建成国内首条万居里级无载体镥-177、千套级锗-68/镓-68发生器量产产线,突破碳-14、高丰度¹³CO、铜-64、锆-89、钯-103制备工艺;国产钼锝发生器国内市场占有率达90%,碘-131、碳-14、氟-18等常用临床核素已经实现稳定规模化量产。
与此同时,中国核动力研究设计院等国家队机构,建成镥-177、钇-90、镭-223、碘-125、磷-32、铼-188、钬-166、碳-14等多条医用同位素生产线,实现一系列核素生产技术突破。
随着国家队完成技术突破并实现市场化供货,医用同位素采购价格出现明显下降。以镥-177为例,据范恩柯尔COO孙明明透露,范恩柯尔采购镥-177的单价原先约320元/mCi,国产核素上市后降至约120元/mCi,降幅约62%。
除此之外,国产同位素的稳定规模化供给,解决了过去进口核素供给不稳定的痛点,充分支撑药企从临床前研究直至Ⅲ期临床试验的全流程需求,加速国内核药研发管线推进。
α核素:下一代核药的增量赛道
无论是海外巨头跑马圈地,还是国内实现β类核素自主供应,现阶段全球核药行业的竞争,主要围绕β核素展开。但不少业内观点指出,α核素有望打开核药行业全新的增量市场。
两类核素的差异根源来自射线物理特性。以¹⁷⁷Lu为代表的β核素射线组织射程更长、单位能量偏低,适合对体积较大的实体肿瘤实现减瘤效果;但面对微小转移灶、循环肿瘤细胞,β射线射程偏大,杀伤精度不足。而以²²⁵Ac为代表的α核素恰好弥补这一短板:射线射程短、能量高,能够精准清除微小的肿瘤病灶。
Pluvicto这款β核素RLT产品实现数十亿美元的年销售额,已经充分验证放射性配体疗法的商业化潜力。结合两类核素的物理特点,行业提出序贯治疗的发展设想:依靠β核素完成大肿瘤减瘤,再利用α核素清除微小转移病灶,通过分层治疗拓展临床应用与市场边界。
从产业视角看,α核素并非β核素的替代者,而是建立在β核素市场底盘之上的全新增量赛道。
2026年ASCO年会上,多项α核素临床结果集中披露,让这一赛道迅速成为行业焦点。诺华管线Ac-PSMA(AAA817)公布首次人体临床数据,初步证实α核素PSMA靶向疗法的安全性与初步有效性,印证了放射性配体疗法由β向α迭代的临床发展路径。
国内管线同样交出亮眼数据,先通医药XTR022的临床研究在本次ASCO以壁报形式公布,可评估受试者中PSA50缓解率达76.9%。除此之外,国内多家企业加速布局α核素药物研发,东诚药业的²²⁵Ac-LNC1011,便是国内较早取得FDA IND许可的国产α核素在研管线。
尽管临床前景值得期待,但α核素面临的产能约束,远比β核素更为严峻。BMS的经历就是极具参考价值的前车之鉴:2023年BMS斥资41亿美元收购RayzeBio,拿下备受行业关注的锕-225PSMA管线;但收购仅过去数月,受锕-225原料供给不足影响,该管线Ⅲ期临床便暂停新患者入组。
当前全球已有几十项²²⁵Ac-TAT(靶向α治疗)临床试验正在推进,然而锕-225等α治疗核素现有产能基数有限,上游产能建设周期漫长。按照行业预判,如果不能提前布局产能建设,未来α治疗核素的供给缺口,或将比当年镥-177的紧缺局面更为突出。
α核素全球布局:国内跻身第一梯队
面对α核素可观的市场前景,同时叠加严峻的产能缺口,全球核药产业上下游企业均在加速布局α核素赛道。
拜耳在α核素领域采取多供应商分散保障策略,20222024年,先后与BWXT、Ionetix、NorthStar、PanTera四家企业签署²²⁵Ac原料供应协议,以此对冲单一来源的供给风险。
礼来则选择技术深度绑定的发展路线。2025年,礼来与澳大利亚AdvanCell Isotopes达成战略合作,联合开发²¹²Pb(铅212,α核素)生产技术。²¹²Pb半衰期仅10.6小时,成品难以长途储运,需要就近完成制备,物流约束相比¹⁷⁷Lu与²²⁵Ac更为严苛。礼来没有简单采购核素成品,而是从生产技术层面深度合作,共同搭建下一代α核素的产能体系。
不止药企,全球专业同位素企业同样在大力推进α核素产能建设。
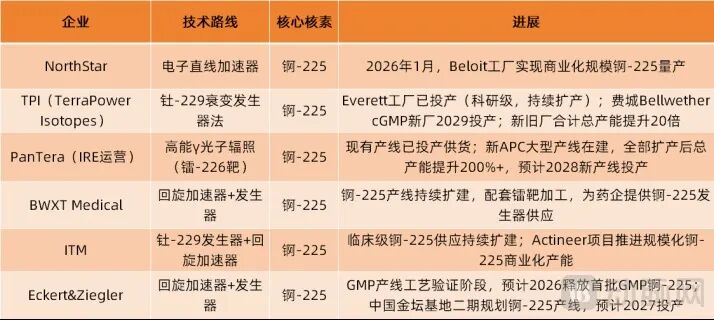
α核素的生产目前主要存在四条主流技术路线:反应堆辐照法、钍229发生器法、加速器法、散裂中子源法。
反应堆法工艺最为成熟,但高度依赖反应堆设施;钍-229发生器法能够产出高纯度核素,却受限于母核的全球储量;加速器法部署灵活,不过强放射环境下的分离纯化难度较高;散裂中子源法发展潜力可观,但整体产业化仍处在早期阶段。四条路线各有优劣,不存在能够通吃市场的技术方案,这也是α核素产业格局尚未定型的根本原因。
NorthStar是加速器路线的代表性企业,采用电子直线加速器轰击镭-226靶来生产锕-225,生产过程不依赖反应堆。该公司已于2026年1月实现商业化投产,属于全球最早实现²²⁵Ac商业化量产的企业之一。
TPI(TerraPower Isotopes)采用钍-229发生器路线,钍-229原料取自美国橡树岭国家实验室的铀-233库存。旗下Everett工厂已投产,位于费城的新建GMP工厂计划2029年投产,投产后总产能将提升20倍,企业目标是打造全球规模领先的α核素供应商。
PanTera由比利时IRE运营,选择反应堆技术路线。现有产线已经投产,新产线正在建设,项目完成后总产能将提升200%以上,是欧洲α核素产能的重要支柱。
回到国内,中国同辐依托中国散裂中子源(CSNS)大科学装置开展²²⁵Ac的研发与制备,已完成从毫居里级到居里级的工艺突破,百居里级产线目前正在建设当中。
纽瑞特医疗布局加速器路线,Cyclone IKON 30MeV回旋加速器已完成投运,开展锕225的规模化制备研发。加速器路线的突出优势是不依赖反应堆、选址灵活,支持分布式部署。这一特性在α核素时代尤为关键:α核素的供给,无法完全依靠少数几座反应堆来支撑。
东诚药业选择合资引进的模式布局上游,齐康原是其与德国Eckert&Ziegler设立的合资企业。项目一期重点开发⁶⁸Ge(⁶⁸Ga发生器母核),预计2027年初实现商业化;二期规划搭建²²⁵Ac商业化生产平台,走引进、消化、吸收的路径,逐步实现技术的自主可控。
与β核素领域海外企业领先数十年的行业局面不同,在α核素这条全新赛道上,中国企业并非单纯的追赶者,而是全球产业竞争中的重要参与者。
05 α核素,中国核药产业跳出追赶者的时代机遇
Curium收购Lantheus、Telix并购ITM,两笔重量级千亿级并购,将全球核药行业对医用同位素上游资源的激烈竞争摆到了台前。
透过海外巨头跑马圈地抢上游的表象,更值得关注的,是α核素所开启的核药产业全新发展周期。
对国内核药产业而言,β核素国产化,本质上是补齐过去被“卡脖子”的供应链短板,解决的是核素供给“有没有”的生存问题;而α核素赛道的提前布局,则是面向下一代放射性配体疗法的战略卡位,争取在未来全球核药产业竞争中掌握话语权。
全球企业基本站在α核素产业化的同一起跑线。依托国家队与产业界的协同创新,中国核药行业有望摆脱过去跟随追赶的定位,在下一代核药的产业浪潮中,拿到属于自己的产业席位。
本文来自微信公众号“动脉网”(ID:vcbeat),作者:张靖,36氪经授权发布。
















