29家城商行中报全景:分化加剧,头部吃肉尾部承压
随着2026年半年报披露完毕,29家A股及港股上市城商行的半年成绩单全部摆在了台面上。整体看,城商行是今年上半年银行业表现最亮眼的板块:净利润同比增长7.41%,在各类银行中增速最高,显著跑赢国有大行的1.58%、股份制银行的-3.43%,以及农商行的-12.56%。
但优于行业均值的光鲜背后,内部分化程度远超预期:头部城商行凭借规模优势、区域优势和转型先发优势,进入强者恒强的正向循环;尾部银行则面临盈利下滑、资产质量承压、转型空间有限的多重挑战。
规模与盈利:江苏银行独闯5万亿,天津银行营收净利润“双降”
2026年上半年,上市城商行资产规模整体保持增长,29家上市城商行资产规模合计达42.61万亿元。其中,万亿城商行队伍扩容至12家,资产规模合计约32.39万亿元,占29家上市城商行总资产的76%。
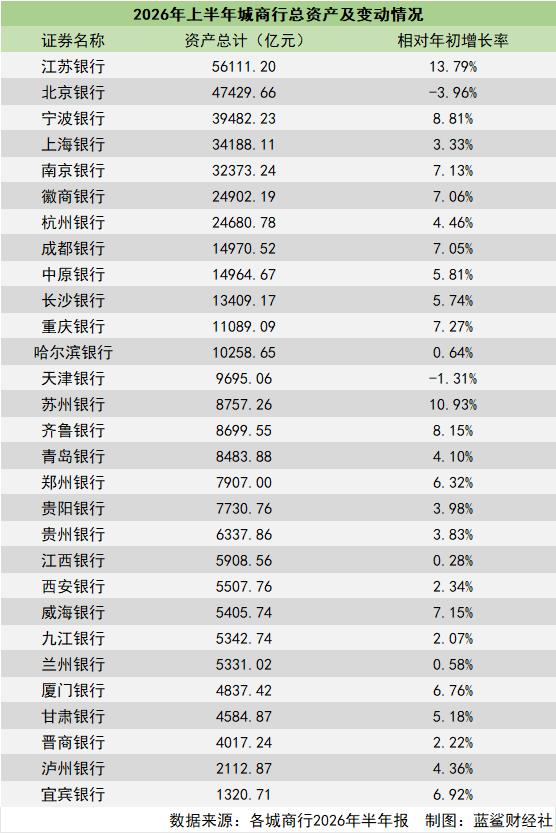
江苏银行保持绝对领先,是29家上市城商行中唯一突破5万亿关口的城商行。截至2026年6月末,江苏银行资产总计达5.6万亿元,较年初增长13.79%,资产规模与增速均居首位。北京银行以4.74万亿元位居第二,宁波银行、上海银行、南京银行则分别以3.95万亿元、3.42万亿元、3.24万亿元的资产规模位列第三、四、五位。
苏州银行资产虽未达万亿规模行列,但较年初增速达10.93%,扩张动能强劲。此外,齐鲁银行、宁波银行较年初增速也都超过8%。
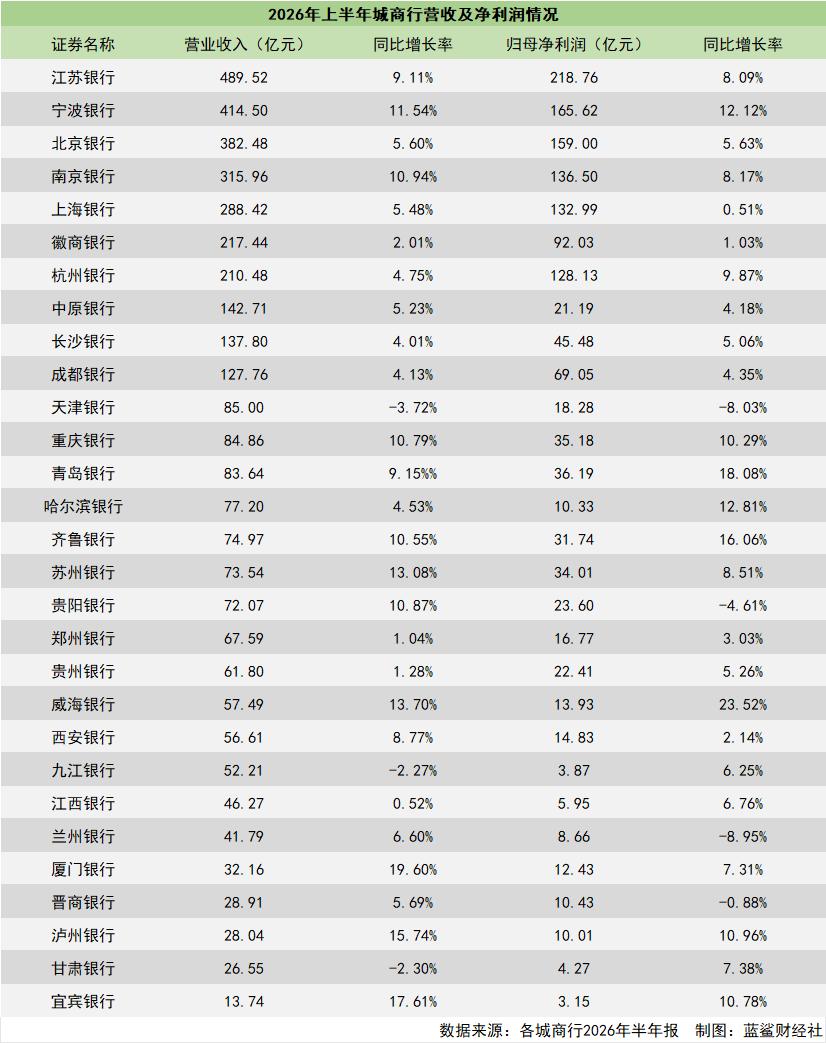
从整体盈利情况来看,29家上市城商行营收合计3791.51亿元。其中,江苏银行以489.52亿元的营业收入、218.76亿元归母净利润拿下双料第一,净利润规模领先第二名的宁波银行超53亿元。
宁波银行紧随其后,营收414.5亿元,同比增长11.54%,归母净利润165.62亿元,同比增长12.12%,营收及净利润增速都在头部银行中领先。北京银行、南京银行分别以382.48亿元、315.96亿元营收位列第三、第四。
上海银行、徽商银行、杭州银行、中原银行、长沙银行、成都银行营收都超过百亿,“百亿营收俱乐部”成员达到10位。其中,排名前五的上市城商行营收合计达1890.88亿元,占29家上市城商行总营收的49.87%,接近半壁江山,头部城商行的规模优势进一步巩固。
净利润上,仅江苏银行、宁波银行、北京银行、南京银行、上海银行、杭州银行这六家进入“百亿净利润俱乐部”,合计净利润941亿元,占29家上市城商行净利润总数的六成以上。其中,江苏银行断层领先,南京银行、上海银行、杭州银行净利润在128-137亿元间,差距较小。
营收增速的差异同样明显。29家上市城商行中,有26家营业收入同比增长。其中,厦门银行以19.6%的营收增速位居第一,宜宾银行、泸州银行分别达17.61%、15.74%,而郑州银行的营收增速仅有1.04%,江西银行仅0.52%。天津银行、九江银行、甘肃银行三家营收出现负增长。
净利润端的分化更为刺眼。29家上市城商行中,有25家城商行实现同比增长。威海银行以23.52%的同比增幅位居首位,该行2026年上半年实现营收57.49亿元,同比增长13.7%,归母净利润13.92亿元,盈利能力提升显著。
青岛银行、齐鲁银行、哈尔滨银行、宁波银行等7家城商行净利润增长率超过10%。值得注意的是,重庆银行是目前唯一一家连续4个季度实现营收、净利润“双十增长”的A股上市银行。2026年上半年,重庆银行实现营收84.86 亿元,同比增长10.79%;归母净利润35.18亿元,同比增长10.29%。
与高增长形成对比的是,尾部银行明显承压。西安银行、郑州银行净利润分别仅实现2.14%、3.03%的个位数增长。晋商银行、贵阳银行、天津银行、兰州银行净利润同比下降。其中,兰州银行、贵阳银行、晋商银行都呈现出“增收不增利”的情况:营收分别增长了6.6%、10.87%、5.69%,净利润却分别下滑了8.95%、4.61%、0.88%。
天津银行则是唯一一家资产规模、营收及归母净利润全都下降的上市城商行:资产规模同比下降1.31%,营收同比下降3.72%、归母净利润同比下滑8.03%。
资产质量:10家城商行守住1%以内,杭州银行首次跌破500%
资产质量是观察银行经营健康程度的核心指标,直接决定银行的风险状况、盈利能力和生存底线。截至2026年6月末,29家上市城商行资产质量总体稳健,多数银行不良贷款率较上年末持平或微降,但银行间的分化明显。
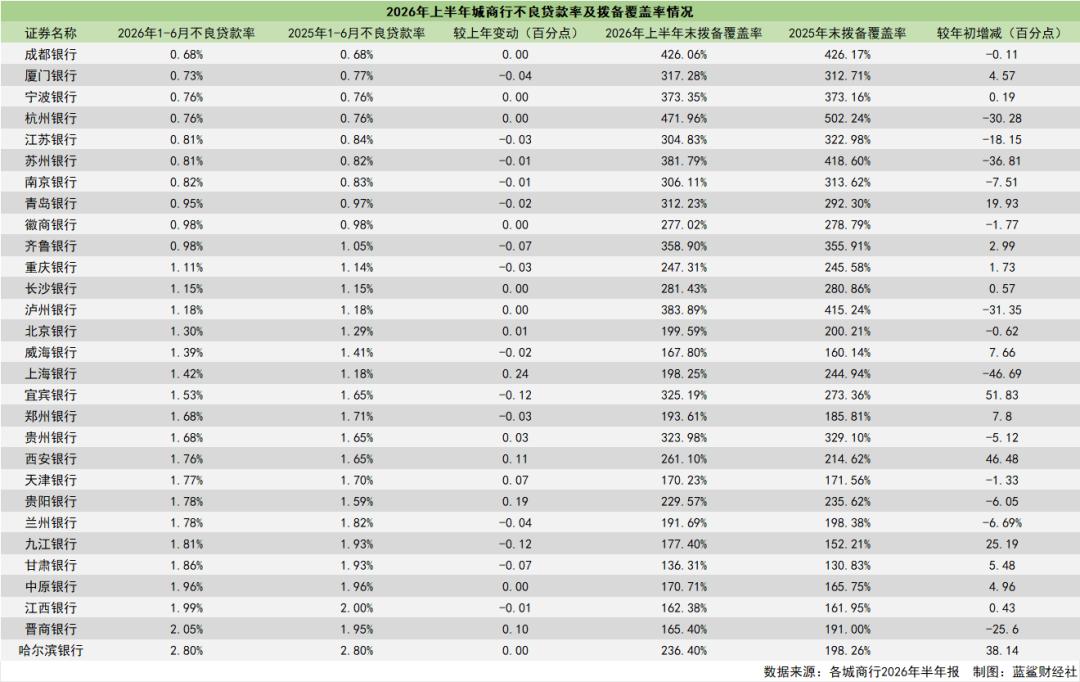
29家上市城商行中,有10家上市城商行不良贷款率低于1%,处于行业优等生阵营。成都银行以0.68%的不良贷款率保持最低,厦门银行0.73%紧随其后,宁波银行、杭州银行均为0.76%,并列第三,这四家银行构成了城商行资产质量的第一梯队。值得注意的是,宁波银行的不良贷款率已经连续19年维持在1%以下,江苏银行不良贷款率降至0.81%,为上市以来最优水平。
哈尔滨银行不良贷款率达到2.8%,在29家上市城商行中最高。晋商银行不良率也超过2%,且与上年末相比上升了0.1个百分点。
从变动趋势看,多数银行不良贷款率保持稳定或小幅下降,资产质量总体可控。其中,宜宾银行、九江银行不良贷款率较上年末下降0.12个百分点,改善幅度最大。
上海银行的不良贷款率则相较上年初增长了0.24个百分点。其在半年报中解释,不良贷款率上升的主要原因是“个别房地产及建筑业存量客户,受行业周期波动持续影响,经营承压,致使分类下迁”。据其2026年半年报,房地产业不良贷款率达3.8%,信息传输、软件和信息技术服务业不良率更是高达8.14%。
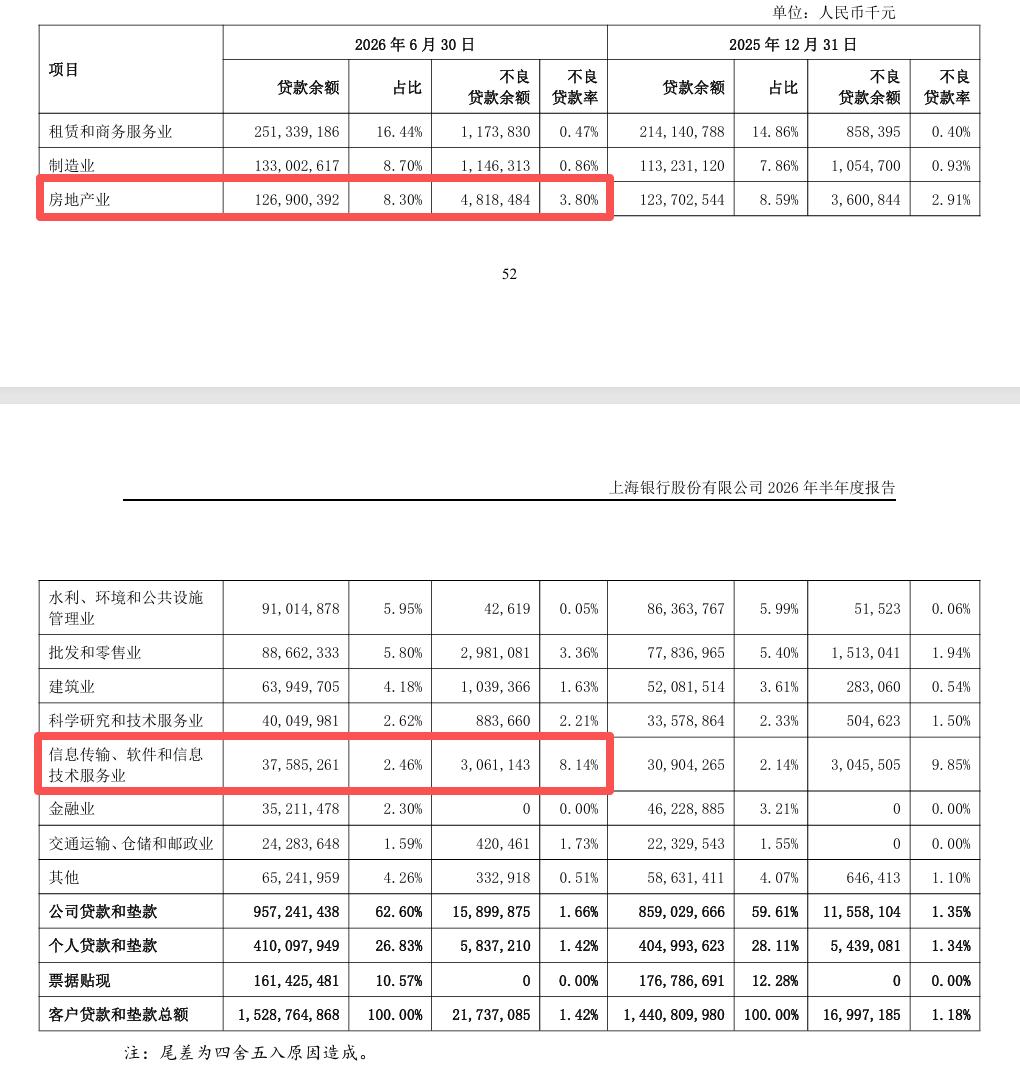
图源:上海银行2026年半年度报告
贵阳银行的不良贷款率也上升了0.19个百分点,资产质量表现不及预期。据其2026年半年报,报告期内,该行不良贷款余额63.85亿元,较年初增加7.97亿元,主要原因是“按照风险分类审慎原则将风险特征变化的贷款纳入不良,同时上半年存量不良贷款清收处置进度较缓”。
零售贷款风险的上升也值得注意。宜宾银行的个人经营贷款不良率达到7.95%、住房按揭贷款达6.07%,在上市城商行中居于高位。
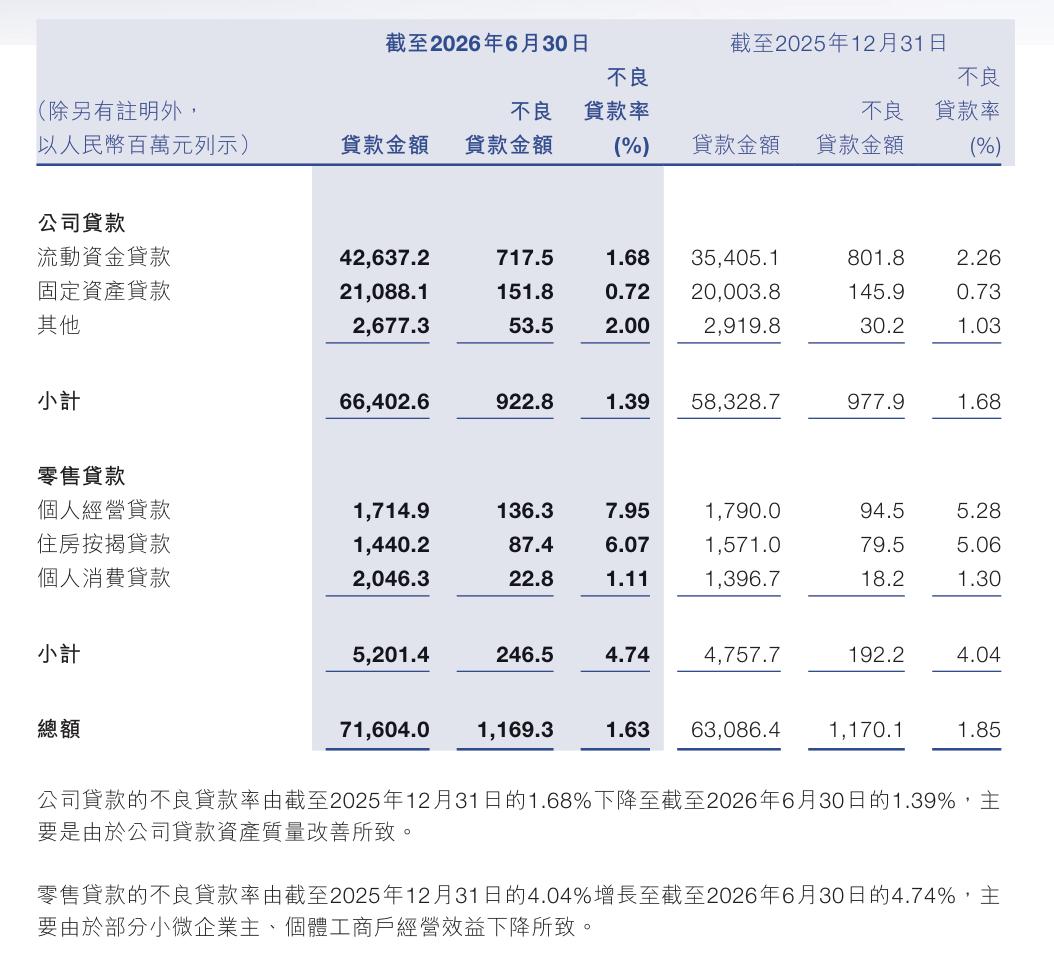
图源:宜宾银行2026年半年度报告
贵阳银行的个人贷款不良率从年初的3.12%上升至4.05%,半年内攀升0.93个百分点,成为A股上市城商行中资产质量压力最大的机构之一。其在报告中解释,主要是“个人经营性贷款与个人按揭贷款不良率上升”,小微商户及个体工商户受有效需求不足和经营成本上升等因素影响,经营承压,还款能力弱化,个人按揭贷款则受房地产市场波动和个人还款能力下降影响,违约风险也有所上升。
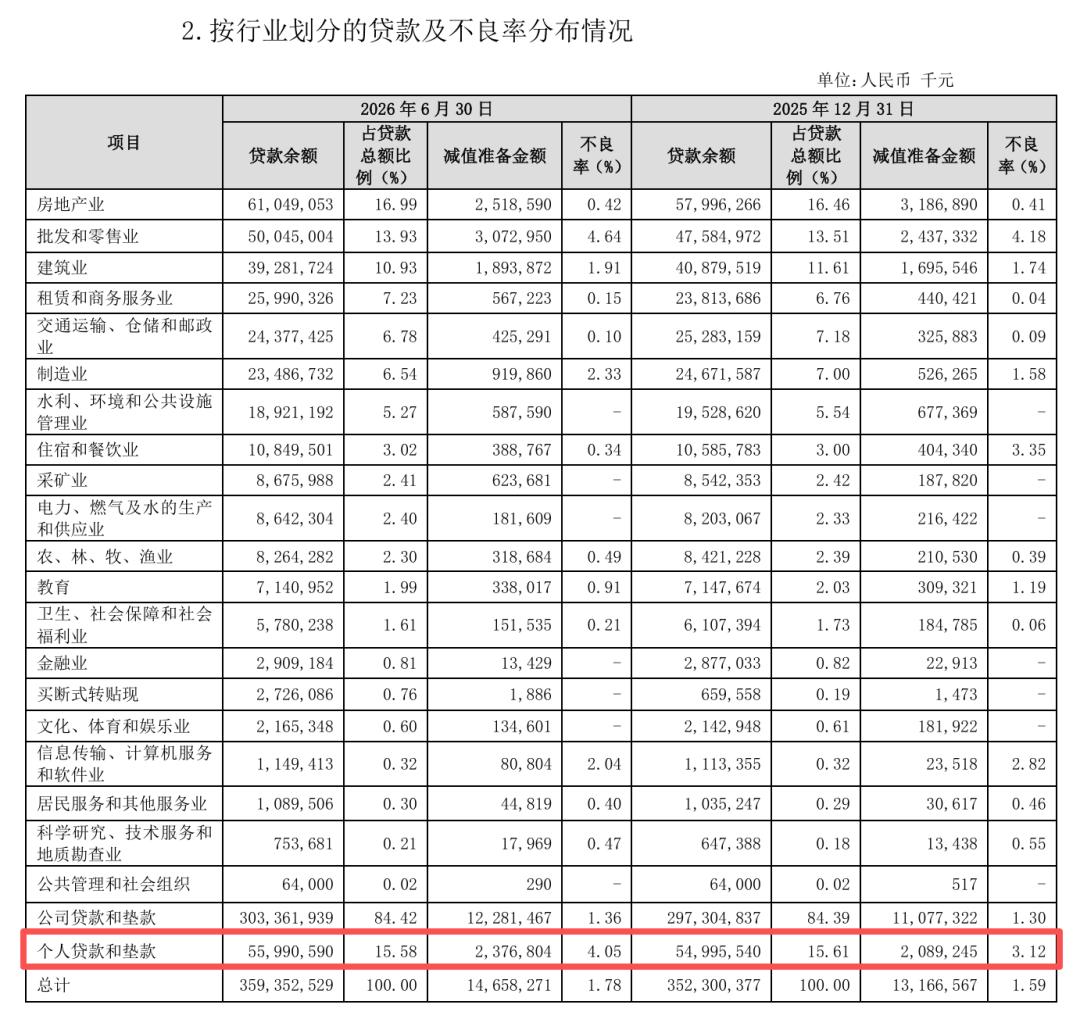
图源:贵阳银行2026年半年度报告
拨备覆盖率的分化同样显著。杭州银行以471.96%的拨备覆盖率,在29家上市城商行中位居首位。成都银行、泸州银行、苏州银行、宁波银行也都处于较高水平,风险抵补能力充足。但值得注意的是,杭州银行信用减值损失从上年同期的16.82亿元大幅降至8.53亿元,拨备覆盖率近五年来首次跌破500%。少提减值确实释放了利润,但后续操作空间正在持续收窄。
相比之下,贵阳银行加大减值计提力度,报告期内计提信用减值损失25.83亿元,同比增加5.62亿元,增幅27.8%,直接导致归母净利润下降4.61%。上海银行计提信用减值损失60.28亿元,同比增长20.78%,拖累其利润增速在长三角同业中垫底。
甘肃银行拨备覆盖率仅136.31%,在29家上市城商行中垫底。江西银行、晋商银行、威海银行也均低于170%,接近监管红线。此外,部分城商行还同时面临不良率偏高和拨备覆盖率偏低的双重压力,风险缓冲能力较弱,一旦区域经济出现波动,资产质量可能会进一步恶化。
净息差与转型:哈尔滨银行唯一跌破1%,宁波银行转型成效显现
净息差是衡量银行盈利能力的核心指标,本质上是银行资产端定价能力与负债端成本控制能力的综合体现。2026年上半年,城商行整体净息差为1.40%,较上年同期有所回升,是连续多年承压后出现的企稳信号。
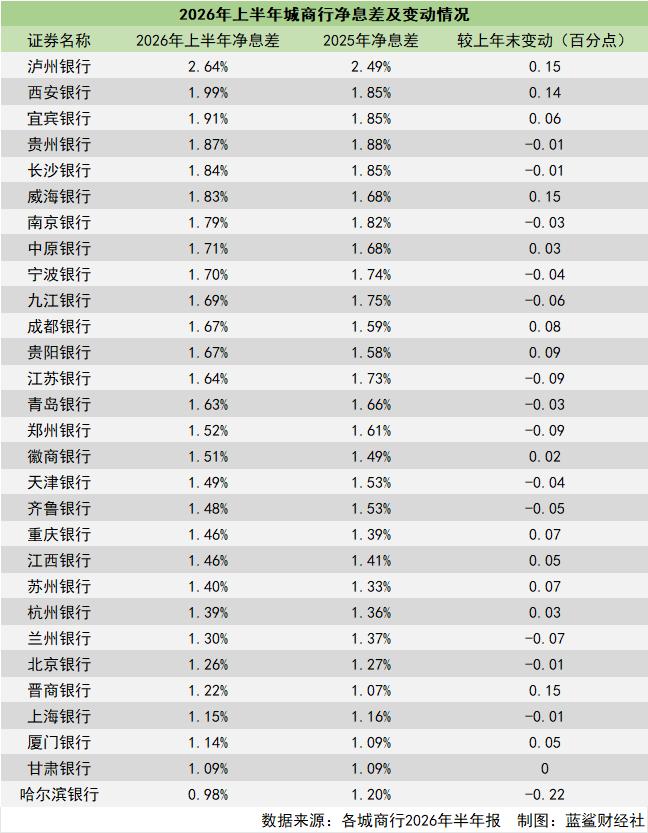
具体来看,29家上市城商行中,有14家城商行的净息差较2025年回升,14家下降,甘肃银行的净息差则与2025年持平。
泸州银行以2.64%的净息差位居首位,较2025年提升0.15个百分点,回升幅度最大。杭州银行净息差回升0.03个百分点至1.39%,是近五年来净息差增速首次同比转正。威海银行、晋商银行、西安银行的净息差也回升超0.1个百分点。
哈尔滨银行则是29家上市城商行中唯一净息差跌破1%的,仅0.98%,且较2025年下降0.22个百分点,降幅最高。值得注意的是,其息差自2021年的1.83%一路下行,五年间累计收窄超80个基点,息差压力尤为突出。
在净息差长期承压的背景下,各家城商行都在寻找差异化发展路径。其中头部城商行凭借更广的经营边界和更完善的牌照资源,发力科创金融、供应链金融、财富管理等轻资本业务,降低对传统信贷利息收入的依赖。
宁波银行是典型代表,其上半年手续费及佣金净收入大涨53.90%至43.17亿元,占营收比重从7.54%提升到10.41%,增长主要来自“财富代销与资产管理费收入增长带动”。截至2026年6月末,其个人客户总资产达14300亿元,较年初增加1543亿元,私行客户与私行AUM同步扩容,财富管理转型成效开始显现。
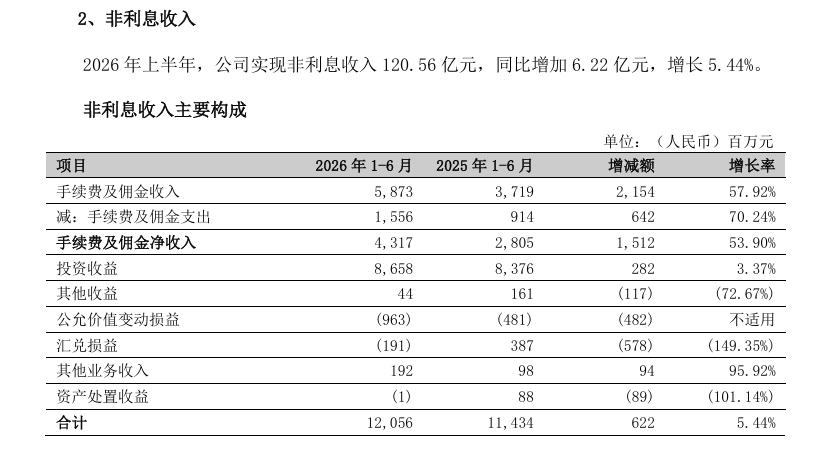
图源:宁波银行2026年半年度报告
南京银行则走信贷和债券投资双轮驱动的路线,上半年债券投资利息收入同比增加29.55亿元,对利息净收入增量贡献接近半数。其在报告中称,将通过贷款和债券投资等多种途径,专项支持科技创新领域业务。
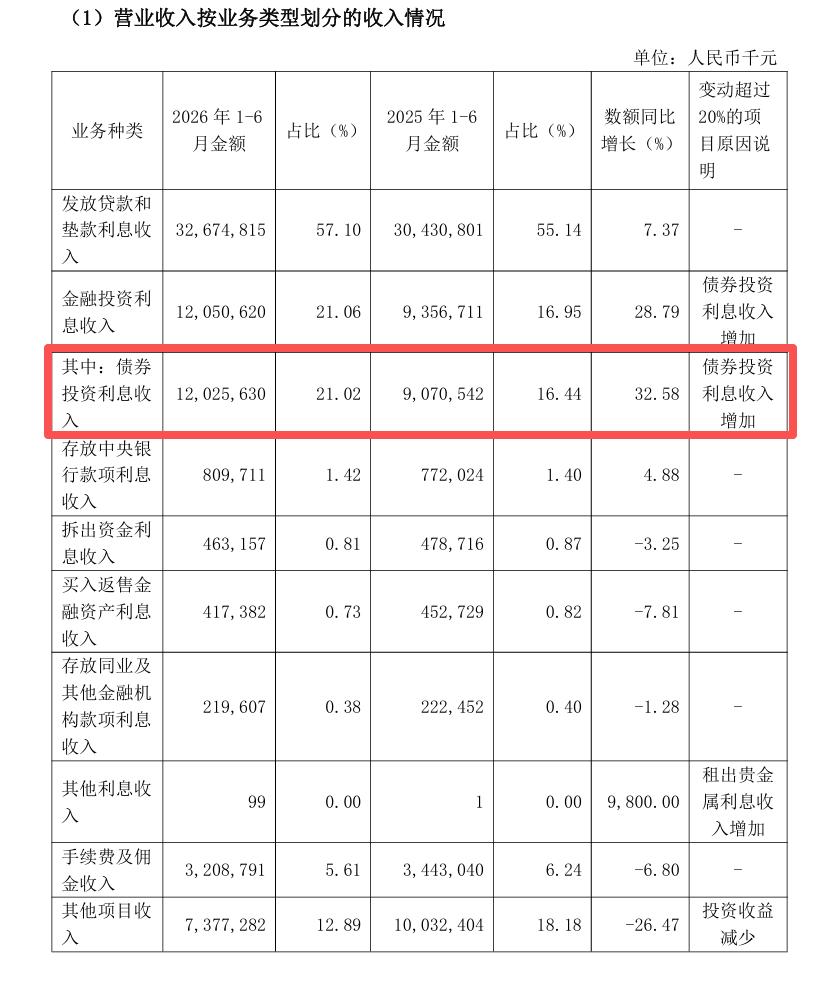
图源:南京银行2026年半年度报告
对多数中小城商行而言,跨区域扩张受限后,深耕本土、做深做透区域市场成为现实选择。宜宾银行、泸州银行等川渝地区银行,依托当地经济活力保持了较高的营收增速;青岛银行、威海银行等山东区域银行,也凭借本地市场优势实现了利润快速增长。它们都扎根本地企业和居民客户,通过下沉服务网络构建差异化竞争力。
但区域银行的局限性也很明显。一旦所在区域经济下行,银行的资产质量和盈利增长都会受到直接冲击。兰州银行、晋商银行等银行的业绩疲软,就与所在区域的经济活跃度高度相关。
整体来看,城商行板块的整体韧性仍在,与国有大行及股份行相比,城商行的机制更灵活、区域扎根更深,在服务地方经济和中小微企业方面具有不可替代性。但个体间的差距会持续拉大,行业分层将成为常态。
本文来自微信公众号“蓝鲨硬科技”,作者:简安,36氪经授权发布。
















