学会“敲门”的豆包手机二代,想用3.8亿月活换生态开放与调度权?
9月16日下午,
这是继努比亚M153(
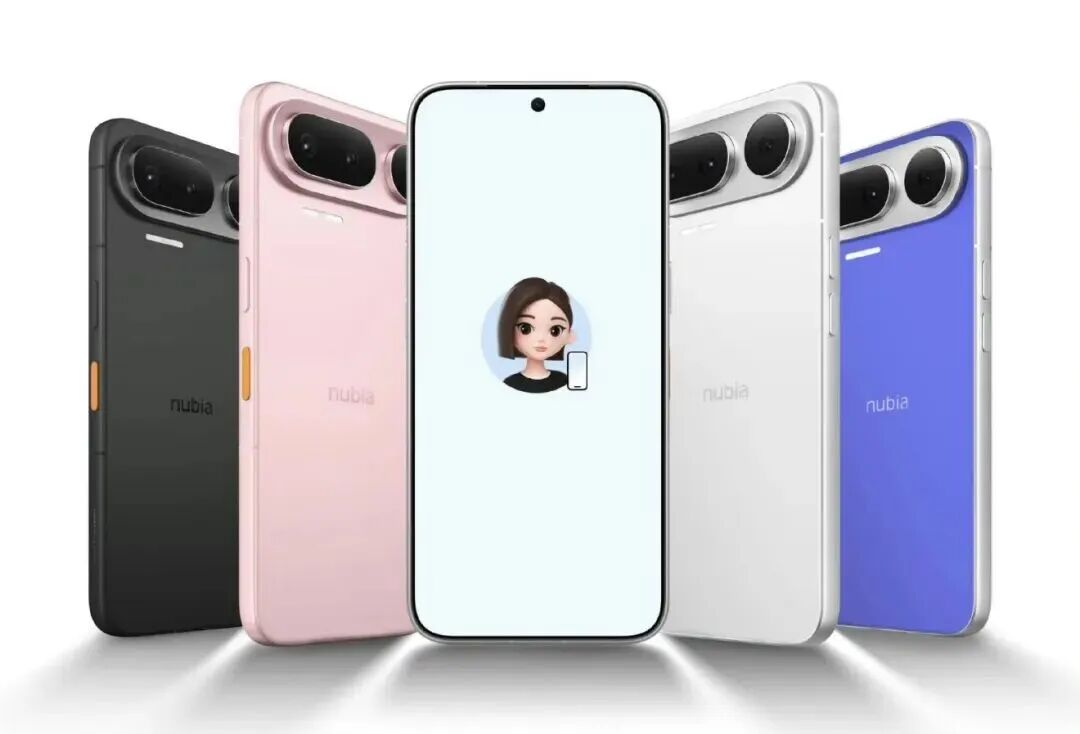
相比于传统智能手机,
但事情并未朝着人们设想的方向发展,当超级APP卡住生态与操作权限,当手机厂商卡住系统级调度,
从“闯入”到“敲门”,豆包手机二代妥协了什么?
从产品革新方向来看,
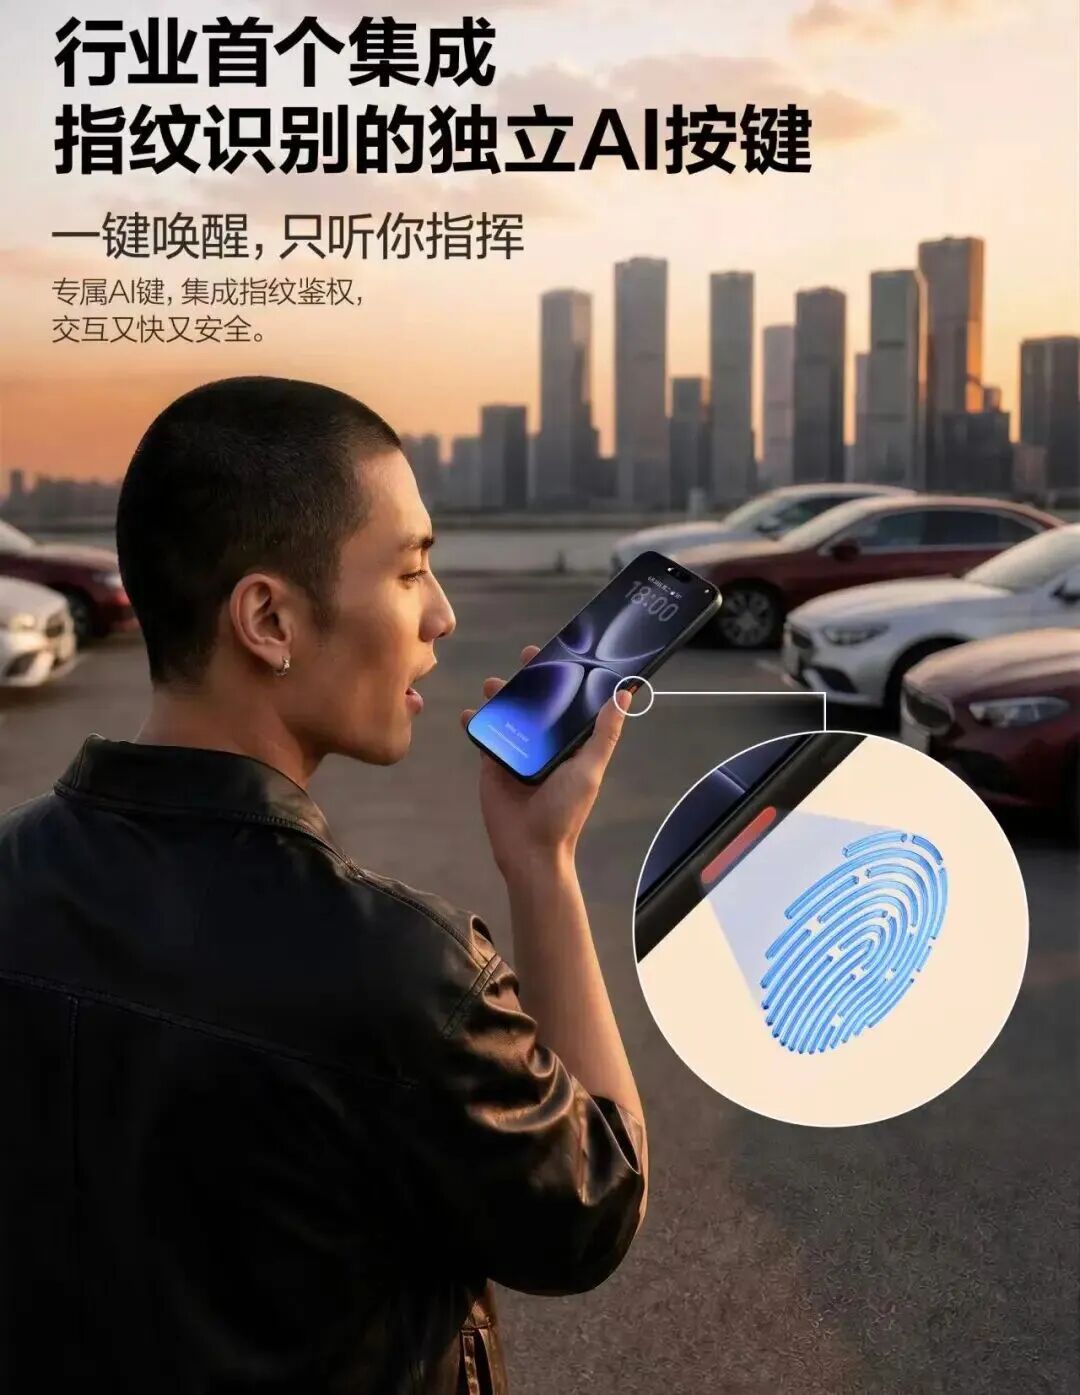
另一个是Agent(智能体)执行过程发生改变。
需要了解的是,“一句话办事”的核心是“通过Agent让手机替人干活”,但整个操作过程仍需要在多个APP完成。
原因在于,AI自动化服务未得到对应APP许可,相关操作类似于“病毒”,属于“强行闯入”。更深层的点是,大多互联网平台做的都是注意力的生意,如多数平台占大头的广告服务,就建立在用户浏览产生的注意力上,而Agent代替操作“杀死”了注意力,由此产生的冲击原有商业模式的可能性,是平台反制的关键。
因此,
目前,超级APP更倾向于A2A模式,即将平台内的Agent操作完全掌控在自己手中。比如今年6月就有消息称,微信正与华为、荣耀、小米、OPPO等手机厂商合作推出A2A助手能力,当时腾讯客服确认称,已有多家厂商完成接入。
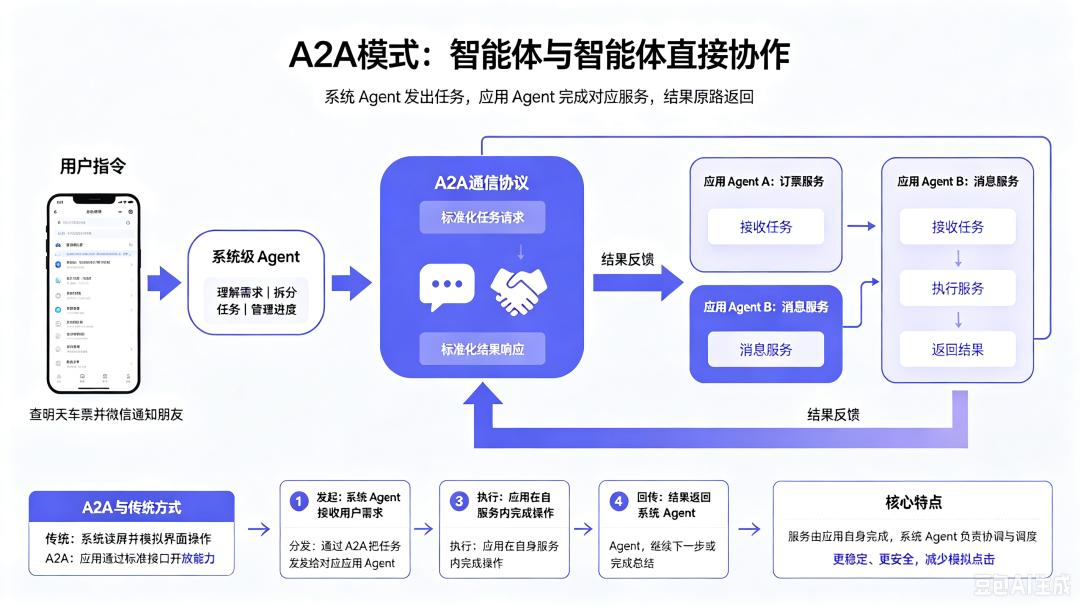
这也直接反映出,
不过,
某种程度上,这更像是一次以退为进。随着
围绕调度权的抢夺,衍生出三种走向
另外,和生态准入资格同样难搞的,还有手机的系统级调度权。
即用户指令发出后,谁第一个接住指令,调度APP,统筹安排。
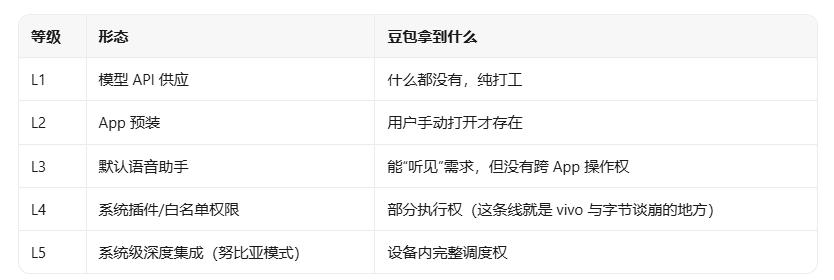
workbuddy生成
原因可以从两个方面解释,其一,这其中蕴藏着新的商业机会:Agent时代必要的Token消耗可能衍生出付费订阅;拥有系统调度权的AI助手,可以决定APP被调用的优先级,比如得到“点奶茶”的指令后,系统级AI决定默认打开淘宝闪购还是美团,这种变化可能带动新一轮的“竞价排名”。
其二,AI手机的另一个卖点是本地记忆,即用户长期使用某个智能体后,偏好、习惯、记忆都存在这套系统里,形成手机越来越懂用户、用户越来越依赖的闭环。而这种记忆在本机存储的隐秘性极高,只有通过系统自带的换机服务才可完成迁移,无形中抬高用户跨品牌换机的成本。手机厂商不愿交出系统级权限,也是要把AI交互形成的本地记忆牢牢控制在自己手中。
在这样的发展局面下,行业目前出现了三个探索方向。
1)模型厂商直接与手机厂商合作,以模型实力和市场影响力换系统调度权,就像
但就目前的20万台备货量来看,
2)手机厂商握紧系统调度权,走A2A路线。
就在
相比之下,荣耀等头部手机厂商更专注于调度,模型能力、APP执行都可合作完成,这是与
底层原因在于,字节跳动没有硬件产品,但
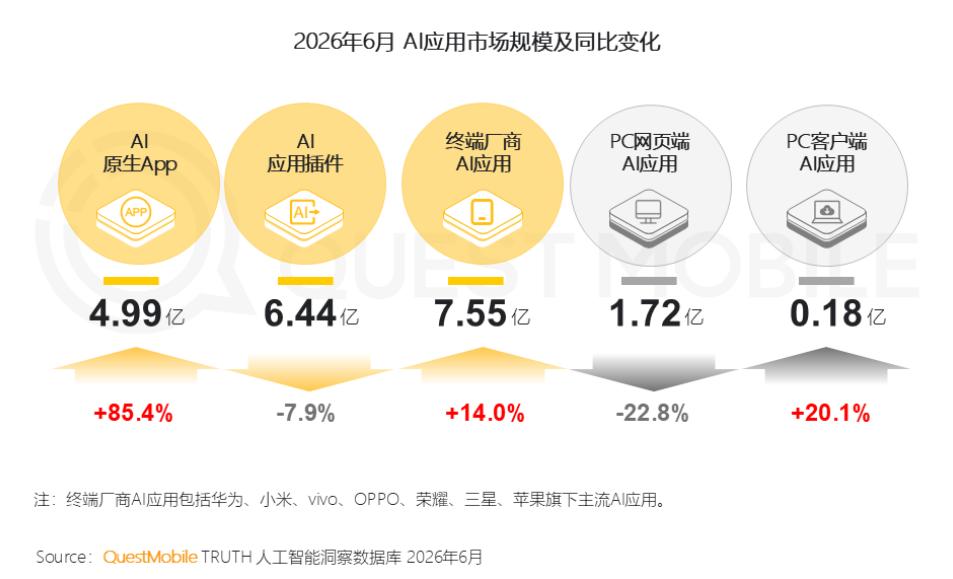
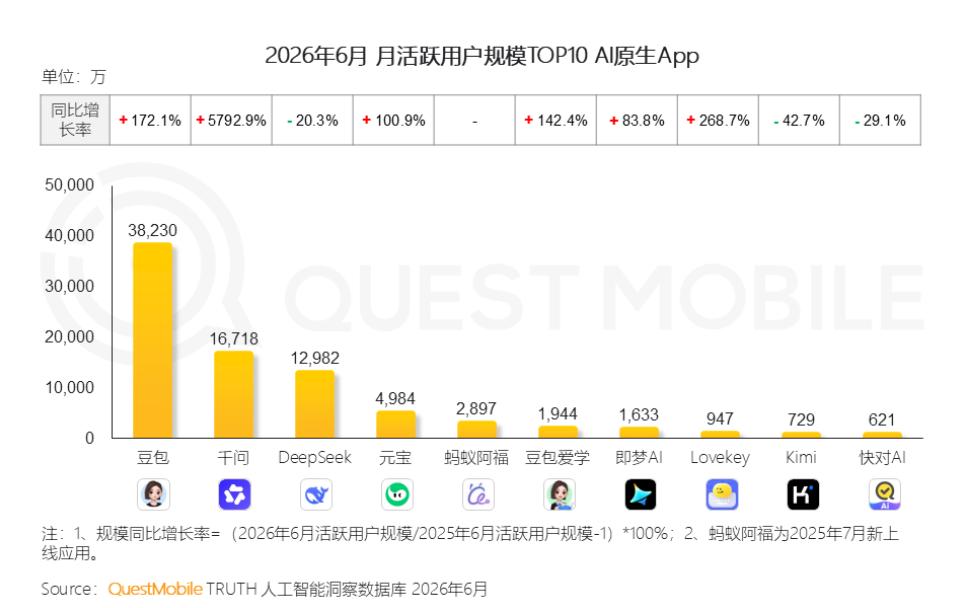
3)模型厂商自己做硬件,从底层掌握调度权。
7月13日,模型厂商阶跃星辰发布首个大模型原生AI终端品牌STEPX,并同步推出原生智能体手机(Agentic Phone)STEPX Neo,公司的目标是打通基座模型、智能体系统、硬件终端的完整链条。就目前来看,这是模型厂商当下最激进的打法,商业链路和市场认可度还需观察。
更多厂商加入,信息安全、切实需求值得讨论
玩家还在变多,智能手机AI化发展已是不可逆的趋势。
今年7月,网信部门首次针对“手机端侧生成式人工智能服务”单独进行备案公示,涵盖苹果、华为、OPPO、vivo、小米、三星、努比亚七大手机品牌的端侧大模型。可以预见,手机厂商在这方面的布局将进一步加快。
但要注意的是,这一轮技术升级与产品落地,并非需求侧驱动,
此外,有多少人真的需要一个可以办事的AI助手,也要打个问号。一方面,比起简单的APP唤起,让AI完成相对复杂的指令,是否比自己做更有效率、更方便?另一方面,在很多人把“玩手机”本身当做一种乐趣的前提下,需要AI办事的想象空间是否足够大?抛开刷视频、玩游戏、社交等娱乐场景,那些让人厌烦的、觉得繁琐的事情,AI是否有足够的能力解决?
这些都是行业初探阶段需要反复验证的问题,同时也反映出,市场需求还未释放,行业当下的发展更倾向于供给侧强行普及。
原因也不难理解,对模型厂商来说,前期巨额投入需要变现场景,Agent时代,端侧AI是落地方向之一。对手机厂商来说,移动智能设备已经到了“卷无可卷”的程度,行业需要新故事带动消费和资本增长。
更直观的还有,智能手机销量下滑已经成为全球性趋势,市场研究机构Counterpoint Research最新数据显示,2026年第20周,全球智能手机总销量同比下滑8%,这是全球手机市场连续第九周同比下降。然而,智能手机的价格却在上涨,随着AI相关产业对存储资源的需求持续增加,智能手机成本上涨,不少厂商已经开始涨价。前不久的开学季,国内智能手机市场便罕见出现多品牌同步涨价的现象。
基于这样的局面,即便市场需求尚未大面积显现,厂商和平台也会持续讲出新的故事,在这个过程中,用户将在一波波技术迭代中逐渐养成。从这个角度来说,走向量产的
本文来自微信公众号“新博弈品牌潮向”,作者:新博弈,36氪经授权发布。
















