退出伦敦写字楼、加仓境内物流资产 国寿与博枫的一场“镜像操作”?
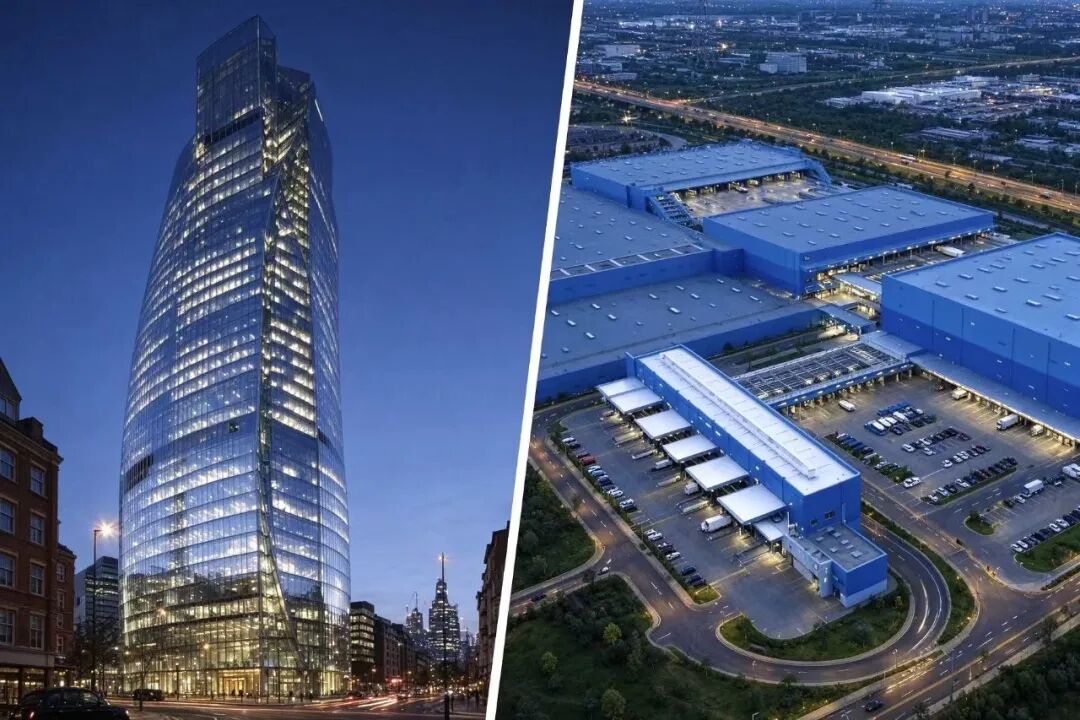
图片来源:AI生成
外资做资产的“医生和基金管家”,人民币长钱做资产的持有人。
11月中旬,两则看似不相干的交易消息先后在市场流传。
其一,市场消息称,中国人寿正与加拿大资管巨头博枫洽谈,拟将其持有的伦敦金融城写字楼99 Bishopsgate的40%股份转为债务并转让给博枫,双方“接近达成交易”;
其二,工商信息显示,博汇(厦门)物流股权投资基金合伙企业(有限合伙)注册成立,出资额37.5亿元,GP为博枫与国寿旗下公司,LP背后站着国寿投资、新华保险、陆家嘴国泰人寿、申万宏源及多家厦门国资,而这只基金承接的,正是博枫在华物流资产包。
同一对交易对手、同一个时间窗口、方向相反的资产流向,很容易让人联想这是一揽子安排。但需要说明的是,目前没有任何证据显示两笔交易互为对价,99 Bishopsgate交易亦未获得双方确认。
真正值得并置的理由,不是时间上的巧合,而是两笔交易各自独立地服从同一套资产负债表逻辑。
对国寿而言,是负债端刚性倒逼下“退境外开发股权、进境内收租资产”;对博枫而言,是机会型基金周期底部“退重资产持有、进开发期权与管费收入”。
与此同时,国寿与博枫的进退,恰好勾勒出全球利率周期与中国险资“资产荒”交织下的资本再分工,外资机构收缩持有型敞口、转向轻资产管理与机会型开发;人民币长钱承接稳定现金流资产、退出高风险境外股权。
一进一退
时间回到2015年。当年,博枫出售伦敦金融城99 Bishopsgate项目80%的权益,资产总值约3.4亿英镑,中国人寿与卡塔尔投资局各持40%,博枫保留20%。由此,这座1976年建成、1993年遭炸弹损毁后重建的26层办公楼,正式进入中国险资的境外资产负债表。
此后卡塔尔方面所持份额几经易手,落入加拿大商人Victor Dahdaleh手中。
而近日消息显示,国寿正洽谈将其在99 Bishopsgate的40%股份出售给博枫。不过,此次交易的特殊安排是,国寿计划将其在该物业的股权转换为债权,且不会为该楼的重建项目追加资金。
博枫现有持股20%,交易完成后将升至60%、成为控股方,Dahdaleh持有其余40%。
该项目于2025年底估值为2.8亿英镑,较中国人寿2015年入股时约3.4亿英镑的资产总值缩水约18%。
另悉,博枫此前已获得规划许可,计划拆除现有建筑,在原址新建一座54层、总建筑面积约100万平方英尺的地标塔楼,同时配建一座六层文化建筑,拆除预计2027年启动。
而几乎在同一时间,市场监管总局公示了一桩经营者集中案:国寿置业投资管理有限公司拟收购博科供应链管理(乐清)有限公司等十家公司股权。这十家公司全部为通用仓储开发及租赁资产,覆盖上海、温州、东莞、张家港、厦门、肇庆、湖州、嘉兴、泉州九座城市,交易前由博枫单独全资持有。
交易完成后,国寿置业与博枫将共同担任合营平台的普通合伙人及执行事务合伙人,对资产包实施共同控制,即控制权由外资单方持有,调整为外资与本土险资共管。
而后,11月6日,国寿投资保险资产管理有限公司的关联交易信披公告揭开资本安排,国寿资本与博枫设立“博汇中国工业物流Pre-REITs一期基金”(暂定名),总募集金额37.5亿元,基金期限7+3年,前5年为投资期。
11月16日,博汇(厦门)物流股权投资基金合伙企业(有限合伙)注册落地厦门思明区,11家出资方随后经天眼查披露,包括博枫嘉仓汇一期基金、国寿投资保险资管、新华人寿、厦门地铁产投、陆家嘴国泰人寿、申万宏源集团、厦门国有资本投资、翔业创新投资、思明区产投,以及两家执行事务合伙人。
把两笔交易放在同一张结构表上看,镜像感非常直白,境内,物流资产的控制权从博枫流向国寿体系,博枫保留运营权、收取管理费,险资充当持产资本;境外,写字楼的控制权从国寿流向博枫,国寿股权转债、不再追加出资,博枫独揽开发风险与潜在增值收益。
资产性质也恰好对调,险资拿到的是境内已运营、可预测现金流的收租型资产,退掉的是境外待拆除重建、资本开支沉重的开发型资产。
这不是两笔孤立的生意,而是同一套风险收益逻辑在两个市场的同时执行。
国寿的算盘
事实上,99 Bishopsgate对中国人寿而言,账面上并不是一笔漂亮的投资。
2015年入股时资产总值约3.4亿英镑,2025年底估值已降至2.8亿英镑,十年间缩水约18%,但险资的实际回报还要叠加租金净收入与汇率变动,估算来看,伦敦金融城写字楼同期净租金收益率约4%到5%,再扣除持有期物业管理、空置与资本性改造摊销(估算合计约0.5到1个百分点)后,取3.5%到4.5%的净回报区间,十年累计租金回报约40%至55%。
而汇率方面,2015年英镑兑人民币的约9.5至10.0之间,2026年汇率约在8.78至8.81附近,全年大部分时间也基本在9.0上下波动,英镑口径回报折算人民币约再打九折上下。
两项相抵后,人民币口径的十年持有总回报大致落在微利至小幅亏损的区间,年化回报远低于同期保险资金平均投资收益率,也低于国寿负债端成本。
换言之,这笔投资的真实代价不是账面18%的缩水,而是十年资金占用换来的机会成本。
更关键的是未来的不确定性,博枫计划2027年启动拆除重建,54层新塔楼意味着漫长的开发周期、持续的大额资本开支和租赁市场风险。
对一家负债端刚性的保险公司来说,为境外开发项目持续追加股权资金,与其风险偏好并不匹配。将股权转换为债权、锁定固定收益敞口、不再参与重建出资,是一次承认现实、控制损失的防御性退出。
这笔退出也是中资撤离伦敦商办地产趋势的又一单。
第三方数据显示,中国投资者2017年至2020年对伦敦物业累计净买入约100亿英镑,而2021年1月以来已累计净卖出约30亿英镑,背后是融资成本上升、老旧资产改造资金需求攀升以及投资优先级的调整。
从高位购入到集中退场,中资险企的境外商办敞口正在系统性收缩。
退出的同时,国寿也在加码。最新成立的博汇基金里,国寿投资认缴7.48亿元,国寿置业担任执行事务合伙人之一,从过往“财务出资人”走向“GP共管”的台前。
支撑这一转变的是保险资金运用端的现实压力,当前,10年期国债收益率已降至1.6%附近,全行业保险资金运用余额超过40万亿元,而能提供长久期、可预测现金流的优质资产稀缺,“资产荒”逼着险资向另类资产要收益。
而境内高标仓出租率高、租约稳定、抗周期属性强,正是稀缺的持有型不动产标的;Pre-REITs基金10年的存续期与险资负债久期天然匹配,未来还可通过公募REITs打通退出通道,不止是国寿,新华人寿、陆家嘴国泰人寿两家险企同步入伙。
此外,放眼博枫的险资朋友圈,物流不动产这边有国寿体系深度绑定,新能源那边则有新华保险以40亿元基石投资博枫中国新能源基金,博枫与中资险资的合作已扩展至多个资产类别,而国寿体系与博枫的绑定虽集中于物流一类,却从共同担任GP的共管平台延伸至基金出资,是“资本+治理”的双重绑定,而非单笔财务投资。
一进一退之间,国寿的意图清晰可见,压缩境外股权风险敞口,把资金转向境内、转向现金流确定、结构上更贴近负债属性的资产。
博枫的棋局
对博枫而言,这两笔交易同样是一进一退,方向却与国寿相反。
“退”的一步发生在境内。博枫中国拥有11个在运营工业物流资产、合计约120万平方米,此次与国寿共管的十个项目几乎覆盖其核心运营组合。
仓储是典型的重资产生意,资本金占用高、持有周期长,单边持有意味着资本被锁在资产负债表上。
通过“险资出资本、博枫管运营”的Pre-REITs结构,博枫释放了自有资本的周转空间,同时保留招商、运维主导权并收取管理费,从业主转为基金管理人和运营商,这正是其全球通行的“与当地长钱合股、自己保留运营权”打法。
此外,博汇基金真正最大的看点,在于“险资+Pre-REITs+C-REITs”产业链的打通。
基金底层是已运营的成熟仓储资产,期限设计与国寿10年投资计划匹配,管理费结构贴近持有型逻辑,它不是追求高倍数回报的股权基金,而是瞄准未来公募REITs退出通道的蓄水池。
仓储物流REITs近年来在C-REITs市场中回报表现居前,一旦资产包成熟、满足发行条件,险资可通过REITs实现接续退出,博枫则完成了从资产持有到全程资管的闭环。
换言之,对博枫来说,这既是在华物流资产的Pre-REITs退出与共管安排,也是其在中国市场“轻资产化再扩张”的关键落子。
结合9月设立、新华保险基石投资40亿元、首轮预期超120亿元的博枫中国新能源基金,以及昆山QFLP与Pre-REITs布局,博枫的在华角色正在系统性地从“重资产持有人”转向“人民币资产的基金管家与开发者”。
至于博枫在99 Bishopsgate上的操作,则是教科书式的逆周期布局,伦敦写字楼市场仍处低谷,该项目估值已从3.4亿英镑回落至2.8亿英镑,博枫却在此刻整合控股权。
同时,它手里握着已获批的重建规划,54层新塔楼建成后将成为金融城第四高楼,配合逾7000万英镑的社区投入义务,博枫得以在周期底部以相对低的对价锁定一块稀缺开发地块,把开发增值收益的期权牢牢攥在自己手中。
一进一退,各有取舍,国寿用伦敦的股权风险,换境内仓储的稳定现金流;博枫用境内资产的持有权,换伦敦重建的开发期权。两笔交易是否互为对价,目前并无证据,监管公示与公开报道也未显示任何条款关联。
但即便完全独立,它们仍会被各自的资产负债表推到同一个方向,国寿的负债端不允许它为伦敦重建持续追加股权,博枫的机会型基金则需要在周期底部锁定开发期权、同时把境内重资产转为管费收入。
换句话说,这不是一次谈判的两枚棋子,而是两套资本逻辑在同一时间窗口各自走到位的产物。
与此同时,这两笔交易,亦共同标记了一个正在成型的分工格局:外资做资产的“医生和基金管家”,人民币长钱做资产的持有人。
本文来自“观点”,作者:都是爱商业的人,36氪经授权发布。
















