佛山,还缺一座万象城吗?
佛山,是近年来商业地产圈最让人“看不懂”的城市。
宏观面上,2026年一季度佛山经济增速-2.4%,成为万亿城市中唯一负增长的城市,甚至丢掉了“广东第三城”的宝座。但吊诡的是,在商业地产端,佛山却极度狂热——这里不仅是全国已上市/申报消费REITs项目最多的城市,其人均购物中心面积更是接近东莞的两倍。
矛盾的数据,隐藏的反差。这座被戏称“商场百慕大”的城市,让各路商业巨头挤破脑袋也要占下一席之位。一座已有上百个商业项目的城市,还缺一家新商场吗?
佛山万象天地让同行慕了的开业首月战报,给出了一个颇有反差的答案。佛山,不缺商场,但缺好商场。一个高能玩家的到来,依然可以迅速改变了城市客流分布。
当我们把佛山全市总量拆到商圈、街道和具体项目,会发现,“还缺一个万象天地”的反问背后,藏着存量商业更值得追问之题:商场已经足够多,为什么消费者仍在等待下一家?万象天地之后,佛山还缺一座万象城吗?
01.
禅桂,
佛山商业地理的心脏区
问对问题,等于找到一半答案——
1、佛山为何成为当前REITs浓度最高的城市?
2、宏观经济数据低迷,商业运营商为何仍然愿意用脚投票?
3、GDP与人口条件相近,佛山人均购物中心面积为何接近东莞两倍?是商业供给真的过剩,还是结构错配被总量掩盖?
一个启发性的观点是,从商业地理中寻找答案——不看行政区划,看消费流、商圈与资产分布。
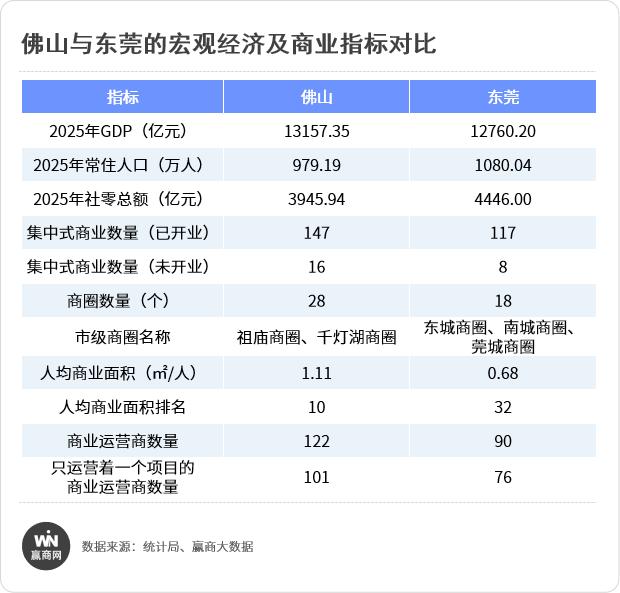
上图可知,相近的宏观数据下,佛山总体集中式商业数量达到163个、共28个商圈,而东莞集中式商业数量则为125个、共18个商圈。佛山比东莞多38个集中式商业项目,更多了10个商圈。佛山人均商业面积更是高达1.11平方米,接近东莞的两倍。
然而,这种庞大供给量背后是极度的碎片化。佛山全市122家商业运营商中,101家仅有单一项目,缺乏能够跨区域整合的巨头。相较之下,东莞三个市级商圈形成极强向心力,而佛山仅有祖庙和千灯湖两个市级商圈,大量商业体被打散到了二十多个区级或镇街级商圈中。
城市商业基本盘不同的背后,不能只看宏观总量,而应拆解为三个核心变量:
真正的区域消费力,是由“城区人口叠加消费水平”共同决定的;
市场的饱和度,则直接取决于“面积供给”的密度;
在这个动态博弈中,优质供给会挤出低效供给。
东莞与佛山虽宏观数据相似,但城市形状截然不同。
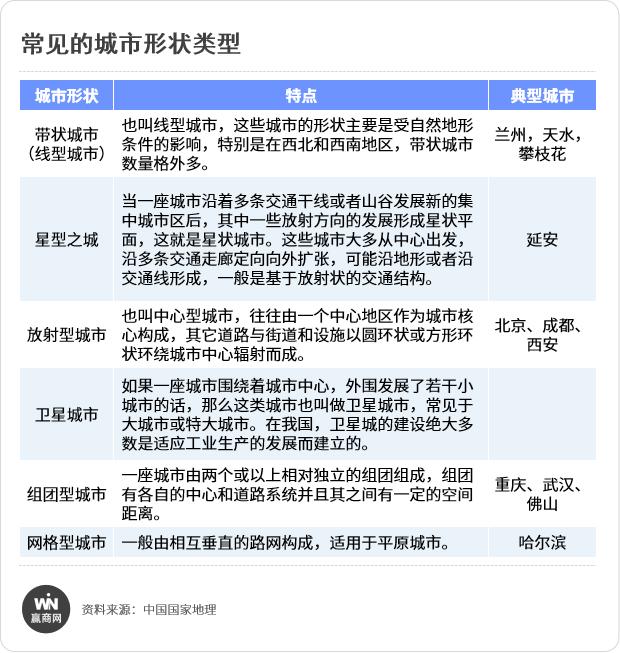
东莞是一个非紧凑带形城市,而佛山是一个组团型城市。这种组团结构决定了佛山人口与商圈相对分散,单一商业项目难以形成长距离辐射,最终表现为佛山在商业项目总量上大幅高于东莞。
组团型城市多因地理环境造就,如山城重庆,由于山地分隔形成了不同组团,而长江与汉江交汇奠定了武汉三镇(武昌、汉阳、汉口)的分布格局。
但佛山的特殊在于,其是由行政区域调整创造的组团型城市。2002年,国务院批复撤销原佛山市城区、石湾区,同时撤销县级南海市、顺德市、三水市、高明市,统一设为佛山市的五个市辖区。时任佛山市委书记李贻伟对此有过直接描述:“除市委、市政府驻地禅城区外,佛山下辖的其余4区均为2002年底行政区划调整中,由原来代管的县级市整合而来,由此形成了组团式、散点式城市结构。具体表现为城市中心建成区呈散点式分布,各建成区之间城乡交错,从一片建成区到另一片建成区,往往会途经较长距离的农村和城乡结合地带。这种特殊的城市构成,在全国也很少。”
这种组团结构直接塑造了佛山的商业地理。南海、顺德、禅城三区集中了全市九成以上的商业体,但商业体高度分散在各镇街,辐射半径有限,彼此之间难以形成协同效应。禅城作为行政中心,反而被南海、顺德两个强区包围,“聚集辐射带动能力明显不足”,中高端消费长期外流。
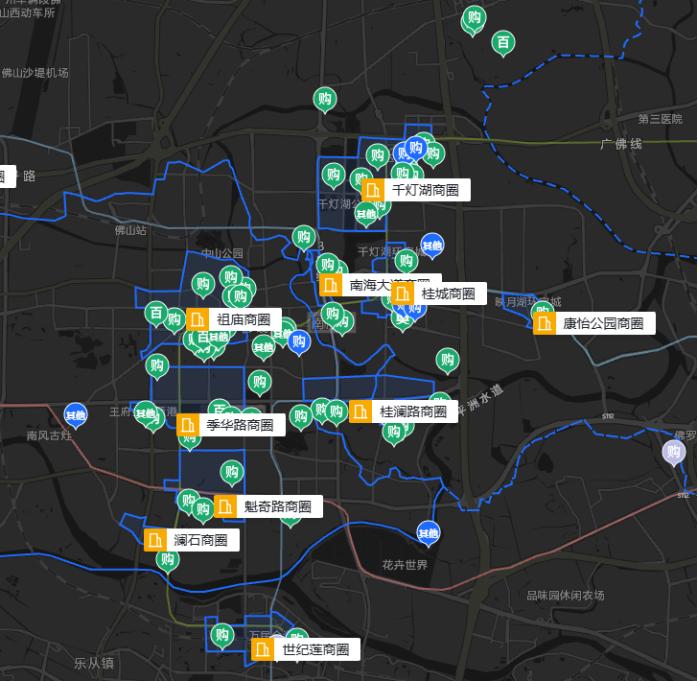
南海和顺德合计约704万人,占全市约71.9%。但若按人口密度排序,32个镇街中,排前四的分别为祖庙街道(禅城区)、石湾镇街道(禅城区)、张槎街道(禅城区)、桂城街道(南海区)。这4个镇街在地域上紧密相连,人口高度集中,形成了全佛山最紧凑、最成熟的核心城区。
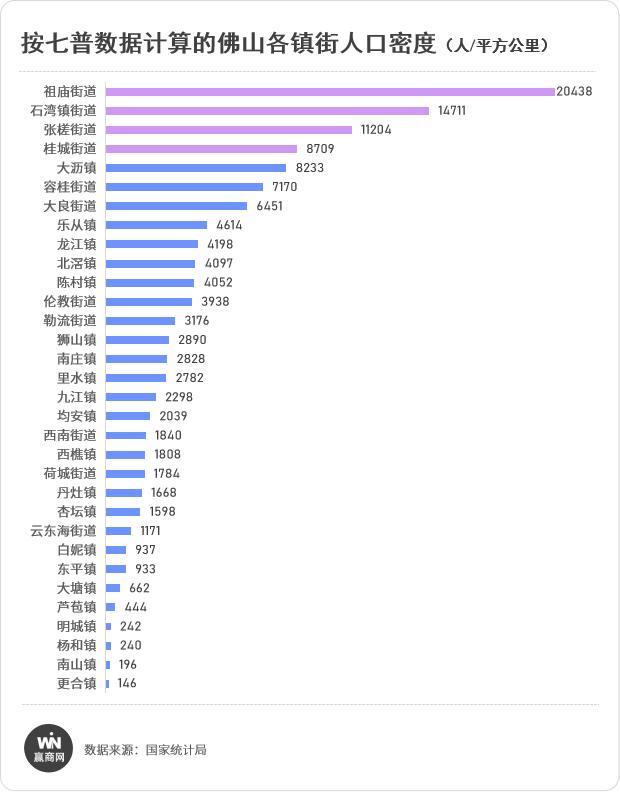
相较学校、公园等公共设施,商业体是更市场化的供给。在上述这片核心区域内,按含未开业的集中式商业项目统计,禅城三个镇街(除南庄外)有36个、南海区桂城街道有30个,合共66个项目,占全市的40.49%。
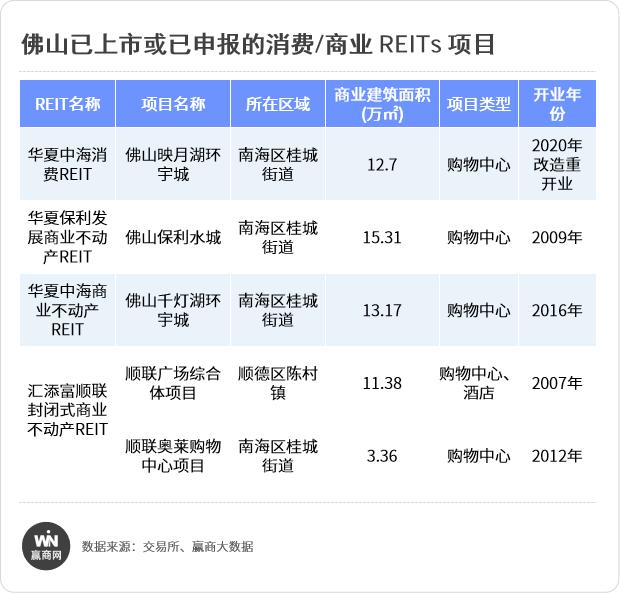
目前,佛山是全国已上市或已申报消费/商业 REITs 项目数量最多的城市(见上表),而这些优质资产标的几乎全部锚定在上述核心商业区域内。
这一趋势在增量中更为显著。以现象级的佛山万象天地为首,2026-2027年佛山全市已开业/待开业的10万平以上项目中,近半数都集中于南海、禅城的核心商业区域。
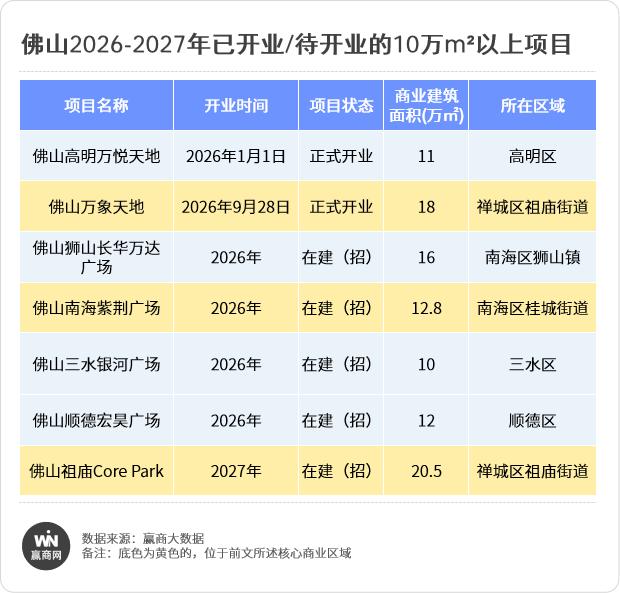
这组数据和图表,印证了我们评估城市商业基本盘的底层逻辑:真正的区域消费力,由“城区人口叠加消费水平”共同决定;而市场的饱和度,直接取决于“面积供给”的密度。
重新定义“最核心城区”后会发现,佛山商业是“结构性集中”。全城超四成的集中式商业、几乎全部的核心REITs资产以及未来的旗舰项目,都高度浓缩在禅桂这片极小的核心区内。
02.
佛山商业的竞争高地,
谁下桌了?
越是核心,越发竞争。在动态博弈中,新一代优质供给会挤出之前的低效供给。
佛山禅桂核心区,挤满了高能玩家,代表性项目主要沿着两条商业主线分布:一是轨道交通广佛线沿线,二是主干道季华路。
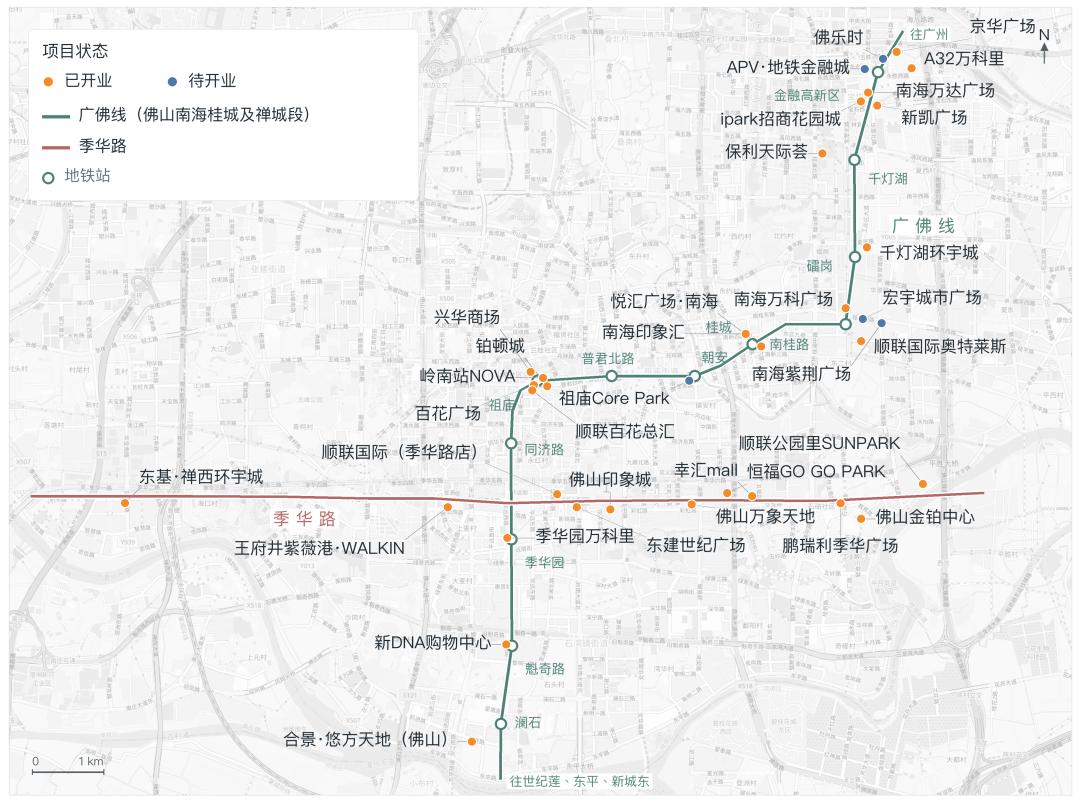
广佛线,金铂入局搅动风云
广佛线(广州—佛山)是中国首条真正意义上的跨城地铁,2010年11月3日开通,连接广州市荔湾区与佛山市顺德区,实现两市地铁无缝衔接,线路开通后日均客流长期稳定在50万人次左右。大量居民“工作在广州、居住在佛山”,双城生活常态化,成为珠三角都市圈融合的典范。可以说,广佛线深刻地改变了这片区域的客流分布。
广佛线共25个站点,其中广州市内10个,佛山市内15个,禅桂核心商业区中共拥有11个站点。
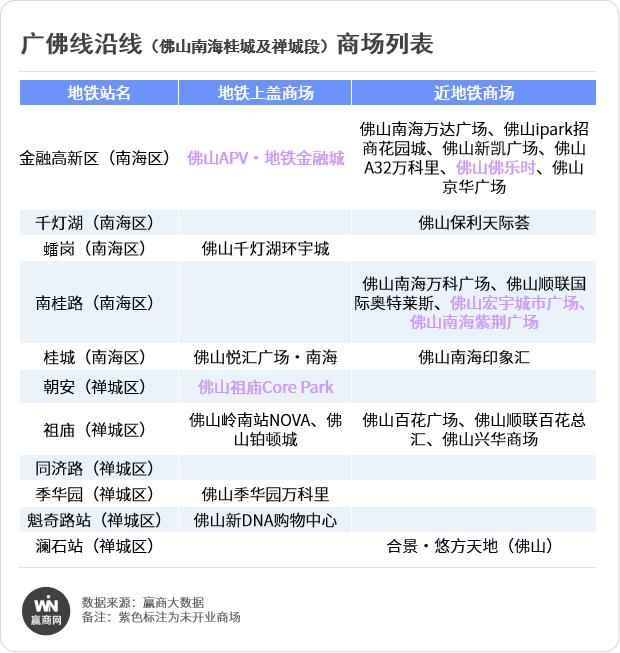
但真正地铁上盖的商场仅8个,客流虽足,但命运各异。
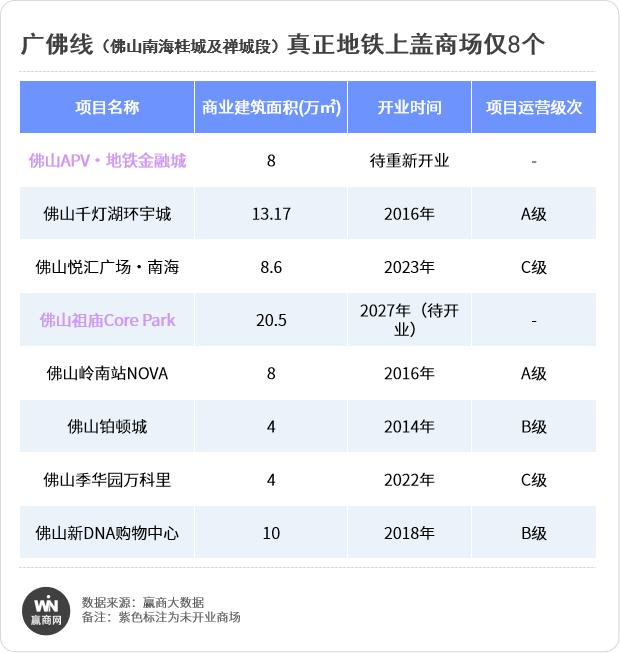
佛山APV·地铁金融城,即便占据“广佛线进佛第一站”的绝佳位置、客质优良,却因建筑硬件短板和运营更迭而长期表现低迷。资料显示,地铁金融城于2015年8月9日开业,至今已有9年,中途还曾交由天河城运营,更名为“南海天河城”。可好景不长,天河城运营不到3年便宣布退出。2024年底,地铁金融城引入全新运营方——APV,英文全拼是A PLEASANT VENUE,广告语是“一个令人愉快的地方”。
能被评为A级运营的仅有千灯湖环宇城和岭南站NOVA。特别是千灯湖环宇城,随着整个千灯湖片区的成长,项目2025年客流超2000万人次,销售额超21亿元,开业至今保持7%的复合增长率,稳居佛山商业体前列。餐饮作为项目的优势赛道,在长期稳居佛山美食人气榜榜首的情况下,进一步发力“必吃榜+人气打卡榜+小资情调”餐饮细分领域,并从2022年加码美妆高化,接连引入Dior Beauty、CHANEL pop up、SEPHORA品牌,成为中海环宇商业华南首个高化组团购物中心。
接下来,2027年祖庙Core Park将开业。作为金铂商业在广佛地区首个拿地自建、全域自持的标杆项目,项目总建筑面积约20万平,其中购物中心约15万平。其顶楼特色天街现已启动首批铺位洽谈,平层铺80-300㎡,适配咖啡、甜品、文创、轻餐;独栋铺300-500㎡,留给特色旗舰主理团队,部分铺位具备排烟、荷载等全餐饮条件。招商方向上,项目优先面向有审美、有内容的佛山在地主理人,重点招募咖啡甜品、bistro餐酒馆、老字号创新门店、文创买手等业态品牌。在场景塑造上,项目打造半室内、半室外、内外互通的天面街区,以镬耳山墙为设计意象,白天是松弛的天台花园,入夜将成为城市亮灯打卡点。
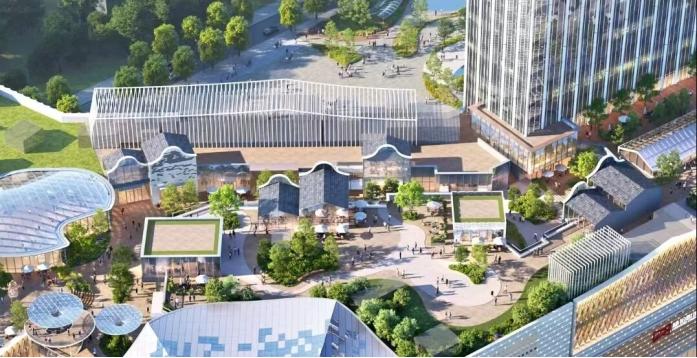
地铁上盖、大商业体量、深耕在地的号召力、新颖的产品形态,金铂的强势入局预示着广佛线沿线的客流争夺战硝烟滚滚,已经从简单的“抢地段”升级为“拼产品代际与精细化运营”。
季华路,佛山万象天地成最强变量
作为佛山市总体道路规划网中东西走向的城市主干道,季华路诞生于1993年,横向连接佛山中心城区(南庄、张槎、祖庙、石湾、桂城)。
佛山人周末要是约逛街,十句里有八句都是:季华路见。作为佛山最繁华的商业走廊之一,沿线是城市版“大型购物中心展览带”。未来随着佛山地铁4号线贯穿,季华路的商业分量更加举足轻重。
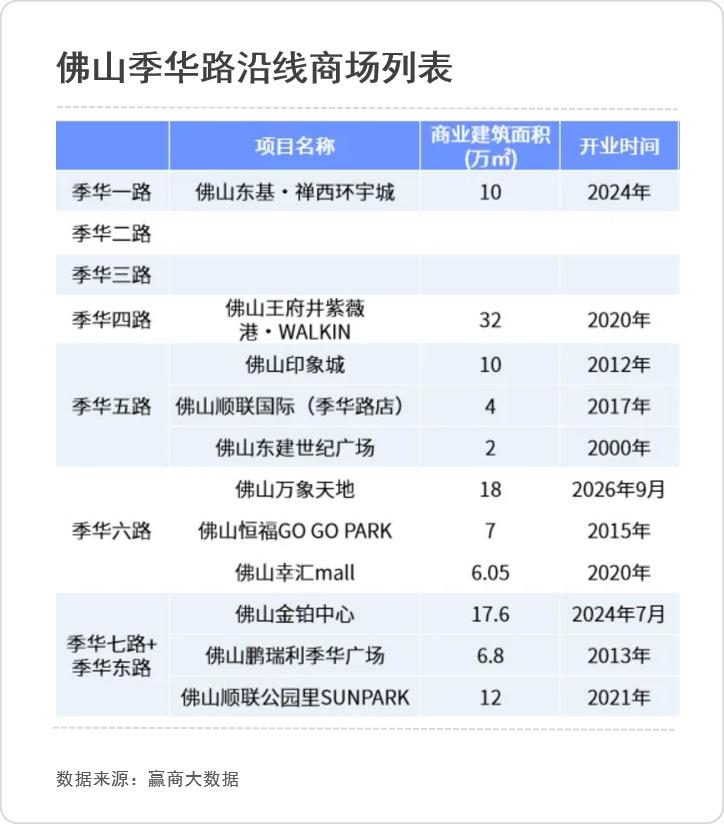
虽然季华路集中了众多商场,但细究之下,是多而不强。
11个项目中,虽然10万㎡以上的大体量项目有6个,但真正称得上大体量的只有佛山王府井紫薇港·WALKIN(32万㎡)、佛山万象天地(18万㎡)和佛山金铂中心(17.6万㎡)。
2020年后新增的6个项目带来了新气象,但季华五路至季华七路这段城市主干道节点,之前多数是超10年以上的物业。
从运营级次来看,除了刚开业未评级的佛山万象天地外,季华路A级市场仅佛山金铂中心。说明季华路庞大的车流与人流,与沿线商业能级之间存在结构性供需错配。
这也解释了为什么17.6万平、引入了31家佛山首店、有空中水幕、有能待一下午的阶梯剧场式下沉广场的佛山金铂中心,在2024年开业后,许多人原本预估它至少要熬过三五年的培育期,但数据打破了预期:2025年全年金铂中心总销售额16.22亿元,总客流突破2202.57万人次,稳居全市商场前三。
而佛山万象天地在9月28日开业,开业首月累计客流突破 317 万人次,其中国庆黄金周七天客流合计 140 万,单日客流峰值冲高至22.3万人次,客流最高峰当日先后启动8次客流限流。单项目引爆一条城市主干道、常态化触发拥堵,放在佛山近年商业版图中,属于相当罕见的现象。
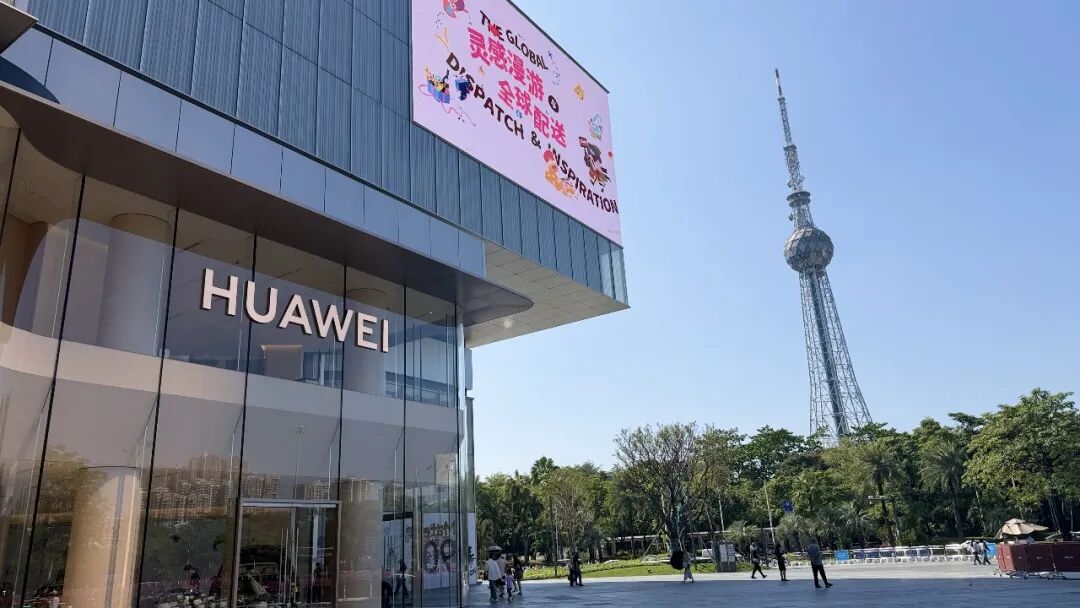
佛山万象天地,采用“封闭式购物中心+开放式空中街区”复合形态,打通商业与城市绿地,把商场和隔壁文华公园融为一体,全场入驻品牌超400个,首店占比过半。可以说,佛山长期缺少高密度首店集群、沉浸式潮流体验、高端餐饮聚合的城市级商业地标。商场数量足够,同质化严重,难以留住原本向外溢出的购买力,本地市场一直等待一个能够承接全城消费需求的核心项目。
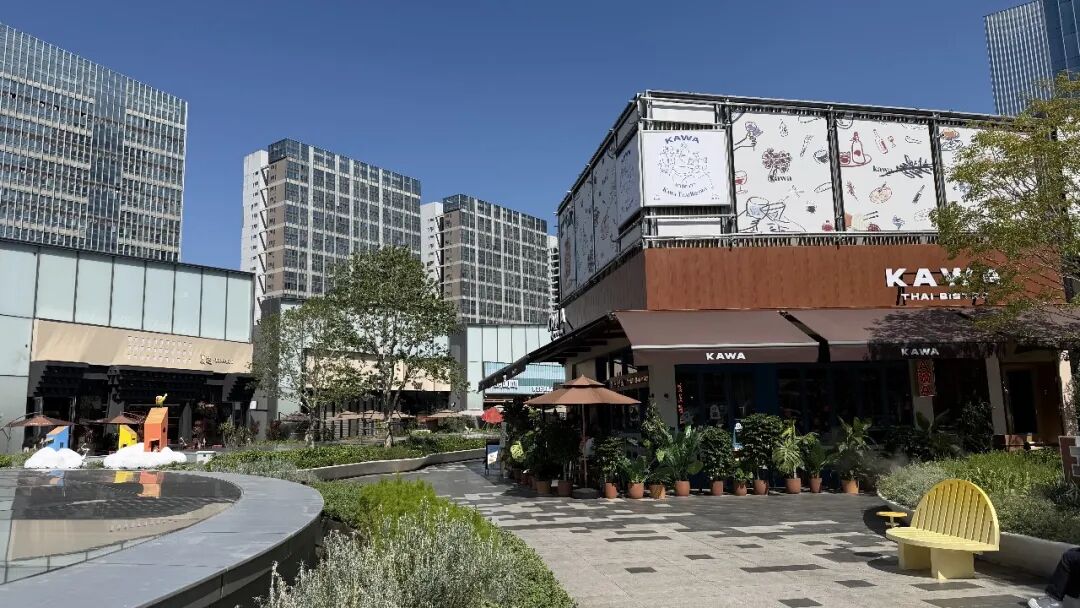
因万象天地的强势客流虹吸效应,有媒体多商场探店后发现,在其辐射范围内,许多间商场的客流都明显下降。
据赢商大数据,2026年10月,佛山万象天地的客流已经排到了全市第二位,仅次于体量更大的东方广场综合体。
季华路的客流保卫战,只是佛山核心区“供给挤出”的一个切片。万象天地的现象级爆发,金铂中心的精准卡位,表面上是个别明星项目的降维打击,但如果我们把视线从佛山拉高到全国,就会发现:这是中国商业地产进入全面存量时代后,高线城市正在经历的更新一轮产品迭代与结构性出清。
未来,佛山是不是也有可能出现一座万象城?
03.
达峰之后
高线城市的“降维”与“在地”迭代
经济学上有一个著名的词,叫结构性(Structural)。它的意思是,在总量的过剩或不足之外,更关键的是经济系统内部各要素的比例失调、资源错配与供需断层。
以这个视角来审视当下的中国商业地产,一方面人均商业面积触顶、增量开发放缓、存量博弈加剧,成为全行业的共识;另一方面,高线城市的核心区域正面临新一轮产品迭代带来的残酷洗牌。这种由供给侧代际差引发的结构性出清,多被视作孤例,还没有充分被行业感知。
商业地产进入全面存量市场,有两组数据可供印证——存量增速降至5%以下,近半城市“达峰”。
截至2026年Q3,全国集中式商业为6.88亿㎡ ,数量9752个;存量增速进一步放缓至2.0% (2025年存量增速为5.0%) ;
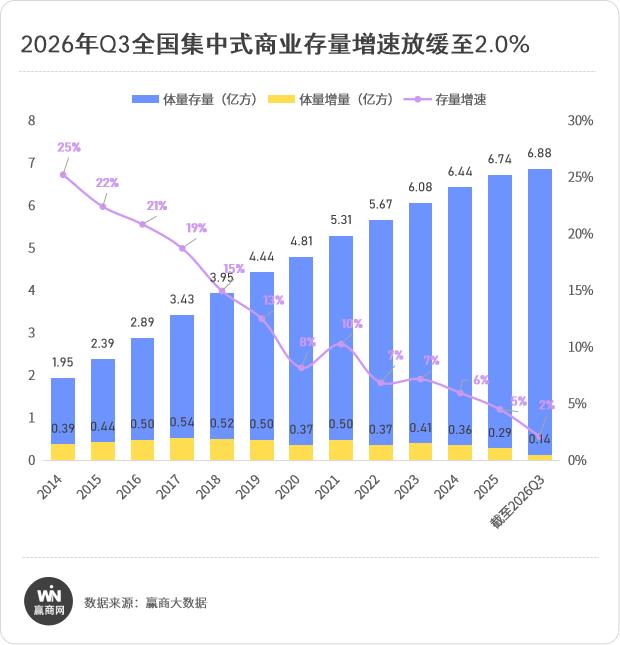
城市个体层面,近半城市“零新增”。 全国341个已布局购物中心的城市中,162个(占47.5%)已进入这一阶段,以三线及以下城市为主。
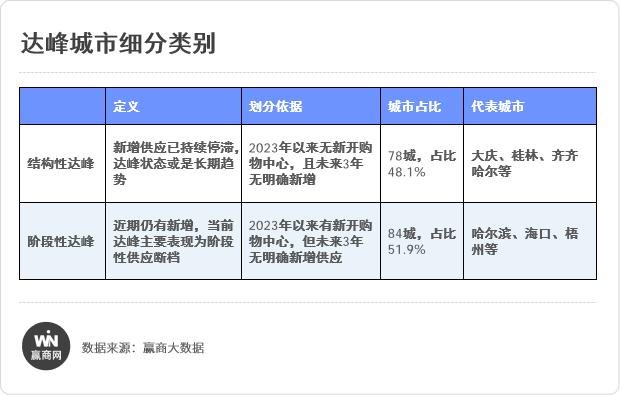
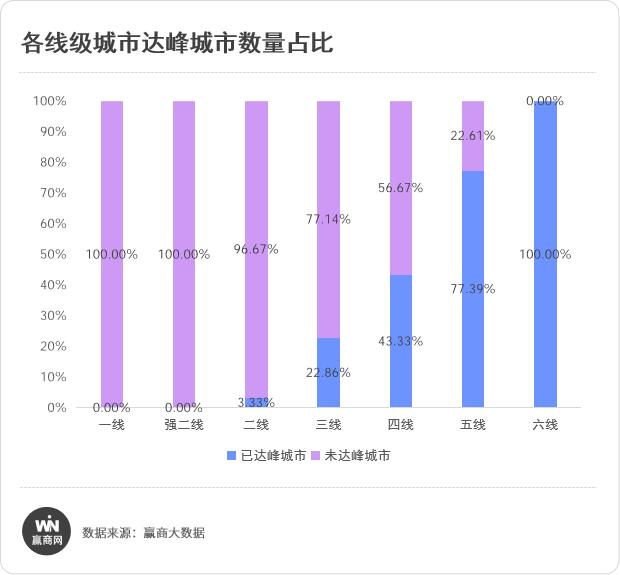
但另一方面,高线城市依然开业甚多。
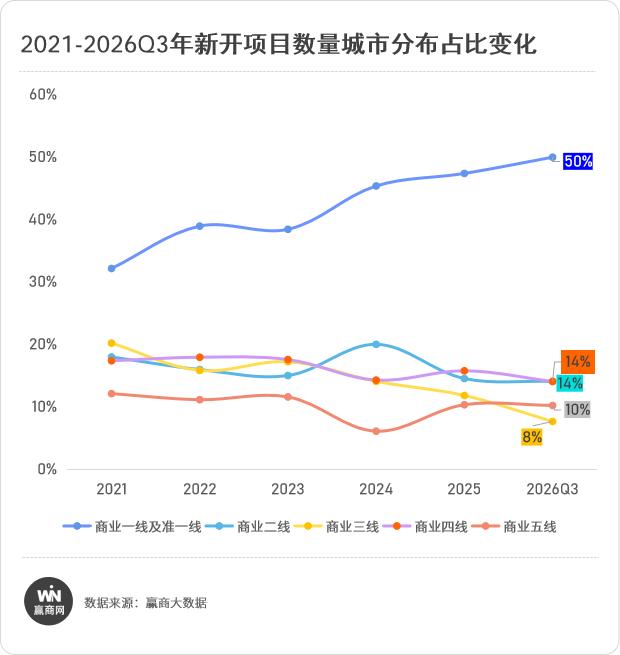
考虑高线城市总量较多的因素外,更有力的解释是,宏观存量的饱和,掩盖了微观供给的代际错配。高线城市的高频开业,本质是“结构性出清”——即新一代有效供给对上一代低效供给的降维替代。
理解当下的商业竞争,需要看清过去十几年这条清晰的演进链条:高线城市率先跑通了现代购物中心模型,完成了消费者的初步教育;随后,下沉市场开始拥有购物中心,标准化的盒子MALL和基础商超解决了“有没有”的问题;在行业跑马圈地的规模化扩张时代,头部高线运营商凭借精细化运营和品牌矩阵加速抢占市场,建立起坚实的护城河;紧接着,其中的头部企业带着成熟的模型在下沉市场形成规模效应,对当地原有的低效街区、老旧百货进行降维清场。
但这并不是终局。当前,高线城市正在进行新一轮的产品迭代。它可能是更大的体量,更漂亮的外立面,可能叫非标商业,可能成为城市文旅地标。无论以怎样的形式,这种迭代都直指更新更好的空间与内容,这是新的体验革命。
上海的西岸梦中心、广州的白鹅潭万象城、佛山的万象天地等等这些案例,都充分说明这种迭代的存在与加速。谁能想到,在号称“白云山高、珠江水长”的广州,在白鹅潭万象城之前,并没有一线临珠江的大型商场。
但值得注意的是,这轮产品迭代大概率局限在高线城市的核心商业区域。
过去这些年,由于城镇化率的大幅度提高,人口迅速向城市新区扩散与集中,创造了许多商业上的成功案例。以至于大家都认为,新城区的客群客质更为优质。但当前,中国城市的商业格局基本稳定,核心城区拥有足够的人口密集与消费力,但过去的有效供给并不足。
以广州为例。作为十三行所在地,荔湾区有着千年商业积淀,1993年上下九步行街拉开荔湾现代商业的序幕;2016年,永庆坊一期开业,推动大西关商圈成长为城市级商圈。但作为老城区,商场运营年限普遍较长,且覆盖购物中心、独立百货、商业街、文旅商业等多元业态。3万方以下的小体量商业占比超六成,社区商业偏多。
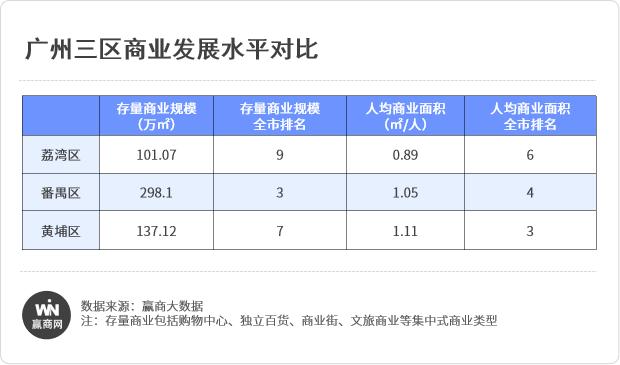
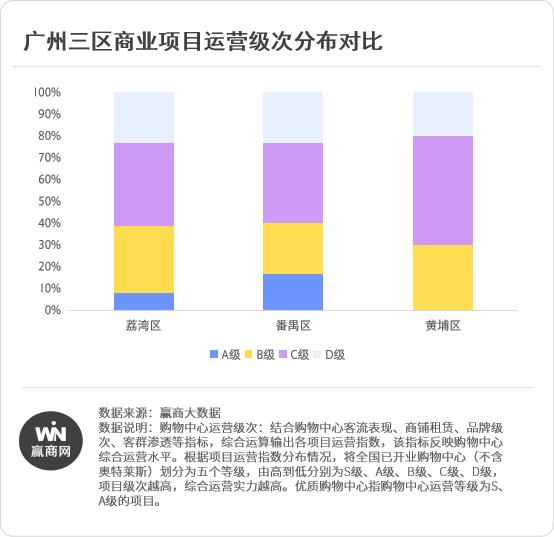
近年来,荔湾以白鹅潭为核心,刷出响亮的口号“世界重回白鹅潭”,可是如果不曾有所失落,又何须言重回?
这背后的的支撑基本盘仍在。一方面,荔湾作为商业基础良好的老城区,仍保留着浓厚的商业底蕴。从地理位置来看,荔湾也是唯一一个不与天河CBD相邻的老城区。另一方面,荔湾正成为辐射广佛都市圈的重要消费目的地。在永庆坊等文旅商业的强力带动下,荔湾区商业的跨城吸引力持续增强,虹吸效应日益凸显。所以,白鹅潭万象城有效填补了这个结构性空白。
据赢商大数据,2026年10月,白鹅潭万象城在客流上已经排到了全市第三位。
再看佛山。在千灯湖商圈崛起后,南海桂城街道一改当年,迅速成为经济、城市面貌上的排头兵。但禅城仍有足够的人口与消费力,而且组团式的城市形状之下,真正核心禅城桂城这片确实没有过大体量的城市级项目。
往后,随着核心商业区域的进一步产品迭代,高线城市的核心商业区域内的项目将走向三种分化:
一是大体量的新品项目,虹吸足够多的客流、拥有占比更高的零售业态、更高端的定位;
二是此前区域的前30%项目,特别是在大体量的新品项目中竞争范围内的项目,定位需要差异化,深耕特定业态、附近社区居民;
三是区域后30%项目,可能面临出清。
商业地产的宏观大盘确实已经“达峰”,但商业从来没有终局,只有不断的破局与重启。
今天那些在核心区面临出清的项目,并非败给了时代,而是败给了停滞。随着新一代大体量非标、文旅地标与极致在地产品的入局,这场“结构性挤出”绝不是在宣告商业的衰退,相反,它是行业走向成熟的必经之路。
只要城市还在生长,只要人口与消费力还在向核心区集聚,商业的迭代就永远没有休止符。达峰,不过是下一场更高维度淘汰赛的起点。
本文来自微信公众号“赢商网”,作者:苏珊,36氪经授权发布。
















