百度最新三季报:广告熄火,AI接盘
百度的AI生意, 终于看到了曙光。
AI云,单季卖出了82亿元,笔者认为,这是三季报最大的亮点。
11月16日,百度交出2026年三季报:AI云基础设施单季收入82亿元,同比增长94%。客户预付款增加,合同期限拉长,多年投入开始换来更扎实的订单。
但利润表没有跟着热闹起来。集团收入308.07亿元,同比下降约1%;单季毛利率35.43%,较去年同期下降5.82个百分点,这已经是连续三年回落。
一边是AI云接近翻倍的增长,一边是集团赚钱能力承压。
百度走到今天,市场关心的问题已经很具体:这些新增收入,什么时候能留下利润?
图片来源:新黄河
AI云撑起了增长
百度App、搜索和地图连接用户,文库、网盘提供内容和存储服务。智能云向企业出售算力、模型等服务,萝卜快跑经营自动驾驶出行,爱奇艺依靠会员和广告等获得收入。
它们收钱的方式各有区别。搜索主要赚广告费,云服务按资源、调用量或合同收费,文库、网盘等应用提供付费服务,自动驾驶还要承担车辆和日常运营的成本。
合并报表中,百度一般性业务本季收入249.73亿元,爱奇艺60.07亿元,扣除1.73亿元抵销及调整后,得到集团收入。
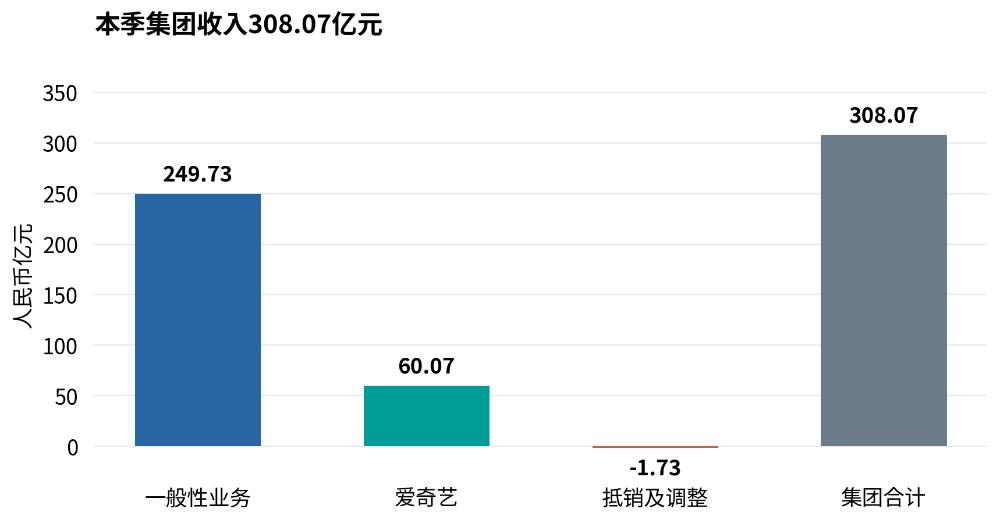
图1 集团本季收入构成。来源:百度2026年三季报。
观察AI转型,还要看管理层另外公布的一组数据:核心AI新业务收入132亿元,同比增长37%,占一般性业务的53%。这组数据来自未经审计的内部管理账目。
分母一换,故事就不同了。“AI收入过半”,指的是一般性业务;放到整个集团,这132亿元约占43%。转型走了多远,先得看清这笔账。
把132亿元继续拆开,增长集中在云基础设施。
AI应用收入26亿元,同比基本持平;AI原生营销收入24亿元,同比下降15%。
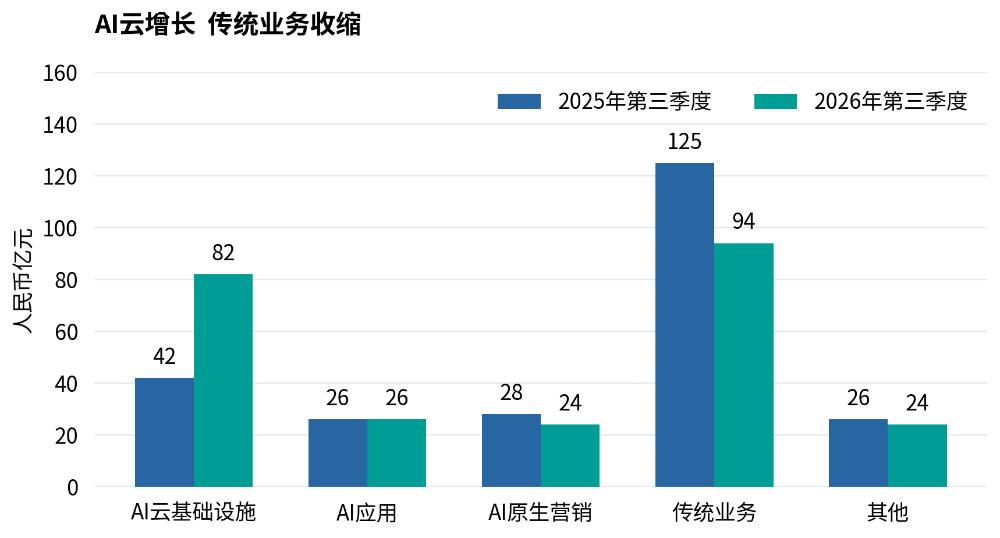
图2 分业务收入对比。内部管理口径,未经审计;金额按公告取整,增速以公司披露为准。AI新业务合计由96亿元增至132亿元。
云的增量,确实来得快。GPU云收入同比增长191%,客户也愿意提前付款、签更长的合同。需求正在落地,后续能不能按约交付、顺利回款,才决定这份增长的成色。
压力来自旧业务。传统业务收入同比下降24%,按公告取整金额计算,较去年同期减少约31亿元。
AI新业务同期增加约36亿元,大部分增量被抵销。一般性业务收入最终只增长1%,爱奇艺收入又下降约10%,集团营收仍在回落。
新生意已经长出来,百度的整体盘子却还没有明显变大。
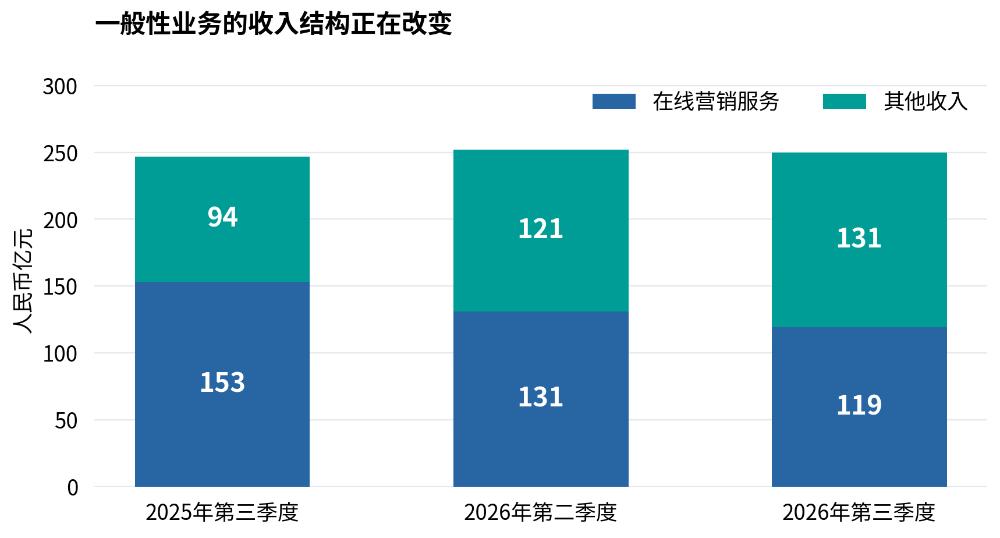
图3 一般性业务收入结构。来源:百度三季报;金额按公告取整。“其他收入”并不等同于AI新业务。各柱为所标季度,非连续季度。
利润还在承压
收入下降约1%,销售成本却增长约9%,这是本季利润承压最直接的原因。
198.92亿元销售成本背后,公告提到两项主要增支:云业务相关成本和获取流量的成本。内容成本下降,抵销了一部分压力。
按报表计算,毛利润从去年同期128.59亿元降至109.15亿元。毛利率则从41.25%降至35.43%。每收入100元,扣除销售成本后,留下的钱比一年前少了近6元。
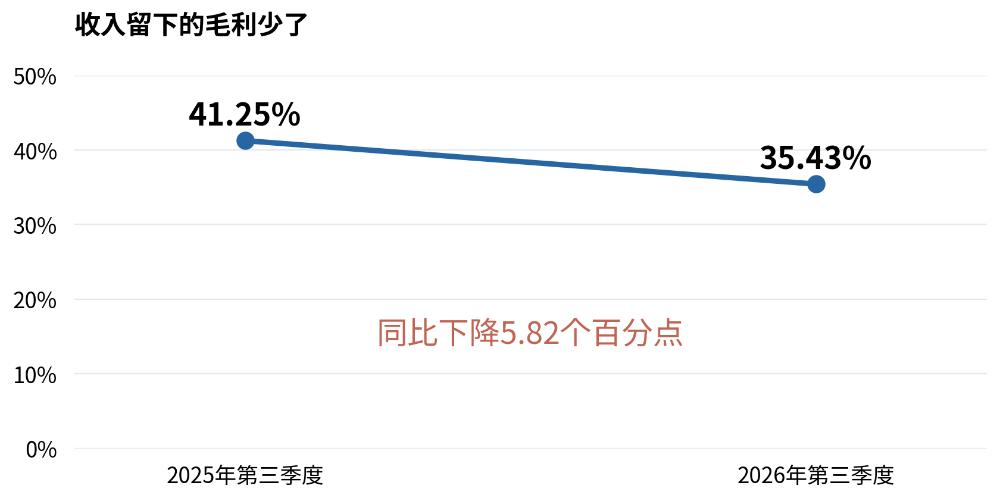
图4 集团毛利率同比变化。按收入减销售成本计算;连线仅连接两个比较期,不代表期间路径。
从广告走向算力,赚钱的方式也变了。云服务要设备、要机房,也要持续运维。业务越做越大,前期投入往往随之增加。旧业务收缩与新业务扩张交织在一起,集团利润率承受着双重考验。
公司尚未单独披露AI云毛利率,集团成本又受到多项因素影响。现有数据支持的判断是,AI云增长还未带来集团毛利率的同步改善;它自身的盈利水平,仍需更多披露。
归母净利润13.95亿元,同比扭亏,看上去是个好消息。但去年同期161.90亿元的长期资产减值,压低了比较基数。报表翻红,尚不足以说明主业已经恢复元气。
集团本季经营利润6.26亿元;按公司剔除股权激励、相关摊销等影响后的非公认会计准则口径,经营利润17.12亿元,同比下降约22.4%。这个口径仍在下滑,说明压力确实存在。
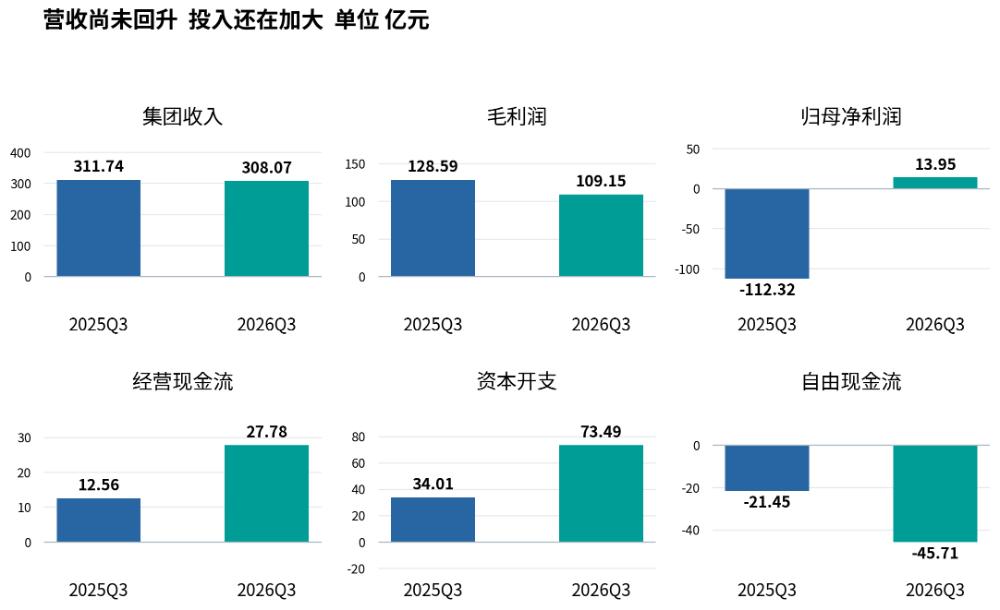
图5 集团主要财务数据同比对比。单位:人民币亿元。自由现金流按公司披露口径;上年归母净利润受大额资产减值影响。
现金流也反映了投入的重量。集团经营活动带回27.78亿元现金,资本开支却达到73.49亿元。按公司披露的计算方式,自由现金流净流出45.71亿元。
百度并非没有耐心投入的资本。
截至9月底,现金及投资总额2766亿元,但其中包含长期投资等资产,不能全部视为随时可用的现金。资金储备给了转型时间,客户能否持续付费,决定这段时间值不值得。
市场的等待,也有成本。旧业务在退,新业务还要投,应用收入暂时停住。利润恢复得越慢,投资者对下一轮投入就越挑剔。
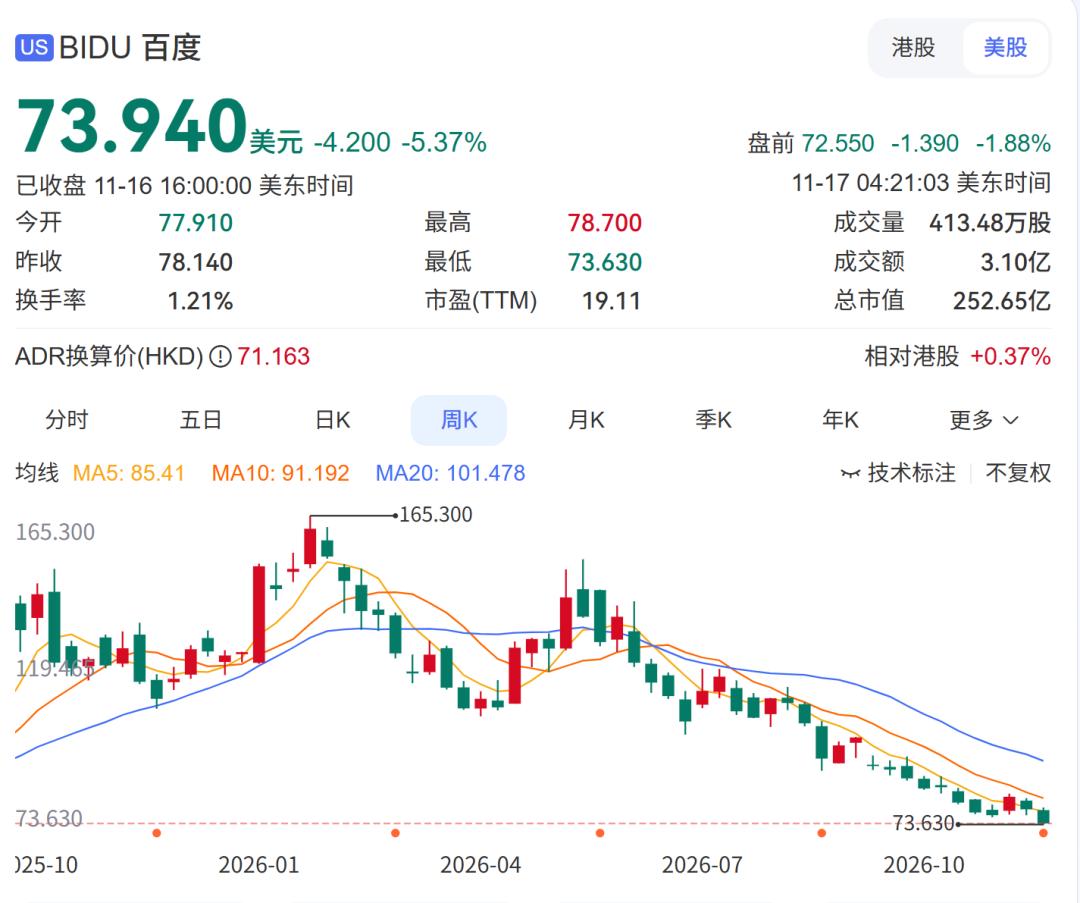
股价年内腰斩。截至11月16日美股收盘,百度报73.94美元,较1月22日165.30美元的年内高点下跌约55.3%。这是从高点回撤,过去一年首尾收益率需要另算。
经营变化和市场情绪共同影响股价,这个跌幅也无法逐项归因。
大厂争夺战
AI竞争打到今天,客户愿不愿意留下来、继续掏钱,越来越关键。
阿里2026年6月季度的AI云与算力服务收入484.37亿元,同比增长45%;其中AI相关产品收入123.76亿元,已连续12个季度实现三位数增长。
这里的业务范围、统计期间与百度有差异,直接拿两家公司收入相除,得出的比例缺少可比意义。
比收入规模更值得观察的,是阿里的客户关系。云与办公、电商产品相互连接,已有的工作流程,就可能成为新产品进入企业的入口。
腾讯的路径则提供了另一种参照。其2026年中报显示,第二季度营销服务毛利同比增长21%,公司提到AI营销能力提升带来了收入增长。把AI用进现有广告业务,能够直接检验技术对赚钱效率的帮助,腾讯也同时承担新增折旧和运营成本。
字节通过
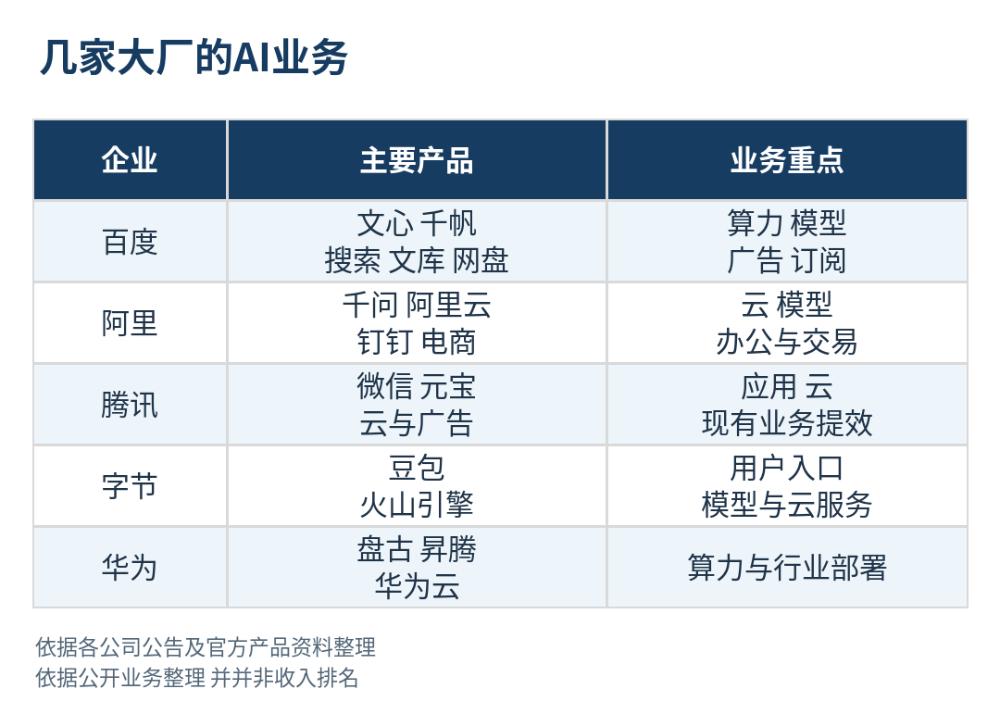
图6 主要大厂AI业务布局。依据公司公告及官方产品资料整理,不代表收入排名。
上海证券报援引沙利文报告称,2026年上半年,中国全栈AI云服务市场规模581.3亿元,同比增长123.8%。阿里云份额42%,火山引擎、
百度已经拿到企业市场的一张门票。
下一步能否扩大份额,要看它究竟帮客户省了多少钱、解决了什么问题,以及服务能否长期稳定。
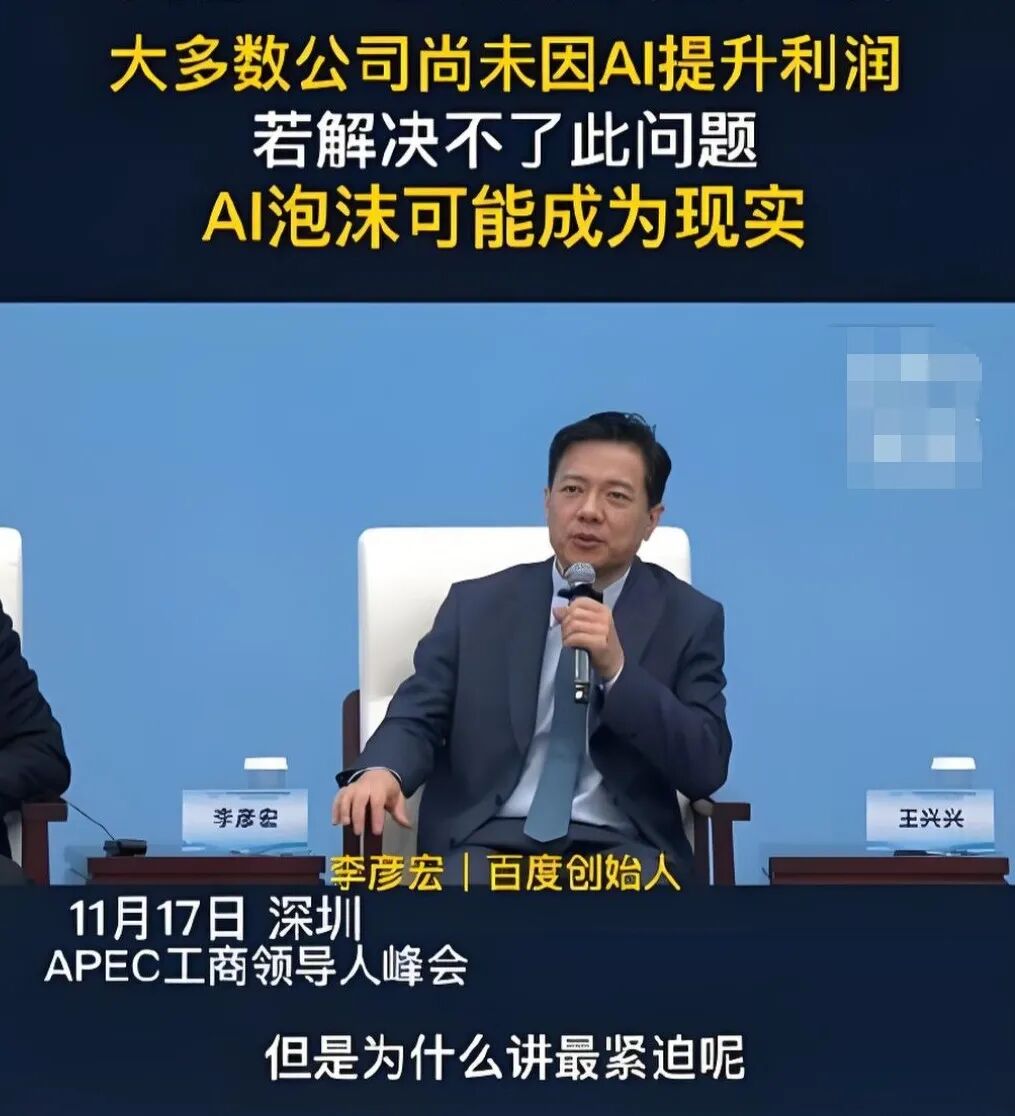
李彦宏也把问题指向了应用
“起个大早,赶个晚集”,这句感叹常被用来谈论百度。
可132亿元的AI新业务收入说明,商业化已经发生。眼下的落差,更多体现在技术先发之后,整体回报还没有跟上。
李彦宏在回应考题。
11月16日,他在三季报公告中表示,全栈AI的投入正转化为规模化增长,AI优先战略已见到实际成效,未来仍将坚定投入。
这么多年,笔者最认同的就是北大学长李彦宏本人的坦诚和谈定,无论是台上被人羞辱泼水,还是如今面对如此敏感的问题,都能坦诚面对。
一天后,在深圳举行的AP
结合11月12日百度世界大会上提出的“智能组织”,他的思路清晰:让智能体进入业务,围绕AI调整组织和流程,才能把技术能力变成生产力。对百度而言,这番表态也抬高了自我检验的标准。
云订单增长只是开头,应用能否带来付费,组织调整能否改善效率,最终都要落到财报上。市场在等待,百度还得拿出经营成绩。
转型的难处,首先来自搜索本身。过去用户点击链接,百度围绕搜索需求销售广告;AI直接提供答案后,广告如何展示、如何让客户看到投放效果,都要重新安排。
本季AI原生营销下滑,公司把竞争变化、外部环境及现阶段优先改善用户体验列为原因。百度正在改造产品,也承受着短期变现的压力。新体验带来的用户价值,最终需要找到相应的收费方式。
这也把资源分配的难题摆到了台前。芯片、模型、云、应用、自动驾驶,每条线都要真金白银。
全栈布局有助于优化成本与性能,但摊子越大,管理层越需要回答:钱先投到哪里,客户为何愿意买单?
组织管理最值得观察的,是能力如何变成一个好用的产品。本季百度搭子整合了内部办公智能体、文心快码及秒噠的能力。这项整合表明,百度正在尝试让一个产品完成更多任务。
能力接在一起,产品就一定更好用吗?
答案要到用户那里找。
任务能否完成,客户愿不愿意续费,比内部功能增加了多少更有说服力。公开资料尚不足以还原内部协作细节,将业绩压力直接归因于内耗,仍缺乏依据。
组织调整最终要落到经营结果。模型表现变好之后,任务完成率、客户续费和服务成本,也应当跟着改善。否则,技术指标的进步,很难成为下一份财报的增量。
付费转化,是另一道关。9月,文库与网盘的AI日活渗透率同比提升60.7%,本季AI应用收入却基本持平。两项指标覆盖范围不同,不能据此直接推导转化率。但使用热度如何变成收入,百度仍需要给出答案。
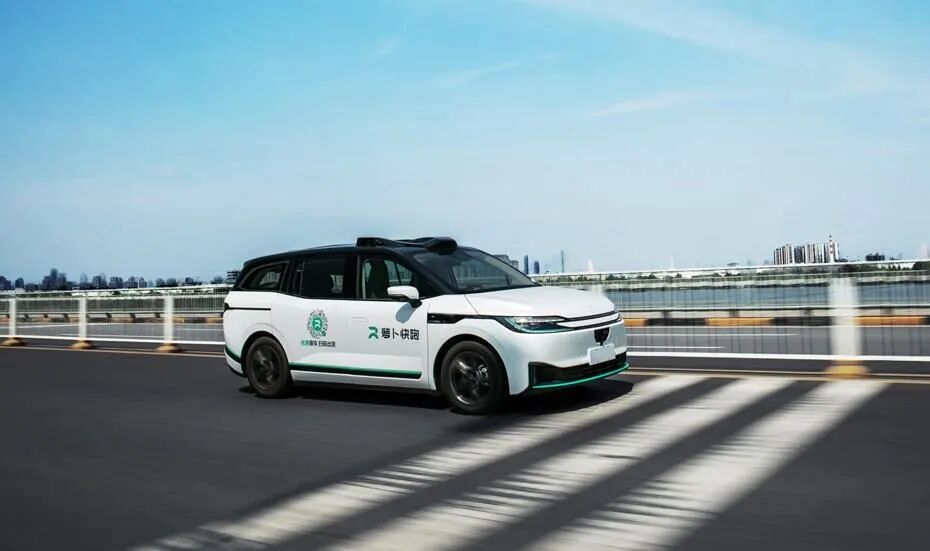
萝卜快跑资料图,来源:36氪2025年5月报道。
萝卜快跑同样要算回报。截至10月,其业务足迹覆盖30座城市,包含运营和测试等阶段。
版图扩大之后,车辆利用率、运营成本和收入能否跟上,决定这场扩张能走多远。
看这份三季报,百度的AI转型有了实质进展,盈利修复仍在路上。云收入增长和客户预付款增加,给出了积极信号;毛利率下降、应用收入停滞与自由现金流流出,则是另一组必须直面的数字。
接下来,百度需要让新增收入留下更多毛利,让使用AI的人变成持续付费的客户,让投入逐渐变成现金回报。
走过技术先发的阶段,下一份说服力,要写在利润表和现金流量表里。
创始人可以接受90%的失败,但是投资人不能,他们没有这个耐心。
总之,AI布局总算看到了希望,最后还是给点个赞。
本文来自微信公众号“投行圈子”,作者:投行大师姐,36氪经授权发布。
















