专访美联储前副主席科恩:美联储不加息代价更高
今年8月的杰克逊霍尔经济政策研讨会上,美联储主席凯文·沃什以会场周边两条徒步路径,隐喻两套截然不同的货币政策路径:一条是他与前副主席唐纳德·科恩结伴、如同马拉松一般的“死亡行军”;另一条,则是和前主席本·伯南克一同,穿行于洛克菲勒保护区蜿蜒步道的松弛漫步。
两条徒步路线,对应着两种加息哲学:前者是强硬、疾风骤雨式的政策收紧,后者则是平缓可控的政策节奏。
沃什当时打趣,决策者需要先审视当下,判断今日该是“科恩日”,还是“伯南克日”,这番表述很快被市场解读为对美联储加息节奏的预判。
时至10月,在中国金融四十人论坛与清华大学合办的2026外滩年会现场,科恩在接受《财经》专访时给出了自己的判断:“当下属于‘伯南克式’加息,节奏更加缓慢、平稳, 并非科恩式的、‘死亡行军’般的收紧。”
就在一个月前的9月中旬,美联储时隔三年宣布加息25个基点,联邦基金利率目标区间上调至3.75%—4.00%。
美联储货币政策转向之际,全球经济同时承压:通胀高企、AI(人工智能)领域融资热潮涌动、主权债务风险隐现。市场也会参照2008年那场具备全球跨市场传染特点的金融危机复盘当下风险。两类情境之下,美联储面对的政策挑战有何本质区别?
科恩无疑是解答这一问题的合适人选。他在美联储供职40余年,2008年金融危机爆发时,作为美联储的“二号人物”,曾与时任主席伯南克一同推出金融救助方案与量化宽松政策。
在科恩看来,与2008年危机时刻相比,当前美联储的核心命题并非处置突发金融危机,而是持久战一般的持续性通胀治理。
2026年2月底,地缘冲突冲击能源市场,霍尔木兹海峡一度遭到封锁,国际油价一度逼近120美元/桶,进一步推高通胀压力。截至目前,美国个人消费支出(PCE)同比通胀率已连续67个月高于2%。
冲突发生之前,美联储原本处于降息通道。通胀反弹打乱原有节奏,美联储选择按兵不动长达半年以上,迟迟没有开启加息。在此期间市场风险偏好快速变化,开始索取更高风险溢价,30年期美债收益率一度逼近6%。
“不加息的经济代价,会远高于加息本身。”科恩坦言,加息会对部分行业形成明显冲击,美国住房市场便已经在高利率之下持续走弱。但相比短期行业阵痛,如果放任通胀延续发酵,后续就必须动用力度更为激进的政策才能把物价压回目标水平,所要付出的代价会更加高昂。
保障充分就业和稳定物价,是美联储法定的“双重使命”。当下,AI领域资本开支持续扩张叠加政府发债规模攀升,主权部门与产业赛道在全球资金市场形成竞争,主权债务压力由此加剧,这或将对美联储货币政策独立性构成考验。
“财政主导的局面不会出现。”在科恩的判断里,美联储有能力守住货币政策的独立空间。即便特朗普政府曾以高额赤字融资成本为由呼吁降息,但这一诉求并未得到市场与学界认同。在他看来,坚守政策独立、必要时以加息手段对抗通胀符合公众利益,也能够获得广泛的民意支撑。
美联储虽已于9月落地一轮加息,但通胀的顽固程度超出市场预期。9月核心消费者价格指数(CPI)同比上涨2.6%,高于市场此前2.5%的预期;同月生产者价格指数(PPI)同比涨幅达6.3%,创下2022年12月以来新高,显著超出5.3%的市场预判。
在科恩的预判中,美联储后续仍存在进一步加息的可能性。“他们应当审慎行事,并避免过度收紧:即不应一味加息,直至通胀大幅下降,随后却发现通胀已低于目标水平。”
10月底,美联储议息会议以10票赞成、2票反对的表决结果维持利率不变,在9月重启加息之后按下了本轮加息周期的暂停键。
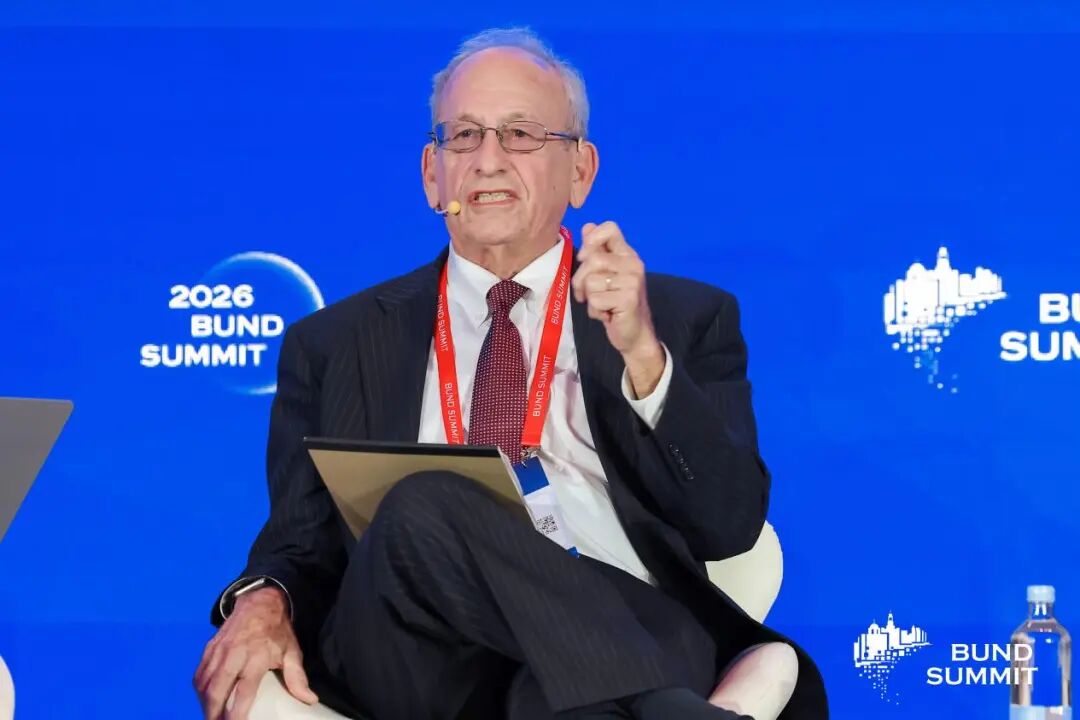
美联储前副主席唐纳德·科恩(Donald Kohn)。图源:外滩年会组委会
美联储加息会更缓更稳
《财经》:美联储9月加息25个基点,是否符合你的预期?美联储应当持续加息直至通胀回落至2%目标,还是阶段性暂停、以观后效?
科恩:9月落地25个基点的加息操作,基本符合市场与我的预判。从政策路径来看,美联储后续仍存在进一步加息的空间与必要性。但货币政策存在天然的传导滞后性,政策调整需要基于对经济、通胀趋势的前瞻性判断,而非机械锚定2%的通胀目标持续收紧。若单向刚性加息、等待通胀完全达标再止步,极易引发过度紧缩风险,对宏观经济造成不必要的冲击。
《财经》:美国通胀已连续67个月高于2%政策目标,如何评价本轮美联储加息的时机?政策滞后,为美国经济带来了哪些持续性影响?
科恩:我认为美联储在2021年和2022年的加息行动过晚,但该判断或许亦存在争议。彼时的官员或许普遍预测通胀将迅速回落至2%。直至2021年底及2022年初,美联储才意识到,通胀将持续下去。
站在当前时点,很难简单定义近期加息存在明显滞后。即便前期政策节奏偏缓,市场通胀预期并未出现系统性脱锚,公众与机构仍普遍认可美联储的控通胀能力,长期通胀预期依旧锚定在2%目标附近。
与此同时,居民实际收入承压等问题的确显现,但这一结果并非完全由货币政策滞后导致。前期贸易关税形成供给端冲击,叠加本轮地缘冲突推升国际油价,多重外部变量共同加剧了通胀压力。当前宏观环境高度复杂,难以单一归因政策滞后。整体而言,美联储已回归正确的政策主线,坚定锚定物价稳定目标,愿意通过货币政策工具实现通胀修复。
《财经》:稳定物价与保障充分就业是美联储的双重政策目标。当前约束美联储抗通胀的核心变量是什么?政策端如何平衡控通胀与稳就业的关系?
科恩:充分就业与物价稳定,是美联储法定的双重使命。就当前基本面而言,就业市场并非制约美联储收紧政策的核心因素。目前美国失业率维持低位,就业整体韧性充足,就业增速放缓,更多源于移民政策调整带来的劳动力供给收缩,而非需求走弱。
在这一背景下,短期内就业端不存在明显风险,这也让美联储得以将政策重心全面聚焦于通胀治理,优先推进物价回归合理区间。
《财经》:在高债务、AI、地缘冲突等多重变量交织的新环境下,美联储是否需要重新评估2%这一通胀目标?美国通胀能否平稳回落至2%?
科恩:我认为2%仍是一个适配的目标。关于通胀目标的定位,艾伦·格林斯潘曾提出,理想的通胀水平应当低到家庭与企业在经济决策过程中无需对物价波动额外考量,2%的目标与之高度契合。同时,鉴于历史上曾出现利率触及零下限、政策进一步宽松空间耗尽的情形,应当避免设置更低的通胀目标。
如果货币政策保持渐进、审慎的收紧节奏,同时此前推升通胀的各类供给侧冲击逐步消退且不再反复,美国通胀有望在不诱发经济衰退的前提下平稳回落至2%。
《财经》:美国政府债务突破40万亿美元,面临政治降息诉求与7%以上房贷利率。多重约束下,美联储还有多少加息空间?
科恩:我认为,美联储拥有其所需的任何加息空间。尽管特朗普总统已将弥补财政赤字所需融资的高昂成本列为希望降息的理由,但市场和经济学家均不认同这一看法。此外,过去几年得到强化的一个事实是,人们厌恶通胀。通胀会扭曲他们的决策,并使得他们更难为未来制订计划。因此,美联储必要时通过加息抗击通胀将得到公众的大力支持。
当然,当前没有理由大幅加息:劳动力市场保持稳定,未见需求过热的迹象;工资增长表现稳健,通胀预期相对可控。
需警惕美债市场失灵
《财经》:你亲历沃尔克、格林斯潘时期及2008年金融危机。对比2008年金融危机,当前美联储面临的政策难题最大不同是什么?
科恩:当前美联储面临的政策难题与金融危机时期存在显著差异。彼时,我们所面对的情形是,金融体系正将房地产市场的下行冲击放大至整个全球经济,而利率已降至零。因此,我与本·伯南克之间的讨论,主要围绕提供流动性、使体系重新运转,以及在利率已降至零的情况下应采取何种应对措施。与之相对,当前美联储面临的核心政策难题并非如何应对金融危机,而是如何应对持续性通胀。
《财经》:当前能源、全球供应链、AI多重因素共同扰动通胀,面对各类价格波动,美联储应当出手干预哪些冲击,又有哪些冲击可以选择“看穿”?
科恩:现阶段美联储需要做出对应的政策回应,不能简单对各类冲击一概“看穿”。当下的核心风险在于,人工智能正在带来需求层面的扰动,通胀长期居于高位,供给端的冲击也反复延续。每当能源价格显现回落迹象,中东地区就会再起波澜,比如炼油产能受到扰动,油价便再度反弹。持续的供给冲击叠加高通胀环境,意味着直接选择“看穿”的政策风险已显著抬升。
《财经》:长端美债收益率持续上行,叠加部分海外主体减持美债,美国高债务是否会演化成债务危机?
科恩:目前我尚未看到偏高的债务水平已经引发债务危机,但更值得警惕的是美债市场出现流动性失灵。
利率上升是一回事。世界许多国家和地区的利率均在上升,并非仅限于美国;我认为这主要与两方面因素有关:一是财政状况带来的融资需求,二是人工智能相关投资带来的信贷需求。当信贷需求超出储蓄供给,利率上行本就是市场自发结果。
债券市场无法正常运转则是另一回事。美债市场是美国乃至全球金融体系的基础性市场。一旦市场交易受阻,无法以合意价格完成大额交易,才会对全球经济构成实质性冲击。
截至目前,这类风险尚未显现。美元保持强势,意味着市场仍存在美元与美债的买入力量。我曾与一位市场从业者交流,我问他:在国债收益率上行阶段,是否观察到流动性收紧?对方给出的答复是否定的,当前市场运行整体平稳。
但我依然认为这是中长期潜在风险:一旦投资者对美国国债丧失信心,开始质疑美国政府与纳税人的偿债意愿,进而减持甚至拒绝持有美债,局面将会变得极为严峻。
《财经》:AI领域资本开支与政府发债规模同步走高,产业与主权部门共同争夺全球资金,是否进一步推升主权债务压力?
科恩:产业资本与财政部门的资金竞争,直接抬升整体融资成本、加剧主权债务承压。财政端在债务滚动续作、赤字融资过程中,付息压力将持续上行。若财政端主动收缩赤字、优化收支结构,压力将得到有效缓释。但现实中,财政部门往往会向央行施压,倒逼货币政策宽松以对冲债务压力。
《财经》:这是否会倒逼货币政策被动调整、压缩美联储政策空间?
科恩:我认为美联储仍可坚守货币政策独立性。尽管特朗普政府以高赤字融资成本为由,主张美联储降息纾解财政压力,但该观点并未得到学界与市场主流认可。坚守政策独立、以加息工具治理通胀,契合公共长期利益,也具备广泛民意支撑。
特朗普政府对美联储独立性的干预已是客观存在的严峻挑战,不容轻视。行政端存在直接介入货币政策决策的倾向。当下民粹思潮蔓延,市场对技术官僚、所谓“深层政府”(即被认为在民选政府背后暗中施加影响的非公开权力网络)的不信任情绪升温,进一步放大了政策干预的舆论土壤。从历史经验来看,一旦货币政策受制于行政干预,极易引发通胀失控。因此美联储必须坚定顶住外部压力,守住政策独立性底线。
《财经》:若为美联储主席提炼一条核心准则,用以平衡政治压力与政策纪律,应当是什么?
科恩:首先,锚定物价稳定的核心目标不动摇。长期维度下,物价稳定是充分就业得以持续的前置基础。其次,保持透明、清晰的政策沟通,完整传递政策逻辑、经济前景预判,以及对应的货币政策导向,让市场与公众形成稳定预期。
AI尚未对经济有正向提振
《财经》:市场普遍认为,AI提升生产效率能够托举经济高增长、打开降息空间,AI如何影响美国经济增长与通胀走势?
科恩:当前人工智能的经济效应仍以需求侧主导。市场围绕AI基础设施开展大规模投资,对物价形成额外上行压力。现阶段,AI尚未对经济增长形成正向提振。尽管未来AI有望显著抬升生产率、成为重要的反通胀力量,但这一正向效应不会在当下及短期显现。
《财经》:AI的发展为现代货币政策带来哪些全新挑战?
科恩:人工智能正对货币政策形成多重维度挑战。首先在生产率维度,短期AI投资热潮持续抬升总需求、推高通胀。同时,AI与劳动力市场存在复杂的双向联动关系,是各国央行必须密切跟踪的变量。当前市场普遍担忧AI替代传统岗位,事实上,AI在替代部分岗位的同时也在创造新增就业,其长期就业结构演变路径尚未明朗。此外,劳动力或已感知到AI对就业的替代压力,进而主动收敛薪资上涨诉求,对薪资通胀形成压制。
《财经》:你此前提示,金融风险易集聚于监管相对薄弱的非银体系,当前大量AI融资集中在非银领域。AI融资是否暗藏金融稳定隐患?现有监管与监测体系是否足以覆盖相关风险?
科恩:现阶段就加码专项监管为时尚早,市场仍需更多信息以厘清AI融资的真实风险结构。目前AI及其投融资活动最突出的问题,是市场可见性与信息透明度严重不足:金融体系内的隐性杠杆分布、各环节的风险关联与传导路径,目前都缺乏清晰认知。因此当前首要任务是摸清AI投融资的运行逻辑,研判其是否正在积聚系统性金融风险。
传统金融体系的风险,多源于信贷机构的流动性转换与期限错配行为——通过短期负债筹措资金,投放长期信贷资产,由此滋生风险。而当前AI相关融资的结构特征与之明显不同:多数资金以长期信贷、股权融资为主,不存在短借长贷的典型期限错配风险。因此,仍需持续观测AI投融资各要素的联动机制与风险演化逻辑。
布鲁金斯学会近期刊发论文,重点提示了AI领域的隐性杠杆与表外风险:典型如数据中心建设等重资产投入,未纳入主体资产负债表统计,导致杠杆风险完全表外化、难以被监测。提升此类隐性杠杆、表外风险的穿透可见性,是当前监管补短板的核心方向。
本文来自微信公众号 “财经五月花”(ID:Caijing-MayFlower),作者:顾欣宇 唐郡,36氪经授权发布。
















