“泡沫论”再起,机器人一夜入冬
AI赛道,城头变幻大王旗。
今年的人形机器人赛道,正在从年初以来的高热,加速向寒潮转变。下半年,宇树科技上市之后的“过山车式”的股价轨迹,叠加行业融资收紧、IPO窗口收窄、破产清算频现等现象,正在持续击穿行业原有的叙事逻辑。
过去两年,一份框架协议可以折算成估值,一个数采中心的采购意向可以包装成收入,一场发布会上的行走演示可以支撑数十亿融资。如今,监管在追问“谁付的钱”,投资人在计算“现金流能撑几个月”,而破产企业的员工在追问“实控人到底在哪”。
“泡沫论”的再起,也预示着行业一场信用体系和估值体系的崩塌与重建。
01 冰火半年,赛道反转
今年上半年的机器人行业,几乎复刻了移动互联网早期“不看利润看赛道”的疯狂。
资本火热到什么程度?行业监测数据显示,2026年上半年国内具身智能融资约935亿元,较上年同期提升约5倍;百亿估值企业增至20家,一级市场默认“只要有人形机器人样机,就能拿到高估值”,二级市场有超过50家机器人公司冲刺IPO。
但到了下半年,行业遇冷骤降成了主旋律,融资断崖、退出收紧、老股打折接连来袭。比如,10月具身智能赛道仅发生33起融资,较9月的60起接近腰斩,乐聚、中科创新、浙江环动等机器人公司终止上市进程,即便是智元这样的热门公司,也转向私募市场融资。
行业层面的寒意,也直接传导至企业,典型的就是宇树科技股价变化。8月19日,宇树科技登陆科创板,发行价150.80元/股,首日开盘报1100元,对应市值约4449亿元。随后股价开启过山车行情,短短一个多月持续回落,最低触及404元,近乎腰斩,之后震荡修复、持续回调。截至11月13日,宇树科技报收696.0元/股,总市值2815亿元,较首日市值缩水约36.7%。
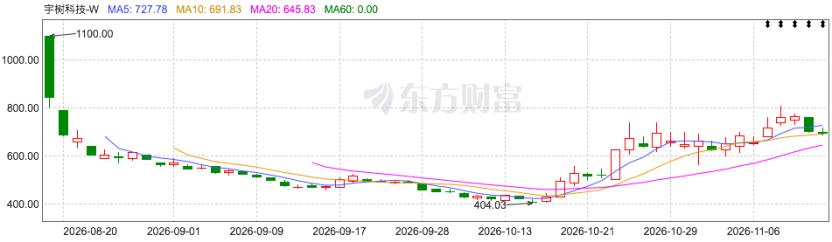
宇树的遭遇,照见了整个赛道叙事破裂的具象化。上市初期,市场按“具身智能平台公司”定价,给了AGI产业链的估值;暴涨之后,市场开始细读财报,看见一组矛盾:营收增长来自整机与零部件交付,但人形业务占比仍然偏低;研发投入持续高增、存货大幅抬升、利润被研发侵蚀;机器人交付很多是样机、试点项目,而不是工厂稳定复购的标准化订单。
02 “泡沫”声起,三重争议
如今人形机器人“泡沫论”再起,正反双方更是各执一词。但其中一个关键区分需要厘清:人形机器人赛道没有整体性泡沫,但是存在大面积的“能力幻觉泡沫”,即把演示能力等同于通用能力,把试点收入等同于规模化需求,把数据闭环等同于生产力闭环,进而引发了结构性的“商业泡沫”。
梳理其中的行业争议,主要集中在以下三个层面:
第一重是场景价值,机器人能不能走出实验室,真正变成生产线的生产力工具?
从市场数据看,当前绝大多数卖出去的机器人,去向主要是科研、教育、数采、表演、展示。这些场景有真实需求,但它们的需求逻辑与“替代产线工人”完全不同。机器人一旦进入真实工厂产线,就要算好经济账、稳定性账、责任账这三本硬账。
正如宇树科技中报中透露的营收结构,科研教育占比高达73.6%,商业消费占17.39%,真正的工业制造、巡检、物流等场景合计仅约9%。
第二重是收入真实性,“攒局型企业”所营造的虚假收入闭环,成了美化的财技。
这是今年行业内部爆发最尖锐的矛盾,也是监管重点关注的方向。今年9月,梅卡曼德创始人邵天兰炮轰“攒局型”企业的言论,就引发行业共鸣,不是因为它揭露了某一家公司的问题,而是因为它描述了一种系统性的收入幻觉:企业将机器人卖给关联方、股东控制的数采中心、合作产业主体;合作方采购机器人用于采集物理数据,再把采集的数据集卖回给机器人企业。
在这个闭环里,每一笔交易都是真实的,但每一笔交易产生的“收入”都不指向一个可持续的市场需求,成了美化报表、支撑估值、冲刺IPO的财务工具。
第三重是资本市场估值逻辑,原有标尺失效,确定性存疑。
过去赛道估值标尺是:技术红利+样机能力+团队名声+融资热度,属于期权定价,赌的是未来通用机器人落地。现在市场开始追问一套连续的证据链,比如当前单点场景,能不能算出清晰的ROI,零部件自研能不能持续降低成本,非关联第三方复购率有多少,以及故障停机率、运维成本等工程指标。
这不是资本市场变得保守,而是期权定价的前提被打破了:如果通用人形机器人落地时间不是3-5年,而是8-10年甚至更久,那么远期期权的现值会大幅缩水,不确定性也会增加。
最近有外媒报道称,中国证监会已在闭门会议上要求大型券商和银行放缓IPO业务,继续推进已经在审的项目,暂时不接收新的IPO申报。
03 重估之后,产业新起点
宇树上市后的股价过山车,以及随之而来的IPO收紧和融资遇冷,给整个赛道重新划定了一个二级市场的新标尺。
过去一级市场估值,是对标通用AGI的终局想象;现在,无论是一级市场投后估值,还是二级市场定价,都必须锚定可持续商业能力与底层技术创新两个核心指标。资本不再为远期故事单独买单,而是要求企业分阶段交付验证结果。
国泰海通证券在近期研报中判断,人形机器人产业已进入“交付定价”新阶段,市场关注点正从技术可行性转向客户复购与产能爬坡。中金公司则更为直接:全球人形机器人产业的核心驱动力,将从依托技术想象的主题投资,转变为依托量产进度和实际场景订单的行业价值兑现。
综合来看,未来三到五年,人形机器人行业的竞争将集中在三个战场:一是场景卡位,工业巡检、物流分拣、特种作业等"脏活累活"场景先行落地,先跑通单点商业闭环者胜;二是成本与量产,核心零部件国产化率提升推动整机成本持续下探,规模化交付能力决定盈利下限;三是数据与模型,真机数据的规模与质量,将决定“大脑”的智能化上限。
而机器人赛道可能只是AI泡沫的"物理世界切片"。因为几乎相同时间,中美AI板块都出现了不同程度的价值重估。一级市场的具身智能融资断崖,与二级市场的AI估值回调指向同一个变化:资本不再为故事付费,开始追问“兑现证据链”。
赛道不会消失,但玩家会彻底分化。这不是赛道的寒冬,而是产业真正产业化的起点。
本文来自微信公众号“明晰野望”,作者:陈石,36氪经授权发布。
















