厉娜签绝味、许飞传签周黑鸭:卤味赛道也要“恨海情天”了吗?

近日,绝味和周黑鸭各上了一次热搜,缘由都与卤味无关。
随着芒果TV综艺《后会友期》的热播,许飞和厉娜二十年前的一段旧话,意外带火了绝味鸭舌,品牌火速接住,鸭舌断货。另一边,网传许飞要签周黑鸭,官宣至今没有落地。
网友一边热评“我画地为牢,厉娜!”,一边把两家卤味柜台写进了“商战番外”:“站在我绝对对立面的人会是你”“经济损失换商务合同”。
但玩梗归玩梗,投射归投射。两家公司之间没有私人旧账,有的是另一种“恨海情天”:同一条卤味赛道贴身竞争十几年,一个向左走加盟,一个向右走出货架;一个守门店,一个铺货架。所谓“恨海情天”,恨在路径对立、各有代价,情在同源共命、互为参照。
网友嗑的是二十年前的旧账,而两家公司算的是同一本行业换挡期的新账。
一个实锤落地,一个后手未出
10月下旬,综艺《后会友期》里许飞回忆,二十年前同住时厉娜教她像嗑瓜子一样啃鸭舌。网友追问是什么牌子,厉娜回了两个字:绝味。流量来得毫无征兆。
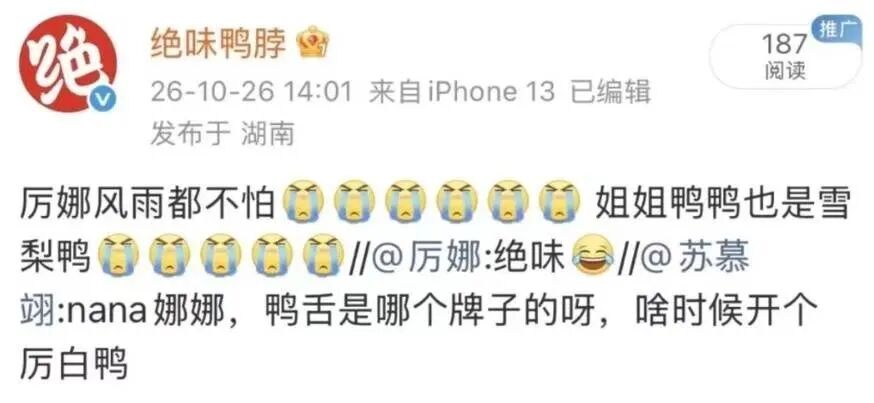
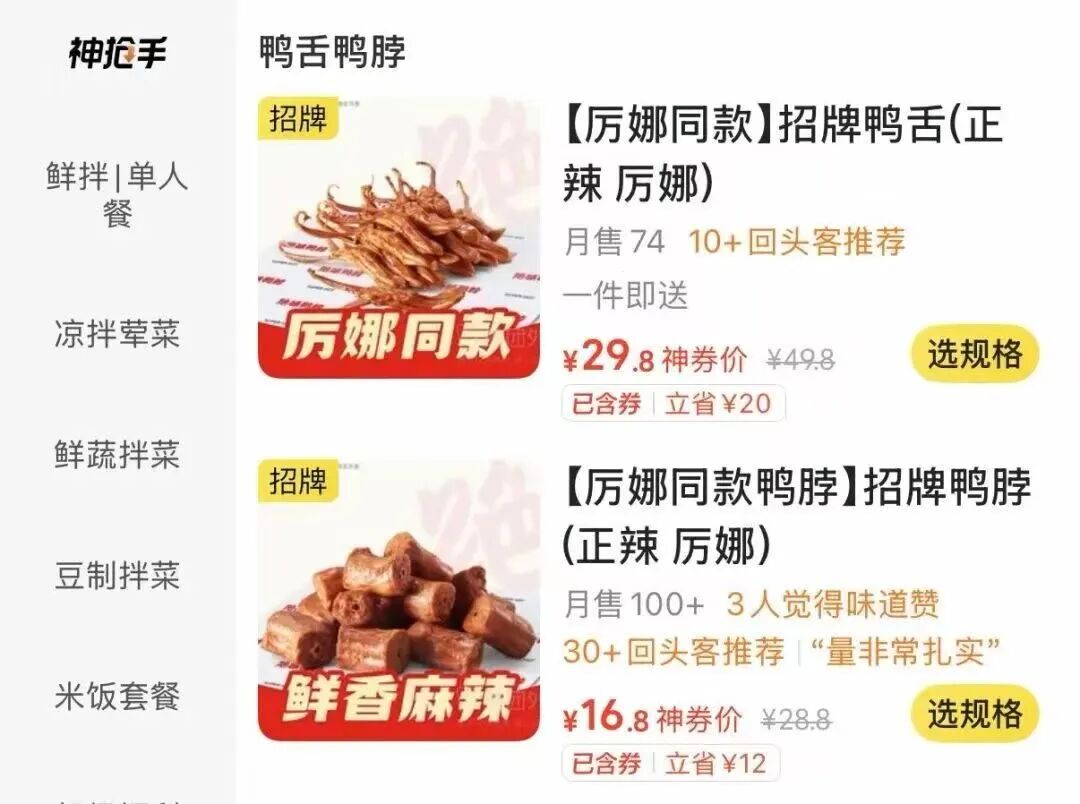
绝味反应迅速:10月26日官方账号开始玩梗试探,11月1日放出剪影海报预告“鲜推官”,11月3日官方小红书致歉“很抱歉断货了,厉娜”,承认多地门店鸭舌断货、正在紧急补货;11月5日,厉娜正式成为品牌“鲜推官”,“厉娜同款鸭舌”火速上线,工厂加急排产、冷链优先配送。
据渠道数据显示,淘宝闪购绝味鸭脖鸭舌订单周环比增长200%,同比增长280%;抖音的团购直播销售额增长72%,多地门店售罄。品牌记忆仍在,渠道触达在线。一句二十年前的旧话能迅速转化为订单,这套从接梗到签约只用10天的响应速度值得记一笔;但也得同时记另一笔:“鸭舌全国断货”意味着瞬时供给弹性不足,营销跑在了供应链前面。
周黑鸭这一侧,截至发稿仍没有正式官宣,消息仍停留在网友玩梗和门店口述层面——传闻源头仅是“周黑鸭店员称8号官宣”的一条门店口述,无品牌方或艺人方背书;11月10日许飞真正官宣的商务是加盟《疯狂好六夜》晚会,与周黑鸭无关。一个快接,一个慢放,不必过度解读成高下。
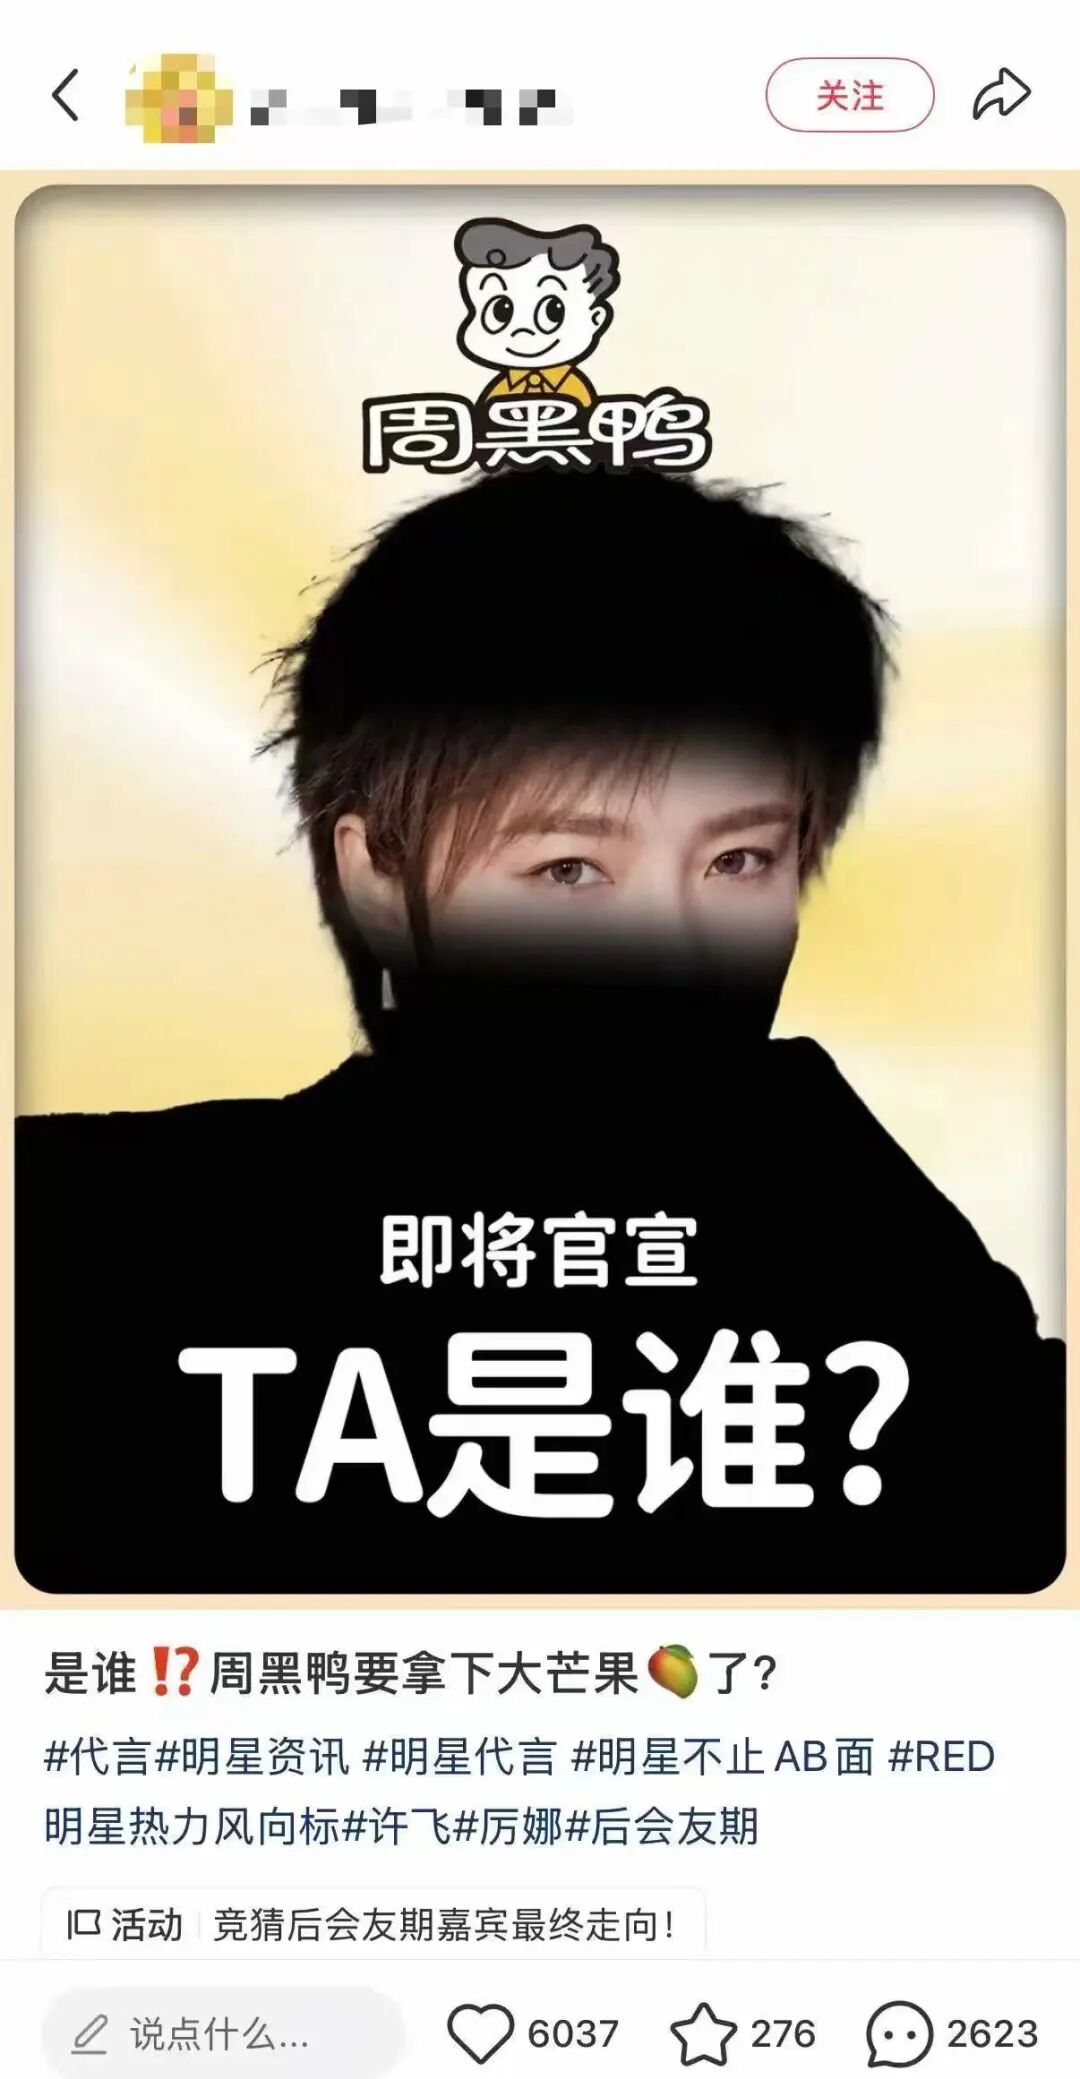
图源:小红书
但需要指出的是,这轮流量兑现的是一款单品的脉冲式增长,而非经营层面的拐点。鸭舌售罄证明品牌记忆还在;但生意能否重回盈利轨道,答案不在鸭舌,而在门店和货架。
绝味:守门店、押加盟、关店瘦身
绝味把根基扎在加盟商的门店上。据绝味食品2025年年报,公司直接面向加盟商的卤制食品批发收入39.31亿元,占全年总营收的71.91%,加盟商既是客户,也是渠道。需要说明的是,2025年是该公司会计差错更正、补缴税款3.42亿元、上市九年首亏的一年,这份报表的分母本身偏低;而到2026年上半年,结构已经移动——卤制食品占主营收入降至79.41%,供应链物流升至15.34%。门店数量,仍是收入的地基。
而这块地基正在收缩。门店从2023年末的15950家,降至2026年10月中旬的8982家(窄门餐眼,10月12日抓取;8月口径约9350家),两年多净减约6900家。公司自2024年半年报后不再披露具体门店数,2026年6月业绩说明会上仍称“拥有逾万家门店”——但按第三方监测,这个说法此后已不成立。
关店不宜简单读成溃退,但也不该读成主动切换。公司在2026年8月28日投资者关系活动记录表中的原话是按加盟商投资回报率决定门店去留、“不会通过长期补贴维持盈利模型不成立的门店”——这是回报率筛选下的被动出清,不是战略转向。真正主动的部分在单店模型上:武汉、重庆门店正在测试鲜卤拌菜、热卤拌饭等新业态,均引入米饭、拌粉等主食,价格带锚定在20元左右的快餐区间。
代价直接落在报表上。Q3营收13.43亿元、同比下降6.79%,归母净利润3353万元、同比下降68.03%,为2024年一季度以来单季最低。前三季度营收38.57亿元、同比下降9.46%,归母净利润1.68亿元、同比下降39.95%,扣非净利润1.10亿元、同比下降54.26%;经营现金流净额-1.20亿元,上年同期为+6.02亿元。不过Q3单季现金流已转正、净流入0.62亿元,这一转正能否变成趋势,四季度是第一个观察窗口。
值得注意的是,Q3单季毛利率23.26%、同比下降7.64个百分点,为近11个季度最低。而原料端并不支持这个降幅:毛鸭是鸭副的上游,二者价格高度联动。卓创资讯数据显示,全国樱桃谷毛鸭均价2026年10月中旬为3.78元/斤,同比下跌2.07%,较2023年一季度的阶段高点(Wind口径,山东济宁5.4元/斤)仍低约三成;若按济宁同口径,10月末已降至3.10元/斤,较2023年一季度末累计降幅超四成。同比降幅已从2025年的两位数收窄至1—2个百分点:卓创监测的10月中旬全国均价同比降2.07%,煌上煌半年报中冻新鸭采购均价同比降1.15%。换言之,原料价格在低位企稳,但没有回升。
反转只发生在小品种上。2026年上半年,鸭翅采购价同比由跌转涨3.26%,鸭舌上涨23.39%(煌上煌半年报,行业参照口径)。开源证券11月1日研报将Q3毛利率下降归因于门店调改让利加盟商、终端促销折扣与产能利用率不足——三项都不在原料端。
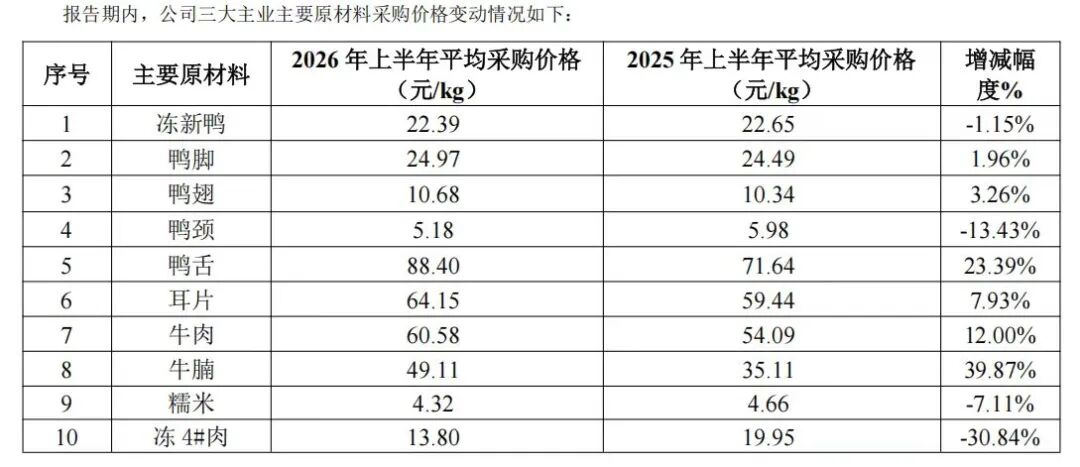
图源:煌上煌半年报
产能利用是另一道待解课题。门店收缩,工厂要货随之减少,产能利用率也随之下行。绝味的21座中央工厂,满产时是护城河,当前则处于产能待释放的阶段——固定成本还在,需要靠收入回升来逐步摊薄。2026年半年度募集资金专项报告提到多个酱卤项目尚未达到预计收益,原因指向产能利用率未达设计上限和收入规模未达预期。这既是当前的成本压力来源,也是收入修复后弹性最大的地方:工厂已经建好,产能已经备好,等的只是门店端和渠道端把量重新拉起来。
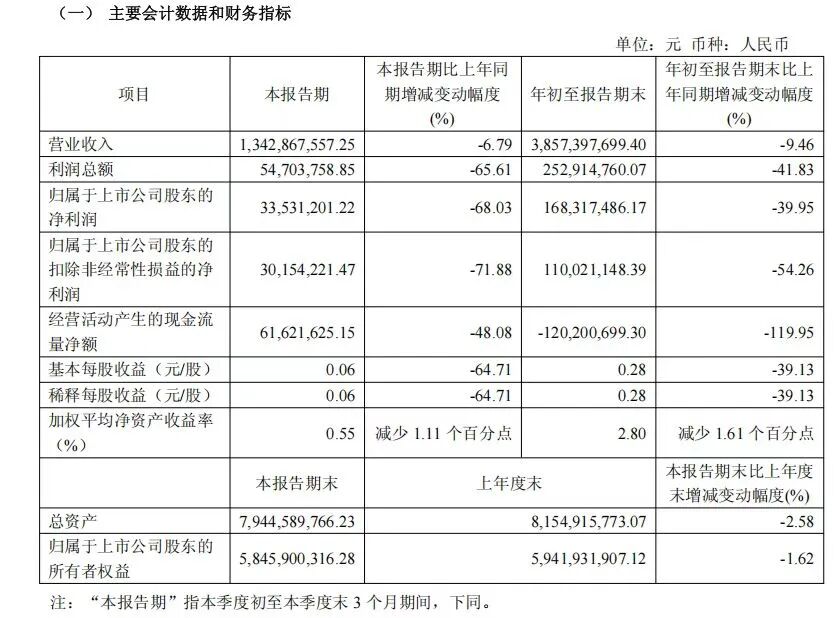
图源:绝味2026年三季报
但新的增长点也在往外冒。供应链物流2025年营收5.88亿元、同比增长20.14%;包装产品营收4.17亿元,同比增长14.38%,对外输出正在打开新的收入口径。店型端,“绝味煲煲”2025年在深圳开出首店,开业首日营业额破万;“绝味鲜卤”超市型门店2025年10月在长沙落地,SKU超过90款。
此外,绝味2026年半年度每10股派2.5元,实际派现约1.49亿元,占同期归母净利润的110.82%;同期另公告1—2亿元回购计划。在经营现金流前三季度净流出的年份,后续动作值得观察。
周黑鸭:铺货架、押渠道、增肌扩张
周黑鸭走了另一条路:门店做减法,货架做加法——增量交给第三方渠道去承接。
2026年6月末,周黑鸭门店数量降至2972家,但自营(直营)门店占比反而升至62.6%,自营(直营)门店收入7.99亿元、同比增长12.2%,门店主业在回稳。与此同时,渠道业务上半年收入4.12亿元、同比增长80.4%,线下第三方渠道增长207.2%,销售点位超过5万个,山姆、胖东来、零食量贩成为放量支点。行政开支率同比下降2.3个百分点至7.2%,内部降本也在同步推进。
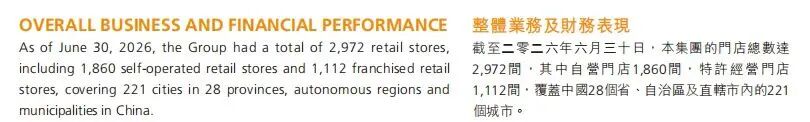
图源:周黑鸭半年报
这是一条“增肌”的路:不执着于自己开店,而是把产品嵌进别人已经建好的流量入口。门店之外多了一条腿,触达面反而比万店时代更宽。
代价同样落在利润端。上半年周黑鸭营收14.61亿元、同比增长19.5%;归母净利润0.91亿元、同比下降15.2%;毛利率从58.6%降至54.7%(2026年上半年口径,公司未披露三季报),公司归因于受鸭副原料成本上升及低毛利渠道业务占比提升影响。渠道结构变化和原料成本上行各占一部分,利润能否随渠道放量逐步沉淀,还需要后续几个季度观察。
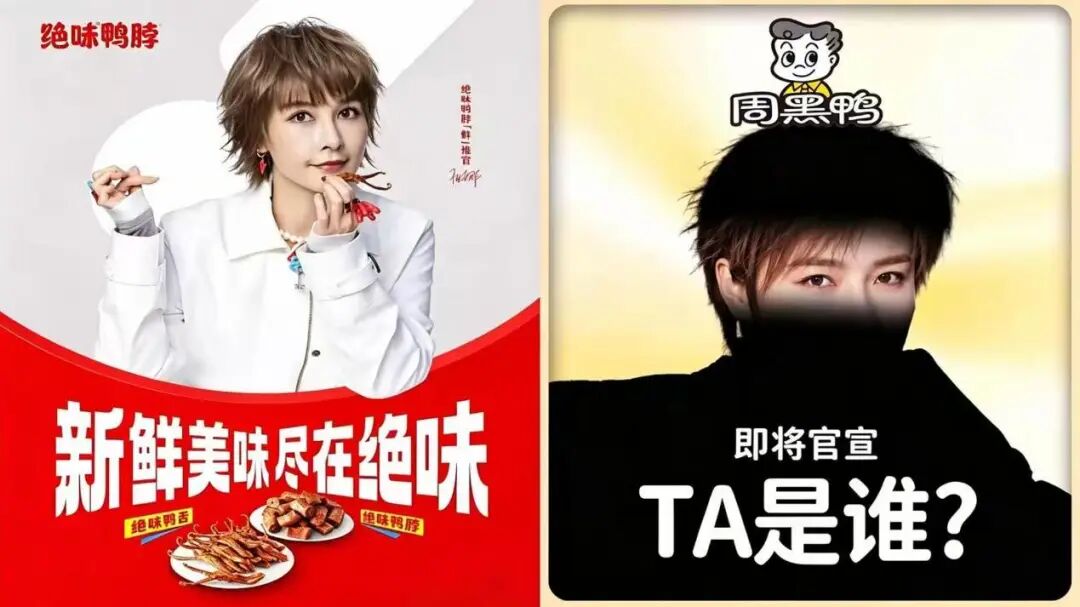
图源:小红书
有媒体称这是“卤味旧模式的周期史”。但周期史的具体页码,就写在两家的账本上:绝味那一页记着关掉6600家门店之后,单店回报能不能重新做正;周黑鸭那一页记着渠道铺到5万个点位之后,利润能不能跟上规模。一个在守中调结构,一个在攻中养利润。路径分化,代价各异,但谁都没有一条轻松的捷径。
回到厉娜和许飞的那根鸭舌,事情反而看得更清楚。绝味用一次快速承接证明了品牌记忆还在、供应链反应、渠道响应机制还在,也说明它有能力把一句旧话迅速变成货架上的动销;接下来要做的,是把这种脉冲式的热度沉淀为可持续的复购。周黑鸭的后手未出,未必是慢。渠道铺货本来就不靠一条热搜驱动,5万个点位打开的是新的触达面,接下来要做的,是让渠道放量逐步转化为利润沉淀。
流量会退,货架和门店不会。“恨海情天”解释得了两家的路径对立,解释不了谁先算平账。网友嗑的是二十年前的旧账,两家公司要交的,还是同一本行业换挡期的新账。
















