美国Gopuff,又给中国即时零售玩家上了一课
11月6日开始,美国每隔一个周五的下午两点五十八分,会有一批人不去卡牌店排队,也不刷电商页面,而是打开一个平时用来买零食、退烧药和啤酒的即时零售App。
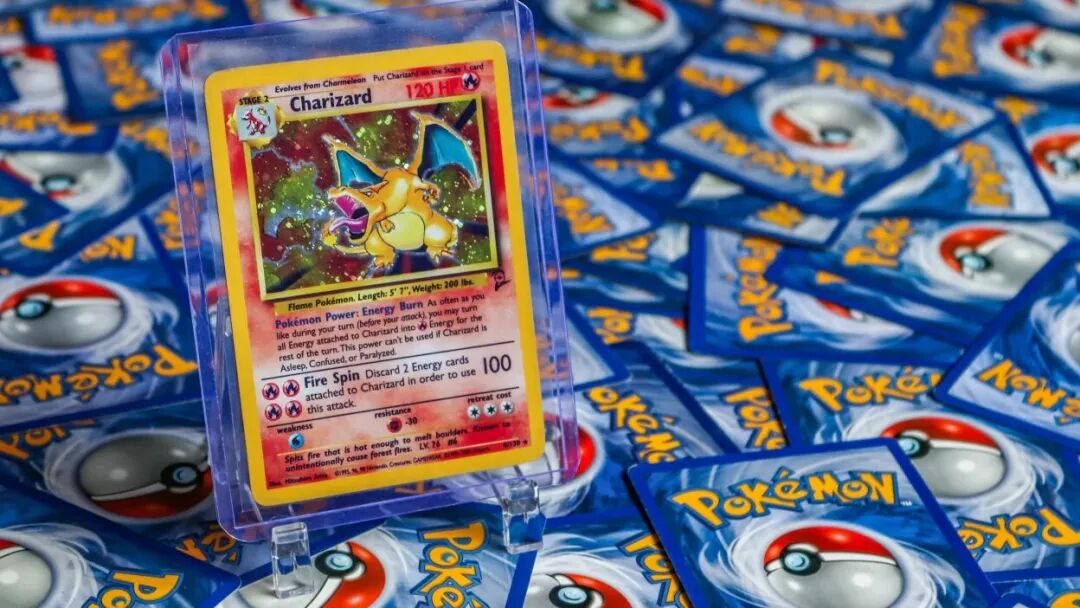
他们要抢宝可梦卡牌。抢到之后,最快十五分钟,卡片就送到家门口。
这事儿第一眼看过去,就是一次促销。但刘老实却觉得这件事儿值得探讨,理由跟卡本身关系不大——只是因为一个平时送退烧药的仓,被正式拿去当限量商品的发售场地了。这种史无前例的做法,本身也是即时零售最大的追求。
先把这件事说准确
这事儿从国外传到国内已经被加工过几轮,越传越玄。
三句话说得清:11月6日起,连续六个周五,美东时间下午3点开抢;抢到后从本地微履约仓发货,最快15分钟;每周放一张“Hit of the Week”,一张评级卡,就一张,低于市场价,合作方是Tom Brady的CardVault(布雷迪背书的评级卡机构)。
卡之外还有一整条TCG(集换式卡牌)产品线,Mega Evolution—Pitch Black精英训练家盒(宝可梦海外产品)、30th Celebration海报系列这些收藏级的东西。
还有个数字:卡牌品类在Gopuff上的销售,2025年第四季度到2026年第三季度,涨了335%。
两条边界得划一下。
一是这个335%的基数不大,是平台自己披露的品类增速,说明这条品类在Gopuff跑通了,不能往外推成行业爆发。
二是“即时零售履约仓第一次被当成限量商品发售场地”。Gopuff市场负责人Tyler Stewart则表示:他们的目标,是让Gopuff成为“拿到互联网上最想要的东西最快的方式”。
所以,问题来了:一个送日用品的仓,为什么开始接手收藏品?它改的到底是什么?
变的不是品类,是仓的角色
多数人对即时零售的想象停在“应急”。半夜缺一瓶水,做饭少一根葱,发烧了要退烧药,打开App,十五分钟到手。这个心智很稳,也很小。它把即时零售锁在“补缺”上——有缺口才想起你,没缺口就不打开。
Gopuff这次换了个用法:不是因为缺,是因为想要,所以打开。
稀缺这东西,通常消耗在两个地方。一个是排队的时间,线下卡店靠这个,限量、排队、开门即售罄;一个是物流的时间,电商靠这个,现货秒没,回头等三五天快递。两家都在拿时间做门槛。
Gopuff把这两段时间一起压掉了。卡还在仓里,抢到就已经在路上。稀缺没消失,只是换了计价方式:以前比谁愿意等,现在比谁离仓更近、谁手更快。
仓的角色也就跟着变了。以前仓是货架的前置,把货提前挪到离人近的地方;现在它是发售的现场,一次事件十五分钟内落地。
刘老实认为,前一种角色拼履约,做到最后大家会越来越像,都是几十分钟、几百个SKU,谁也没法比谁快太多。后一种角色拼的是位置——用户“想要”的那一秒,脑子里第一个跳出来的是谁。
它不是朴朴、叮咚,也不是寄生型闪电仓
很多人的第一反应是:这不就是国内的前置仓吗?
像,确实像。都是仓店一体、自采自存、就近发货。但只看这一层,关键的东西就漏掉了。国内这些仓,其实是三个不同的东西,不能混着说。
朴朴、叮咚、小象是生鲜前置仓,底盘是生鲜,冷链、保鲜、临期损耗天天要打仗,服务的是一日三餐。它的运营逻辑就是高周转:菜必须当天走掉,SKU得围着饭桌转。
大多数闪电仓是寄生型的。仓没问题,纯标品、24小时、就近履约,可流量不在自己手里。用户是平台的用户,规则是平台的规则,商家做的是供给。说得直白点,它没有属于自己的用户资产。
Gopuff是第三种:仓型跟国内纯标品闪电仓几乎一样,但用户、会员、定价、发售节奏,全在自己手里。
差别落在三件具体的事上。
一是有没有地方放。Gopuff仓里没有生鲜,也就没有损耗逼着它高周转,它有余地压一批低周转、高单价、卖一张算一张的东西。生鲜仓不行,一个库位压在卡牌上,等于占着一筐菜的周转。
二是用户是不是你的。做drop最关键的动作不是送达,是预热:倒计时、提醒、周四预告、周五三点开抢。这套动作得由“拥有用户”的那一方来做。挂在平台上的仓,连给自己用户推一条消息的权限都没有。
三是有没有发售的权限。定价、放多少、什么时候放、要不要每周只放一张,得自己说了算。这是内容运营的权力,不是供货方的权力。
所以Gopuff不是“在卖卡牌这个品类上多加了一个SKU”。它是一个为标品即时补给设计的仓,长出了一套发售能力。
能力是新的,仓还是老仓。
这套玩法,谁都能做吗?
我的判断是:能不能做,跟仓多不多、送得多快关系不大,取决于三把钥匙能不能同时插上——富余库位、自有用户、授权链路。
三把都在,才叫drop。缺一把,就只是限量促销,换个说法而已。
第一把,仓里有没有损耗压力之外的富余能力。这由品类结构决定。生鲜占比越高,越不敢接低周转的货;纯标品仓,反而敢。这一条,生鲜前置仓天然不占优,没什么可争的。
第二把,用户是不是你的。不是“有没有用户”,是“你能不能主动触达他们”。能不能发一条推送,说周五三点有一张卡。这句话看着小,没有它,drop就退化成上架。
第三把,货源有没有正规授权链路。稀缺不是自己封的。评级卡、限量版、IP联名,背后要有评级机构、品牌方、版权方的背书。Gopuff和CardVault是框架合作,双方的关系2024年就建立了。没有这条链路,“孤品”就是一句营销话术,一有纠纷立刻站不住。而且品类之间门槛差得远,评级卡、球星卡、联名酒、限量盲盒,根本不在一个量级。
这个框架顺手解释了件容易被忽略的事:drop的门槛不在履约,在授权和触达。履约这关,国内的仓早就过了。卡住的始终是后两把钥匙。
国内平台和闪电仓,能做到哪一步
那国内能不能做?能做,但只能做弱化版。
能做的部分,基建其实早就齐了。平台立项、独立专区、倒计时、定点开抢、账号限购、防黄牛风控,再把库存前置到城市指定的闪电仓,抢到半小时送到——“平台加闪电仓”,这套跑得动。货就用品牌正规的限量款:限量盲盒、限定卡牌盒、联名酒水。
这条路不需要什么新能力,需要的是决心。平台愿不愿意为一个小众垂类,单开一个长期栏目,这事儿比技术难。
真正做不到的,是Gopuff最有冲击力的那个钩子:每周一张低于市价的孤品评级卡。
这不是技术问题,是身份问题。平台是公域主体,一旦主动包装“独家、稀缺、低于市价、每周一张”这种话,被认定的方向就不是限量发售,而是诱导囤货炒作。溢价、回收、升值预期,在风控口径里基本是禁区。再加上黄牛、假货、价格争议的连带责任,这个钩子一定被砍掉。
说白了,是位置决定的。Gopuff自己既是仓又是店,出了问题自己扛;平台是中间人,出了问题得替所有人扛。
所以更现实的路径,是把两个角色拆开。发售事件放在自有小程序里做,平台只承接履约和增量流量。那些自有小程序和平台双开的自营闪电仓,天然适合走这条线:高风险的动作自己控,标准化履约交给平台。这叫风险隔离,不叫错过机会。
至于纯粹的寄生型闪电仓,短期内基本碰不到这类玩法。不是不想,是没有预热权限,也没有定节奏的权限。
国内也不是没试过,只是试的是另一件事。生鲜前置仓搞过整点秒杀、限量爆款;标品闪电仓上过网红限定款、限量酒、盲盒卡牌。但这些都是限时特价,是促销,不是发售事件。
刘老实的判断
在刘老实看来,这件事值得研究,但有三条边界。
一是335%是小基数上的高增速。它证明的是品类跑通了,不是行业爆发了。
二是卡牌是小众垂类。人群很窄,但很密,也很愿意为稀缺付费。这种品类适合做心智,不适合做规模。指望它撑起平台的GMV,是想多了。
三是一个案例推不出行业定律。Gopuff能这么干,前提是自有App、纯标品仓、官方授权链三条同时具备。换一个条件,模型就变。
说到这儿,想起一件事。
有次跟一个做消费品的朋友聊天,聊到即时零售的天花板在哪儿。他给了个标准,我记了很久:哪天拉布布(Labubu)出了新款,官方渠道还没开卖,即时零售的仓里已经有了,抢到的人半小时拿到手——那一天,即时零售才算真正成功。
这个标准听着像玩笑,其实很硬。它要的不是“多一个卖货的地方”,是品牌愿意把“第一次”交给你。Gopuff这次拿到的,还只是“又一次”。但从“又一次”到“第一次”,这段路是可以用一个个城市、一个个垂类,一段一段走过去的。
回到最朴素的那个问题。
即时零售这几年,大家都在比速度。三十分钟,二十分钟,十五分钟,十分钟。但速度会趋同,今天的优势,明天就是标配。
不会趋同的是位置——一个人突然“想要”的时候,第一反应打开的是哪个App。
Gopuff这次做的,就是在训练这个第一反应。先用卡牌,再用别的。
十五分钟只是能力。“第一个想起来”才是位置。能力可以追,位置很难抢。
所以真问题不是你的仓店送得多快,而是当用户想要某件商品的那一刻,你的仓店里是否有货。
以上!
















