大模型没有护城河,只有场景
国内 AI 应用排在第一的,不是模型最强的那个。模型最强的那家,用户还在往外走。
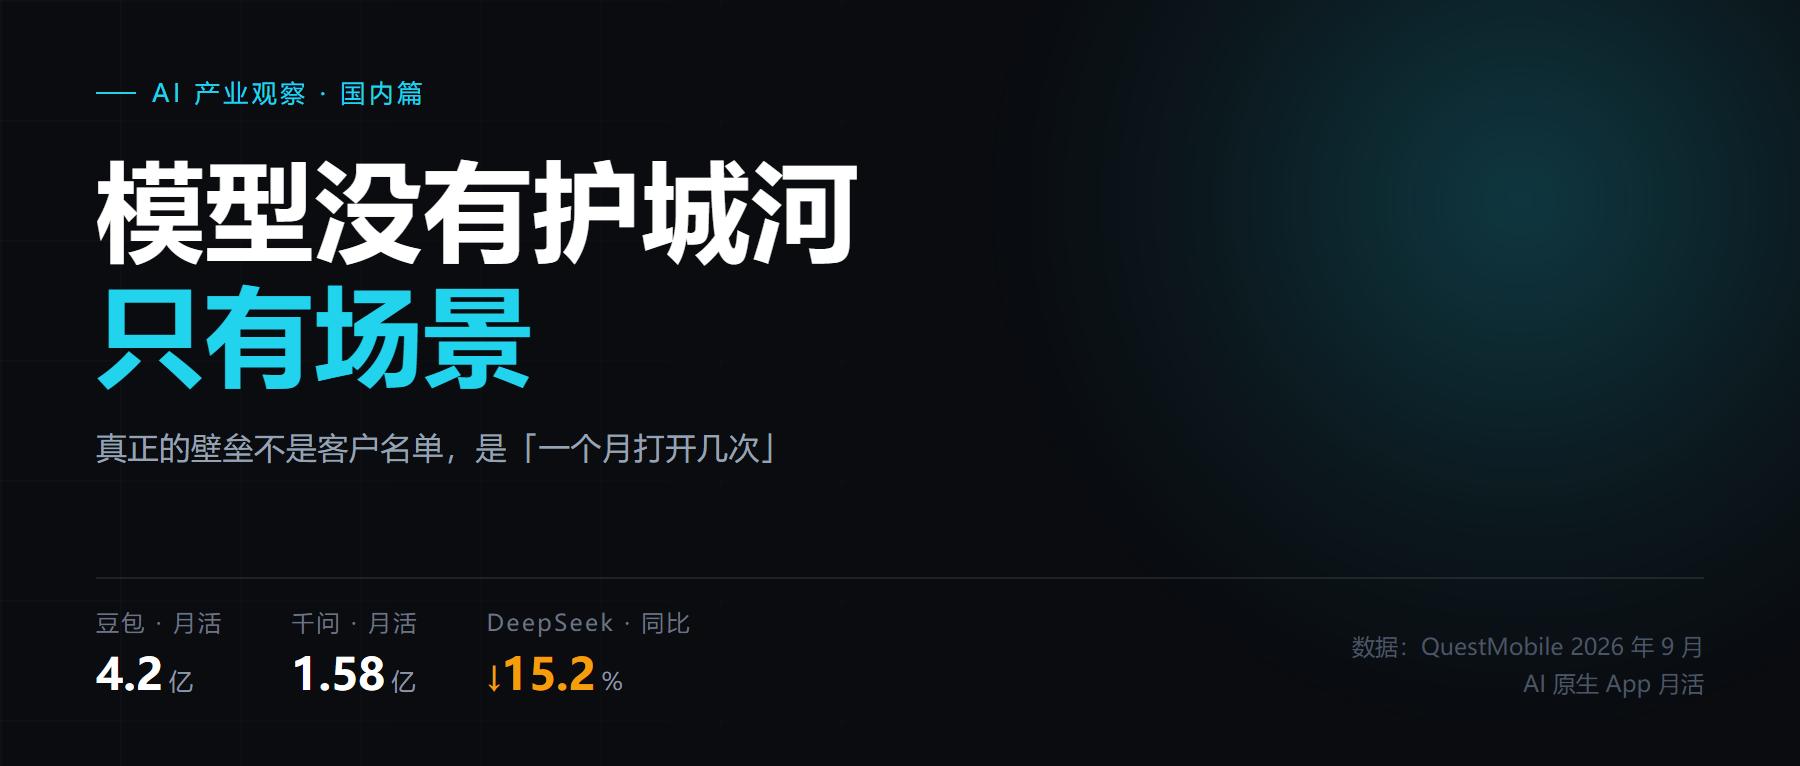
最便宜的模型,用户反而在流失
QuestMobile 2026 年 9 月的数据:AI 原生 App 月活前四名是
模型越强越便宜,用户越不一定要留在你这儿。这件事在美国已经演过一遍,在国内演得更快。
入口确实在换。2026 年 8 月,AI 原生 App 的月人均使用次数到了 85.1 次,同比涨 67.1%;同期综合资讯类 App 跌了 7.6%,搜索引擎跌了 21.7%(QuestMobile)。人往对话框里搬,是真的。
握着人,也不等于留得住
那是不是"握住客户"就够了?国内的数据说,不够。
2026 年一季度,
用户装了你,不等于天天用你。装了不用,是最贵的一种客户。
付费这一头也一样。美图到 2026 年 6 月底有 1844 万付费订阅用户,订阅渗透率 6.5%;AI 算力点消费连续两个季度环比涨超 46%,半年累计涨约 113%(公司中报)。数字不算差,可 6.5% 这个渗透率说明,绝大多数用户还是只在免费额度里打转。收费方式也在变:美图原来只卖订阅,现在加了 AI 算力点,用多少算多少,2026 年一季度、二季度环比都涨超 46%(公司中报)。订阅卖的是"能用",算力点卖的是"用了多少"。
金山办公是另一个样本。
办公这一块也在分。2026 年 9 月,腾讯
钱在场景里,不在模型里
真正把钱挣到的,是那些把模型嵌进一件具体活里的公司。
可灵是个清楚的例子。它的年度经常性收入超过 1 亿美元,其中 70% 来自海外,70% 来自专业消费者订阅,主要是自媒体创作者和广告营销从业者,按套餐付费;剩下 30% 才是 B 端 API 调用(国信证券)。这些人不是来聊天的,是每天要交片子的。
出海那一批更能说明问题。Manus 的年度经常性收入做到 4 亿美元,Genspark 约 2.5 亿,Meshy 6000 万美元、毛利 85%,
它们的共同点不是模型更强。Manus 卖的是"给一个目标,它替你把活干完";Meshy 卖的是 3D 生产流程里的一道工序;Fish Audio 卖的是配音这一件事。用户付钱,是因为这件事每天都得干。
反过来看国内。国内 AI 产品的年度经常性收入前 20 名,合计只有 4 亿到 5 亿美元;排在最前的 PictureThis 是 1.43 亿美元(AI 植物识别,主要卖到海外),
国内多一道门槛:生态
在美国市场,独立应用靠"换工作台太麻烦"立住。国内还有一道更硬的门槛:流量从哪来。
所以国内 AI 应用的选择只剩两条:要么出海,去付费意愿更强的地方收订阅;要么进生态,成为某个超级 App 里的一个功能。留在中间、既没有生态又没有海外收入的,最难。
企业软件那头同样。金蝶国际三季度订阅 ARR 同比增速 19.3%,AI 原生产品合同价值在涨;用友网络 AI 相关收入大增,集团收入却只涨 1.3%(摩根大通)。AI 在替掉原来的项目,不是凭空多出一块。
护城河是"多久用一次"
把这几件事摆在一起,能看出护城河到底长什么样。
不是模型。模型一年的价格跌掉八成多,能力又互相追得很紧,谁也没有独占性。
也不只是客户。装着不用的一亿用户,抵不上每天打开一次的十万用户。
是场景:一天用几次、一次解决多大的事、换掉要重配多少东西。可灵的用户每天要交片子,Meshy 的用户每周要出模型,做合同审查的工具,用户每份合同都要过一遍。这些频率和动作,才是把人留下来的东西。
摩根大通那句话说得准:各家的 token 价格差不多,真正的区别在定价能力:能给客户一个新的付费理由、按人力成本定价、对重度使用加收,成本就转嫁得出去;只是把 AI 塞进原有会员权益里留客,成本就得自己扛(智通财经)。
定价能力从哪来?从场景里来。你替客户省下的是一个岗位的时间,就敢按岗位定价;你只是给他的工具箱添了个按钮,就只能跟着会员费一起打折。
三层摆在一起,层次很清楚:卖模型调用的,价格一年跌八成;卖会员权益的,用户装了就放着;卖场景的,用户每天得回来。
模型越便宜,场景越值钱。这轮下来,国内真正立住的不会是模型公司,也不会是客户名单最长的公司,而是那些把 AI 变成某个人每天必须走一遍的流程的公司。
判断这件事,不用看发布会有多热闹。看一个数就够:这个产品,用户一个月打开几次。这个数,比任何发布会都诚实。
















