Personal Agent,超级共识还是超级泡沫?
10月底,扎克伯格在Meta的财报会上披露,Muse上线约一个半月,在美国和加拿大已有超1000万人设置个人智能体。Muse于9月上线,当月Meta股价上涨约27%,创下2022年11月以来最佳月度表现。这家此前被认为在模型竞赛中落后的公司,靠一款消费级产品重新拿回了话语权。
跟进者随即密集出现。阿里、腾讯、字节都已推出或在筹备自己的产品;OpenAI、Anthropic、xAI相继发布个人智能体;肖弘、齐俊元等打造过成功产品的创业者也带着新项目入场。资本同样在加注,只有14个人的Instinct,估值已达100亿美元。
但这股热度里,有几处明显的反常。
第一,技术几乎没有壁垒。Muse上线两周后,就有人发现其工作区文件名与开源项目OpenClaw相同,Meta产品负责人也承认“深受其启发”。多位从业者表示,同类产品三个月左右就能复刻。
第二,估值差异很大。年化收入4亿到5亿美元的Manus,估值约40亿美元;尚未向用户收费的Instinct,估值却是它的两倍半。
第三,声量走在产品前面。国内大厂动作频繁,但多数产品还没有进入大规模公开使用阶段。
一个容易复制、尚无统一定义的品类,为什么能让几乎所有玩家同时下场?他们各自有什么长处和短板,又共同卡在哪里?这究竟是实火还是虚火,谁更有机会跑出来?
01.大厂、大模型、创业者都来了
Personal Agent至今没有统一定义。Meta说它能理解用户目标、全天候替用户完成任务;Anthropic强调它知道何时该主动、何时该代表用户行动;肖弘的Cue给出的定义最激进,一个有独立手机号、邮箱、支付和电脑的智能体。说法各不相同,共同点是用户只提需求,找哪家、怎么办、怎么付钱,都交给AI。
本文讨论的就是这一类产品:能长期记住用户的信息,主动安排事情,并在用户授权下跨多个App把事情办完。只会问答的聊天机器人、只做单次任务的工具,不在主要讨论范围内。
之所以让所有人坐不住,在于它可能改变用户找服务的方式。过去,用户打开App、比价、下单,流量和交易都留在平台上。以后,如果用户只对AI说一句话,由AI决定去哪家、怎么付款,很多App就会退到后台,变成被调用的服务。此前,有用户让Muse订住宿,它没有在Airbnb上下单,而是找到了直订渠道,最后比平台价便宜了约60%。就是一个例子。
谁能替用户做选择,谁就可能握住下一阶段的流量分配和交易分成。三类玩家都想占住这个位置,出发点却各不相同。
第一类是大厂,也是投资人和从业者短期最看好的一方。Meta的Muse已经上线;阿里推出了
大厂的优势在于有现成的生态,用户、账户、支付都在自家体系里,不必从零拉新,也不必另接支付。落到产品上,一种做法是把Agent直接放进现有App,比如腾讯的小微长在微信里,另一种是有独立App,再依靠自有生态导流,比如Muse。
功能上,大厂也先从自家生态做起。小微打通微信原生功能、小程序和生活服务;Spell被视作
对大厂来说,这件事既是进攻,也是防守。自己不做,用户的需求就可能被别人的Agent接走。一位投资人表示,国内大厂很难简单复制Muse,但这个方向必须跟,“跟不了第一,也不能缺席。”
第二类是大模型公司,代表产品包括OpenAI的Dots、Anthropic的Duet和xAI的Grok Bot。
它们最强的是模型,但焦虑也来自模型。如果用户最终都在Muse这样的应用里调用模型,模型厂商就只是后台供应商,可能只收算力费用,交互、数据和订阅关系则留在应用层手里。对这些公司来说,推出Personal Agent是避免退化为后台供应商。
三家的产品都侧重工作场景,Dots依托ChatGPT插件生态,可连接超4000款应用,适合跟踪资料、维护代码、同步项目材料;Duet提供6000多个连接器,覆盖Gmail、Slack、QuickBooks等工具,面向邮件、日程、财务和客户事务;Grok Bot强调多智能体协作,并与X深度结合,更适合内容、运营和调研任务。
选工作场景,是长处也是无奈。工作软件大多开放接口,模型公司的工具连接能力用得上;而生活里的订餐、出行、购物,入口和支付都握在平台手里。模型公司没有自己的消费场景和支付体系,很难从这里切入。
图源 / Unsplash
第三类是创业公司,它们没有生态,也不掌握最强的模型,产品形态差异最大,更依赖创始人的判断。AI投资人肖晓表示,他的投资标准有两条,有相关成功产品,或者是天才创始团队。头部几家正好分属这两类。
肖弘属于前者。Manus曾经以超过20亿美元身价出售给Meta,交易被叫停、公司赎回独立后,团队推出了Cue。它给每个AI配置独立邮箱、手机号、钱包和云电脑,让它以数字主体的身份替用户办事,比如接房东的续租电话,或在预算内完成付款。
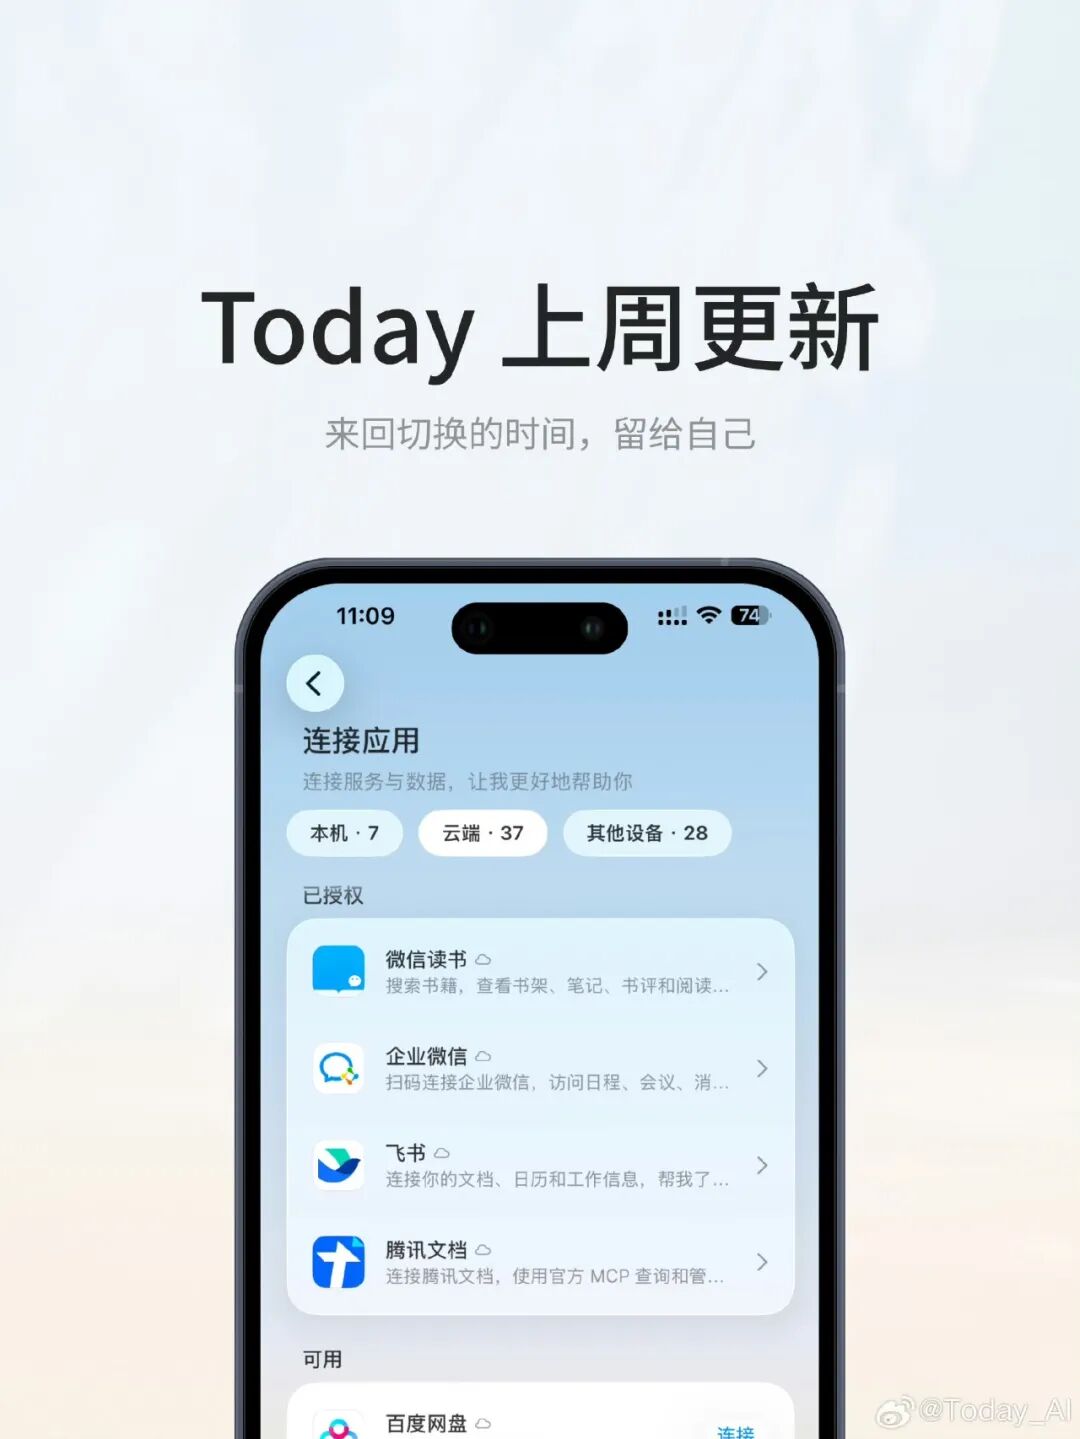
Today AI创始人齐俊元也属于前者,他曾做出过Teambition,还历任阿里云盘负责人、飞书产品副总裁、
Noah Shinn属于后者。他今年23岁,曾在美国东北大学同时学习化学与计算机科学,2023年辍学创业。他的Instinct没有独立App,只用短信、电话、iMessage、WhatsApp等已有通道交互,会发短信就能用。这家公司只有14个人,估值100亿美元。
头部之外,还有一批小团队从更窄的场景切入。比如面向内容创作者的UniCone,从授权的屏幕和聊天记录里整理素材、拆解任务;理旦则把语音、截图和聊天记录转成待办。这些产品一部分还尚未成型,团队也很精简。
三类玩家的起点不同,大厂从用户和支付出发,模型公司从模型和工具连接出发,创业公司从产品设计和具体场景出发。但要做成一个真正替用户办事的Personal Agent,它们都面临同样的关卡。
02.技术通用,三道难题行业解不了
产品已经不少,为什么还没有一家做出完整的生活助手?
多位从业者认为,各家的差距并不在底层技术。港科大博士杨智钦表示,许多Personal Agent与OpenClaw采用相似的基础技术范式,即由大语言模型驱动工具调用和多步执行。各家的差异体现在工具与数据接入、记忆和上下文管理、执行可靠性、权限机制,以及面向不同用户的产品设计上。开发者伯克希也表示,从工程实现的角度看,各家底层差异有限,不同更多体现在面向什么用户、怎么设计产品。
真正的难点是,Personal Agent要长期理解一个人,并在没人盯着的情况下主动替他办事,这一步还很早,主要因为三道难题。
第一道是可靠性。
假设各步骤相互独立、单步成功率均为95%,一个20步的任务全部成功的概率只有约36%。编程Agent写错代码,可以由开发者纠正,任务Agent跑偏流程,也可以由人盯着。Personal Agent的价值恰恰在于减少人的介入,一旦涉及付款、交易和隐私数据,出错就是真金白银的损失。
Meta曾在内部测试中让真人承包商处理部分电话任务,随后暂停了这一做法,说明现有技术还撑不起用户完全放手。
用户对风险的容忍度同样有限。资深AI产品经理小杨甚至表示,只有产品带来的便利达到他对数据安全顾虑的三四倍,他才愿意使用。现在还没有产品让他达到这个临界点。
第二道是平台互通。
Agent要替用户办事,就得进入别家的App、调用别家的数据,而大平台没有理由主动放行。Agent的一大价值是替用户绕开中介、找到更便宜的选择,这恰恰动了平台的利益。Agent越能替用户省钱,被绕开的平台就越不愿让它进来。
此前,
行业正在寻找协议层面的解法。Meta与Sierra牵头,联合Stripe、沃尔玛等推动智能体协议,国内也有机构在推进互联标准。但互通不仅是技术问题,还涉及数据归属、流量分配、商业利益和安全责任,短期内很难解决。
第三道是成本。
Personal Agent要长时间在线,并持续保存和调用个人上下文。不止一位从业者表示,其推理成本可能高于编程Agent。
投资人老钱表示,自己每天仅在工作和编程上的token消耗就接近10亿,如果生活场景全部接入,消耗还会大幅增加。而且,前两道难题会继续推高成本,可靠性不足,需要增加人工兜底;平台互通不畅,需要依靠截图识别等绕路方式操作,又慢又费算力。老钱的评价是,现阶段的Personal Agent“又费Token,又不够精准”。
在没有通用解法之前,各家的办法都是把风险往小了压:有的产品先接低风险待办任务;有的产品规定关键步骤必须由真人确认;UniCone把数据存在本地并公开代码,让用户自己检查。
03.需求是真的,产品还在很早期
可靠性、平台互通、成本,短期内都看不到通用的解法,可玩家和资金仍在一窝蜂地涌进来,这会不会又是一轮虚火?
综合多位从业者的观点,需求已经出现,但产品还在早期。
实的一面在需求。Muse一个半月吸引了超过1000万人设置,但这个数字有Meta自家应用导流的成分。更有说服力的是,有人愿意掏钱。据Instinct创始人Shinn在播客中自述,其用户注册三周内绑卡率达40%,授权用户留存率超过80%,产生购买的用户月均消费超过1300美元,平台年化交易额接近10亿美元。
小杨表示,绑卡率、留存率和复购,是观察这类产品需求的重要指标。如果这些数据属实,说明已经有一批用户愿意把钱包交给AI。
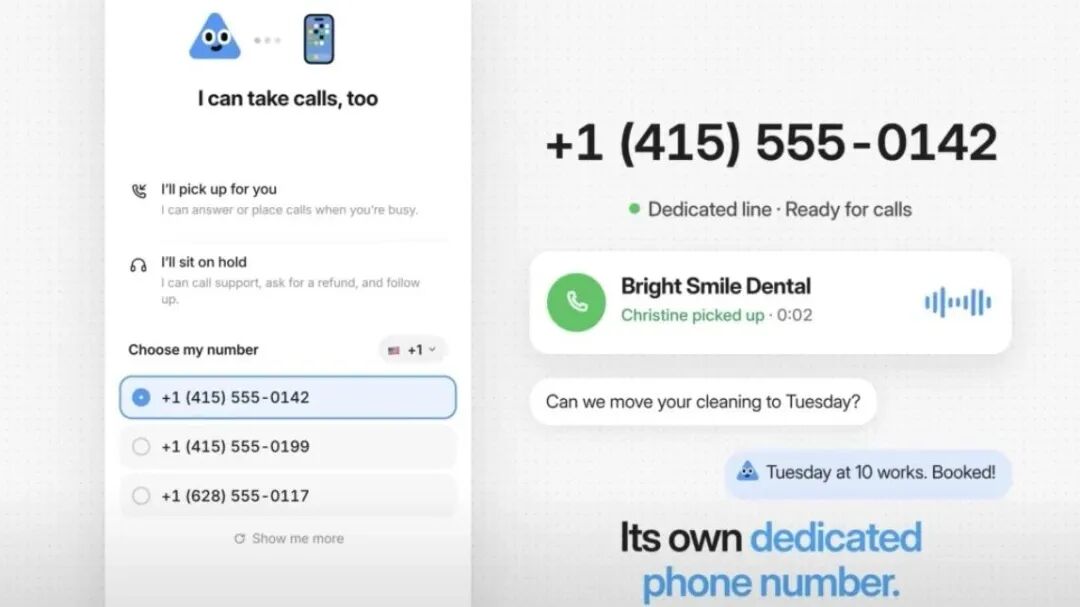
Cue界面
虚的一面在估值和产品。
需求刚刚冒头,公司之间的估值差异已经巨大。
Instinct估值100亿美元,是年化收入4亿到5亿美元的Manus的两倍半。但两家公司收费方式和收入结构不同,Manus更受关注的是年化收入运行率,Instinct披露的则是平台交易额,不等于公司收入,还需要考虑抽佣率和履约成本。
一位曾任职华尔街对冲基金的投资人表示,目前Personal Agent还没有公认的估值方法。市场给这类公司定价,除了看收入,还包含增长预期、入口价值和未来交易抽佣空间。
老钱提醒,国内AI应用公司的估值主要看收入增速,但Personal Agent用户基数低,早期增速天然好看,这一标准本身存在缺陷。投资人肖晓则认为,这类公司的估值普遍偏高,资金集中涌向这一赛道,不完全是因为产品已经得到验证,也在于AI行业目前缺少新的C端故事,而Muse恰好提供了一个海外样本。
产品形态同样处于早期。
曾在腾讯微信事业群和谷歌工作过的尚晋,是主流PersonalAgent产品的资深用户,他根据自身体验列出八条及格线:像人、触手可及、一直在、个性化、主动、克制、能闭环、保护隐私,目前大多数产品无法全部满足。他用下来,觉得Today AI和Dots的交互仍不够自然,最终留下的是Instinct和Muse,但这两款产品也没有达到理想状态。
现在还看不出赢家,那谁可能最先跑出来?短期看,受访投资人和从业者更看好大厂。
部分用户认为,大厂在安全、合规和问题兜底上更值得信赖;大厂生态能够提供更多接口和场景;面对高昂的算力与运营成本,大厂也更有承受力。投资人Mingke曾公开表示,做通用Personal Agent真正难的不是Agent本身,而是商业模式,流量从哪里来,如何与供给侧合作,交易怎样完成,最终由谁付费。
终端厂商则是另一股变量。
苹果、华为尚未推出与Muse同形态的独立产品,但它们掌握硬件、操作系统和端侧数据。目前主流Personal Agent主要依赖云端,一种可能的方向是把轻量任务放到手机本地处理,既降低算力成本,也减少隐私数据外传。
老钱表示,如果这个方向成立,Personal Agent就可能从完全依赖云端的分身,转向云端与端侧协同。随着端侧模型能力和硬件条件成熟,手机厂商的竞争力也会随之提升。不过,发热、内存和本地模型能力仍是现实限制。
创业公司的机会,在大厂不方便做或做不了的地方。它们的关键,是建立能够被用户感知、并让用户愿意付费的差异化,例如服务特定人群,比如创作者;或者把数据留在本地、开放代码,在隐私上给出大厂给不了的承诺。这类产品可能做不大,但有机会在细分场景里站住,或者成为被收购的对象。
对于这个还没有定型的赛道,老钱的态度很有代表性:“我看好,但我不下注。”在不少从业者看来,创业公司可能要试十个、二十个场景才能跑出一个,跑出来之后能不能赚钱,又是另一道关。
本文来自微信公众号“AIX财经”,作者:王璐,编辑:魏佳,36氪经授权发布。
















