一半股票要烧掉
央行把借钱的利息降到1%,A股的回购就多了一种买法:借钱买。
公司向银行借钱,再到二级市场买自己的股票;买回来以后,一部分注销,一部分留给员工;企业有企业的账,银行有银行的账,时间拉长了看,又是另一笔账。
今天早上就有个现成的例子:
长鑫科技公告,董事长朱一明提议把回购金额从10亿到20亿,提到25亿到50亿,方案10月30日刚过董事会。
我翻了原文,钱数好记,用途更值得看,买回来的股票,最多一半留给员工,另一半得注销。
一家公司把回购的用途切成两半,白纸黑字写进公告。
那时候的回购,多数是给员工备股票,买回来放着,股本一动不动;现在不一样了,至少有一半要注销,股票买回来,直接从市场上消失。
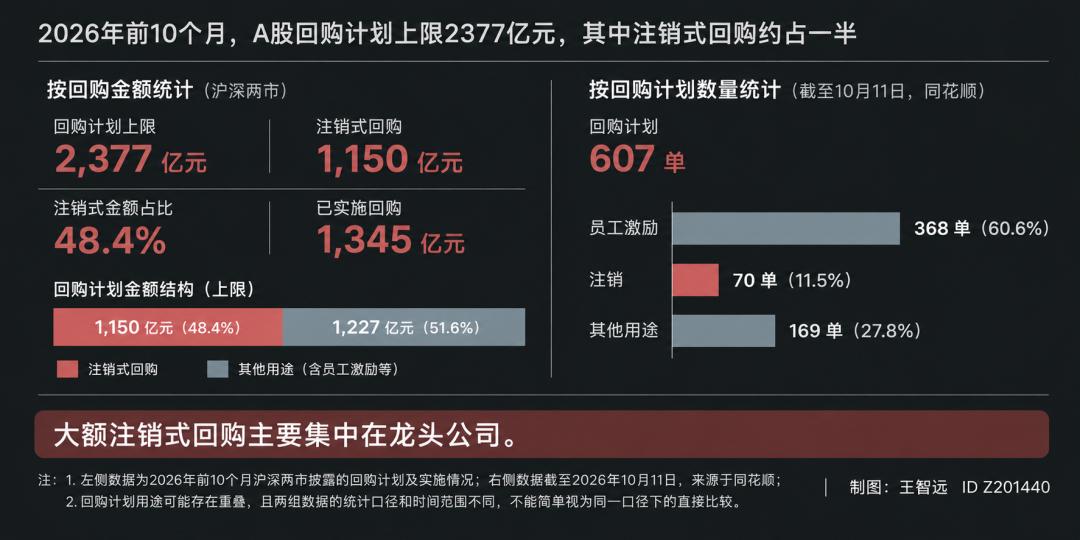
证监会的数据也能对上,今年前10个月,沪深两市645家公司披露700单回购计划,上限2377亿,其中注销式1150亿,占了近一半。747家公司真金白银买回来1345亿。
同一时间,证监会还放宽了护盘式回购的条件。破发也能回购,上市满六个月的限制取消,开盘和收盘集合竞价阶段可以申报。这一条对回购量的影响,可能比降息更直接。
不过,换个口径看,又是另一回事。
截至10月11日,据同花顺统计,607单回购计划里,368单是给员工做激励的,占六成多,注销的只有70单,一成出头。
同样的市场,同一个年份,按钱算,注销占一半;按单数算,却只有一成。差在哪?主要是公司大小。
注销式回购集中在大公司手里,宁德时代一家就是200亿到400亿,美的、京东方、中际旭创,单子一个比一个大。小公司拿不出这么多钱,回购几千万,通常还是留着给员工做激励。
所以,注销式回购目前还是龙头公司的游戏。
......
那问题来了,既然央行把借钱的成本降下来了,到底谁能借到这笔钱?
从已经落地的贷款看,单笔中位数1亿,均值2.26亿,绝大多数公司借几千万到一两亿,够完成一个不大的回购承诺。
真要上规模,行业里常见的结构是10%自有资金加90%贷款;据媒体统计,中际旭创、海尔都是这个路子。
从借钱的主体看,民企比央国企多,金额上大概六 四开,小公司的钱多半是自己的。
还有三成多不是公司借的,是大股东借的,买的是自己的持股比例;飞鹿股份的新控股股东,7 月刚完成过户,8 月就借钱增持,公告写的是进一步巩固控制权。
再看长鑫科技。它不缺钱,前三季度营收2690亿,净利1320亿,去年同期还在亏,这次回购50亿,用的是自己的钱,一分贷款没借。
这里就有个绕不开的错位:
想借钱的公司,银行未必敢放;银行敢放的公司,账上往往不缺钱。
钱借不借得到是一回事,回购能给市场带来多少买盘,还得看另一笔账。
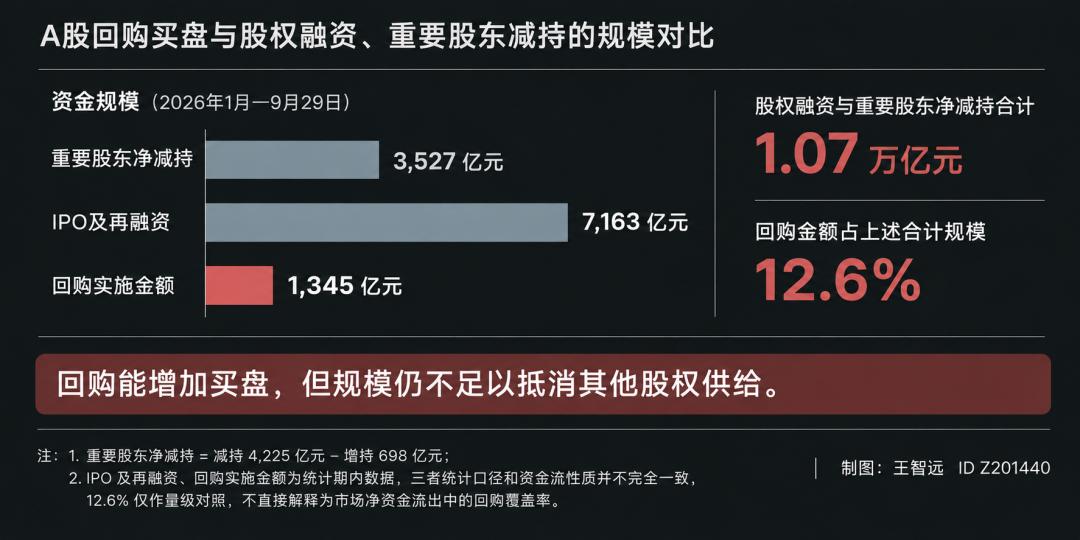
镜头拉远一点,就不是这个数了,今年1月到9月29日,A股重要股东减持4225亿,增持698亿;卖出的金额是买入的六倍,净减持3527亿。
卖得最狠的是半导体,净减持前20名里,电子占了11席,中微公司一家134亿,连大基金一期自己都减了168亿。
今年全年解禁市值3.62万亿,7月和12月是两个洪峰。
同一段时间,IPO加再融资拿走7163亿,光IPO就2238亿,比去年同期涨了195%。
把净减持和股权融资放在一起,一万亿出头。
回购这边,1345亿。两个数一除,大概12.6%。口径不完全对得上,一头是股权融资加重要股东净减持,一头是回购实施金额,但量级差摆在这儿,不影响判断。
有句话得说清楚:
1345亿的买盘,对着一万亿的资金流出,很难托住价格。它能做的,更多是给市场争取一点时间。
要让供需翻过来,回购得做到一万亿,是现在的八倍。这个数,眼下没人提。
证监会主席在金融街论坛上讲过一个数,年内分红加回购2.1万亿,是同期IPO和再融资的2.7倍。
这数不小,但得拆开看,2.1万亿里回购只占了个零头,剩下主要是分红。
......
说到这儿,还有一笔账没算。回购的钱,有一部分是借的,借的钱从哪来?得看银行这本账。
先看资本。
这笔贷款在监管口径里算一般公司风险暴露,风险权重100%,跟普通企业贷款一个待遇。
100%意味着什么?
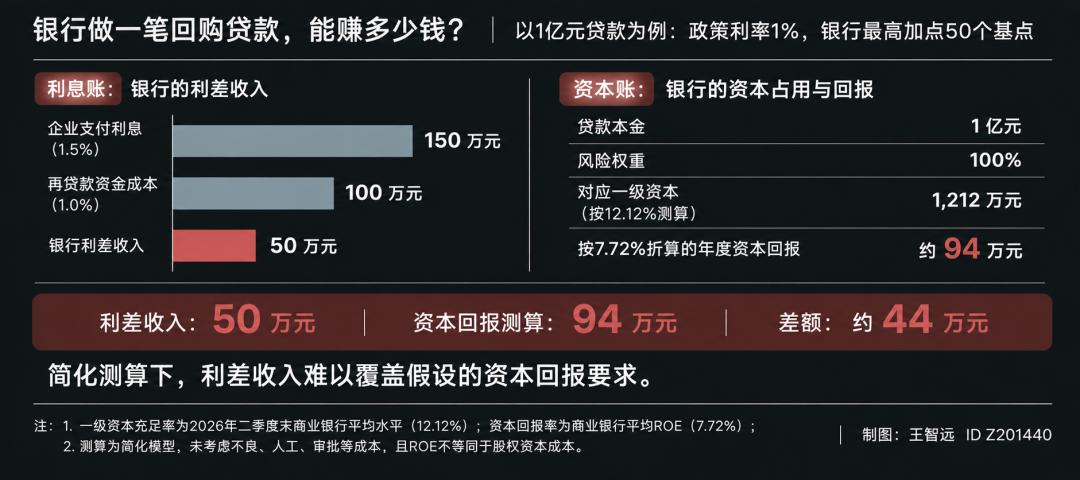
放出去1亿,账上就多1亿风险加权资产。按今年二季度末商业银行12.12%的一级资本充足率算,这1亿对应1212万资本。
资本也有成本,股东要回报。按7.72%的资本利润率折算,一年大概94万。
再看利息。
政策留了加点空间,最高50个基点。也就是说,1亿贷款,企业最多付1.5%,一年利息150万;扣掉付给央行的100万,剩下50万。
资本回报要求94万,净利息收入50万,差44万。这还没算不良、人工和审批成本。按政策允许的最高加点算,银行还是亏。
2024年10月,农行给恒逸石化报过1.75%,田利辉当时就说这是零利差,银行没那么大方,主要是竞争到了这个份上。
今年11月2日的座谈会上,监管专门提了一句:银行要按市场化原则定价,避免过度内卷竞争,保持商业可持续。
这话听着客气,翻译过来就是,价格别再往下砸了,再砸就没人做了。
那谁在做?
还是银行,工行一家,累计投放490.95亿,占全行业31.68%。这是今年7月的口径,当时全市场累计1549.95亿,697笔,26家银行分。
授信金额也在往上走,去年四季度95亿,今年一季度141亿,二季度264亿,连着三个季度放大。
银行自己人怎么说呢?我看财联社采访几位银行业务人士,说法差不多:这是低风险、政策支持的优质信贷项目,投放意愿仍然强。
低风险这三个字,得看跟什么比。
跟股票质押比,确实低;钱进了专户,封闭运行,只能买自家股票,挪不走;跟国债比,风险就高多了。公司还不上,银行照样得提减值。
那银行图什么?
一笔回购贷款背后,是一家上市公司。今天放5000万回购贷,明天的结算、发债、并购、员工持股,都可能落在同一家银行。
利息上赚得少,其他业务还能找补。
这层意思银行不会写进年报,但从投放规模能看出来,大行确实愿意做。
覆盖面也在扩大,11月4日这次调整,支持名单在21家全国性银行之外,加上了宁波、江苏、上海、南京、北京五家系统重要性城商行。
不过,城商行的资本通常比大行紧,做这种占资本的业务,账还得算得更细。
而且,央行不兜底,银行自主决策、自担风险,贷款放出去,央行按本金100%提供再贷款。企业要是不还,损失还是记在银行账上。
需求那头也在变了,有股份行的业务人士说,过去一年部分板块股价回升,上市公司回购的动力在减少,回购成本也上去了,融资意愿跟着降;还有公司干脆把钱投回主业,市值管理的事先放一放。
你看,一边是银行想放,一边是企业不想借。
央行把利息降到 1%,是给银行腾空间,银行把空间让给客户,客户开始犹豫。
......
一圈转下来,央行、银行、企业,三家还得算一笔账:这笔钱能用多久?11月4日的公告写得很清楚,再贷款期限1年,可根据银行需要展期。
企业那头是另一回事。
银行给的贷款,最长3年,2024年12月才从1年延到3年。到期就得还本,还不上,要么申请展期,要么再融资,再不行就是违约。
银行愿不愿意续,还得看那时候公司的经营和偿债能力。一个能续,一个不能。
第一批钱是什么时候出去的?
2024年10月。中国石化拿了中行16亿授信,是当时最早的一批;如果实际提款后按三年期计算,2027年四季度就可能迎来第一批到期贷款。
具体到期多少,目前没有完整的公开数据。
2024年10月到2025年10月,A股申请了747笔,金额上限1516亿。不过,授信不等于实际放款,更不能把这1516亿全部算到2027年。
2025年、2026年陆续放出去的三年期贷款,也可能在2028年、2029年接着到期。
到时候拿什么还?
一,经营现金流。公司生意做得好,账上有钱,到期直接还。长鑫那种,净利1320亿,回购50亿,用自己的钱就能解决。反过来,经营现金流紧张的公司,还本付息就没那么轻松。
拿一笔 1 亿的贷款算,利率 2%,三年利息 600 万。这笔利息要靠经营现金流挣回来,等于每年多挣 200 万,本金 1 亿还没动。
二,再融资。发债、定增,或者找银行借一笔新的。能不能借到,得看贷款到期时的市场环境和公司信用。
三,处置资产或调整资金安排。公司可以出售非核心资产、减少其他支出,把钱腾出来还贷。但如果经营本身就不宽裕,这条路也不容易走。
借钱的时候,公司觉得自己便宜;还钱的时候,市场未必这么看。几条路摆在这儿,最稳的还是经营现金流,其他办法多少要看外部条件。
不过,2027年前后还有一件事值得留意。
回购买回来的股票,有一部分留给员工。这部分股票通常不能马上卖。
限制性股票从授予到首次解除限售,一般不少于12个月;员工持股计划也有锁定期,常见安排是12、24、36个月分批解锁。
2024年到2025年回购的那批激励股,如果按这些期限安排,部分解锁时间就可能落在2026到2028年。
解锁之后,员工持股计划可以根据安排在二级市场卖出,也可以非交易过户到个人账户,前者可能形成卖压,后者只是完成股票归属,未来卖不卖,还得看持有人。
两件事凑到同一年,2027 年前后就有了两层压力。
手里有票的人,可以翻翻自己那家公司的公告,看看贷款期限和股票解锁安排,有没有落在同一年。
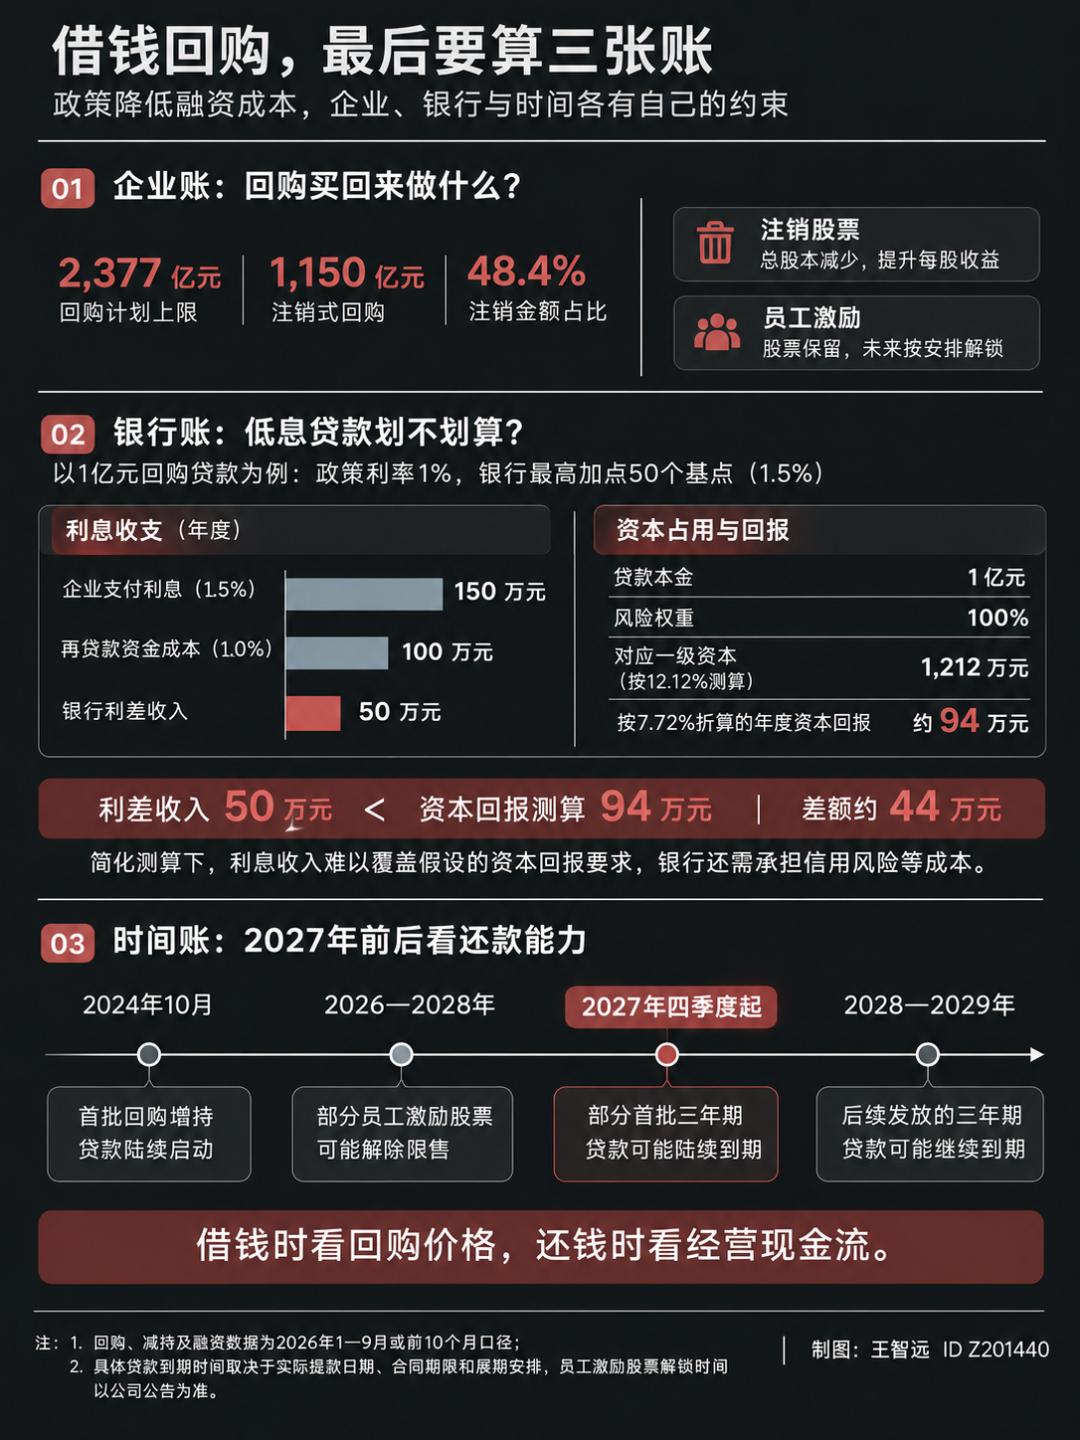
回到开头那三张表:
企业那张,股本减了,每股收益厚了一点。银行那张,利息薄,客户留住了。
还有一张是时间表,钱借出去的时候,大家算的是利率和回购价格;等贷款陆续到期,算的就是另一笔账,公司有没有足够的现金还本付息,账没到期的时候,都好看。
看到这里,很多人就会问了,这跟我有什么关系?这么说吧,如果你关心二级市场,确实有关系。
一,预期。政策一出,很多人第一反应是底来了。可回购这笔买盘只有 1345 亿,对着一万亿的抽水,托不住价格,能做的是拖时间。
知道这一层,就不会把一份回购公告当成发令枪。
二,供给。2027 年前后,贷款到期和激励股解禁可能撞在一起;到期要还钱,解禁之后股票可能被卖掉,两件事最后都落在二级市场的盘面上。
最后说方法,以后翻回购公告,先看用途那一行,写注销的,股本是真的少了;写留给员工的,股票还在,早晚要回到市场上。
2027 年四季度,第一批账单到期,到时候这三张表怎么算,大家都会看到。
数据来源:
[1].中国人民银行、中国证监会、国家金融监督管理总局信息,上市公司公告,Wind、同花顺、东方财富 Choice 统计;本文不构成投资建议
本文来自微信公众号“王智远”(ID:Z201440),作者:王智远,36氪经授权发布。
















