大电芯的下一场战争:叠片和卷绕到底谁更胜一筹?
电池行业从来不缺技术路线之争。
单说材料,磷酸铁锂与三元锂就争了十几年,从安全、成本吵到续航和市场份额,几度攻守易势。而到底下一代储能电芯做多大容量,更是储能圈一提起来就会吵架的话题。
但另一场持续多年的工艺之争,却很少如此热闹——卷绕VS叠片。
要理解这场工艺之争,得先搞清楚锂电池的内部结构:正极片、负极片之间必须用隔膜隔开,三者按照特定顺序反复排列,形成电芯的核心结构。
卷绕,就是把连续的正负极片和隔膜对齐后,一圈圈卷起来。制作方形电芯时,还需要将卷芯压平、整形,因此内部极片的两端会形成弯折。
叠片,则是先把极片裁成一片片,再将正负极片交替堆叠,并用隔膜隔开。
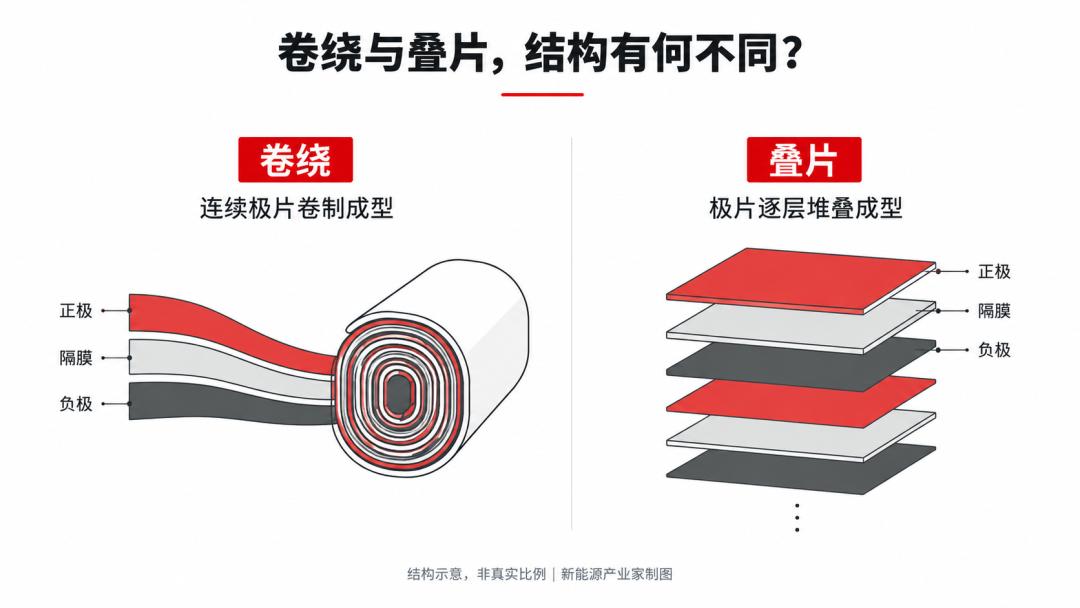
打个简单的比方。
卷绕就像造“卷筒纸”: 一整条长纸带在滚轴上高速转几圈, 咔嚓切一刀就完事了。 机器结构简单, 速度飞快, 几乎不会出错。
叠片就像造“盒装抽纸”: 你得先把大纸带精准切成几百张小方片(切刀稍微钝一点就会起毛刺),然后用机械手一张张抓起来、码整齐、折叠好塞进盒子里。只要有1张纸切出了毛刺,或者叠放时出现偏差,就可能影响整个电芯的质量,导致生产良品率下降,提高制造成本。
两种方法都能制造电池,只是各有麻烦:卷绕要处理极片弯折和内部应力,叠片则需要解决大量极片的高速、精准对齐。
随着储能电芯从280Ah、314Ah一路迈向500Ah、600Ah,甚至千安时级别,电池厂的技术押注开始出现明显的分化。
宁德时代、远景动力继续押注卷绕,亿纬锂能 、 欣旺达等企业则将叠片推向更大容量。双方都认为自己有充分的理由。
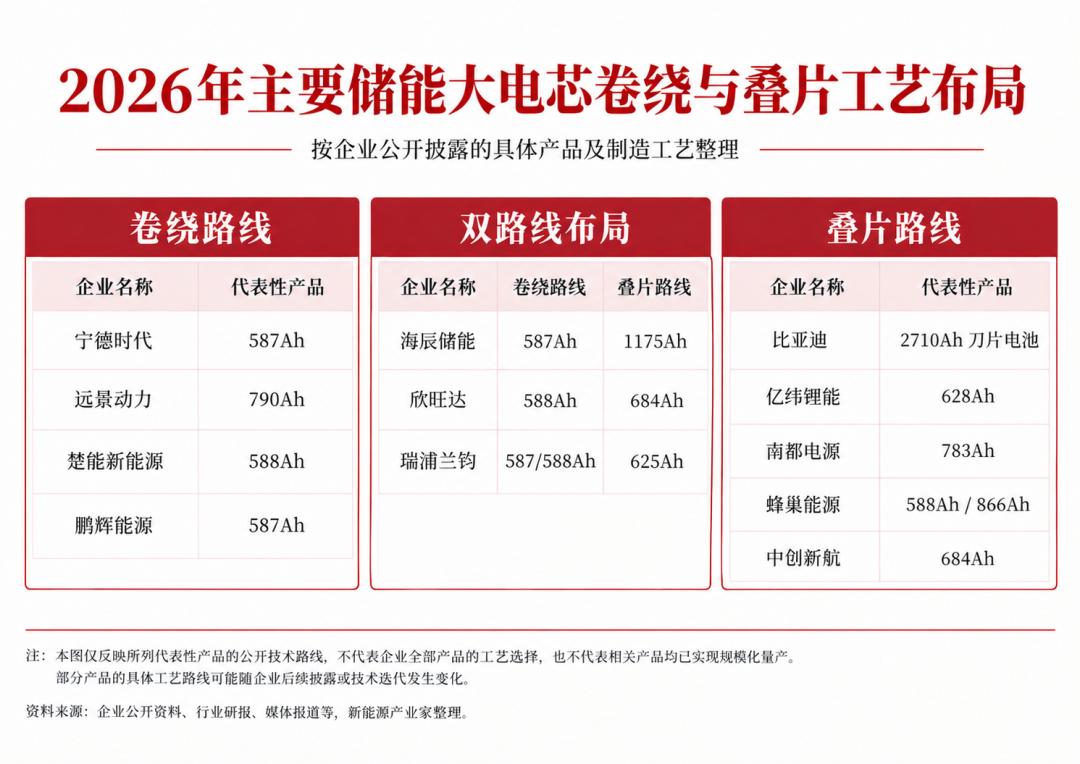
有意思的是,这场争论始终没有真正摆上台面。毕竟,两种工艺都有客户,一些厂商甚至同时经营两条路线,公开否定任何一种,都可能影响现有产品的销售。
那为什么同样面对大电芯,一批企业坚持卷绕,另一批却选择叠片?
当电芯越做越大,哪种工艺真正更有竞争力?
新能源产业家采访了持有不同技术判断的电芯行业人士,并梳理头部厂商2026年的量产与交付进展,试图还原这场没有公开交锋的路线暗战。
01 电芯越做越大,越来越多企业开始押注叠片
2026年7月15日,远景动力在宜昌量产了790Ah方壳卷绕电芯,首批产品随即发往德国。
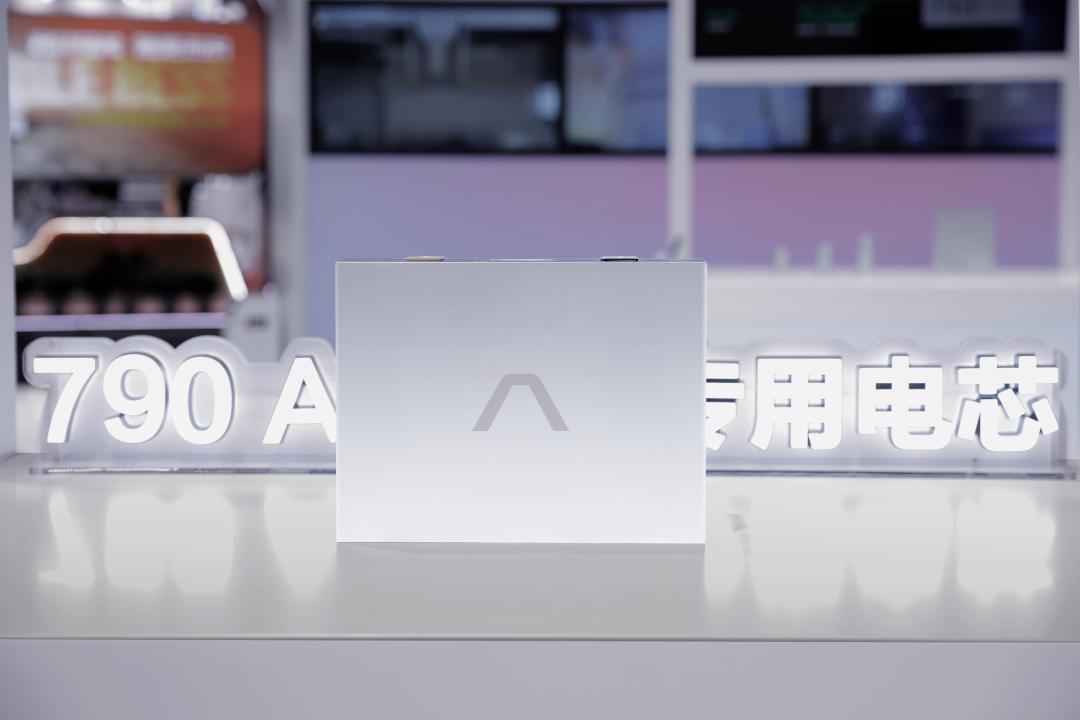
远景790Ah电芯产品
一个月后,欣旺达动力储能电芯研发总监魏臻却在接受《中国证券报》采访时提出,传统卷绕工艺已接近现阶段的量产优化上限,长期来看,叠片拥有更大的发展空间。
一边将卷绕做到790Ah,另一边却认为卷绕已经接近瓶颈。
两家企业的判断为何相差如此之大?
争议的根源,在于电芯越做越大,两种工艺面对的制造难题也开始不同。
卷绕的优势是连续生产,工艺成熟、制造效率高。但对于方形电芯,极片必须在两端拐弯,内部也需要控制张力、应力和膨胀。
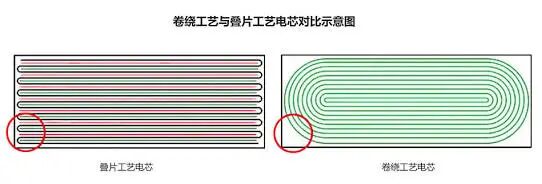
叠片工艺(左)与卷绕工艺(右)横截面对比
随着极片尺寸增加,设备规格、内部结构和制造精度都要重新调整。
叠片没有卷绕的拐角,可以更灵活地设计电芯尺寸,尤其适合部分长薄型、大容量结构。
但极片越大,裁切、搬运和对齐就越困难。如果生产速度跟不上,结构上的优势又可能被制造成本抵消。
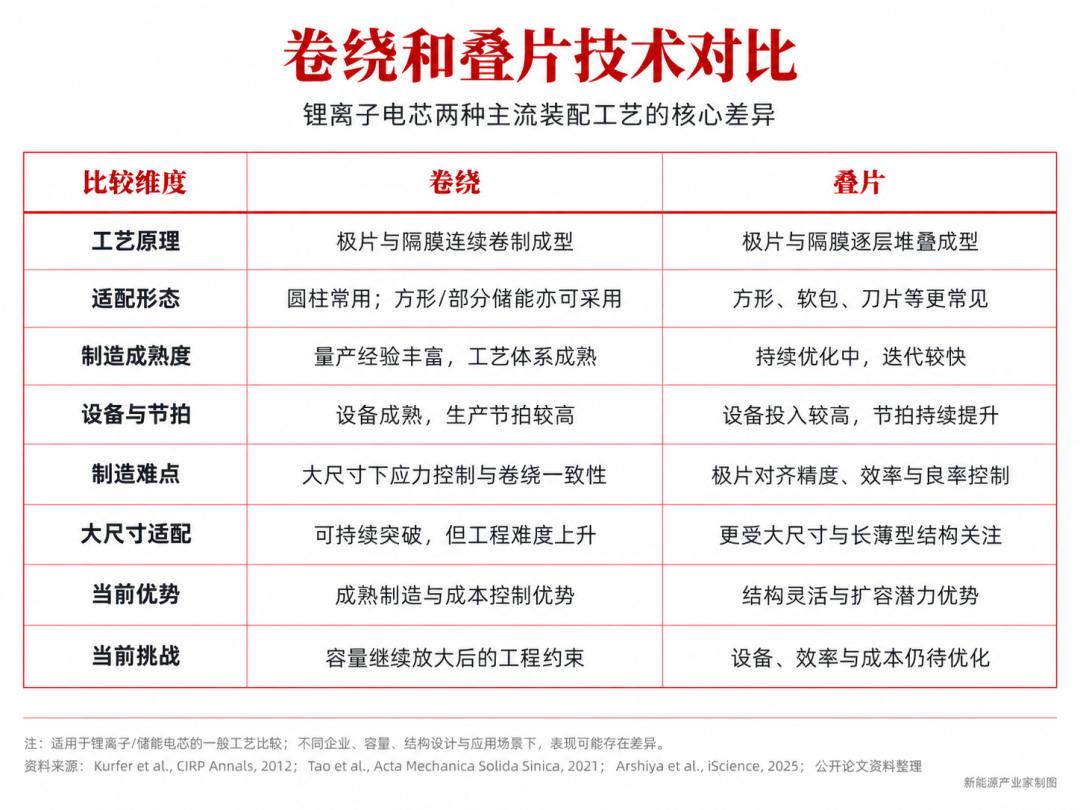
两者有一个重要区别: 卷绕越往大做,就越需要解决极片弯折带来的工程难题;叠片没有这道结构限制,因此在超大容量电芯的设计上更有优势。
这种变化,已经体现在头部企业的产品选择上。去年6月,宁德时代587Ah卷绕电芯量产,阳光电源则推出搭载684Ah叠片电芯的新一代储能系统。
卷绕继续依靠成熟工艺扩大容量,叠片则利用不需要弯折极片的结构优势,向更大尺寸发展。
而当容量继续向上突破,叠片的优势开始表现得更加明显。
2026年,亿纬锂能628Ah叠片电芯已应用于400MWh储能电站,欣旺达684Ah叠片电芯也实现了规模化生产。
更引人注意的是,海辰储能将1175Ah叠片电芯推向量产及大规模交付,9月底,106台搭载这款电芯的长时储能系统发往以色列。
从600Ah以上到千安时级别,叠片开始拿出越来越多的量产和交付案例。
而卷绕一侧,宁德时代587Ah进入规模化交付,远景动力则将容量推进到790Ah,同样证明了成熟工艺还有突破空间。
不过, 如果将目光放到下一代千安时级方形储能电芯,叠片已经表现出更明显的结构适配优势。
它不需要像卷绕一样,在做大电芯的同时不断处理极片弯折问题,这让企业在开发超大容量产品时,拥有更多设计余地。
当然,这并不意味着叠片的制造成本和长期可靠性已经全面超过卷绕。相比产品容量,未来更需要验证的是生产效率、良率和实际运行表现。
但至少在超大电芯的结构设计上,叠片已经抢到了先手,而卷绕之所以仍然没有退场,原因也不只是技术还能继续突破。
02 卷绕不肯退,守的是制造优势
2026年春天,广汽旗下因湃电池推出了一款587Ah储能电芯。同样是587Ah,宁德时代采用卷绕,因湃却选择了叠片。
“作为后发企业,可以直接选择更适合自身产品规划的叠片工艺,未来也更容易向更大尺寸的电芯延伸。”
对于这一差异,这是因湃电池研发总监常春后来给出的解释。
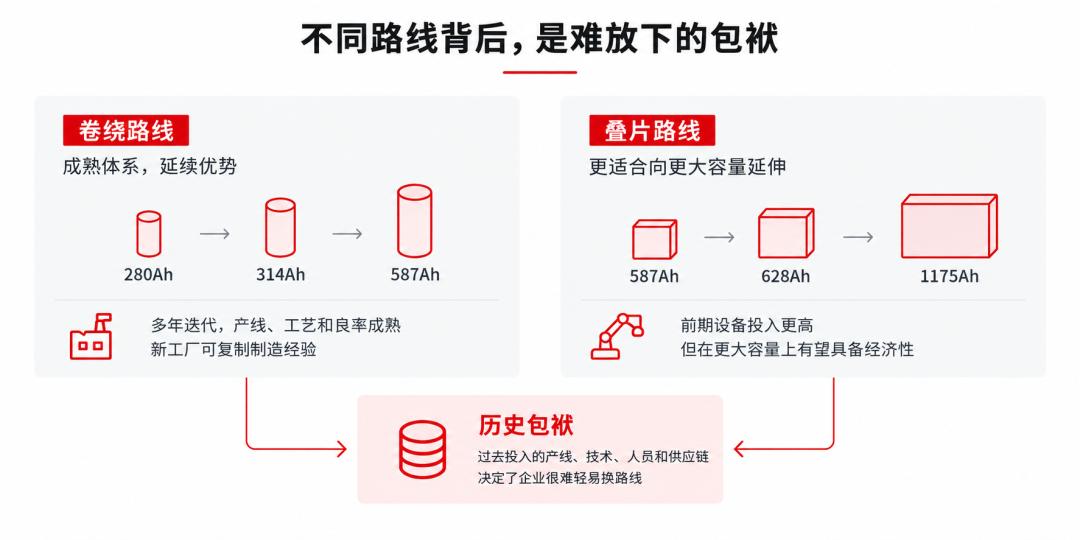
这番话其实透露了两种企业截然不同的处境。
对于因湃这样的后来者,没有庞大的既有卷绕产线需要考虑,可以直接围绕下一代大电芯选择技术。但对于宁德时代等已经建立成熟制造体系的企业,换一条路线,代价要大得多。
更重要的是,在卷绕支持者看来,即使叠片更适合部分超大容量电芯,也不意味着卷绕已经失去了竞争力。
一位坚定看好卷绕的技术人员告诉《新能源产业家》,储能电池大多工作在较低充放电倍率下,成熟卷绕已经能够满足安全、寿命和成本要求。
在他看来,叠片的生产效率、良率和设备投入仍然是难题。即使能够改善部分性能,如果客户用不上,或者最终制造成本更高,就没有多少商业意义。
卷绕派的底气,恰恰来自叠片目前还没有全面建立起来的优势:成熟、稳定,而且便于规模化生产。
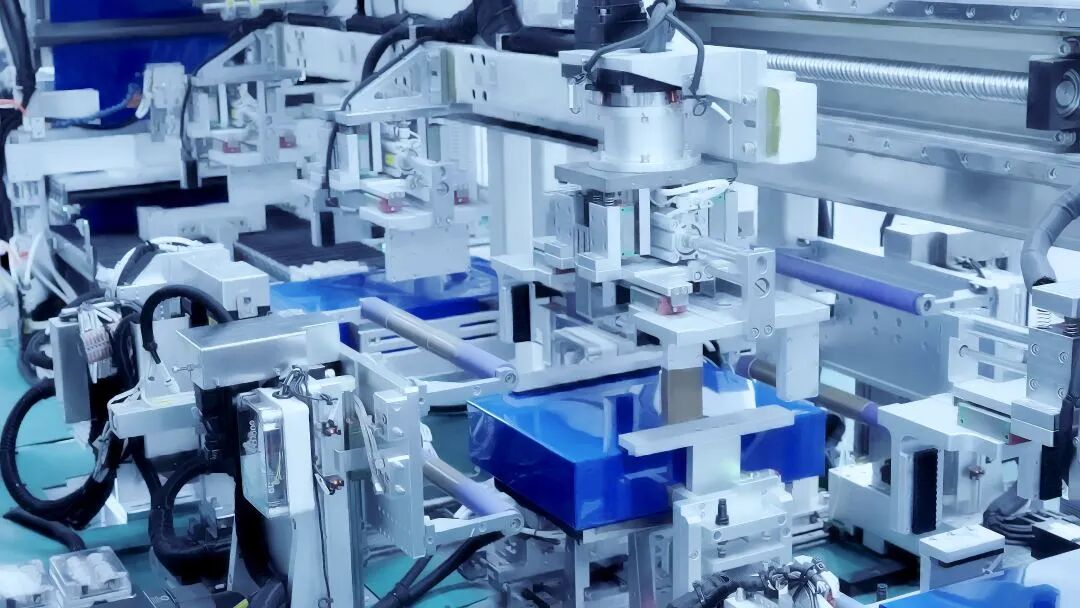
大电芯制造高度依赖精密产线设备的调试与良率控制
尽管叠片工艺在能量密度、性能与应力均衡上优势明显,但一 位坚持卷绕路线的技术专家直言 ,其核心考量在于“极限量产下的概率安全”。
叠片涉及大量极片裁切和逐层堆叠,即使单个环节出现缺陷的概率很低,放大到大规模生产中,仍然存在不可忽视的概率风险。
在动辄千万颗电芯的储能和汽车工业里,哪怕十万分之一的缺陷率也是不可承受之重。
不过也有一位专家认为把安全问题简单归咎于叠片工艺并不严谨,真正敏感的变量其实是“电芯做大”本身。
当电芯容量不断推高时,无论是卷绕还是叠片,结构件强度、密封和产气排放在极限工况下的难度都会同步增加。如果因为畏惧大电芯的挑战而停留在小电芯,整座电站成倍增加的连接点反而会推高系统级失效风险。
一位电芯行业人士向《新能源产业家》分析,电芯制造的竞争力并不完全取决于产品本身,还涉及长期积累的工艺经验、生产效率和产品一致性。
以宁德时代为例,从280Ah、314Ah到587Ah,其卷绕工艺经过多年迭代。设备如何调试、良率怎样控制、质量问题如何解决,都已积累了大量经验。
对于宁德时代而言,需要权衡新工艺可能带来的收益,以及现有卷绕产线所积累的制造优势和切换成本。
毕竟,对于已经形成大规模卷绕产能的宁德时代来说,改换工艺并非简单地更换设备,还涉及原有产能如何消化、新产线能否顺利爬坡等现实问题。
叠片技术的潜在优势,最终仍需要放到大规模量产的成本和效率中检验。
对于后来者来说,选择成熟卷绕工艺,就意味着要在宁德时代等企业最擅长的领域追赶。而选择叠片,则有机会从新的制造体系出发,在下一代大电芯上寻找突破口。
这也是为什么,电芯越做越大,企业的技术选择反而开始出现分化。
卷绕也并非只能依靠过去的经验守住市场。远景动力790Ah就是一个例子。尽管卷绕在大尺寸下需要处理更多结构问题,但远景仍然通过工艺和设备改进,将方壳卷绕电芯推进到790Ah,并实现量产出口。
这至少说明,卷绕并没有一道难以跨越的固定容量红线。对于拥有成熟制造能力的企业而言,继续改进卷绕,仍然可能比重新投入叠片更有经济性。
当然,叠片厂商也在积累自己的制造优势。
比亚迪早在2020年推出刀片电池时,就已围绕长薄型电芯开发专用叠片设备和制造工艺。如今继续发展更大容量的储能刀片电池,同样是在延续过去的技术积累。
宁德时代深耕卷绕,比亚迪发展叠片,看似方向不同,背后的商业逻辑却有相似之处:都希望继续发挥自己已经建立的制造优势。
但对卷绕来说,真正值得警惕的是,过去最有竞争力的制造成本优势,也开始受到挑战。
今年8月,欣旺达研发负责人魏臻透露,经过一年多产线迭代,公司叠片制造成本已与卷绕基本持平。
虽然这只是单家企业的判断,尚不能代表整个行业,却说明叠片正在尝试跨过过去最难的一道门槛。
而且,欣旺达自己也没有放弃卷绕。今年上半年,这家公司684Ah叠片电芯累计产量突破200万颗,588Ah卷绕电芯同样进入批量供货阶段。
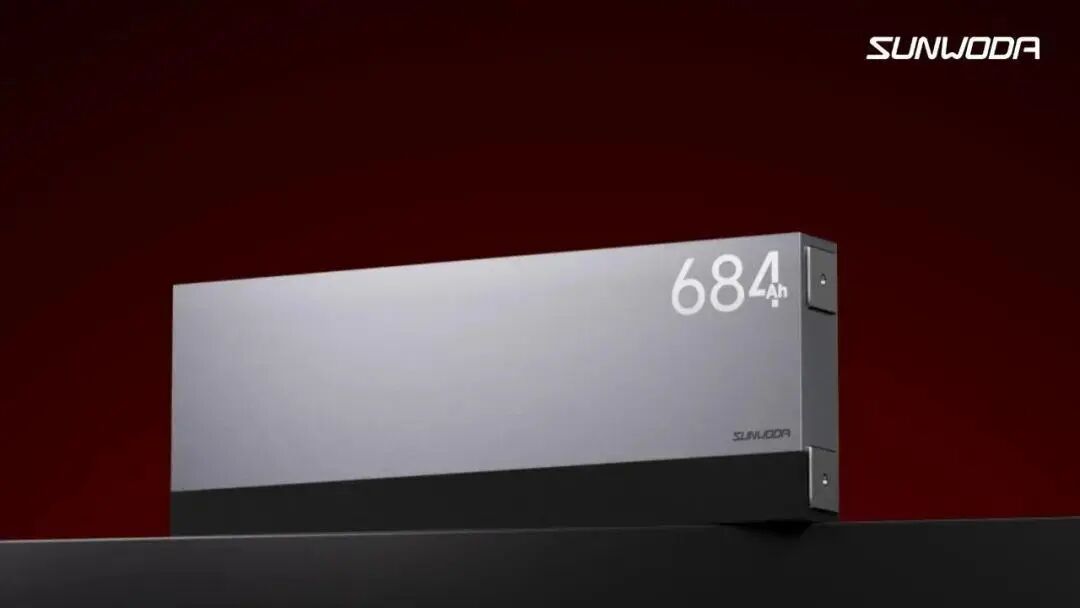
欣旺达684Ah叠片电芯
海辰储能也同时布局587Ah和1175Ah等不同产品,分别满足不同储能时长的需求。
这些企业没有把技术选择变成非此即彼的赌注,而是在成熟产品与下一代产品之间保留空间。
所以,卷绕今天最大的优势,并不是它比叠片更适合超大容量电芯,而是多年积累的制造能力,仍然能让它以有竞争力的成本生产大电芯。
叠片想进一步扩大市场,就不能只证明自己在结构上更适合千安时级电芯,还必须在制造效率和成本上真正追上卷绕。
而随着电芯继续做大,这场竞争最有意思的变化也正在出现:叠片开始补齐过去的成本短板,卷绕则不断克服大尺寸带来的结构难题。
03 结语
卷绕与叠片的竞争,未必会以一方彻底取代另一方收场。真正可能改变行业格局的,是未来新增的大电芯产线,会选择哪种工艺。
对于宁德时代、远景动力这样的企业,成熟卷绕产线是已经建立起来的成本优势。只要还能满足客户需求,就没有必要轻易推倒重来。远景790Ah的量产,也证明卷绕仍有继续突破的空间。
但对于准备投资下一代千安时级电芯的企业,情况就不一样了。
既然需要重新购置设备、设计产线,叠片在超大尺寸电芯上的结构优势,就变得更有吸引力。尤其随着生产效率和良率改善,如果叠片能够进一步缩小与卷绕的制造成本差距,后来者便没有太多理由一定沿用传统卷绕工艺。
这也意味着,未来的技术路线变化,可能不是现有卷绕产线大规模被替换,而是新增的千安时级电芯产能,逐渐成为叠片争夺的主战场。
当然,卷绕仍在突破自己的容量边界,叠片也还需要证明规模化制造的成本优势。
但从目前的技术发展方向看,叠片在下一代超大容量电芯上,已经占据了更有利的位置。
本文来自微信公众号“新能源产业家”,作者:刘然,36氪经授权发布。
















