赚翻了的三星,被市场泼了冷水
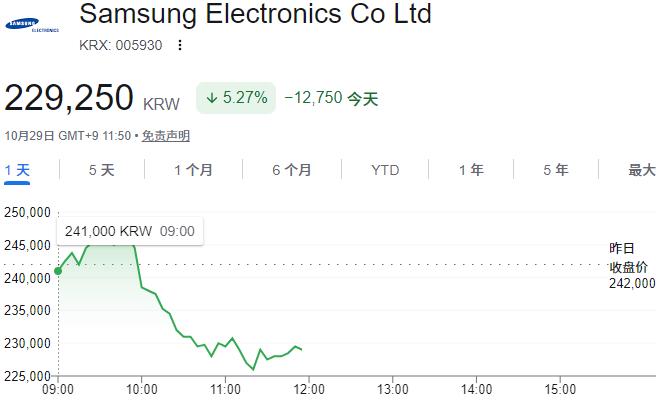
10月29日,韩国芯片巨头三星电子发布三季报,多项核心指标刷新历史纪录。
但看似完美的成绩单却未能打动市场。
当季净利润及半导体部门利润均不及预期,财报发布后,三星电子股价跌逾5%。
半导体赚翻了,手机却在拖后腿
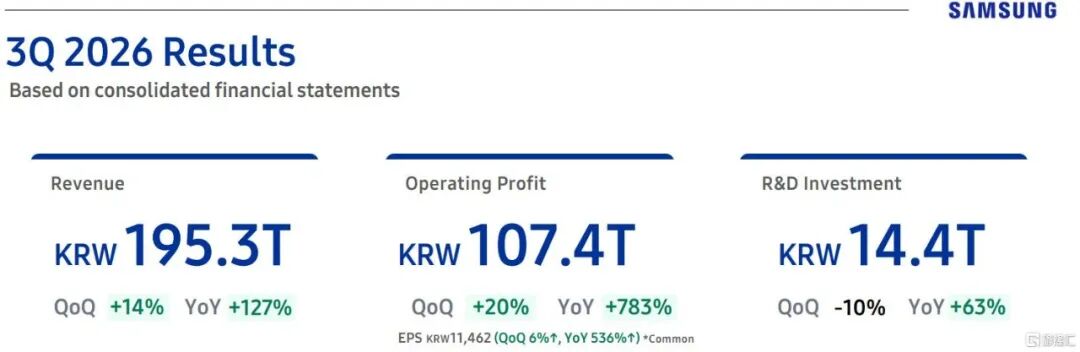
财报显示,三星第三季度营业利润达到107.4万亿韩元,同比大增783%,环比增长20%。
这也是三星电子单季利润首次突破100万亿韩元大关,营收和利润已连续第四个季度创下新高。
当季总营收达到195.3万亿韩元,同比更是翻了一倍多,涨幅达127%;每股收益(EPS)为11,462韩元,同比大增536%。
然而,看似完美的成绩单下,藏着市场不买账的隐忧。
首先是净利润为75.2万亿韩元,不及市场预期的83.6万亿韩元。
其次,贡献了几乎全部利润的半导体部门,其106.5万亿的营业利润也略低于分析师平均预期的108.5万亿。
此外,总营收195.3万亿也仅略高于此前公布的初步数据。
赚得多,却不及预期,成了压在股价上的一块石头。
从具体业务板块来看,三星这份财报呈现出极端的“冰火两重天”:半导体赚得盆满钵满,而手机和家电却在拖后腿。
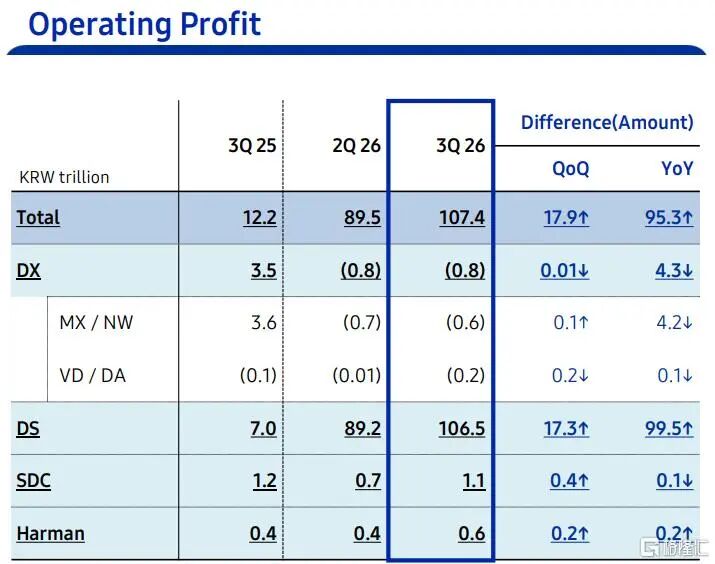
半导体(DS部门)是绝对的利润引擎。该部门单季贡献了106.5万亿韩元营业利润,占总利润比重超过99%,利润率高达72%。
这主要得益于AI浪潮下HBM4芯片销售的大幅放量,以及服务器SSD的强劲需求;同时,晶圆厂利用率的提升和先进制程的需求,也在持续改善代工业务的收益。
相比之下,负责手机和家电的DX部门则陷入亏损。当季营业利润为-0.8万亿韩元。虽然Galaxy Z Fold 8等新旗舰发布带动营收环比增长,但受制于成本压力,手机业务依然出现了0.6万亿韩元的亏损;家电和电视业务也因大型赛事后需求回落及原材料成本上升,利润下滑。
显示面板(SDC)和汽车音频(Harman)则保持稳健盈利。显示面板部门赚了1.1万亿韩元,主要靠中小尺寸面板及时供应客户新品,以及大尺寸高端产品的降本增效。Harman部门贡献了0.6万亿韩元利润,汽车和音频产品销售稳健,加上美国关税退税等一次性收益的助攻,表现平稳。
在赚钱的同时,三星研发投入也在加码,第三季度研发投资达14.4万亿韩元,同比增长63%。
股东回报方面,三季度派发现金股息30万亿韩元。全年股东回报总额预计在90万亿至110万亿韩元之间,剩余的55万亿至75万亿韩元除了继续派息,还将包含一项大规模的股票回购与注销计划。
AI需求太猛,2027年缺货更严重
展望未来,三星的业绩主线几乎完全绑定在AI上。
在资本投入上,三星毫不手软。预计2026年资本支出约为84.4万亿韩元,较2025年的52.7万亿韩元大幅增加,显示出其在AI周期中扩产的决心。
公司预计,2027年随着AI生态扩张,AI基础设施资本支出将加速。由此引发的AI需求激增,会让存储芯片的供应短缺情况比2026年更加严重。
为了接住这波需求,三星四季度的重点是扩大高附加值产品的销售,包括HBM(高带宽内存)、服务器DRAM和SSD,并增加高速服务器DDR5和QLCSSD(大容量固态硬盘)的供应。
公司计划2027年上半年开始量产下一代AI存储芯片HBM4E。
支撑这些需求的动力很明确:一是新一代CPU/GPU平台带来的存储换代;二是个人AI代理服务扩张,直接拉动了QLCSSD的需求激增。
到了2027年,三星计划通过锁定长期合同来稳定销售基本盘,并确保针对AI应用的新产品能及时推向市场。
再看代工和芯片设计。四季度的增长动力来自两方面:一是稳定量产旗舰手机SoC(主控芯片)和2亿像素图像传感器;二是代工业务受2nm第二代移动新品和4nmNPU(神经网络处理器)量产推动,预计实现两位数营收增长。
而在2027年,代工的绝对重头戏是AI/HPC(高性能计算)需求带动的4nm/2nm先进制程。同时,位于美国泰勒(Taylor)的首座晶圆厂将正式运营,以强化全球供应能力。
对于接下来的表现,三星给出了一系列乐观指引:预计第四季度将继续实现盈利增长,DRAM芯片出货量增长将达15%-20%。
放眼2027年,三星认为芯片市场仍将保持强劲,有望再度实现创纪录的业绩。
至于手机和家电等终端业务,亮点相对有限。手机主要靠年底的S26系列和折叠屏拉动旺季销售,网络业务则要在电信投资逆风中争取新订单;家电板块则寄希望于扩大创新AI产品的销售,来保住利润空间。
本文来自微信公众号“格隆汇财经热点”(ID:glh_finance),作者:茶山,36氪经授权发布。
















