13大半导体设备赛道,要洗牌了
随着生成式人工智能的出现,预计到2026年,全球半导体市场规模将比上一年增长近一倍。那么,用于制造这些半导体的前端设备市场发生了怎样的变化呢?
本文分析了1995年至2025年间13种前端设备的市场趋势。虽然自2000年以来的25年间,一些设备的市场规模增长了十倍以上,但另一些设备则出现了萎缩。
此外,对比ChatGPT发布前后的市场情况,可以更清晰地看出每种设备的性能差异。同时,半导体市场和设备市场之间正在出现前所未有的差距。基于此,本文将探讨设备市场未来的增长前景。
13种前端加工设备的市场趋势
图1展示了1995年至2025年13种前端加工设备的市场规模。到2025年,曝光设备市场规模最大,达277.6亿美元。其次是干法刻蚀设备(209.3亿美元)、视觉检测设备(164.9亿美元)和化学气相沉积(CVD)设备(139.6亿美元),这四种设备的市场规模合计超过100亿美元。
其次是PVD设备(70.4亿美元)、图案化晶圆检测设备(64.7亿美元)和单晶圆清洗设备(56.3亿美元)。其他设备,例如热处理设备、CMP设备、涂布/显影机、掩模检测设备、CD-SEM和批量清洗设备,其价值均低于50亿美元。
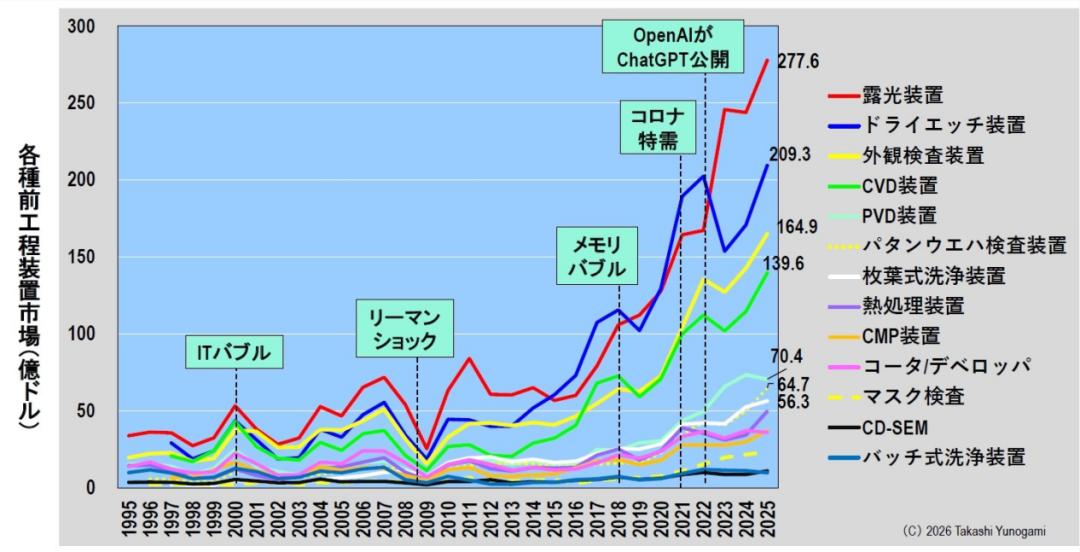
图1.各类前端加工设备市场趋势 来源:SBI证券和微加工研究所的估算
曝光设备和干法蚀刻设备,巅峰之战
图1中尤其引人注目的是曝光设备和干法刻蚀设备之间的市场竞争。在整个2000年代,曝光设备一直占据主导地位。然而,从2015年左右开始,随着3DNAND闪存(3DNAND)的大规模量产,用于加工高深宽比孔和沟槽的干法刻蚀设备市场迅速扩张。从那时起直到2022年左右,两者一直势均力敌,甚至干法刻蚀设备略胜一筹。
这一趋势在2023年发生了变化。由于存储器行业的衰退,干法刻蚀设备的市场大幅下滑,而光刻设备的市场则在极紫外(EUV)光刻设备的广泛应用推动下迅速增长,两个市场之间的差距急剧扩大。
图1还显示,每次IT泡沫破裂、金融危机和存储器泡沫破裂时,大多数设备市场都同时出现下滑。换句话说,设备市场显然受到硅周期的强烈影响。然而,2023年的下滑幅度因设备类型而异,其中光刻设备实际上出现了显著增长。这一点将在后续章节中详细讨论。
自2000年以来的25年里,它增长了多少倍?
图1仅展示了大型设备,难以展现小型设备的增长情况。因此,我们将2000年(IT泡沫的顶峰时期)的市场规模标准化为“1”,并考察了每种设备的市场趋势。这样,无论设备规模大小,我们都能比较过去25年来每种设备的增长情况(图2)。
这张图令人震惊。这是因为片晶圆清洗机和掩模检测机虽然在市场规模上并未跻身前五,但其市场规模却增长了十倍以上。
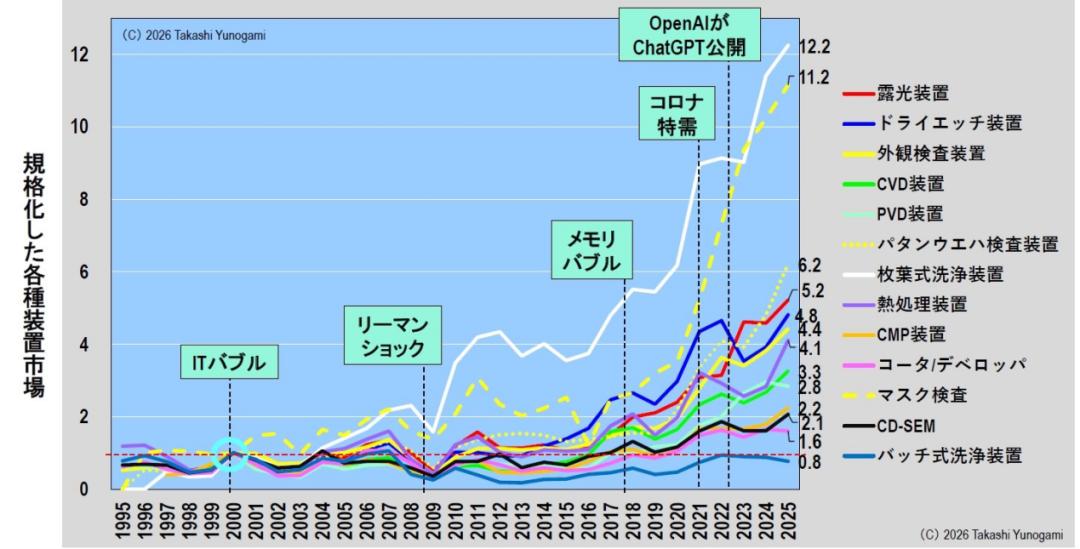
图2.2000年标准化的各种前端加工设备市场 来源:SBI证券和微加工研究所的估算
图3显示了图2中2025年的数值,并按降序排列。单晶圆清洗设备的增长最为显著(增长12.2倍),其次是掩模检测设备(增长11.2倍)。
增长4-6倍的设备包括图案化晶圆检测设备(增长6.2倍)、曝光设备(增长5.2倍)、干法刻蚀设备(增长4.8倍)、目视检测设备(增长4.4倍)和热处理设备(增长4.1倍)。
增长约3倍的设备包括CVD设备(增长3.3倍)和PVD设备(增长2.8倍)。
增长约2倍的设备包括CMP设备(增长2.2倍)、CD-SEM(增长2.1倍)和涂布/显影机(增长1.6倍)。批量清洗设备的增幅仅为0.8倍,这意味着与25年前相比,该市场规模有所萎缩。
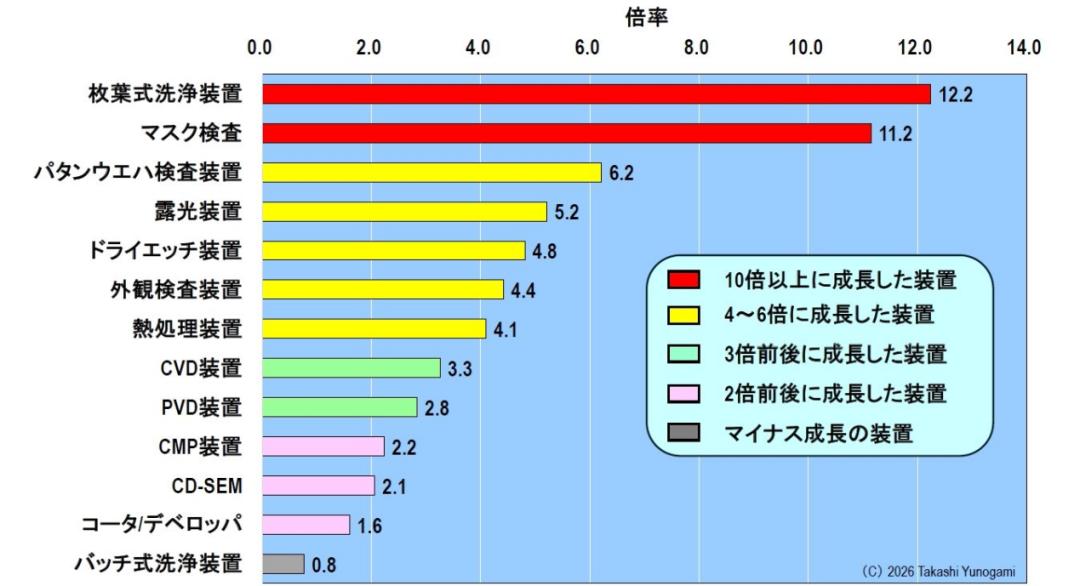
图3.2025年各种前端加工设备与2000年的比例 来源:SBISecurities和微加工研究所的估计。
正如后文将要讨论的,过去25年间,整个制造设备市场增长了约3倍。其中,从单晶圆清洗系统到CVD系统,有八种设备的增速超过了这一数字。值得注意的是增长最快的三种设备。单晶圆清洗系统、掩模检测系统和图案化晶圆检测系统并非在晶圆上“创建”图案的设备,而是“去除”颗粒和“查找”缺陷的设备。
这一排名清晰地表明,随着小型化和3D制造技术的进步,“保障良率的设备”的重要性日益凸显。下一章,我们将深入探讨增长超过10倍的单晶圆清洗系统和掩模检测系统。
清洗设备已经从批量式转变为单片式
图4为批量式和单片式晶圆清洗设备市场趋势对比图。批量式设备一次可处理25至100片晶圆,具有更高的处理能力。但其缺点是清洗过程中从晶圆上脱落的异物可能会重新附着。
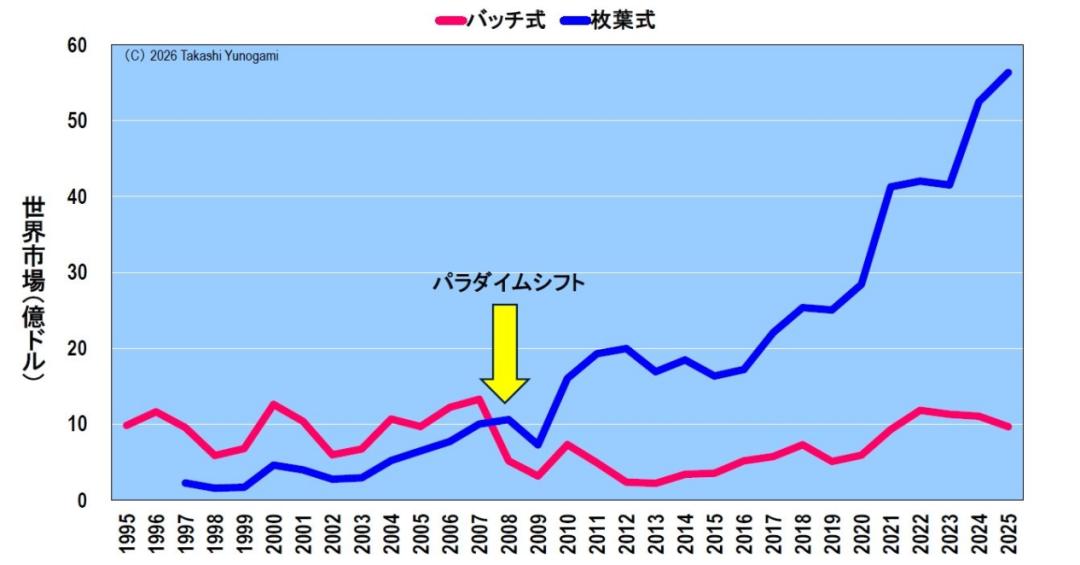
图4清洁设备领域的范式转变 来源:SBISecurities和微加工研究所的估算
另一方面,虽然单片晶圆清洗可以防止异物再次粘附,但由于每片晶圆都需要单独清洗,因此其处理量较低。正因如此,处理量更高的批量清洗方式在2007年之前一直主导着清洗设备市场。
然而,自2008年起,单晶圆清洗系统开始超越批量清洗系统。这主要归功于将8至12个清洗室集成到单晶圆平台上的设备出现。因此,不会再粘附异物的单晶圆清洗系统的处理量超过了批量清洗系统。由此,批量清洗系统便失去了存在的必要。然而,此后批量式系统并未从市场上消失。这是因为人们对它们的需求已从清洗设备转变为湿法刻蚀设备,例如用于3DNAND磷酸盐湿法刻蚀的设备。
虽然单晶圆清洗系统现在已成为主流,但从各公司的市场份额来看,历史上一直存在着激烈的市场份额争夺战。
单晶圆清洗机市场份额的“四个时代”
图5是按公司划分的单晶圆清洗机出货量和市场份额的图表。市场份额的变化趋势大致可以分为“四个时期”。
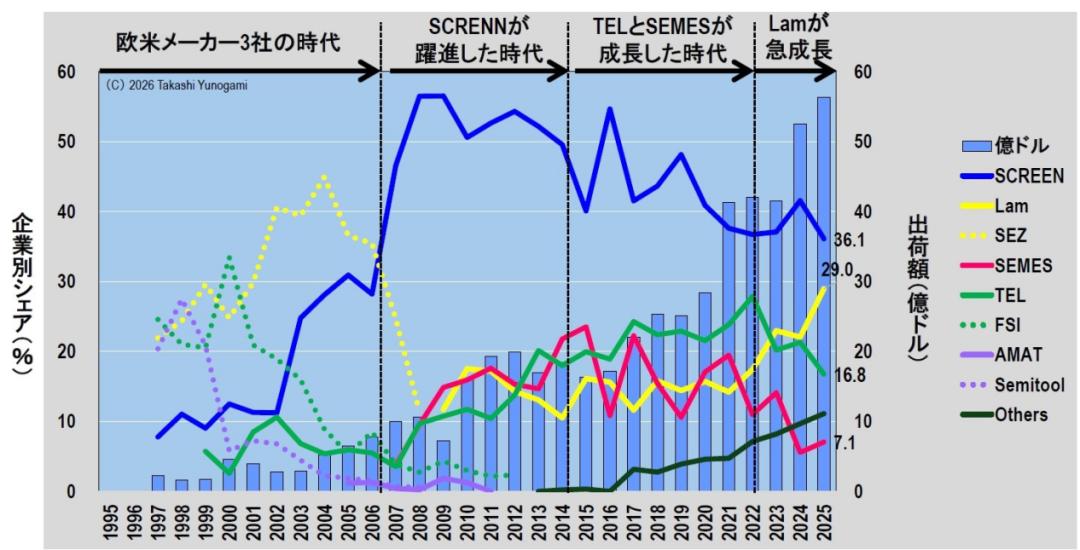
图5.片晶圆清洗设备各公司出货量及市场份额(截至2025年) 来源:SBISecurities和微加工研究所估
第一阶段(约1997年至2006年)主要由三家欧美制造商主导:SEZ、FSI和Semitool。到2004年左右,SEZ的市场份额接近45%。
第二阶段(约2007-2014年)是SCREEN的快速增长期。SCREEN的市场份额从2002年左右的略高于10%迅速增长到2008-2009年的56%。在此期间,行业重组也在进行,SEZ被LamResearch收购,Semitool被AppliedMaterials收购,FSI被东京电子(TEL)收购。
第三阶段(约2015年至2022年)是TEL和三星电子子公司SEMES的增长期。到2022年,TEL的市场份额增长至近28%。SEMES的市场份额随三星的投资趋势而大幅波动,但在2015年和2017年均超过20%。与此同时,SCREEN的市场份额下降至约40%。
第四阶段(自2022年起)是Lam公司的快速增长期。Lam公司的市场份额从2022年的约17%增长到2025年的29.0%。2025年,SCREEN公司的市场份额为36.1%,Lam公司为29.0%,TEL公司为16.8%,SEMES公司为7.1%。“其他公司”(据信包括中国公司)的市场份额也从2015年左右的几乎为零增长到2025年的10%以上。
因此,单晶圆清洗设备市场在25年间增长了12倍以上,但企业间的市场份额竞争也日益激烈。市场领导者SCREEN的市场份额已较峰值下降了近20个百分点,预计未来与Lam的竞争将更加白热化。
现在,让我们来分析另一种掩膜检测设备,自2000年以来,该设备的市场规模增长了十倍以上。
EUV技术改变了掩模检测设备的主导地位
图6显示了各公司掩膜检测设备的出货量和市场份额。该市场在2000年左右约为2亿美元,到2025年将增长至23.4亿美元,增幅超过十倍。自2019年以来,增长尤为显著,短短六年间,市场规模就从2019年的约6-7亿美元增长至3亿美元,增长超过三倍。
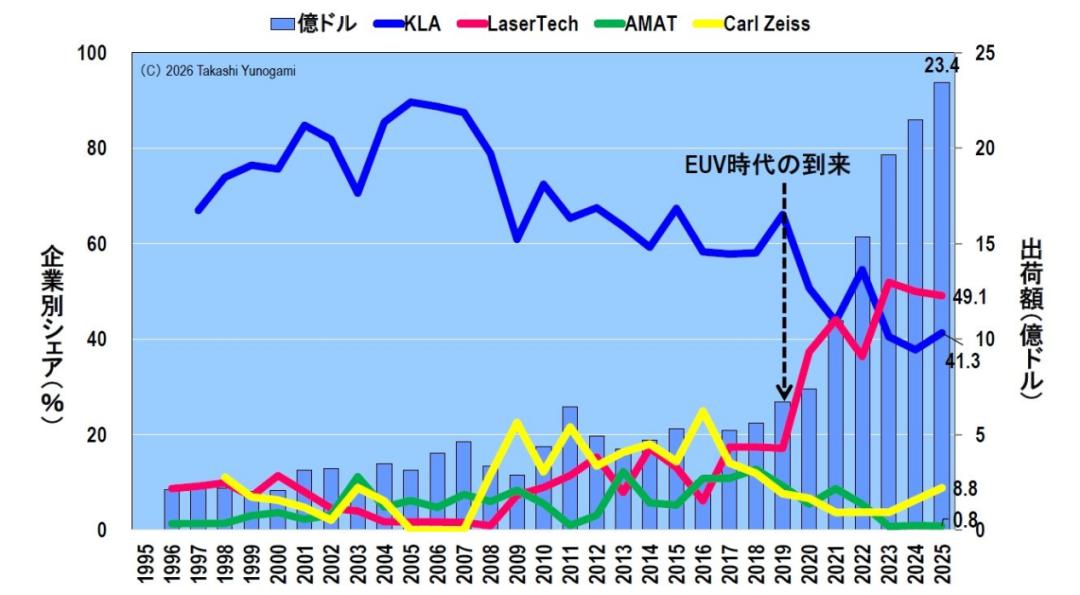
图6.各公司掩模检测设备出货量及市场份额(截至2025年) 来源:SBISecurities和微加工研究所估算
各公司的市场份额也发生了显著变化。2000年代,KLA曾主导掩模检测设备市场,在2005年左右占据了近90%的市场份额。然而,随着2019年EUV光刻技术开始量产,Lasertec的市场份额迅速增长。Lasertec的市场份额从2019年的约17%跃升至2023年的52%,超过了KLA。预计到2025年,Lasertec的市场份额将达到49.1%,KLA为41.3%,CarlZeiss为8.8%,AppliedMaterials为0.8%。
领导地位的转变源于EUV光刻掩模与传统透射掩模的根本区别。EUV光刻掩模是由多层反射镜构成的反射掩模,而多层反射镜内部的相位缺陷只能用与EUV波长相同的13.5nm光(光化光)才能精确检测。Lasertec公司通过自主研发EUV光源并发布配备该光源的光刻掩模检测设备,在该领域确立了垄断地位。由于EUV光刻掩模中的缺陷会转移到所有芯片上,而用于保护掩模的薄膜(pellic)的引入又被推迟,导致掩模检测的频率不断增加。一家抓住EUV技术变革机遇的日本制造商已经超越了绝对的行业领导者。
在接下来的章节中,我们将探讨自OpenAI于2022年11月30日发布ChatGPT以来,该技术对设备市场的影响。
生成式人工智能如何改变了设备市场?
图7展示了各设备市场的趋势,其中2022年(OpenAI发布ChatGPT的年份)被标记为“AI之前”,该年的市场规模标准化为“1”。
最引人注目的是2023年的市场变化。曝光设备增长了1.47倍,PVD设备增长了1.33倍,掩模检测设备增长了1.27倍。另一方面,干法刻蚀设备的市场规模下降至0.76倍,CD-SEM、热处理设备、涂布/显影机和CVD设备的市场规模也下降至0.9倍左右。与存储器投资密切相关的设备受存储器市场衰退的影响更大。
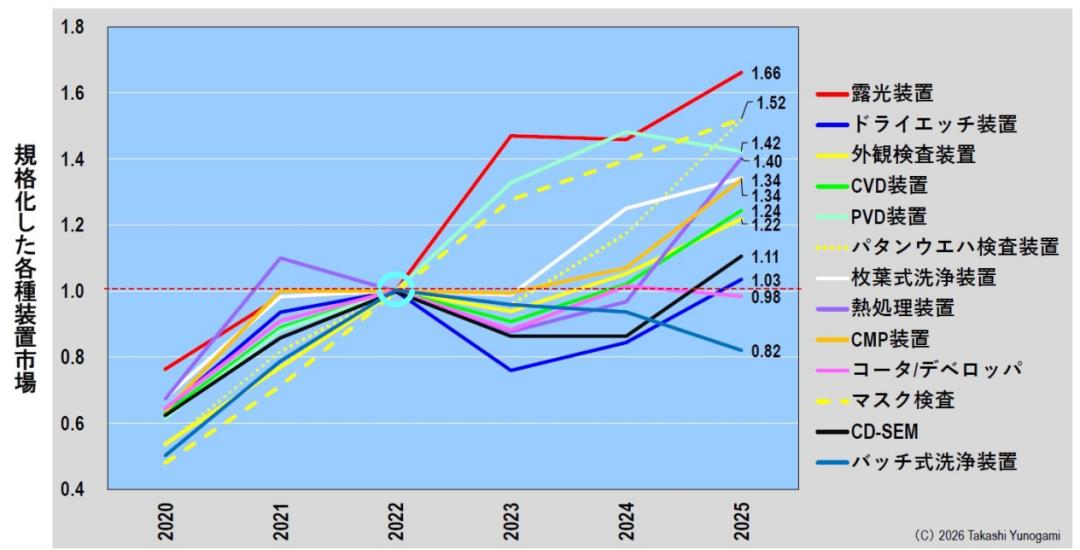
图7.2022年各类前端加工设备标准化市场 来源:SBISecurities和微加工研究所的估算
图8显示了2025年(人工智能之后)的增长率,按降序排列。正如后文将要讨论的,在此期间,整体制造设备市场增长了1.3倍。其中七种设备的增长率超过了这一数字:曝光设备(1.66倍)、掩模检测设备(1.52倍)、图案化晶圆检测设备(1.52倍)、PVD设备(1.42倍)、热处理设备(1.40倍)、单晶圆清洗设备(1.34倍)和CMP设备(1.34倍)。
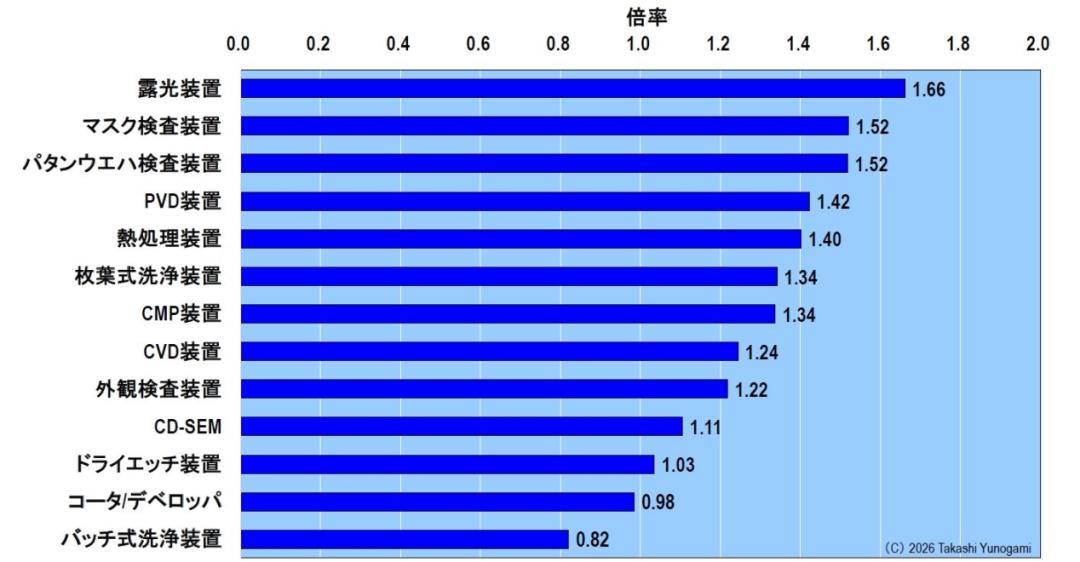
图8.2025年(人工智能后)与2022年(人工智能前)各类前端设备市场的市场份额对比
出现下降的六种设备分别是CVD设备(下降1.24倍)、目视检测设备(下降1.22倍)、CD-SEM(下降1.11倍)、干法刻蚀设备(下降1.03倍)、涂布/显影机(下降0.98倍)和批量清洗设备(下降0.82倍)。
高度注重增长的曝光和检验设备
由于人工智能半导体先进逻辑器件和先进DRAM(包括高带宽存储器(HBM))对极紫外(EUV)光刻技术的需求不断增长,光刻设备跃居榜首。此外,中国在2023-2024年间大量采购深紫外(DUV)光刻设备,例如ArF浸没式光刻设备,也对此有所推动。
值得注意的是,掩模检测设备和图案晶圆检测设备并列第二,增幅均为1.52倍。人工智能半导体GPU是尺寸接近光罩的巨型芯片,即使缺陷密度略有增加,也会大幅降低良率。同样,对于HBM来说,如果堆叠结构中哪怕只有一个DRAM芯片存在缺陷,整个堆叠结构都将无法使用。在生成式人工智能时代,保护良率的检测价值比以往任何时候都更高。
干法蚀刻和涂布/显影技术的增长停滞
令人惊讶的是,干法刻蚀设备市场仅增长了1.03倍。这是因为作为基准年的2022年是3DNAND投资的巅峰之年。NAND投资在2023年骤降,导致干法刻蚀设备市场大幅下滑,直到2025年才最终恢复到2022年的水平。率先受益于人工智能生成材料的是HBM(或DRAM),因此NAND投资的复苏被推迟了。
另一个令人惊讶的发现是,涂布机/显影机市场仅增长了0.98倍,低于2022年的水平。涂布机/显影机是与曝光设备一对一连接的设备。尽管如此,曝光设备市场却增长了1.66倍,这表明曝光设备市场的扩张主要是由于EUV和高数值孔径EUV设备单价上涨,而非销量增加。即使在相同的“光刻工艺”中,生成式人工智能的优势也存在显著差异。
到目前为止,我们已经分析了各种前端处理设备。接下来,我们将概述半导体市场和设备市场,并探讨这两个市场未来可能的增长幅度。
半导体市场与设备市场之间的差距
最后,我们来看一下半导体市场与制造设备市场之间的关系。图9是根据WSTS和SEMI数据绘制的1990年至2028年全球半导体市场和制造设备市场图表(请注意,2026年及以后的数据为预测值)。
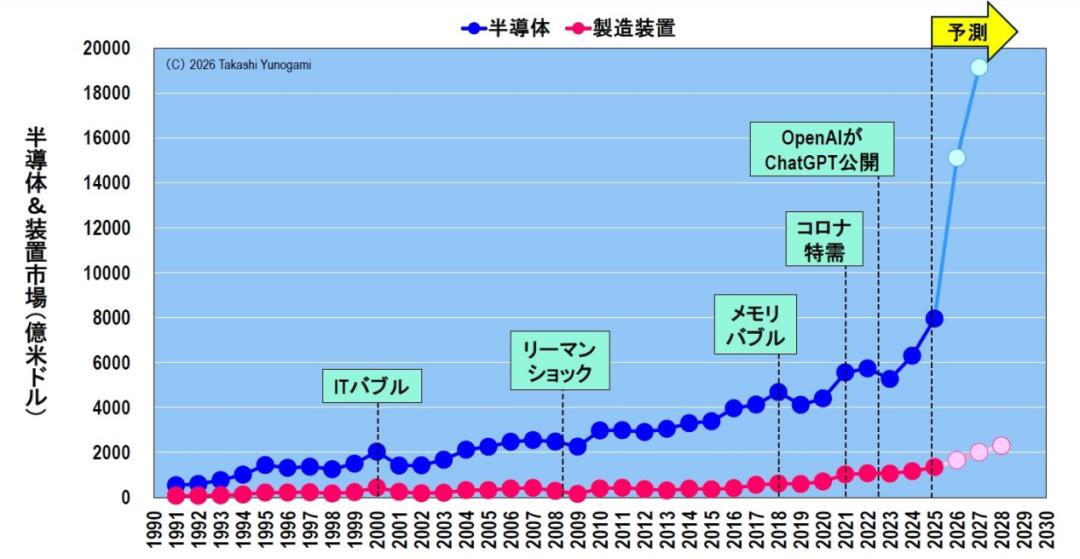
图9全球半导体市场和制造设备市场(2026年及以后的预测) 来源:作者根据WSTS和SEMI的数据和预测创建。
根据世界半导体行业协会(WSTS)2026年春季预测,全球半导体市场规模预计将在2026年达到1.5112万亿美元,同比增长89.9%。这一增长主要得益于存储器技术的惊人增长,增幅高达249.5%(约3.5倍)。与此同时,美国半导体制造商协会(SEMI)2026年中期预测,2026年全球半导体制造设备销售额将达到创纪录的1659亿美元,同比增长23.2%。
图10是图9的重绘版本,左轴(半导体市场)和右轴(设备市场)的比例调整为10:1。在重绘版本中,两条线重合表示设备市场占半导体市场的10%。自20世纪90年代以来,除2009年雷曼危机之后的情况外,设备市场线一直高于半导体市场线。换句话说,设备市场一直保持在半导体市场的10%以上。在2000年的IT泡沫时期,这一比例约为22%,即使到2025年,也约为17%。然而,从2026年开始,预计两条线将几乎重合,设备市场预计将下降到半导体市场的10%左右。
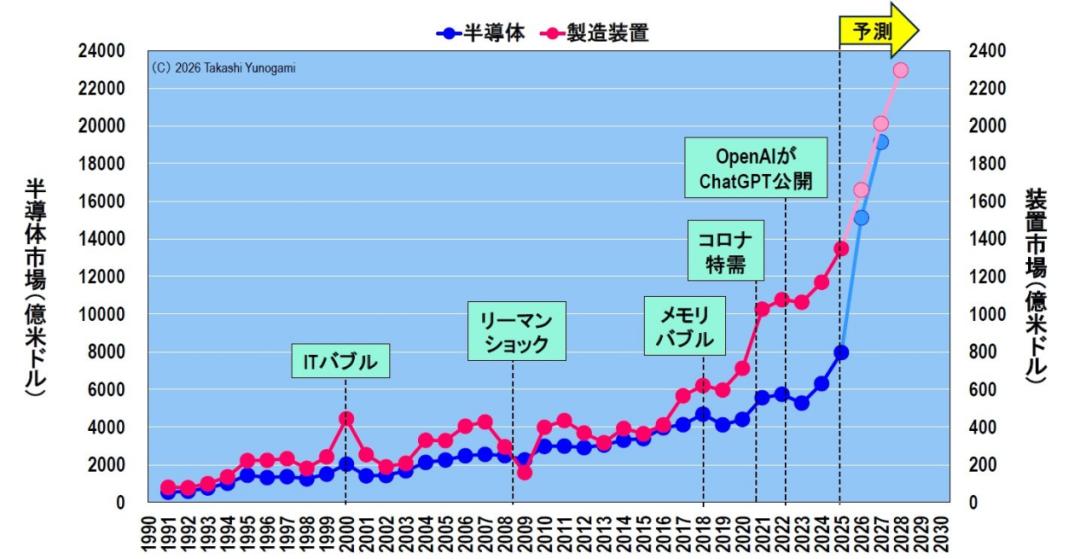
图10全球半导体市场和制造设备市场(2026年及以后的预测) 来源:作者根据WSTS和SEMI的数据和预测创建。
图11是一张对比两个市场的图表,以2000年的“1”为基准进行标准化。到2025年,这两个市场规模差异并不显著,半导体市场大约是设备市场的3.9倍,设备市场大约是半导体市场的3.0倍。然而,根据预测,这一差距将迅速扩大,到2026年,半导体市场规模将达到设备市场的8.1倍,设备市场规模将达到半导体市场的3.7倍;到2027年,半导体市场规模将达到半导体市场的9.4倍,设备市场规模将达到设备市场的4.5倍。
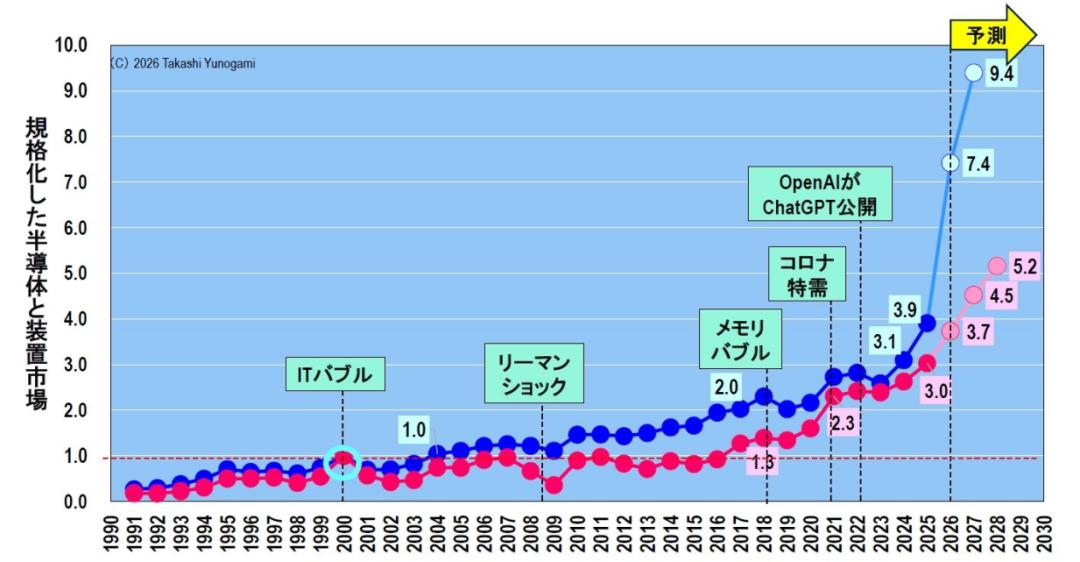
图11.2000年全球半导体市场和设备市场标准化图。 来源:作者根据WSTS和SEMI的数据和预测制作。
如图12所示(以2022年为基准),预计到2025年,半导体市场和设备市场将以大致相同的速度增长,分别为1.4倍和1.3倍。然而,到2027年,两者将出现显著差距,预计半导体市场将增长3.3倍,而设备市场仅为1.9倍。
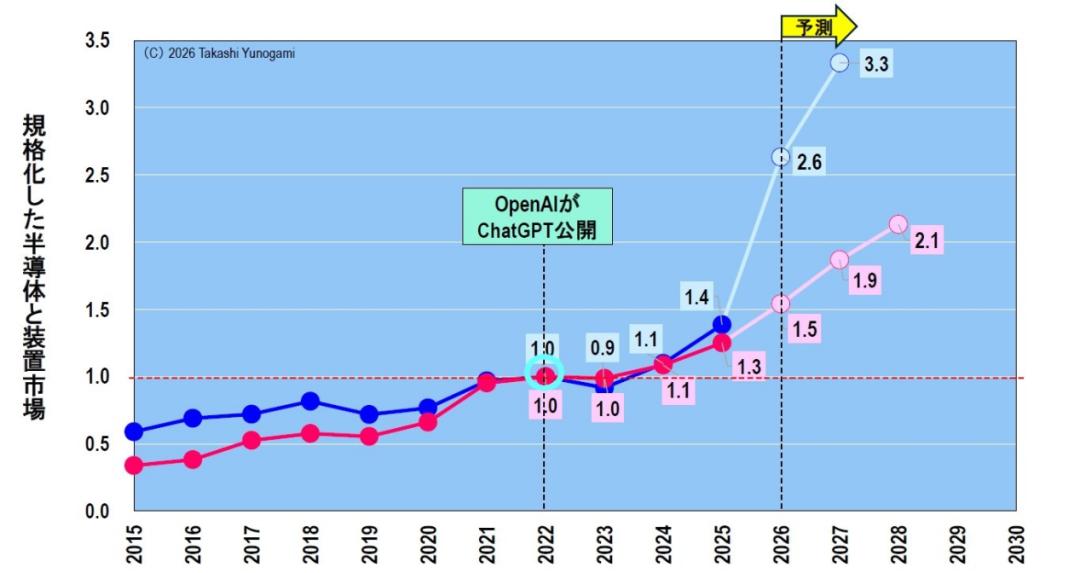
图12.2022年全球半导体市场和设备市场标准化图(人工智能出现之前和之后)。 来源:作者根据WSTS和SEMI的数据和预测制作。
半导体市场和设备市场之间的分化意味着什么?
我们应该如何解读这种差异?设备市场主要反映的是晶圆产能的投资,也就是实实在在的“数量”。相比之下,半导体市场则是“数量乘以价格”。2026年半导体市场的爆发式增长并非主要源于产量的增加,而是主要源于价格的飙升,以存储芯片为例。因此,半导体市场和设备市场之间的差异可以被视为由价格飙升造成的“泡沫”。
弥合这一差距有两种可能的途径。一种是存储器制造商利用目前前所未有的利润扩大产能,从而使设备市场赶上半导体市场。另一种是存储器价格暴跌,导致半导体市场萎缩至与设备市场相匹配的水平。
作者不禁回想起2018年爆发、2019年破裂的内存泡沫。如果内存厂商提高产能,最终将会出现供过于求、价格下跌的情况。无论哪种情况,目前的价格差距都不太可能无限期地持续下去。
回顾本文所考察的设备市场历史,可以发现一个规律:当范式转变发生时,抓住这一机遇的公司会经历显著的增长。
在单晶圆清洗系统市场,主流清洗方式在2000年代从批量清洗转向单晶圆清洗。SCREEN迅速抓住了这一转变,市场份额从2002年左右的略高于10%增长到2008-2009年的56%,超过了欧洲和美国三大领先公司:SEZ、FSI和Semitool。
在掩模检测设备领域,随着极紫外光刻(EUV)技术的量产应用,行业格局发生了转变。随着掩模类型从透射式向反射式转变,Lasertec率先将紫外光检测设备商业化。该公司市场份额从2019年的约17%增长到2023年的52%,超越了此前占据近90%市场份额的绝对霸主KLA。
曝光设备的情况也类似。ASML成功实现了EUV曝光设备的商业化,垄断了EUV设备的供应,使其在市场规模和增长率方面都占据了市场领先地位。
反之,即使是市场份额很大的公司,如果不能把握住这种范式转变,其地位也会受到威胁。决定设备市场成败的并非现有市场的“规模”,而是它们能否抓住“变革”的机遇。
生成式人工智能正在引发一系列范式转变。这些转变包括以GPU和HBM为代表的3D堆叠技术、GAA(全环栅极)和BSPDN等新型晶体管和布线结构,以及高数值孔径EUV光刻、芯片组和先进封装技术。能够把握这些变革机遇的公司将成为下一个时代的赢家。
设备市场才刚刚开始扩张
如前所述,半导体市场与设备市场之间正出现显著差距。但这并不意味着设备市场增长缓慢。如图12所示,若以2022年为基准年,预计到2025年设备市场规模将增长1.3倍,到2028年将增长2.1倍。短短六年内,市场规模将翻一番以上。
根据SEMI的预测,2026年设备市场预计将达到创纪录的1511亿美元,约为上年的1.9倍,并预计此后将继续增长。如图1所示,设备市场历史上每次崩盘后都会出现显著下滑,包括IT泡沫破裂、金融危机和存储器泡沫破裂。鉴于此,2022年至2028年持续增长的预测实属罕见。
此外,半导体市场增速远超设备市场,这意味着包括存储器制造商在内的半导体厂商正在获得前所未有的利润。这些利润最终将主要用于扩大产能,即投资设备。在这种情况下,半导体市场与设备市场之间的分化可以被视为设备市场的“增长潜力”。
由生成式人工智能驱动的市场扩张仍处于早期阶段。我们将继续密切关注这一扩张过程中将会出现何种范式转变,以及哪些公司将从中获益。
本文来自微信公众号 “半导体产业纵横”(ID:ICViews),作者:汤之上隆,36氪经授权发布。
















