时不时犯错的Manner员工,背后是不得不“极限压缩式”的Manner经营模式?
“两人一店”的Manner,把大半生意压在了早上。
近段时间以来,Manner出现了一些有意思又值得沉淀思考的争议事件。
贵阳一位顾客买473ml超大杯Manner,喝完发现里面套着355ml小杯,两杯品名还不一样,Manner门店说早上太忙,杯子摞一起没发现,已道歉愿退款或补送。
北京一位牛奶过敏的消费者,在同一家Manner门店两个月下单7次,每次付费换燕麦奶,结果连续7次被误放成牛奶。
争议频出的现象,也把Manner的经营模式问题暴露了出来。套杯应该不是偶然的手滑,错放也或许不是故意的“捉弄”,这些可能是Manner压缩员工人效比模式下,极限运转必然会产生的员工操作失误率。
像大多数咖啡店一样,Manner订单大半挤在早上,而且Manner门店常年一两个人撑,细节错漏无可避免。
Manner选择的平价精品赛道,还卡在瑞幸、库迪的低价冲击和星巴克的第三空间体验之间,容错空间本来就不宽。
争议也许只是表象,真正值得关注的,是Manner这套模式如何把一天的生意压缩进两三个小时,如何实现一两个人一家店,又如何在当下国内咖啡市场二分天下的“极端”价格区间中找到自己的位置。
一
早上的拥挤与一两人店的极限,争议是模式下的“必然结果”?
对于Manner的员工来说,或许早上7点到9点是真正的“战场”。
而为了了解Manner门店线下员工忙碌情况,新识研究所也分上下午时段进入多个Manner门店进行实地体验。
工作日上午9点时段,正值上班的高峰期,我们到一家位于写字楼附近的Manner门店,看到2名店员在不停的制作咖啡中,有的人坐着等咖啡,也有多个外卖小哥在前台等候取单,现场人看着其实不算多,但点单却常要排队。
在停留的时间段中,总能时不时听到Manner工作台传来的下单“提醒”。
而我们扫码门店的下单小程序时发现,在此前还有12单订单并且有26杯制作中,预计等待时间要20分钟左右才能取到餐品,按理说这个点应该是大部分公司的打卡点,甚至有的更早,而这个单量依旧很多。
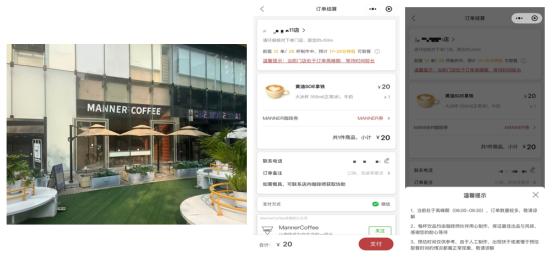
(上午时段,Manner线下门店)
原因也很简单,除了当天早上的即时单,还有预订单。
一位来自上海的Manner工作人员炮炮(化名)告诉新识研究所:“预订单的话,基本上都是前一天晚上点的。”
对于在Manner工作是否忙等问题,炮炮的真实感受是,“它具体的门店地方不一样,它那个高峰期的时间也是不一样的。”
对于早上Manner店员忙的原因,在炮炮看来,客户早上很早的时候去买喝的话,不是到了就可以给做,早上公司规定要做的事情非常多,“不是说机器好了就可以做单了,因为它机器还要调,然后调完还要拍照。”
在炮炮每天给咖啡门店开门后,“每天早上都会有很多需要打卡拍照的东西,而且是有截止时间是要上传的,所以早上会很赶,然后就会有很多的外卖单,因为外卖单的话它是会比线下开门接单更早的。”
在Manner的管理中,对于员工是有一套标准化的流程和检查过程,这些流程通常都会带有一定的操作规范以及记录的,但这些又是必要的,以至于员工需要更早的去准备,也会出现“挤兑”时间的可能。
炮炮向新识研究所坦言,有的店就会很忙,像她所在的店就很忙,她从早上一直到十一点多都没有停下来歇着的时间,因为一直有外卖单,虽然堂食点单的人不多,但是外卖单一直没断过,尤其是有活动的时候会更忙。
到了下午时段,我们走访发现,不少Manner门店会相对冷清,坐在店内的消费者极少,甚至没有,而且有的门店在外卖平台上显示六点就歇业了,想要再点就只能预约了。
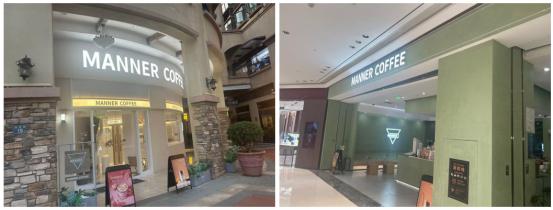
(下午时段,部分Manner线下门店)
对于该现象,炮炮认为很正常,“有的门店它是五点半或者六点下班,有的店是晚上十点下班。”
Manner的生意,很大一部分被压缩进了早晨那两三个小时,这种时间上的极度集中,也直接决定了人力配置。
此前,界面新闻曾报道,Manner会按门店业绩分配人手,日营业额在5000元以下的店,往往只派1名正式员工,超过6000元才会配到2个人。若以Manner单杯均价15元左右计算,一个员工一天要完成接近333杯的出杯量,同时还要负责点单、收银、理货、清洁。
半自动咖啡机本身出杯就不算快,再叠加高峰期的双重订单,节奏一旦被打乱,出错的概率就会明显上升。
从公司层面来看,这不是“省人”这么简单,而或是一套精密的投入产出比计算。
Manner的门店多以小窗口或紧凑店型为主,租金相对可控,但人力是咖啡零售中最难压缩、也最容易失控的成本项。
按业绩动态配置人手,本质上是把劳动力当作弹性变量,低业绩店用1人维持基本运转,高业绩店用2人冲刺高峰,从而避免全天候固定高人力投入。
清晨两三个小时贡献了大部分流水,意味着单位时间内的人效被拉到极致。标准化流程进一步降低了对个人技能的依赖,让新人也能快速上岗,却也同时压缩了应对“例外”的空间。
这种模式,还隐含Manner方面想对客流时间分布的精准预判,首先在上班族的咖啡需求高度集中在早上通勤时段,Manner主动迎合并强化了这一规律,通过预订单机制把部分需求提前锁定,通过外卖把服务半径扩大,再通过极简门店把非高峰时段的空转成本降到最低。
结果就是,门店不再追求全天候均衡运营,而是主动选择“高峰极致、低峰收缩”。这在财务上是高效的,因为变动成本与收入高度匹配,但是在运营上把容错率压到了极限。
Manner员工在有限时间内既要完成标准化检查,又要应对突发高单量,系统优先保障的是“出杯速度与数量”,而非“零失误服务”。
时不时出现的错漏,或许正是Manner这种经营模式下取舍的直接反馈。
二
Manner平衡效率与收益,也在“试探”消费者的容错耐受力?
像Manner这种极限压缩的管理模式,既有明确的正面收益,也有难以回避的负向成本,同时也直接塑造了消费者的日常感受。
消费者在产品上的体验,可能并非简单的“好”或“坏”,而是效率、价格、品质的整体感受。
Manner在速度与可预期性上也有自己的正向反馈,比如清晨高峰期虽然等待常见,但一旦进入制作环节,出杯节奏相对紧凑。半自动机器加上相对固定的配方,让基础品控在多数时候保持稳定,像豆子讲究、萃取标准统一,这是Manner区别于纯低价玩家的核心卖点之一。
对很多上班族而言,早上能较快拿到一杯品质尚可的咖啡,本身就构成了实用价值。更重要的是,这种“够快、够稳”的体验降低了决策成本,消费者不需要在众多选项中反复比较,形成了“去Manner就行”的路径依赖。
还有一个细节点是,Manner自带杯减5元进一步强化了习惯与粘性,其作用远超简单的折扣。
我们在多家Manner线下门店下单并完成取餐品时,工作人员都会轻声提醒道:“下次自带杯子,可以优惠5元哦”。从社交平台上,各网友的分享来看,这个优惠只限门店现场点单,外卖和线上似乎都不适用。
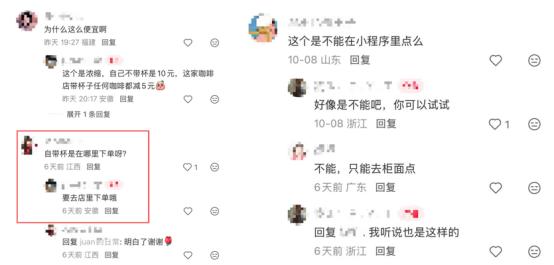
(图源:社交平台)
所以,很多人早上出门会特意带上自己的杯子,到了柜台说一句“自带杯”,便能减掉5块。
久而久之,这几乎成了一种习惯。
品牌用5元让利,换来相对稳定的高频回头客和可预期的早晨订单,同时降低了一次性杯子成本。
Manner的自带杯从“省钱行为”逐渐变成“自我表达”,因为它暗示消费者既务实又注重品质,既环保又精明。这种微妙的身份价值,让Manner在价格敏感的上班族中建立了情感连接,比单纯价格战更难被竞争对手轻易撬走。
当然,Manner这种经营模式的负效应同样明显。
出错率在Manner高峰期容易显著抬升,例如套杯、反复放错燕麦奶、特殊需求被忽略,可能都是高压下细节被挤压的结果。
服务几乎被压缩到极限,两人一店甚至一人一店,店员忙于出杯,几乎没有余力处理复杂沟通或异常情况,那么服务也自然难以追上。
消费者在享受效率的同时,也被迫接受“偶尔出错是常态”的隐含之义。
下午Manner门店冷清,部分门店早早歇业,则意味着消费场景高度单一,缺乏停留与体验延伸,进一步强化了“纯功能型咖啡”的定位。
Manner的模式成功之处在于,它把正面体验设计得足够高频和可预期,把负面体验控制在“可抱怨但不足以流失”的区间。但这本身也是一种脆弱平衡,任何一次大规模负面事件,都可能打破消费者心中的喜爱之情。
三
不卷9.9也不做第三空间,
Manner“卡”在中间平价精品是舒适区,也有不得已?
中国咖啡市场大致被两股力量拉扯,一边是瑞幸和库迪这类玩家,用更低的价格冲击市场,把咖啡变成高频快消品,靠补贴、外卖和规模抢份额。
库迪曾以全场9.9元快速扩张到上万家门店,瑞幸也不得不跟进优惠券战,虽然2026年初双方都在收缩低价活动,但低价心智已经养成,人均消费多落在15元以下。
另一边是星巴克,继续守着高端定位和“第三空间”体验,截至2026年9月,星巴克中国大陆门店约8238家,覆盖上千个县级市场,一半以上开在商场,用座位、氛围和品牌溢价吸引愿意为停留买单的人,但近年扩张节奏明显放缓,客单价仍显著高于大众市场。
Manner没有站到任何一边,它选择的是平价精品咖啡的中间赛道,价格落在15到25元区间,据窄门餐眼等数据显示,今年Manner全国直营门店已超过2400家,在精品平价这个细分领域规模领先,约六成门店集中在江浙沪。
相较于瑞幸、库迪的极致低价,Manner保留了更高的定价空间与品控上限,能够承接被低价市场教育后仍追求“品质尚可、价格可接受”的通勤人群。自有烘焙与相对稳定的原料供应链,使基础风味一致性显著高于多数9.9元玩家。
Manner全直营虽牺牲扩张速度,但也避免了加盟体系常见的品控与服务滑坡,在核心城市形成了较强的本地认知。
与同处中端的M Stand、Seesaw等相比,Manner的规模效应更突出,供应链成本优势更明显,因此在2024–2025年价格战最激烈阶段仍能保持年均数百家的稳健净增,而未出现大规模收缩。
与头部咖啡品牌相比,Manner的规模差距巨大,瑞幸门店数3万家门店是其约13倍以上,库迪1.67万家门店是其约6倍,星巴克超8000家门店也有其3倍左右。
Manner门店高度集中于江浙沪及一线核心区,下沉能力远弱于瑞幸和库迪。这意味着它既难以通过广覆盖摊薄固定成本,也难以像星巴克那样靠品牌溢价支撑高租金与高人力配置。
《2026中国城市咖啡发展报告》显示,2025年中国咖啡产业规模达3549亿元,人均年消费升至28.57杯,市场在扩,但客单价整体下滑,连锁咖啡客单价已从早年的30多元落到25元左右。
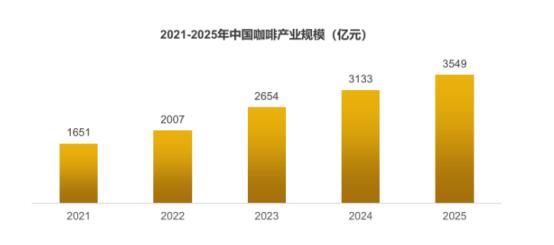
(资料来源:《2026中国城市咖啡发展报告》)
Manner客单价虽高于低价阵营,却不足以覆盖全天候较高人力投入,品类矩阵相对单一,抗风险能力弱于瑞幸的数字化爆品打法或星巴克的“咖啡+场景”组合。全直营在保障品质的同时,推高了扩张与管理成本,迫使单店必须追求极高的单位时间产出。
Manner在无法依靠规模补贴打价格战,也无法依靠空间体验收取溢价的中间地带,要同时维持品控上限、控制成本并实现单店回报,投入产出比逻辑几乎没有其他选择,只能把资源高度集中在贡献最大流水的时段,用最低人力配置扛最高单量,并用标准化流程最大限度压缩例外处理的空间。
极限压缩或许也并非Manner的管理风格偏好,可能更多是错位竞争下的结构性结果。当然,这也形成了Manner的竞争壁垒,也或者说是一种竞争之下自然而然产生的生存之道。
本文来自微信公众号“新识研究所”,作者:关注消费的新识研究所,36氪经授权发布。
















