酒博会引入NPC,白酒开始“变味”了?
1
展台上有COS小姐姐,展馆内有身穿汉服的NPC。
他们还拉着你吟诗作对、斗酒行令。
人人都被发一张《江湖酒令》,掷骰子、猜谜题、闯关卡,和“长安掌柜”讨价还价,跟“曲水流觞”的古人隔空对饮。
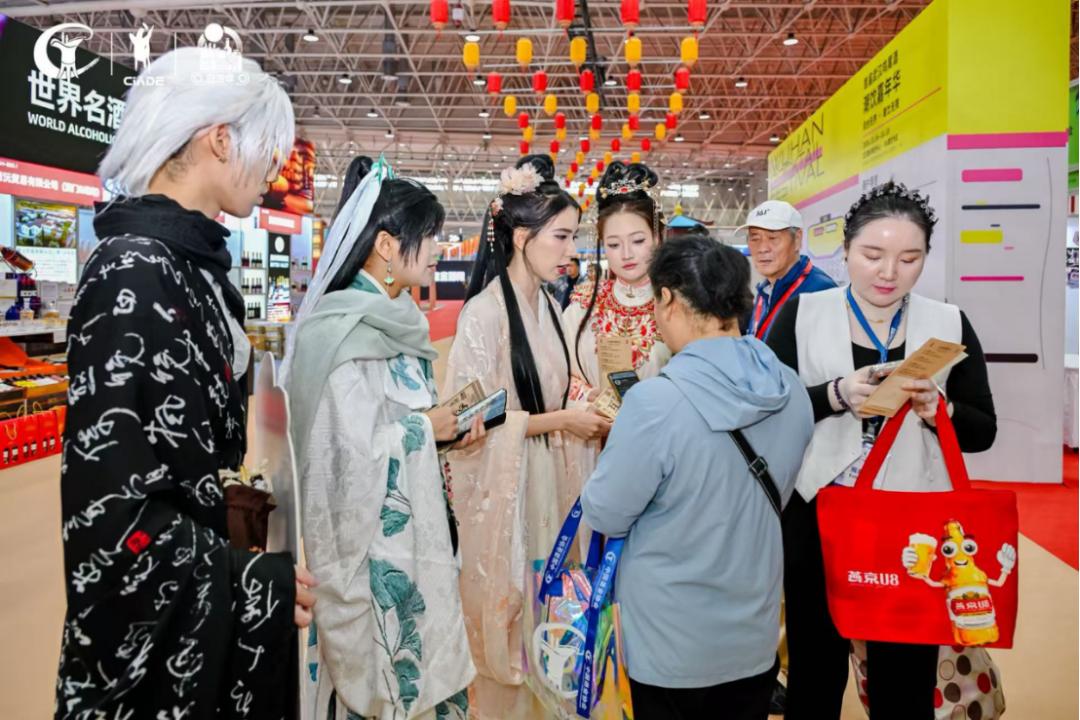
换上一身衣袂飘飘的汉服,再请书法先生提笔写一纸“令牌”……
不知道的以为哪个景区,或者二次元在搞线下嘉年华。
其实这是2026年10月16日至10月18日,在武汉举行的第二十五届中国国际酒业博览会,俗称酒博会。
中国酒业协会主办的官方展会,白酒、黄酒、啤酒、葡萄酒、果酒全来了,展览面积六万平米,2026年全国规模最大的国家级酒类消费品专业展会。
一个几千亿的产业,为什么要这样拉客?
答案不复杂:因为原来的那套拉客方式,行不通了。
酒企们搞这种年轻化的拉客方式,不是在追流量,是在买入场资格。
中酒协2026上半年的调研数据摆在那里。61.2%的企业客户数减少,74.1%客单价下降,86.7%利润下滑。
商务礼赠场景上半年直接砍掉了82.8%。
春节后反馈日常白酒消费减少的企业占比冲到82.42%。
翻译一下就是,过去让白酒最舒服的那批客户,在肉眼可见地消失。
B端的客户在变少,C端的消费者同样换了一批人。
中国酒业协会早在2023年的报告中就已提到,1985年到1994年出生的人群已经占白酒主力消费群体的34%,1995年后出生的成年群体占18%。
年轻人已经坐在桌子上了,只是他们点菜的方式和上一辈不一样。
当下的年轻人将喝酒视为一种悦己选择,不再追求“不醉不归”的尽兴,而是偏好“微醺刚好”的舒适。轻微醺、低负担、重体验,正在成为新的饮酒共识。
据中国酒业协会数据,2025年低度酒市场规模突破740亿,年增速25%。
所以酒博会请NPC,搞新玩法,不是他们突然爱上年轻人了。他们是突然发现,如果不把年轻人请进门,十年后品牌还在,但和自己没关系了。
酒企这两年干的事,本质上是同一件:抢一张未来十年的入场券。
2
梳理一下,酒企为了抢到入场券做了哪些努力。
就像低度酒市场的增长。要想接近年轻人,先要把酒做轻。
降度这件事,白酒其实干了几十年。1978年39度五粮液,1983年38度特曲,算是老黄历。
但2025到2026这一波密得离谱:五粮液29度,古井26度,舍得29度,今世缘22度,水井坊29度,泸州老窖28度高光,排着队往下走。
小规格也在铺。50毫升、100毫升的小瓶装,配合低度数,把“第一次喝白酒”的心理门槛从“你干了”降到“你抿一口试试”。
还有渠道的变化。美团闪购数据显示,即时零售订单中,小容量白酒的增速到了140%,七成订单送进住宅小区,夜间占七成。
年轻人不逛烟酒店,不囤酒,想起来喝的时候打开外卖软件。谁在这个入口里占住位置,谁就先拿到入口。
线上首发也成了低度新品的标配。
五粮液29度“一见倾心”上市,在京东平台上线不到4个月销售额突破亿元,并为五粮液带来近40%的女性用户。
有了产品、有了新的销售渠道,还要把酒塞进年轻人已经在的场景里。
微醺巴士,日咖夜酒,小酒馆,音乐节,NBA中国赛,FIFA联名,曼城联名。
国庆期间的泸州左岸音乐节,酒企直接把品鉴摊摆到了机场和高铁站出站口,联动全城一百多家餐饮店搞“一元换购”“用餐赠酒”,音乐节现场也有品牌推广。
努力为台下的年轻人精心设计“第一次喝白酒”的场景。
泸州市酒业发展促进局统计,此次音乐节酒企新增会员4.5万人,带动意向销售约4000万元。
场景这个东西比降度难抄,但也最贵,最难规模化。音乐节的热闹是真实的,热闹完之后的需求是不是真实的,是另一回事。
还有一个很快速的让年轻人认识的方法,请“哥哥”“姐姐”代言。
代言人和新品强绑定,让代言人的年轻粉丝成为破圈的突破口。
换个包装,换一张脸让年轻人认识。这一层最快,也最虚。它解决认知,不解决复购。
3
上面的尝试都有企业做得漂亮。但漂亮不等于有效。
判断一个酒企的年轻化是真动作还是包装,不看它说了什么,看三件事。
看它是做新酒,还是讲新故事。
换包装、印网络语、瓶身搞个潮牌图案,这是包装化。
真正在做的,是单独开产品线、单独定渠道、单独组团队。
区别不在于姿态,在于愿不愿意让新产品脱离老产品的价格体系和渠道惯性。
看有没有复购。
中酒协在武汉酒博会上发布的《2026中国酒业新潮饮趋势观察报告》里有一个数字很诚实:新潮饮产品的平均复购率约35%,新品普遍面临“容易尝鲜、难以留存”的考验。
尝鲜可以买流量,留存只能靠产品。
而白酒的产品力,在年轻人的舌头面前,恰恰建立在一个尴尬的特征上。
烈。 白酒的香、醇、回甘、层次,是建立在高度酒精的刺激感之上的。
你把度数降到29度、22度,风味还在,但那个“白酒感”也跟着稀释了。
年轻人觉得顺口了,但顺口的东西太多了:果酒、梅酒、气泡酒、精酿、奶茶,每一个都比你有亲和力。
这是一个结构性矛盾,不是营销问题。
看旧系统松没松,这才是最狠的判据。
看一个现象就够了:十几年前第一个把白酒“做轻”的那家公司,今天卖得最好的单品,已经不是白酒了。
江小白当年干的事,放在今天看全是标准答案。
小瓶光瓶,低度顺口,十几二十块,瓶身写文案,情绪化表达,绕开烟酒店从餐饮便利店切入。
2019年营收近30亿,占小瓶白酒20%的份额。
但故事没有结束。公司从2020年起进入了长达五年的艰难调整期。
天眼查资料显示,2024年12月,“重庆江小白酒业有限公司”更名为“重庆瓶子星球酒业集团有限公司”。
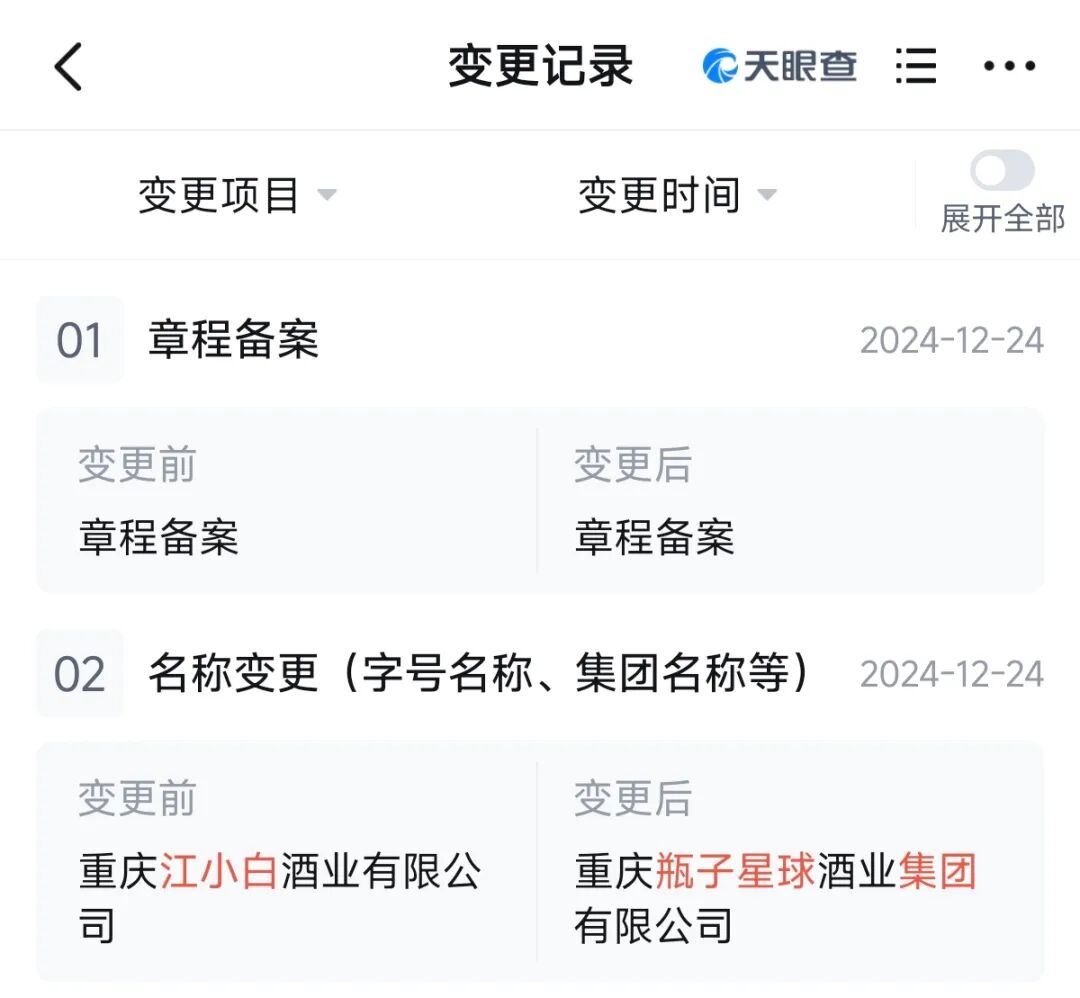
江小白也退为子品牌,和梅见、果立方、新魂烧酒平行。
2025年,梅见全年销售额突破10亿元,成为新酒饮赛道第一个十亿级大单品。
2025年1月至7月,瓶子星球整体营收同比增长约25%;低度新酒饮产品贡献率约为70%。梅见占比约42%,果立方约21%。
创始人陶石泉自己说过一句话,比任何行业分析都直白:“如果不是第二曲线找得好,我们可能已经挂了。”
瓶子星球给出的阶段性答案是:接棒的不是白酒的低度版,是一个完全独立的青梅酒品类。
再看另一面。那些正在轰轰烈烈做低度的名酒,营收底盘在哪里?
泸州老窖2024到2026上半年,中高档酒类营收占比分别是88.43%、89.26%、87.85%。国窖1573、特曲、窖龄酒,主力价格带在400到700元以上,高于当下白酒主销价格带下沉后的100到300元区间。
五粮液的第八代、青花汾、水晶剑,利润和估值锚定的依然是300元以上的价格带。低度新品在报表里既不单独披露,也构不成实质收入。
于是行业呈现出一种非常整齐的姿态:所有企业都把年轻人请进了门,但收银台还摆在原来的地方。
白酒的年轻化布局,短期是姿态,中期是占位,长期是另一个问题
度数可以降,瓶子可以小,价格可以砍。这些都能在一周内被竞争对手复制。
复制不了的,是那个让人主动想喝一口的理由。
回到武汉那个展台。
汉服姑娘递给你一枚冰箱贴,你顺手接了,可能还会发条朋友圈。
酒企要的就是这条朋友圈。它比一瓶酒便宜,也比一瓶酒难复制。
至于那个最早想到“把白酒做轻”的人,他卖得最好的那瓶,已经不是白酒了。
而展台上的所有人,还在等下一个问题的答案:门已经开了,年轻人也进来了,然后呢?
本文来自微信公众号 “闻旅”(ID:wenlvpai),作者:柳知,36氪经授权发布。
















