5元一只的大闸蟹,痛失“高端”人设
任何一种试图包装成奢侈品的“高端食材”,到了中国,都免不了被打回原形。
就在前几天,继蓝莓、车厘子、榴莲之后,又一个贵族水果惨遭现实毒打。
《四川日报》报道,曾被称为“葡萄爱马仕”的妮娜皇后,初入国内市场时,曾卖出200元/斤的天价,如今却暴跌到了15元/斤。
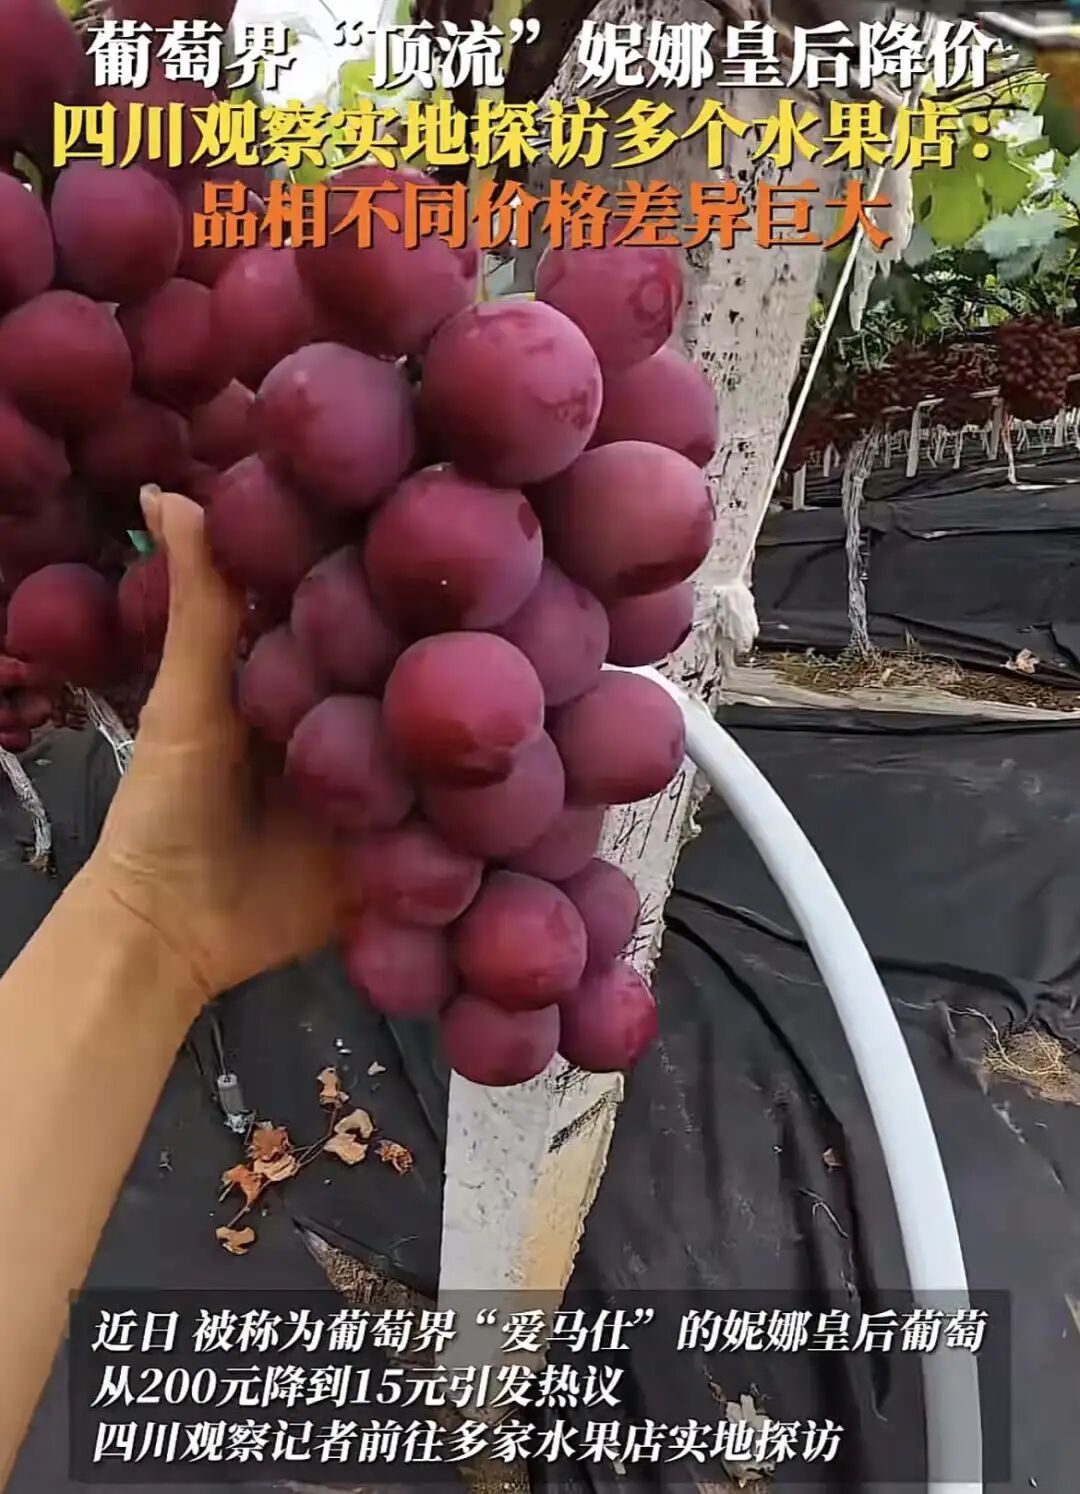
虽然记者调查发现,卖到十几元一斤的葡萄,大多是品质较差的次果,真正的优质果依然能卖到30元甚至上百元,但价格逐年走低,已是不争的事实。
妮娜葡萄所经历的,正是贵族食材们在中国市场的标准剧本:抬高身价,规模扩大,供过于求,价格暴跌。
这套剧本,正在另一个餐桌顶流身上同步上演——大闸蟹。
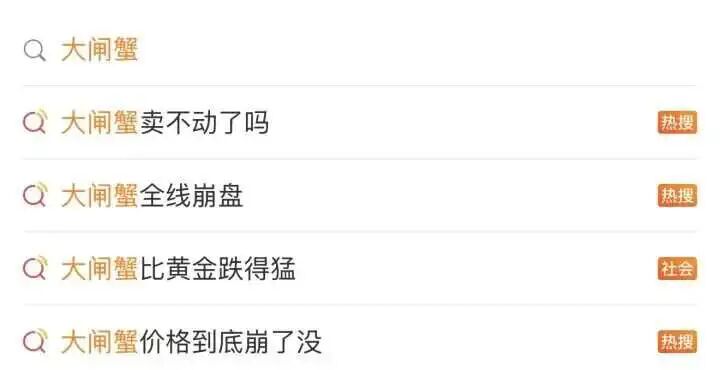
国庆之后,“大闸蟹崩盘”“大闸蟹卖不动了”的消息接连刷屏热搜,杭州市场甚至每斤降价20元。
要知道,往年这个时候,大闸蟹堪称各大电商直播间的宠儿。
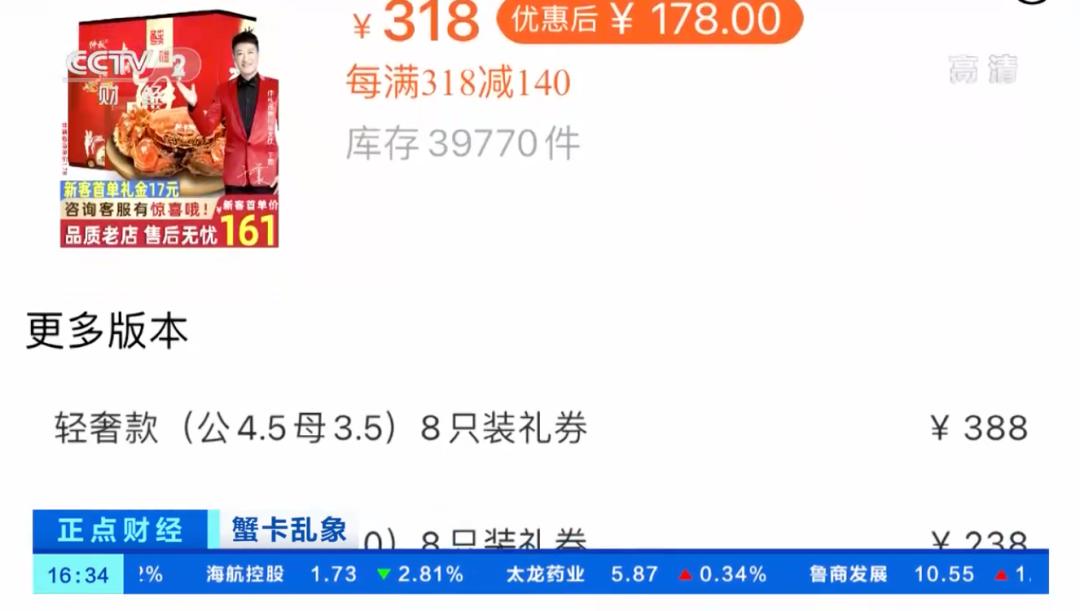
2020年,罗永浩一场直播卖出1万多张大闸蟹礼券,销售额超过198万。
那时,大闸蟹礼盒在直播间里动辄买到几百上千元,堪称中产家庭人手一件的社交货币。
到了2023年中秋前后,淘宝数据显示,大闸蟹蟹卡销售额同期增长300%以上,天猫超市蟹卡销售额激增6倍。
据华经产业研究院统计,2024年的全国大闸蟹批发市场规模就已达到363.9亿元。
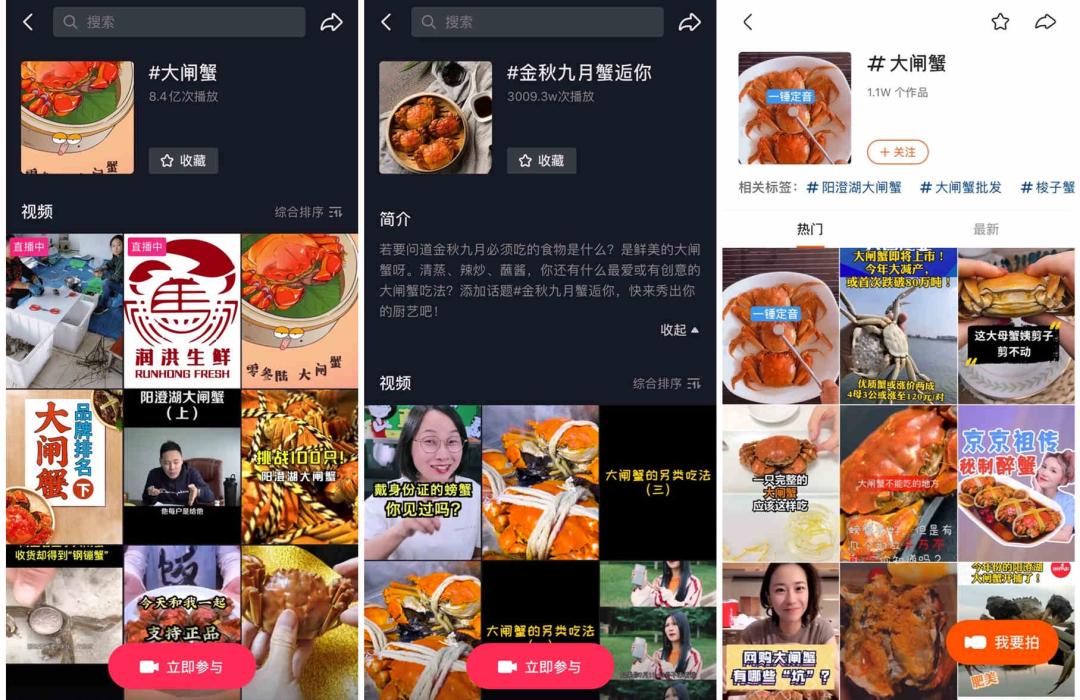
从直播间里的抢手货,到人情往来的硬通货,大闸蟹一度风光无限。
曾经红透半边天的它,为什么跌落神坛了?
5元一只的大闸蟹,让蟹农欲哭无泪
短短几年,从爆火到熄火,大闸蟹经历了堪比过山车的大起大落。
2020年,赶上直播带货的风口,加上“时令美食+高端礼品+饮食文化”的三重buff,大闸蟹一时间成了中产的炫富神器,直播间的顶流网红。
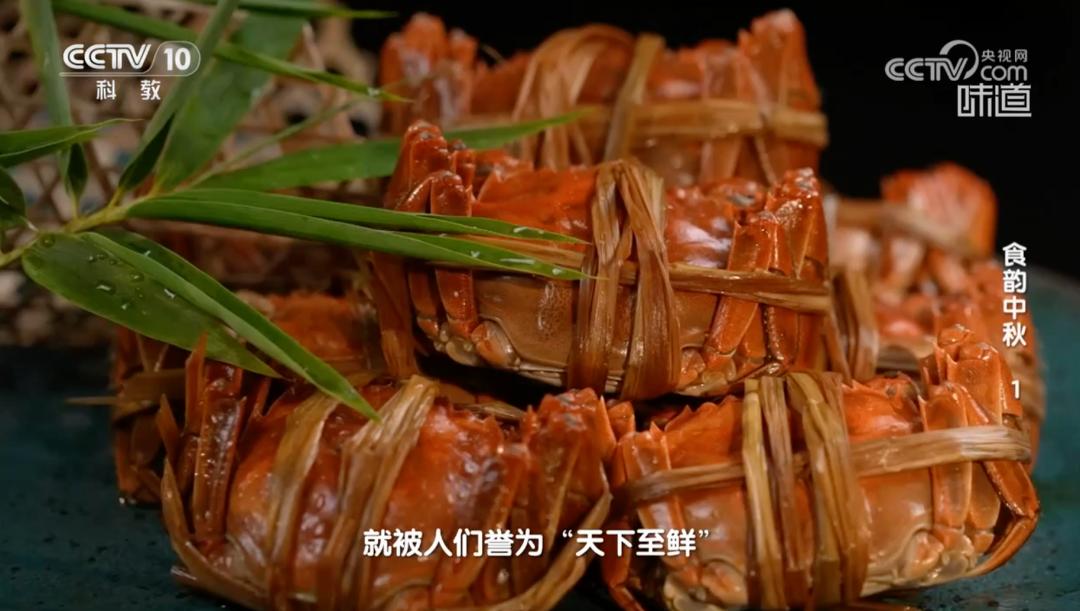
没想到仅仅过了几年,行情彻底反转。
今年国庆之后,上海水产市场的中小规格母蟹,甚至卖出了5-6元/只的低价。
每年中秋之后,大闸蟹市场价往往都会断崖式下跌,几年前也出现过5元一只的特价蟹。为什么今年的行情在蟹农眼中这么特殊?
原因在于,今年的价格下跌,不再是部分蟹农的促销手段,而变成了一场波及全国市场、覆盖不同规格产品的价格分化。
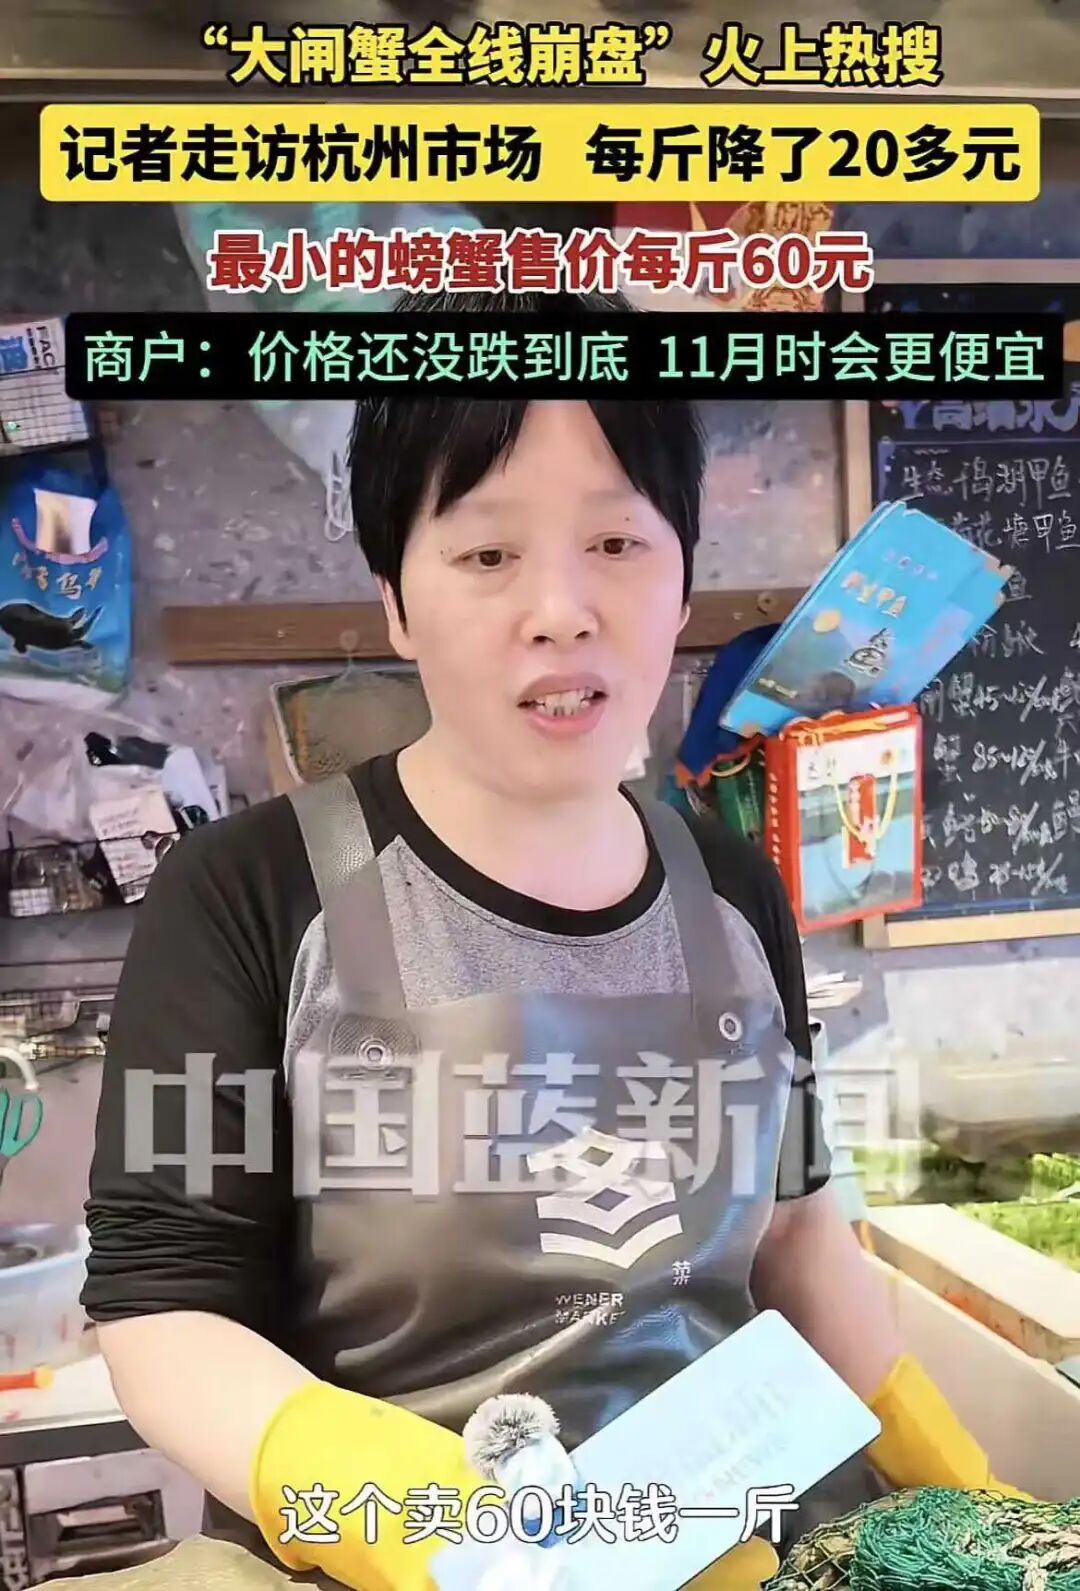
比如北京新发地,10月1日的母蟹最高报价70元/斤,10月9日就跌到了55元/斤。短短一周,跌去了四分之一。
红星新闻发现,2.5两母蟹的参考价也坐上了跳楼机,从去年的35-68元/只,降到了今年的20-27元/只。
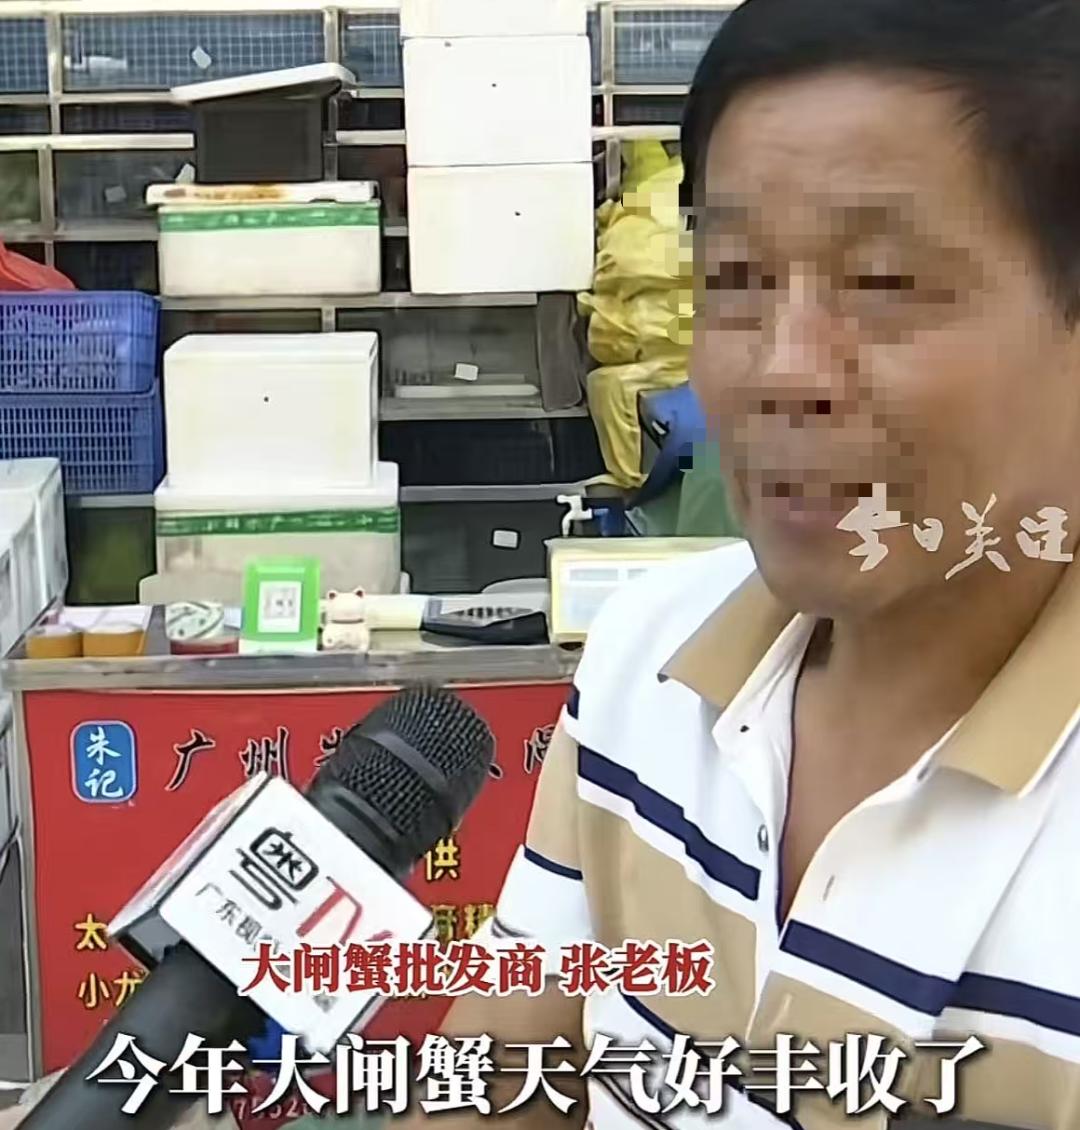
价格暴跌,是双重因素共同推动的结果,最直接的原因就是四个字:供过于求。用蟹农的话说,就是“卖蟹的人都快比买蟹的人多了”。
《中国渔业统计年鉴》显示,早在2023年,我国大闸蟹产量就已突破88.86万吨。粗略折算一下,相当于每个中国人都能吃4只。
而据水产行业相关人士在采访中介绍,大闸蟹产量每年净增加两三万吨,2025年达到93.9万吨。今年大闸蟹更是整体增产约10%,总产量已经逼近100万吨的历史高峰。
第二个原因是,高产似白菜的大闸蟹,还偏偏在今年碰上了节日错峰。
去年大部分螃蟹产区在9月底开捕,正好赶上10月6日的中秋。而今年中秋提前到9月25日,10月中旬才迎来集中供货。
也就是说,今年大闸蟹大量上市时,一年中最重要的中秋已经过去。
中秋国庆一过,那些原本就质量一般、品牌也不突出的普蟹,除了降价促销也不可能有别的办法。
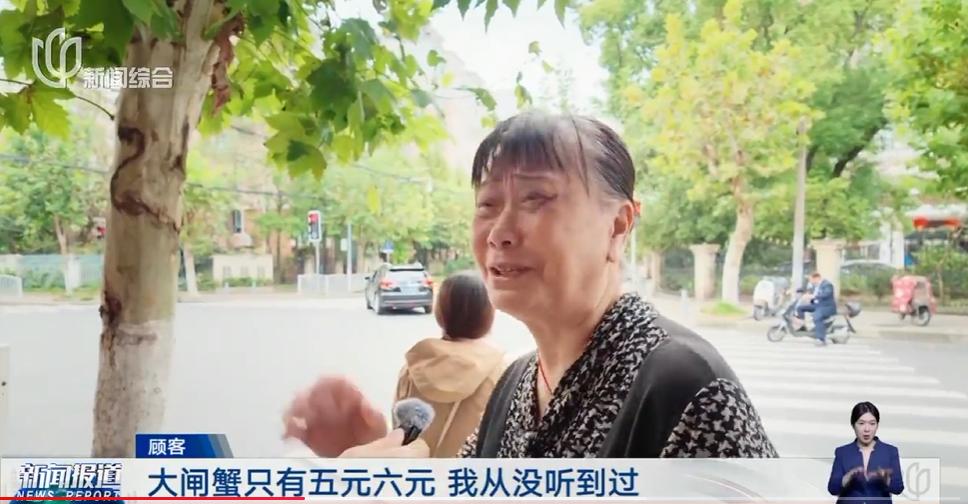
不过,普蟹忙着骨折促销,精品蟹的行情却依然坚挺。
都市快报指出,部分市场的精品大规格蟹价格仍然同比增长10%-25%。
这说明,大闸蟹并不是全线崩盘,而是普通产品越来越难维持过去的高价。
供求逆转、节日错峰只是表面原因,大闸蟹的“人设崩塌”,在过去几年早已有迹可循。
遍地山寨的“螃蟹盲盒”,早已自毁招牌
互联网上有个流传已久的段子:阳澄湖的大闸蟹,查干湖的鱼,加上五常大米和82年拉菲,并称“餐饮界四幻神”。
它们的共同点是,连本地人都未必能吃到真的。
尤其是阳澄湖大闸蟹,有人说,“每年被吃掉的阳澄湖大闸蟹,比阳澄湖产量还多几十倍”。
每年阳澄湖的大闸蟹产量,最高也只有2000吨,即使加上沿湖区域,也只有约1.01万吨。
可每年秋天,全国自称“阳澄湖大闸蟹”的产品,动辄卖到2万吨以上。
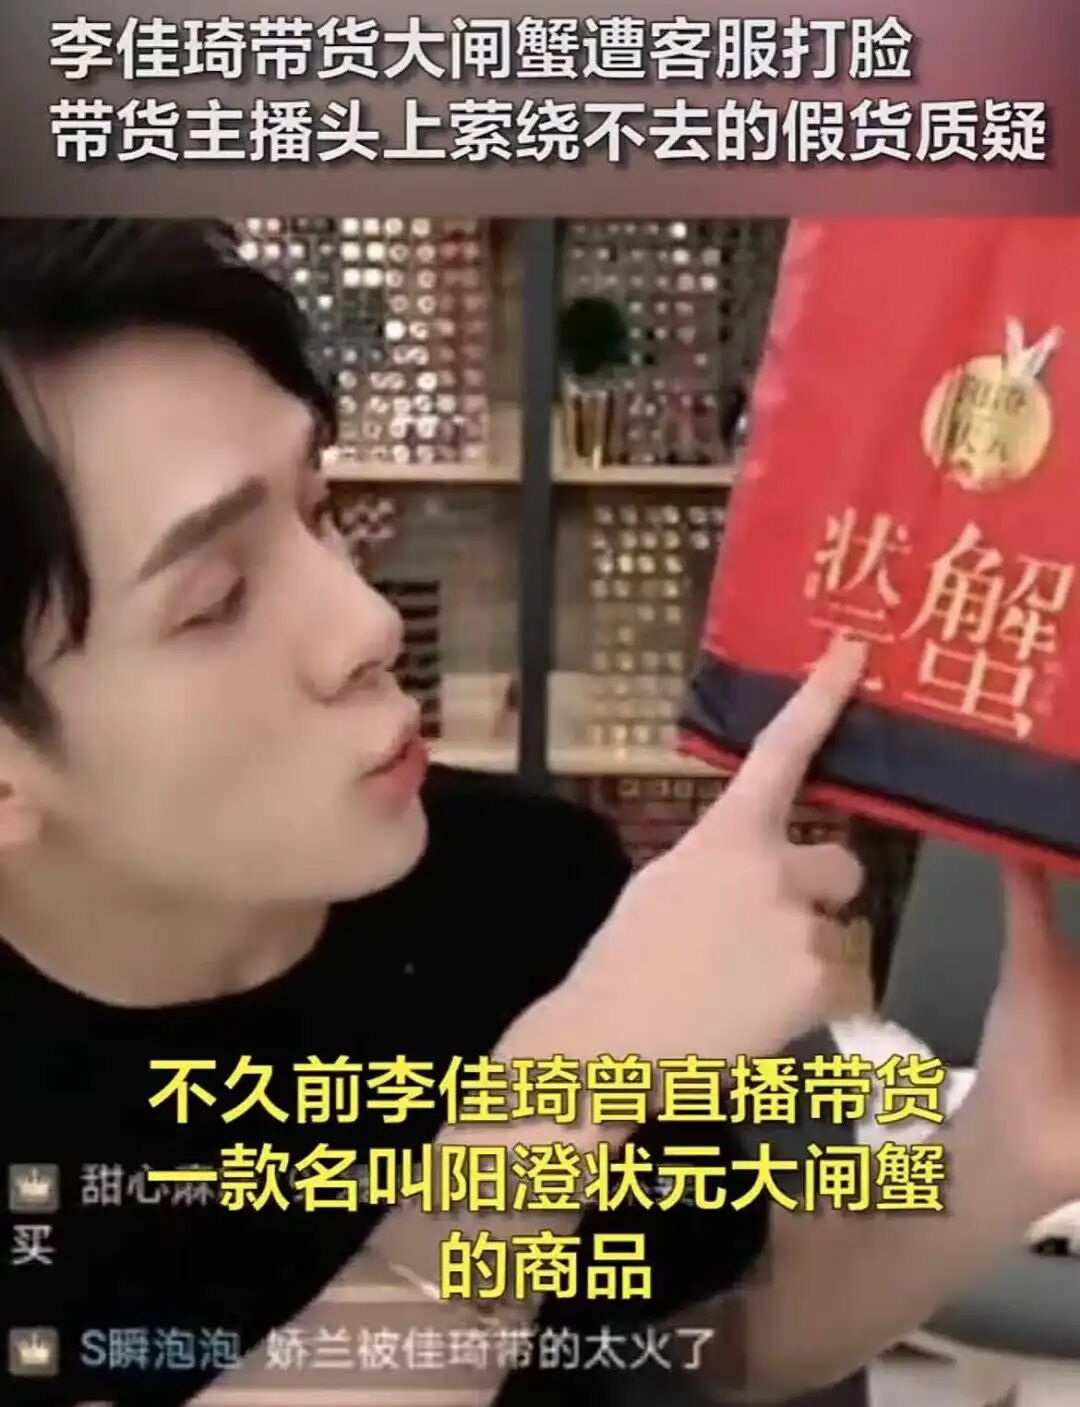
洗澡蟹”、“贴牌蟹”借着阳澄湖的名气抬高身价,早已不是什么新鲜事,缺斤少两更成了普遍现象。
比如第一财经2025年的抽查显示,10只螃蟹中居然有5只不够分量,其中4只公蟹标注重量为3.2-3.5两,实际却只有2.5-2.9两。
几年下来,大闸蟹硬是被黑心商家玩成了全凭运气的“开盲盒游戏”,彻底透支了消费者对整个行业的信任。
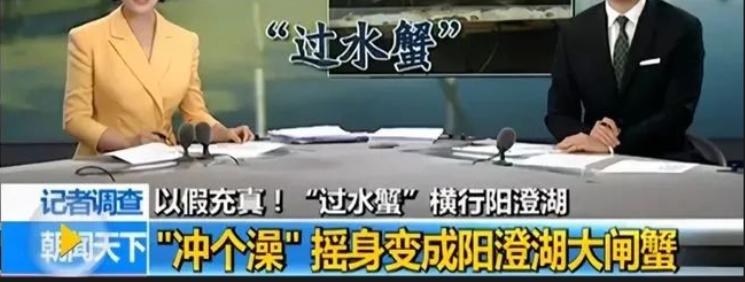
当金字招牌被行业乱象彻底砸碎,全国的后起之秀又杀入这片市场,终结了大闸蟹价格虚高的时代。
随着全国各地的蟹农集体入场,普通蟹的价格被打下来,精品蟹的高端市场也不再是传统产区的专属。
比如去年的行研报告指出,在主流电商平台的销售数据中,普通大闸蟹的价格逐年走低,258元以下价格区间的商品贡献了接近七成的销量。
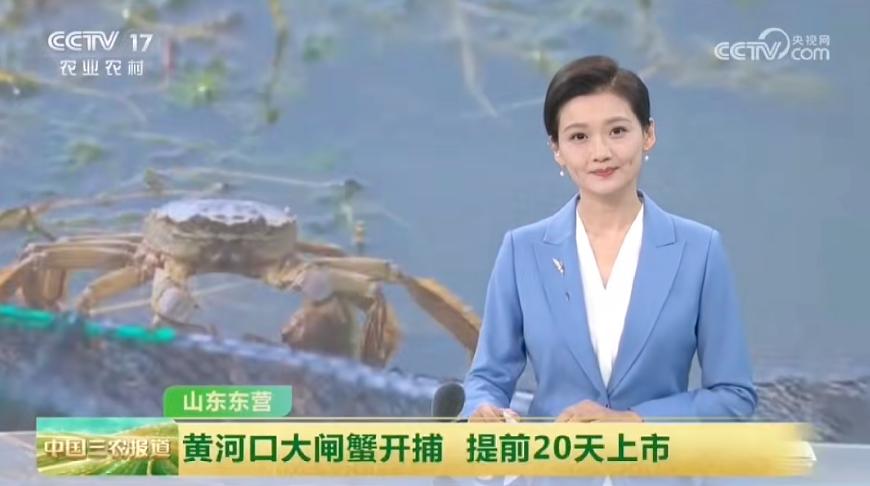
产区的竞争更加激烈,最具代表性的就是山东东营黄河口大闸蟹。
当地政府公开资料显示,2026年黄河口大闸蟹养殖规模扩大16%,预计产量9000吨,产品进入全国139个大中城市。
辽宁盘锦的大闸蟹的养殖面积也达到191万亩,预计产量超过6.5万吨。
这些产区,不仅发展规模化养殖,还建设品质分级系统,让每只大闸蟹的来源都明明白白,价格更加公开透明。
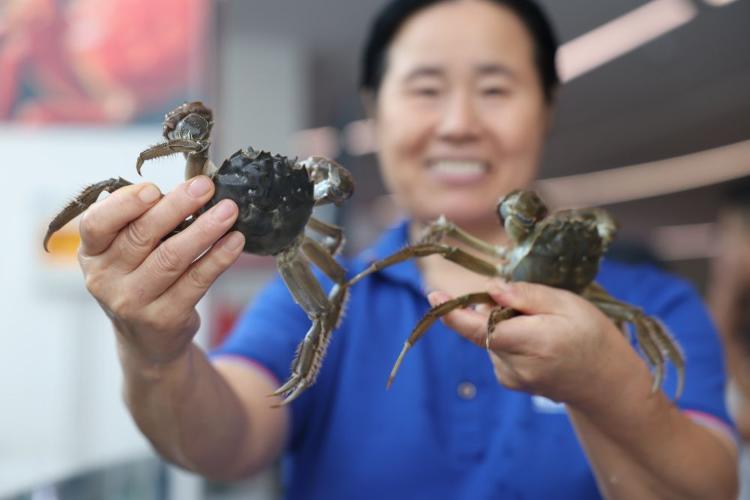
更关键的是,新兴品牌还自带时间优势。
比如黄河口大闸蟹,比南方部分产区提前10至15天上市,基本都能赶上每年中秋、国庆的送礼旺季。
在当地超市,部分精品蟹一只能卖到80元,盒马华北区域相关产品销量同比增长两到三倍。
安徽当涂的河蟹养殖面积也达到了26万亩,在9月中下旬就开始批量上市。
以往一些消费者为了赶上中秋送礼,只能选择上市时间早但价格更高的精品蟹。
而现在北方产区率先抢占市场,南方产区紧随其后,供应越来越充足。
时代变了,大闸蟹已经不能再靠“高端人设”维持溢价,必须有真正的品质支撑。
吃尽红利的网红食材,为何迎来反噬?
大闸蟹的价格神话破灭,归根结底,是一场身份溢价的退潮。
在我看来,过去的高价,全靠两套定价逻辑的支撑。
一部分是由产地和品质决定的产品价值,一部分是商务往来、秋日仪式感带来的身份溢价。
问题在于,后者的膨胀速度远远超过了前者,而这恰恰是几乎所有网红食材的共同宿命——身份溢价远超产品价值。
但随着养殖规模不断扩大,产品价值越来越公开透明,昔日的秋日珍馐,越来越难卖出稀缺的价格。
而支撑起高价的送礼需求,也在逐年降温。
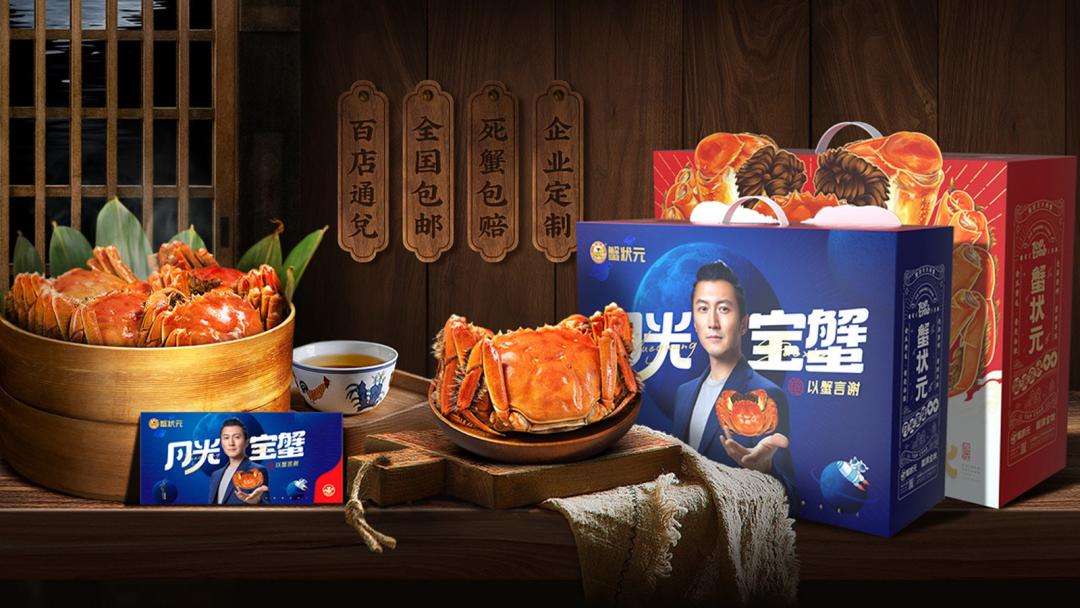
据时代财经报道,2025年,有蟹商反映企业客户采购预算平均下降约20%。部分客户从大规格蟹转向中规格,蟹卡平均客单价也从600元降至450元。
而类似的故事,早已在其他网红食材身上反复上演。
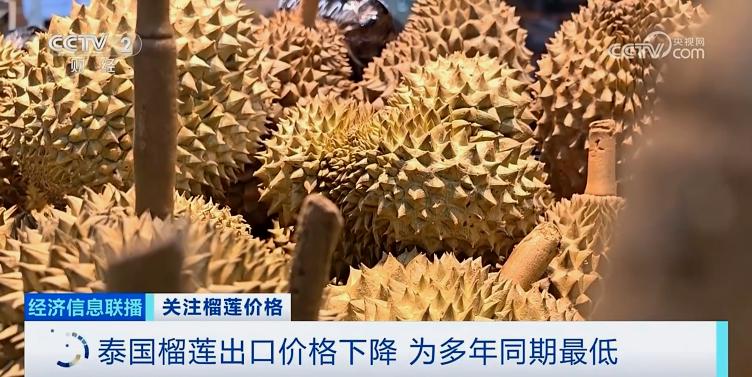
榴莲最火爆的时候,年轻人开车半小时排队冲进山姆超市抢购,动辄上百元的猫山王说买就买。
然而,随着供给扩张,我国鲜榴莲进口量比十年前翻了六倍。紧接着榴莲就迎来了价格崩盘,批发价从每公斤70元左右,跌至40元左右。
和大闸蟹一样被刺穿溢价泡沫的,还有曾经同样被视为送礼硬通货的高端白酒。
过去,几瓶茅台足以撑起商务宴的排面。可如今,高端白酒已经沦为消费者眼中的“老登资产”。
中国酒业协会报告显示,80.8%的受访经销商反映商务送礼需求减少,800元-1500元的高端白酒降价最为严重。而主力产品价格,已经从300-500元,降低到100-300元。
连曾经一瓶难求的飞天茅台,也没能独善其身。
去年年底,飞天茅台批发价一路跌落到1485元,甚至低于1499元的官方指导价。
刀哥认为,大闸蟹的价格不会彻底崩盘,而是会像水果行业一样,迎来一场残酷的价格分化。
普通蟹回归大众餐桌,精品蟹凭品质守住高价。
当一种食物脱离餐桌,成为人情往来和身份的象征,价格就不再完全由品质决定。
但这种身份溢价,终究不是无限的。作为“社交货币”的大闸蟹,正在回归原本属于自己的价格区间。
毕竟,流量可以炒高一时的价格,却不能抬高永久的价值。
图片来源于网络,侵权请联系删除
本文来自微信公众号 “金错刀”(ID:ijincuodao),作者:贝果,36氪经授权发布。
















