上海半导体检测“小巨人”,即将上会
10月15日,上海季丰电子股份有限公司(简称“季丰电子”)将迎来上市委审核会议。
季丰电子作为国内少有的全功能、一站式半导体检测解决方案服务商,正以扎实的业绩、深厚的客户基础和清晰的成长路径,叩响深交所创业板的大门,其投资价值值得市场重点关注。
先看行业,这是公司成长的沃土。当前国产芯片自主可控进程不断提速,先进制程、先进封装技术快速演进,AI芯片、车规芯片对可靠性的要求越来越高,芯片失效分析、材料分析、可靠性测试的需求随之爆发。越来越多芯片企业选择将检测业务外包给第三方专业机构,第三方半导体检测赛道迎来确定性增长。
根据集微咨询数据,2025年中国大陆半导体第三方实验室检测分析服务市场规模约125.5亿元,预计到2027年有望达到181.5亿元,年复合增长率达20.3%;集成电路测试板市场规模2025年约39.7亿元,预计2027年将达47.9亿元。行业扩容空间广阔,而本土具备高端检测能力的企业正处在国产替代的窗口期。
再看公司本身,季丰电子围绕芯片设计、晶圆制造、封测等全产业链的检测需求,构建了第三方实验室检测分析服务、检测硬件产品、量产业务三大板块协同的"服务+产品"一站式模式。
公司提供的检测服务与检测硬件产品,检测对象全面覆盖各类芯片,具备CPU、GPU、存储芯片、AI芯片等高端芯片的检测服务能力,能够满足先进制程(最先进制程案例已覆盖3nm芯片)、先进封装(2.5D、3D封装等)、成熟制程以及特色工艺的检测需求。
其中第三方实验室检测分析服务是公司营收与利润的核心基本盘,2025年该板块收入占比达64.02%,毛利率维持在51.00%的较高水平。
2025年季丰电子第三方实验室业务实现收入4.24亿元,在中国大陆第三方半导体实验室市场中,业务规模仅次于闳康、胜科纳米,位居国内行业第三位,是国内本土第三方检测赛道的核心中坚力量。
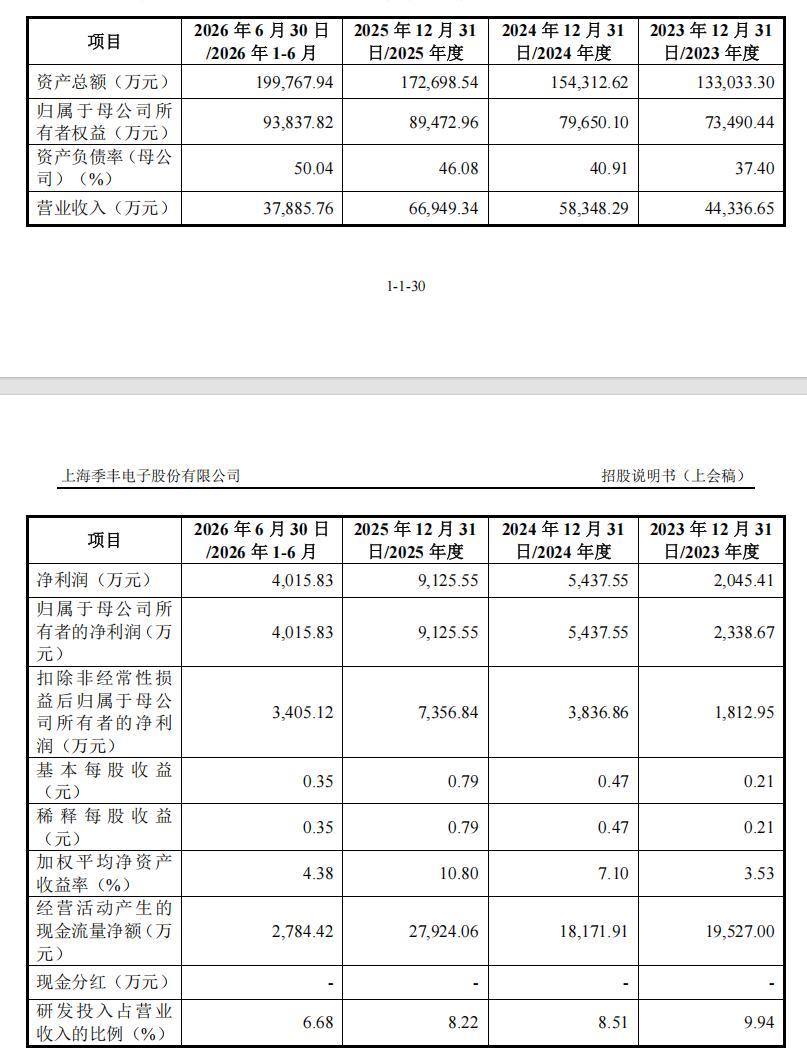
优异的业绩是最好的说服力。2023年至2026年上半年,公司营业收入从2023年的4.43亿元增长至2025年的6.69亿元,2026年上半年继续保持3.79亿元的稳健水平;归母净利润从2023年的2338.67万元大幅攀升至2025年的9125.55万元,两年间增长近三倍,2026年上半年已达4015.83万元,盈利弹性持续释放。
更难得的是,公司经营质量良好,2025年经营活动现金流量净额达2.79亿元,远超当期净利润,说明盈利具备真实的现金支撑,回款能力强,为持续扩张提供了坚实保障。
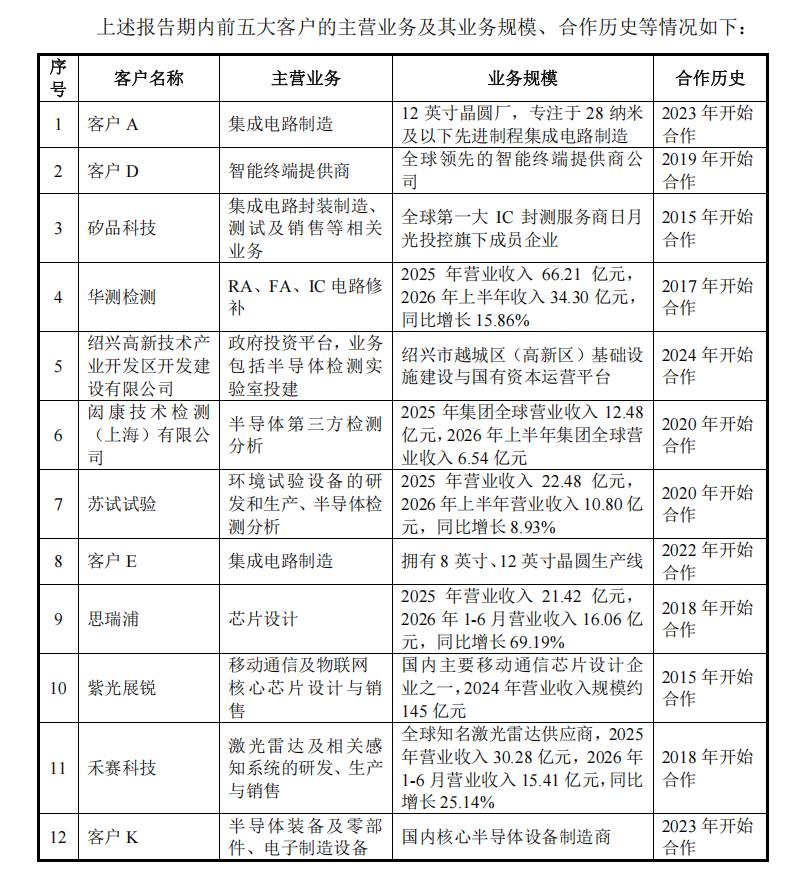
客户与技术构成了公司的护城河。季丰电子已与半导体产业链超3000家客户建立合作关系,涵盖中兴通讯、高通、华虹宏力、长电科技、紫光展锐、兆易创新等众多知名企业,还成功导入蔚来汽车、翱捷科技等高端芯片客户,客户粘性强、品牌效应明显。
截至招股书签署日,季丰电子及子公司累计拥有专利140项,其中发明专利58项,具备CNAS认可的201个检测项目和CMA的56个检测项目,质量体系获得IATF16949、ISO13485等国际认证。季丰电子2023年至2025年累计研发投入达1.49亿元,持续将检测实践沉淀为自研仪器与测试硬件,构建起区别于单纯采购设备的同行企业的独特技术壁垒。
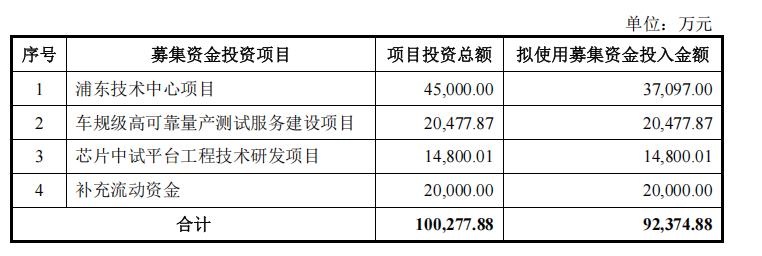
本次IPO募资将为季丰电子打开新的成长天花板。公司拟募集资金9.24亿元,投向浦东技术中心项目、车规级高可靠量产测试服务建设项目、芯片中试平台工程技术研发项目及补充流动资金。
其中,车规级量产测试瞄准高壁垒的汽车电子蓝海市场。根据集微咨询数据,2025年中国大陆车规芯片测试市场规模约75.6亿元,预计2027年将达93.1亿元。季丰电子在量产测试业务的提前卡位,有望培育出第二增长曲线;浦东技术中心将扩充实验室产能,夯实核心基本盘。
当然,作为半导体重资产赛道企业,季丰电子同样面临行业周期性波动、量产测试等新业务尚处培育期等共性挑战,这需要投资者理性看待。
但放眼长远,国产芯片自主可控的大趋势不会改变,第三方检测外包渗透率持续提升,行业成长的大逻辑清晰。季丰电子手握优质赛道、差异化的一站式模式与庞大的优质客户资源,随着募投项目逐步落地,公司有望持续受益于国产替代红利,不断提升市场份额,是半导体检测领域值得重点关注的成长型标的。
本文来自微信公众号“摩斯IPO”,36氪经授权发布。
















