万店分水岭:古茗、沪上阿姨、茶百道的三条不同路
2026年对整个新茶饮界来说,都有着不一样的意义!
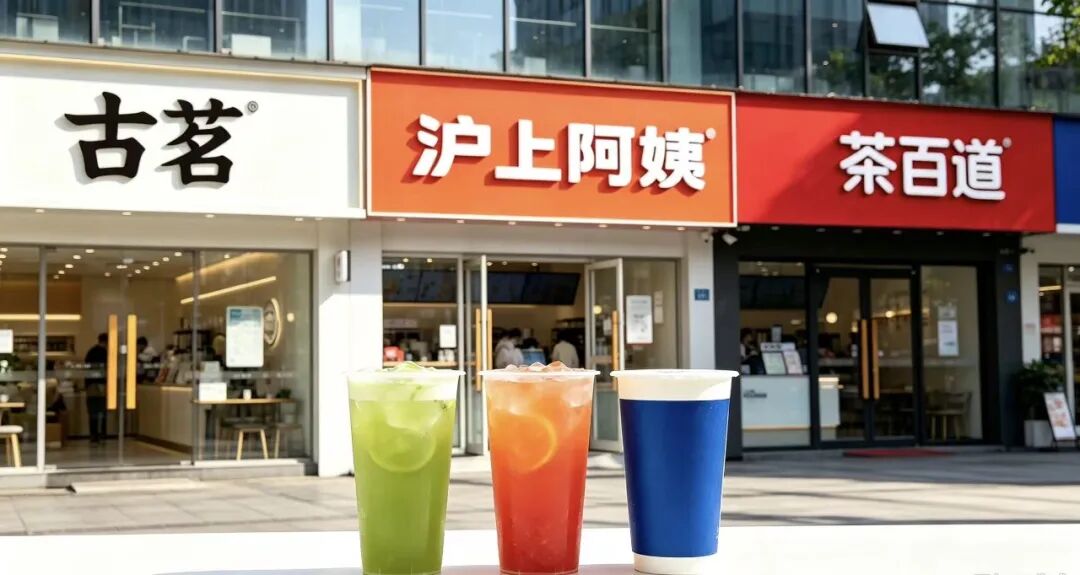
随着 古茗、沪上阿姨和茶百道三家头部品牌的半年报的相继发布,新茶饮界的竞争格局也随即发生了变化。
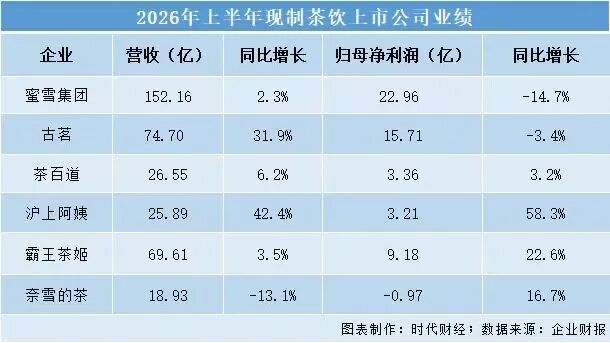
据中国基金报、经济观察报、上海证券报等 相关媒体发布的数据显示,今年上半年新茶饮企业的表现出现了明显的分化趋势:古茗实现了销售收入74.7亿元(同比增长率达到了31.9%),稳居腰部第一;沪上阿姨营业收入为25.89亿元(同比增长42.4%),净利润同比大幅增长58.3%,增长速度较快;茶百道营业收入为26.55亿元(同比增长率为6.2%),增长速度相对较慢。
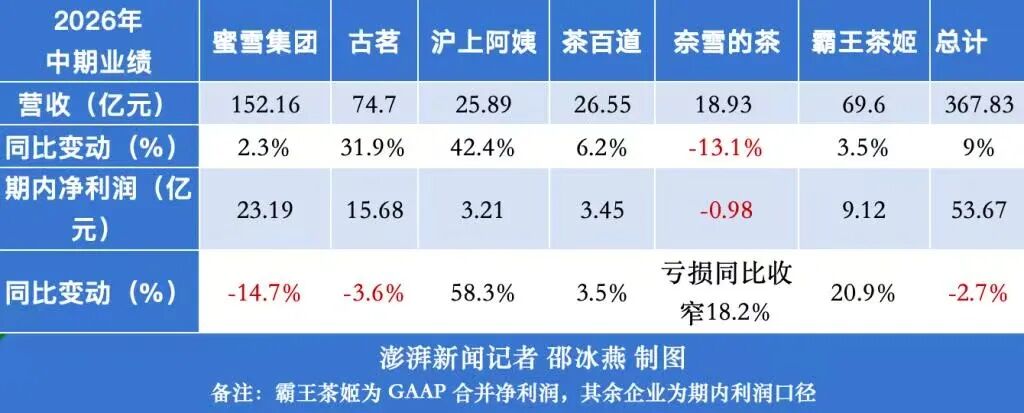
图源:澎湃新闻
那今天我们来分析一下: 同样作为腰部地带的这三家品牌,在门店数量都上万或接近万家后,企业新的增长点又在哪里?
古茗:万店底盘最硬,咖啡拉新成第二增长极
古茗作为 新茶饮界的“稳增长标兵”,依靠自身优秀的供应链和扎实的基础盘来稳固自己的地位,并且通过引入咖啡和早茶的新业态来增加营收。
首先,供应链效率,是古茗最核心的竞争壁垒。截至2026年6月末,古茗已经开设了24个仓库,总建筑面积达到277,000平方米,其中冷藏库面积为82000平方米。
并且, 有73%的门店位于距离仓库不到150公里的地方,所有门店都可以在两天之内收到货物,而仓库和配送的成本占到GMV比重不足1%。
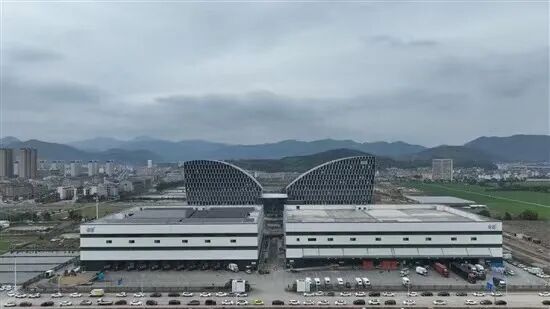
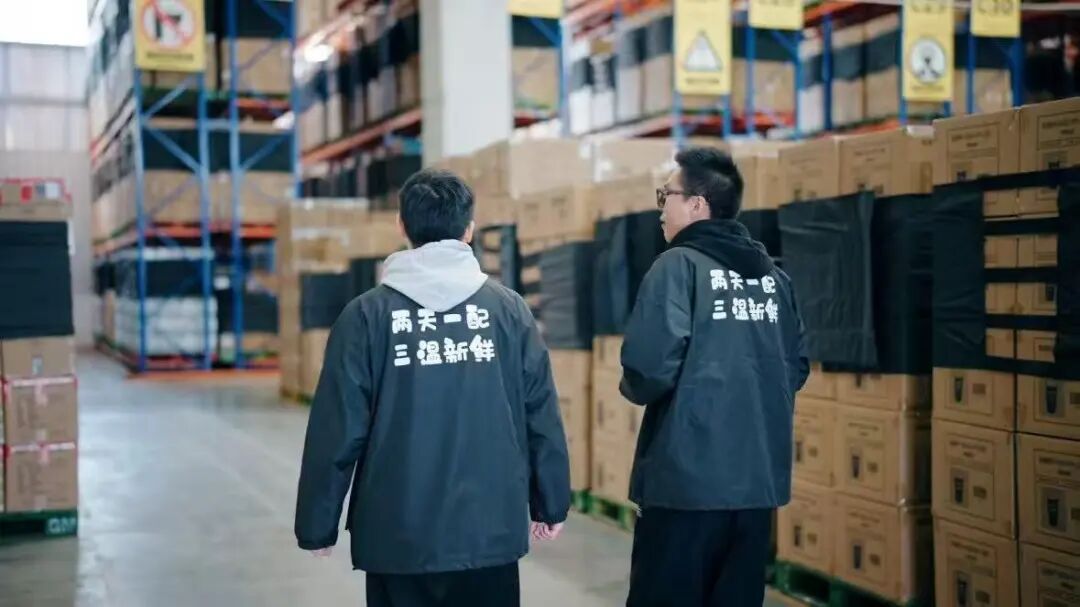
图源:温岭日报
高效的履约系统也使得古茗在拥有万家店面的情况下,仍然维持着33.4%的毛利率(相比去年同期增长了1.9个百分点)。
其次,场景升级为单店增长持续赋能。目前古茗约13500家门店配备了咖啡机,占总体数量的九成以上。同时,今年上半年,其共推出51款新产品,当中有12款是咖啡类的新产品。
在咖啡产品的销售对象中,超过一半的客户是新客户,这也表明了消费者逐渐形成了喝茶和喝咖啡交替的习惯。
同样,在外界外卖补贴慢慢消散的大环境下,古茗单店的日均营业额仍可以达到7800元,这与去年同期数据基本持平,说明了其新场景的价值得到了充分的体现。
另外,古茗坚持下沉深耕、提质放缓拓店。二线及以下城市的加盟店数量占总数的一大半,乡镇门店占比45%,下沉渗透率在行业内处于领先地位。
但在今年上半年,公司主动放慢了开店速度,新开店铺的数量为797个(相比去年同比下降了37%)。把重心放在了门店质量上来,进行了门店升级改造以及提高入驻门槛。
精细化的运营也使得老加盟商的信心增倍,老加盟商新开加盟店占比实现翻倍。
但古茗的短板也很清楚: 古茗在高线城市的布局比较谨慎,对北上等超大城市布局较为谨慎;虽然南京首店开业的情况不错,但是高昂的成本能否通过现有的价格来消化还有待验证;另外由于优先股公允价值的变化,上半年按照IFRS计算出来的净利润只有1.05亿,比去年同期下降了3.4%左右,表面和实质之间存在一定差距。
沪上阿姨:利润弹性最强,下沉复购跑出加速度
如果把古茗比作稳健型选手的话,那么沪上阿姨就是爆发型选手!
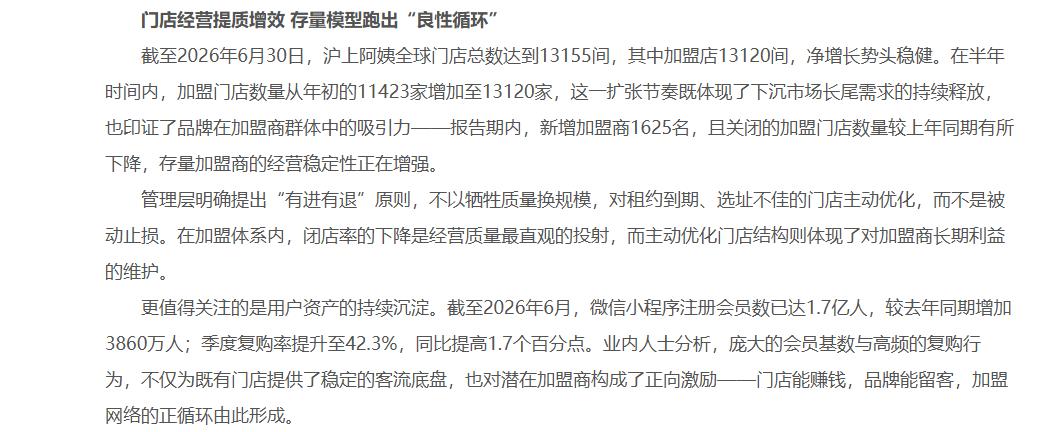
其一,万店规模下实现利润增速反超营收增速。今年上半年沪上阿姨的收入达到了25.89亿(同比增长了42.4%),净利润为3.21亿(同比增长了58.3%)。它成为新式茶饮中利润增速表现突出的企业之一。
品牌采用的是以自主创新为主导,多种合作方式并存的供应链管理模式,在芋泥、珍珠和茶叶这些重要的原材料方面实现了自主研发生产,在其他的原料上则采取直接从供应商处采购或者与厂家合作的方式进行采购,并且保证了产品质量的同时也减少了企业的投资成本。
其二,多品牌布局持续拓宽下沉边界。主品牌抢占中端市场,茶瀑布瞄准低价下沉市场,主攻校园、乡镇门店。
双品牌可共用仓配、采购及数字化系统,发挥协同效应,到今年六月份为止,在三线及以下城市的门店数量已经占到了总门店数的一半以上,下沉市场的优势也在不断巩固之中。
其三,私域复购是沪上阿姨的核心增量抓手。截至六月,品牌小程序上已经有1.7亿多个注册会员,在今年内新增的就有3860万人次。
同时,品牌的季度复购率也非常可观,通过大量的私域资产进行精细运营,品牌摆脱低价竞争的局面,并且可以依靠用户的频繁回购保证店铺持续盈利。
图源:中证网
但目前品牌的短板依然很明显: 上半年营业额只有古茗的一半不到,规模差距较大。上半年新开2253家加盟店带来的营收增长,一部分来源于加盟费、设备及首批物料销售,不能完全反映终端门店实际经营水平。另外,海外门店仅有61家,全球化的脚步仍需加速。
茶百道:果奶基本盘稳固,出海与咖啡打开增量
茶百道依靠强大的果奶这一大单品来稳固下沉市场的基础,在国内市场存量竞争越来越激烈、增速开始放缓的时候,茶百道的核心战略已经很明确:用大单品守住基本盘,通过新的品类或者海外市场打破瓶颈。
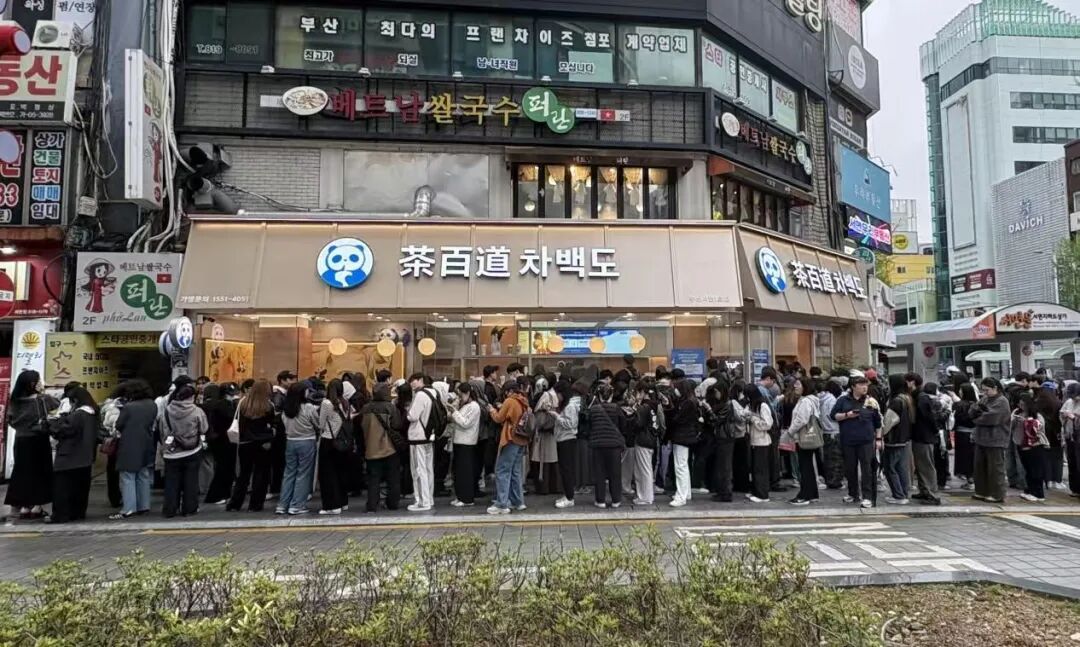
一是,下沉底盘稳固。茶百道下沉到三线甚至更低的城市中去,并且已经在这些地方开设了四千多家分店,上半年的门店增长速度达到了7.2%。同时,其出海成为了新的增长点,截至六月,其全球门店共8863家,其中境外门店数量已有72家,并且覆盖到了十三个不同的国家和地区,其中包括加拿大、新西兰和越南等。
图源:中央广电总台国际在线官方实拍
二是,果奶大单品形成了较强的产品壁垒和稳定的爆款输出能力。招牌荔枝冰奶一季销量超过1700万杯,还推出了芭乐、葡萄冰牛奶等新品类来加强品类地位,在上半年内共推出62个新产品以及更新了6种老产品,并且积累了246组配方,以保持较快的产品创新能力。
三是,供应链履约能力持续优化。在全国建立了27个仓配中心,并新开设淮安仓库,扩大对华东地区的覆盖范围,94.24%门店可实现次日送达,95.15%门店每周配送2次及以上,水果统一配送覆盖率达到了91%,产地直采的方式也使整个供应链的成本降低了。
但和前面两家相比起来,茶百道的压力最大。上半年营业收入增长率为6.2%,净利润增长率为3.2%,在行业内处于较低水平。虽然它拥有超过2700家店的咖啡业务,但由于加盟商让利使得毛利率下降并且应收账款回款周期变长,短期内盈利能力受到威胁。
此外在一线城市和新一线城市都出现了市场份额流失的情况,一线门店的数量也在逐年减少,品牌向上突围困难重重。
万店竞赛落幕,存量时代比拼硬核实力
从三家品牌半年报的数据来看,新茶饮界的差距已经很明显了 。
从规模来说,古茗有14351家店,在腰部品牌中稳居第一;其次是沪上阿姨有13155家店,紧随古茗之后;茶百道的门店数量为8863家,与古茗和沪上阿姨来比相对较少。
从盈利来说,古茗经调整后核心利润为17.3亿,同比增长53.3%,处于绝对领先地位(注:该核心利润为剔除优先股公允价值变动影响后的调整口径,区别于IFRS准则下账面净利润1.05亿元);而沪上阿姨的增长速度达到58.3%,相比而言最为突出;而茶百道的净利润增长率只有3.2%,增长速度较为缓慢。
从战略来说:三家走出了三条截然不同的发展道路。古茗依靠供应链效率和稳定的咖啡场景保持领先;沪上阿姨通过多种品牌的布局以及高频次的消费实现弯道超车;茶百道用大单品守住国内市场,并且走向海外市场寻求新的增长点。
图源:36氪转载时代财经
但咖啡赛道成为三家的共识,古茗和茶百道不断提高店面咖啡机的覆盖率,沪上阿姨也已利用沪咖品牌来加入咖啡赛道。
不论从哪方面,我们都可以看出:新茶饮行业 大规模无序扩张的时代已经步入尾声,在存量市场下,效率、复购率和加盟商收益才是最主要的评判标准。
结语
同样 作为万店级的新茶饮头部品牌,三家却走出了不同的发展道路:
古茗 用供应链优势和场景升级来稳定住增长的步伐;沪上阿姨采用多品牌策略以及下沉复购提升了盈利能力;而茶百道则以大单品守住自己的阵地,并加大对海外市场和新产品的开发。
对于新茶饮界来说, 万店并不是最终目标,而是新的开始!
外参财观认为:未来茶饮界的竞争重点不再是哪家开得多快、哪家店面多,而是哪家运营得好,哪一家店铺健康稳定增长的时间长!
本文来自微信公众号“金融外参”(ID:jrwaican),作者:外参,36氪经授权发布。
















