被港交所停牌、股价跌超70%,茶百道走到十字路口

港股上市茶饮集团茶百道迎来重击。
10月13日,港交所发布通告,依据证券及期货(在证券市场上市)规则之条例第8(1)条,香港联合交易所有限公司应证券及期货事务监察委员会之指令,于2026年10月13日上午九时正起,停止四川百茶百道实业股份有限公司(证券代号:2555)股份之买卖。
关于茶百道被强制停牌的原因,港交所未在公告中作详细说明。
不过当日稍晚,香港证监会官网在新闻稿中做了较为详细的通报。证监会在新闻稿中提到,已对两个集团采取行动,因它们涉嫌参与欺诈计划,意图就首次公开招股的股份需求营造虚假或非真实的表象。
“证监会高度关注,茶百道的首次公开招股可能曾被人为操纵,意图就茶百道的股份需求营造非真实的表象。在证监会继续进行调查期间,暂停茶百道的股份交易,对为该股维持一个有秩序和公平的市场及维护投资大众的利益是有需要或合宜的。”新闻稿中如此写道。
具体来看,证监会提到的两家已经被“采取行动”的集团中,其中一家集团涉嫌参与了有关拨康视云制药有限公司及茶百道的首次公开招股的欺诈计划。拨康视云去年7月3日在港交所主板上市,今年9月10日已被停牌,目前仍未复牌。
证监会也进一步提到,有关可疑集团涉嫌参与欺诈计划,当中部分首次公开招股所得款项,可能已根据上市公司与该等集团之间未有披露的协议,被转离有关公司,作所谓的金融产品投资之用。该等协议可能促使首次公开招股所得款项暗中回流至主要首次公开招股承配人或其关连人士。
当然,目前阶段,调查仍在进行中,证监会也未得出最终结论,并未对此事做进一步评论。
不过对茶百道而言,这场风波造成的影响无疑将持续下去,这家公司的前景也迎来了更多的不确定性。
值得注意的是,2024年4月23日在港交所主板挂牌上市时,茶百道一度顶着“加盟制茶饮第一股”的光环。主流现制茶饮品牌中,只有奈雪的茶比它更早上市,后者至今仍以直营模式为主。
但停牌前一个交易日,茶百道报4.035港元/股,股价较发行价已跌去了超过70%。
近两年业绩有所修复,但挑战仍存
2025年,茶百道实现收入53.95亿元,同比增长9.7%。进入2026年上半年,公司收入继续增长至26.55亿元,同比增长6.2%。
在这之前,2024年茶百道实现收入49.18亿元,同比减少了13.8%。
对茶百道而言,收入恢复增长是一方面,但如果只看收入数字,还不足以判断茶百道是否真正走出了低谷,况且2025年至今年上半年,茶百道的增长某种程度上也源于2024年的低基数。
从收入结构看,茶百道的商业模式特征十分鲜明。
2025年,公司商品及设备销售收入达到51.21亿元,占总收入的94.9%;特许权使用费及加盟费收入为1.92亿元,占比仅为3.6%。到了2026年上半年,商品及设备销售收入进一步增长至25.24亿元,占总收入的比例达到95.0%;特许权使用费及加盟费收入则降至8102万元。
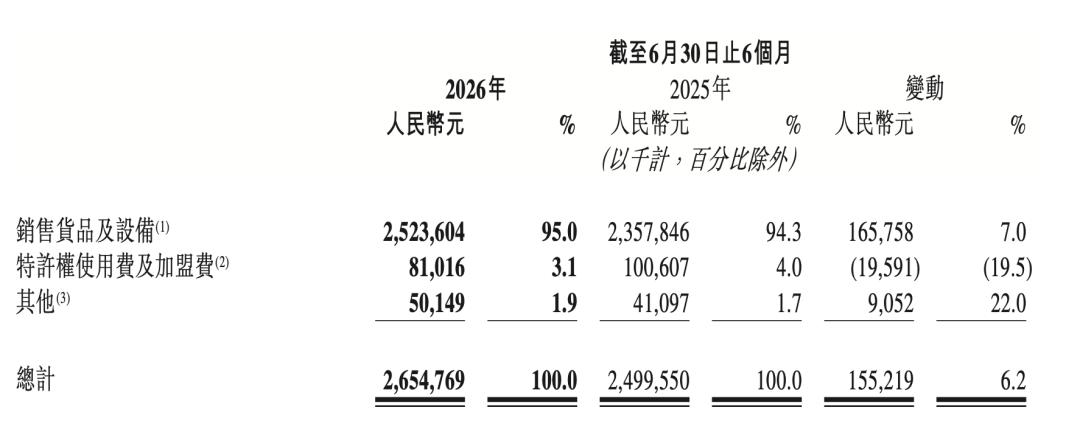
这意味着,茶百道的收入并不主要来自加盟商支付的品牌授权费用,而是来自向加盟店销售制作茶饮所需的原料、包材和设备。加盟店网络越大、采购需求越强,品牌方就越有机会从供应链销售中获得收入。
对茶百道而言,这套模式有利于把品牌、产品研发和供应链能力转化为规模化收入,也使公司不必完全依赖开店时收取的加盟费。
但问题也由此产生,品牌方的收入增长,能否代表整个加盟网络经营状况的改善?
财报显示,2025年茶百道商品及设备销售收入同比增长10.1%,特许权使用费及加盟费收入却同比下降10.2%;2026年上半年,两类收入的分化仍在继续,前者同比增长7.0%,后者同比下降19.5%。
两组数据共同指向一个值得关注的现象——在公司收入持续增长的同时,与加盟关系直接相关的收费收入却在收缩。
另一个值得注意的变化,出现在毛利端。
2026年上半年,茶百道实现毛利7.97亿元,同比下降2.1%;同期收入增长6.2%,毛利率则从上年同期的约32.6%降至约30.0%。
收入还在增长,毛利却开始下滑,说明收入扩张并没有同步转化为更高的毛利。对于茶百道而言,恢复增长与改善增长质量,已经成为两个需要分别回答的问题。
公司在中期报告中提到,发展现制咖啡业务、给予加盟商一定让利,是毛利率变化的相关因素。
这为理解毛利下滑提供了线索:一方面,茶百道试图在现制茶饮之外拓展新的产品品类;另一方面,公司也需要通过经营支持等方式维系加盟网络。
但这两项投入究竟能带来多大回报,目前还需要更多数据验证。咖啡业务能否形成稳定的增量,加盟商支持能否改善终端经营,都不能仅凭投入本身得出结论。
图/茶百道2026年中期报告
这也让茶百道面临的增长问题变得更具体。对品牌方而言,向加盟店销售原料和设备,是一套已经被验证的收入模式;但对加盟商而言,采购只是经营成本的一部分,房租、人工、平台费用和日常运营支出同样会影响最终利润。如果终端门店无法获得足够回报,品牌方的供应链销售增长就很难长期脱离加盟网络的经营状况而独立存在。
因此,茶百道真正需要证明的,不只是收入重新增长,也不只是门店网络继续扩大,而是这套商业模式能否形成稳定的正循环:
品牌方通过产品、供应链和运营能力帮助门店提高经营效率,加盟商获得合理回报,再为品牌提供持续、健康的网络扩张基础。
加盟商赚不赚钱,才是真正考验
从门店数量看,茶百道仍在扩张。
整体来看,门店总量仍然增长,但新增与退出同时发生。2025年末,公司共有8608家门店;截至2026年6月末,门店数量增加至8778家。半年新增669家门店,同时有499家加盟店终止经营。
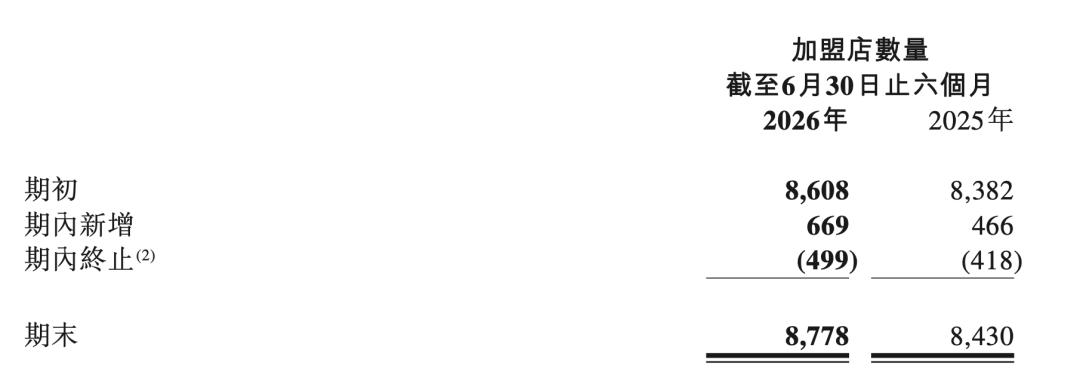
茶百道在2026年中期报道中提到,今年上半年,终止合作的497名加盟商中,有187名是将门店转让给其他加盟商后退出;298名因自身原因或协议到期后未续约;另有12名由公司终止合作。与此同时,499家终止经营的门店中,有244家门店关闭后,原加盟商仍在经营其他门店。
简单来说,有人退出一间店,却仍然经营其他门店;有人将门店转给新的经营者;也有人选择不再续约。
茶饮门店看起来并不复杂:一间店、一套设备、一批原材料,加上店员和日常运营,就能开始营业。但真正决定门店能否盈利的,是收入与成本之间的差额。营业额不足,房租和人工就可能吞噬利润;为了争夺客流而参与促销,销售额即使上升,实际利润也未必同步增加;如果商圈竞争加剧,门店还可能面临客流分流、经营时段缩短以及投资回收期拉长等问题。
这也是加盟茶饮模式普遍需要面对的经营变量。
茶百道并非没有意识到加盟商经营的重要性。公司在2026年中期报告中提到,毛利率下降与发展现制咖啡业务、给予加盟商一定让利等因素有关。
这至少说明,品牌方的利润表现与业务投入、加盟商支持之间存在需要权衡的关系。不过,现有披露并没有进一步量化让利对毛利率的具体影响,也没有说明这些措施给加盟商的单店利润带来了多大改善。
品牌方让利了多少、加盟商实际获得了多少、门店盈利能力是否因此提升,是三个不同的问题,也不能仅凭毛利率变化就得出结论。
茶百道需要做的,也不只是给加盟商提供原材料和运营支持。公司在中期报告中披露,截至2026年6月末,全国共设有27个仓配中心,约94.24%的门店能够在下单后次日收到货物,约95.15%的门店每周获得两次或以上配送服务;水果统一配送已覆盖91%的门店。
客观来看,这些供应链能力有助于保障原料供应、提升配送效率,并在一定程度上支撑门店的标准化运营。但供应链效率提升,并不自动等于加盟商利润增加,它最终能否转化为更低的经营成本、更稳定的产品品质和更好的消费体验,还需要落到门店端检验。
这也是加盟模式最容易被忽略的一层关系,品牌方与加盟商虽然依靠同一个品牌经营,但双方的收入来源和成本结构并不相同。品牌方可以通过扩大采购规模、提升供应链效率和优化产品结构改善经营表现;加盟商却要直接面对所在商圈的客流、竞争对手、租金和人工成本。一家门店即便能够为品牌方贡献商品销售收入,也不意味着它一定拥有足够的利润空间。
对于茶百道而言,真正需要警惕的并不是某个时期门店退出数量增加,而是新增门店能否持续创造回报,存量门店能否稳定经营,以及加盟商是否仍然愿意继续投入。只有加盟商有动力开店、经营并续约,品牌方的收入增长才有可持续的基础。
这也将问题进一步推向下一阶段,当单纯增加门店不足以回答增长质量的问题,茶百道就必须寻找新的增量。
但无论是产品创新、供应链升级,还是咖啡和海外市场,都需要回答同一个问题——这些新业务究竟能为消费者创造什么价值,又能为加盟商和公司带来多少真实收益?
当开店不再是唯一答案,茶百道还能靠什么?
对茶百道来说,继续开店仍然是最直接的增长方式,但它已经不能成为回答所有问题的唯一答案。
过去,加盟模式的扩张逻辑相对清晰,品牌吸引消费者,加盟商承担门店投资与运营,品牌方通过供应链向门店销售原材料和设备。只要门店网络持续扩大,品牌就有机会获得更多商品销售收入。
但当门店规模已经达到数千家乃至接近万家,单纯追求数量增长的局限也开始显现:新增门店能否获得足够客流,存量门店能否维持盈利,都会影响这套模式还能走多远。
因此,茶百道接下来要回答的,不只是还能开多少家店,而是如何让现有门店经营得更好,以及能否在现有加盟网络之上,找到新的收入和利润来源。
图/茶百道官网
结合公司已经披露的业务布局,至少有三个方向值得观察:产品创新能否提高门店的经营效率,供应链能力能否从保障供货进一步转化为成本优势,以及咖啡与海外市场能否真正成长为新的业务增量。
首先是产品创新。对于茶饮品牌而言,上新并不难,难的是让新品持续带来增量,而不是在短暂的营销热度之后回到原点。新产品能否形成复购,是否能够利用既有原料和设备降低新增成本,制作流程是否足够简单,都会影响它最终能为门店贡献多少利润。
这意味着,茶百道不能只以新品数量或单款产品的市场热度衡量创新成果。更重要的是,新品能否成为稳定的销售来源,能否帮助门店覆盖更多消费场景,以及能否在消费者愿意购买与加盟商能够盈利之间找到平衡。
其次是供应链。
这既是茶百道维持产品标准化的基础,也是它与小型茶饮品牌竞争的一项能力。统一采购、集中仓配和原料质量控制,有机会提高供货稳定性,减少门店各自采购带来的品质差异。
但供应链的价值不能仅以仓库数量、配送频次或覆盖率衡量。对公司而言,投入能否转化为更好的成本结构和经营效率;对加盟商而言,集中采购能否带来更具竞争力的采购成本、减少损耗并提高经营稳定性,同样重要。
尤其是在门店网络已经达到一定规模之后,供应链不应只是服务于更多门店的后台系统,还需要成为提升现有门店经营质量的工具。如果规模扩大带来的采购优势,最终没有转化为门店成本与效率上的改善,那么供应链投入对加盟商的吸引力就会受到限制。
反过来,如果茶百道能够持续优化原料采购、仓配效率和产品标准化,在不牺牲品质的前提下降低整个体系的运营成本,它就有机会在门店数量之外建立更扎实的竞争优势。
第三个值得观察的方向,是咖啡与海外市场。
从2026年中期报告来看,茶百道已经将现制咖啡纳入业务发展布局,公司也提到给予加盟商一定让利与毛利率变化有关。不过,现有披露不足以判断咖啡业务目前的收入规模、盈利能力,以及它对现有茶饮门店的实际拉动效果。
咖啡能够补充消费场景、提高门店利用率,但也意味着新的产品研发、原料管理和市场竞争。它究竟能够成为门店的增量生意,还是增加运营复杂度,需要更多经营数据来验证。
海外市场则提供了另一个观察窗口。截至2026年6月末,茶百道在海外拥有72家门店,覆盖13个国家和地区;2025年末,这一数字为38家。公司在2026年上半年进入加拿大、新西兰和越南市场,海外网络继续扩大。
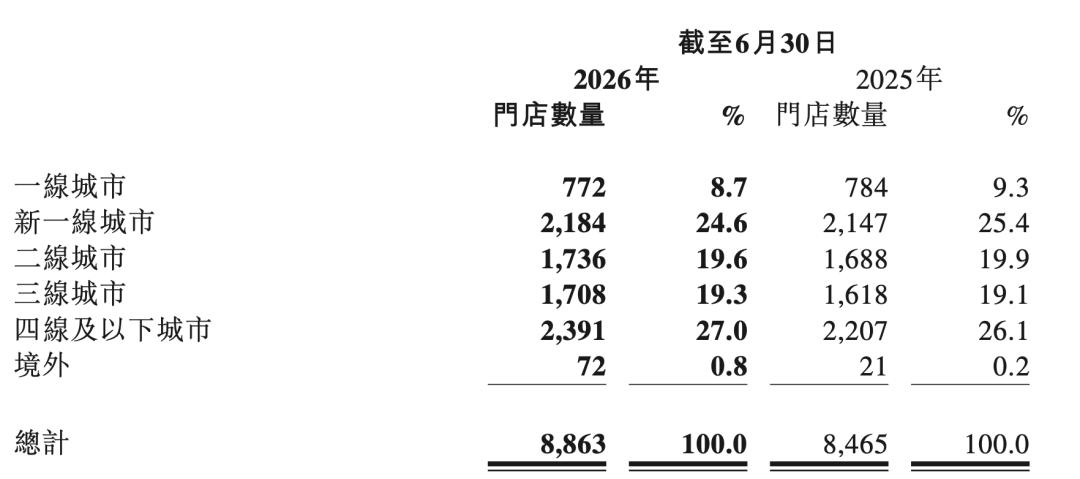
不过,海外门店数量从38家增加到72家,能够说明扩张正在推进,却还不足以证明海外业务已经形成成熟的增长引擎。不同市场的消费者偏好、原料供应、物流成本和门店运营条件存在差异,国内已经跑通的产品与加盟模式能否复制到海外,仍需要时间检验。
更重要的是,海外扩张不能只看进入了多少个国家、开出了多少家店,还要看单店经营表现、供应链效率和投入产出是否能够支撑持续拓展。
无论是产品创新、供应链升级,还是咖啡与海外业务,茶百道都已经有了可以继续探索的方向。但这些方向并不会自动成为新的增长曲线。它们最终都需要回到同一个标准:能否为消费者提供持续的购买理由,能否让加盟商获得合理的经营回报,以及能否为公司带来真实、可持续的收入与利润。
这也是茶百道走到今天需要面对的变化。门店规模仍然重要,但规模本身不再足以回答增长问题。对品牌方来说,继续扩张可以带来新的收入,却也需要不断证明新增门店具备经营价值;对加盟商来说,品牌知名度和供应链支持固然重要,最终决定是否继续投入的,仍然是门店的回报。
至于这场停牌风波将如何发展,目前仍有待监管调查给出进一步结论。
它不能直接替代对茶百道经营基本面的判断,却让市场有理由重新审视这家公司的增长故事:当门店网络已经达到近九千家,下一阶段真正决定茶百道能走多远的,或许不再是它还能开出多少家店,而是它能否让现有的商业体系创造更好的经营回报,并在此基础上找到新的增长动力。
本文来自微信公众号“听潮TI”,作者:郭佳怡,编辑:张晓,36氪经授权发布。
















