肯德基下乡:城里没对手,村里全是高手
当肯德基开进乡镇,它必然会遭遇本土汉堡大王们的迎头痛击。而肯德基还能不能像当年一样,战无不胜,还真不好说。
肯德基在中国,遇到过最强的对手,真的不是麦当劳。
论商业成绩,在全球范围内,五个肯德基加起来都不够麦当劳打的。只有在中国,肯德基可以自豪地说:炸鸡汉堡这块,我找不到够格的对手。
现在,肯德基要碰上真正的对手了。
因为它要开始下沉了。
01
过去一年在网上,你可能经常刷到这样的肯德基。
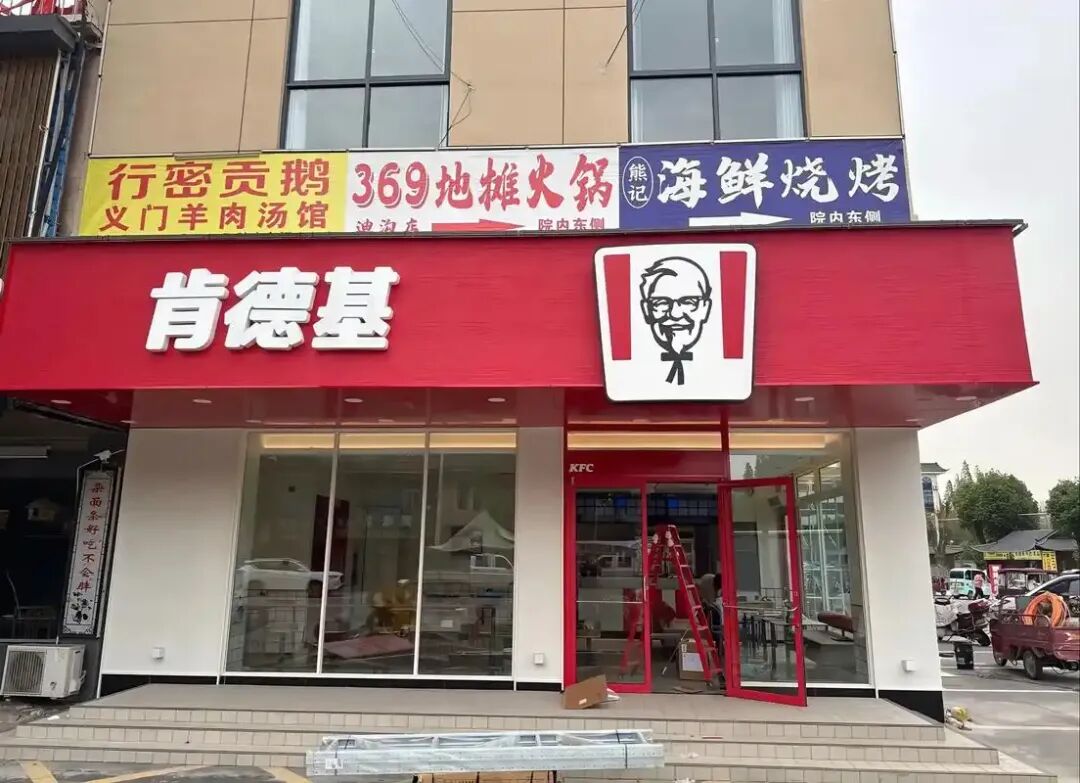
门脸不大,店面更小,七八十平,座位也不多。和常见的动辄两三百平的大店比起来,小了一半不止。
甚至还有一种神奇的「双子星门店」,左边一家肯德基,右边一家必胜客,同胞兄弟开成一对连体婴。
而这些短视频和照片,一般都会配一段类似的文案:
肯德基也开到咱们镇上啦。
品牌下沉这件事,很多品牌都干过,只不过大部分去的都是「伪乡镇」,找一些顶着乡镇的名头,但经济已经不输二线城市的超级乡镇,顶多是那些坐拥县政府,实际已经完成城市化的那些「城关镇」。但肯德基这次,开的都是那些依旧保有大量农业人口的,真正意义上的乡镇。很多门店的位置,走上不远,就能看到农村。
很多餐饮界的人都在说,肯德基要对下沉市场降维打击了。
但这场降维打击,真的能如肯德基所期待的发生吗?未必,因为在下沉市场,早就有一堆炸鸡冠军,汉堡天王,在这里等着肯德基了。
一场乡镇洋快餐大战,即将打响。
02
先来看肯德基这边,打的是什么算盘。
很多人一听肯德基奔赴乡镇,想到的都是:城里不好赚钱了,所以去乡下找生意。但事实却是,城里的钱一直就没有乡镇好赚。
我们看一部分主要城市最新的门店数据就知道了。
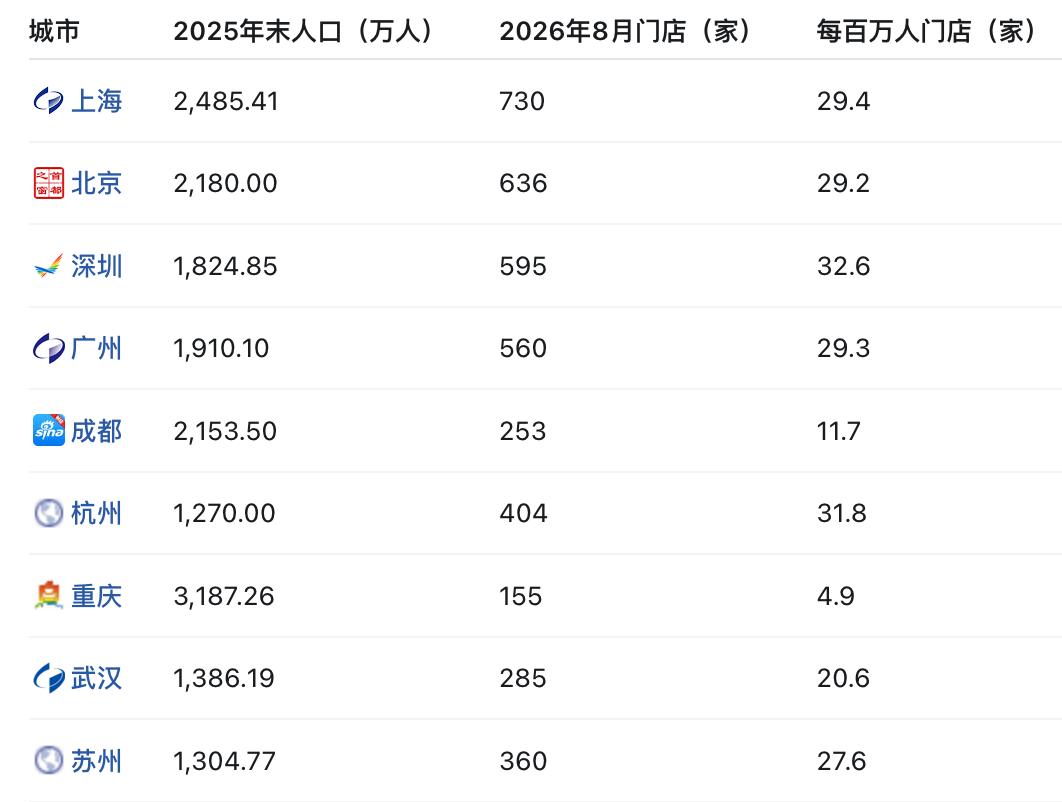
可以看出,主要城市,除了成渝两城之外,每百万人门店数,基本都在20多到30家,也就是平均每家店服务的人口数,在3到5万人不等。
这个数字,远远小于许多乡镇的人口。
要知道,根据发改委《国家新型城镇化报告》和相关数据统计,全国镇区人口,也就是镇中心区集中居住人口在5万人以上的建制镇,有885个,如果把全镇辖区总人口都算上的话,超过五万人的估计有一千多个。
这就意味着,光看门店密度,在乡镇开店的性价比就很高。
另一个数据是,2023年底,肯德基在中国的门店数就已经突破了万店境界,更是中国万店连锁品牌里,唯一以大店(200平以上)为主的品牌。
到这个阶段,再往上要增长就很难了。
所以说,奔赴乡镇,对肯德基来说,基本上就是必选项。
03
可问题是,现在已经是2026年了,乡镇市场的消费者,汉堡早就吃惯了。
在这个领域里面,华莱士、塔斯汀和享哆味,算是乡镇汉堡的三巨头。
华莱士三线及以下城市的门店一度占比超过50%,乡镇门店一度超过30%。
塔斯汀也差不多,绝大多数门店集中在三四五线城市,乡镇店比例接近25%。
享哆味规模比较小,算是地方割据势力,只有3200多家店,但超过60%的门店都在乡镇市场。
面对肯德基的步步紧逼,这三巨头也各有优势。
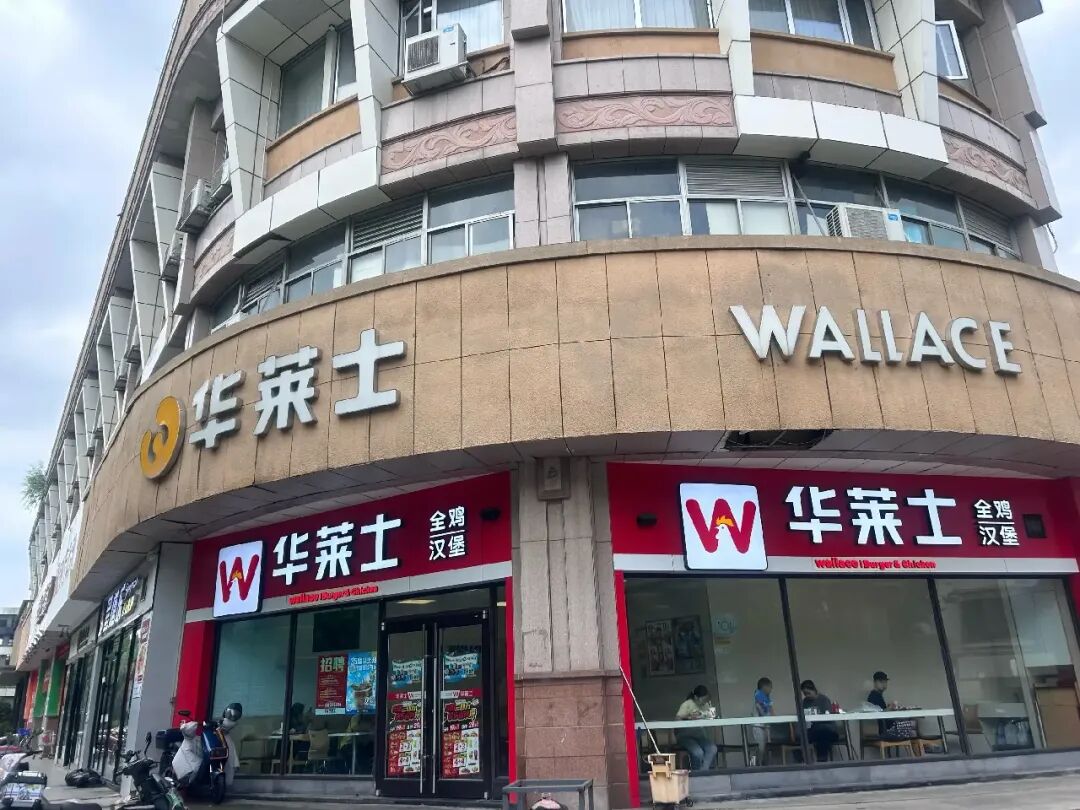
华莱士算是乡镇汉堡的先行者,也是目前规模最大的玩家,在全国有将近两万家店。除了先发优势,华莱士的厉害之处在于它的合作连锁模式。对内,把公司高管、核心店长和普通员工发展成门店合伙人。对外,供应商、门店房东以及其他利益相关者也可以参与开店。虽然名义上不是加盟,但扩张效率绝对部署加盟。
塔斯汀则是在产品和品牌上做差异化。2021年之后,塔斯汀进入了高速扩张期,它的打法是突出「西堡中做」的概念,用门店现擀现烤的堡胚(本质上更像烧饼),加入类似麻婆豆腐、北京烤鸭,鱼香肉丝之类的味型,再配上当时还没烂大街的国潮包装概念,喊出了「中国汉堡」的概念。
至于享哆味,它的打法就是在川渝地区高密度开店,利用「一省抵全国」的密度建立壁垒,一方面降低供应链成本,一方面用区域收缩换管理强度,一方面在本地建立认知壁垒。主打一个我不出来,你要进来也不容易。
当然,还有价格,相比肯德基,三巨头都是价格屠夫级别的,华莱士有「特价123」策略(可乐1元、鸡腿2元、汉堡3元),塔斯汀有九块九套餐,享哆味有13块3个堡的周三汉堡日。
哪怕不做活动,常规价格,这几家的量价比也赶得上疯狂星期四的水平。
有这三家守门,强如肯德基,乡镇的市场也不是说打开就打开的。
04
说回肯德基。这个公司深耕中国快40年,肯定也清楚,在这里不能打无准备之仗。
看起来,肯德基的乡镇入侵计划,是2025年才大规模启动的。但第一家小镇模式店,早在2020年就已经在试水了。
过去五六年,肯德基也一直在反复打磨门店的商业模式。
为什么要花这么长时间打磨?因为在乡镇做生意,和在城里做生意,做事的逻辑完全不一样。
一个最大的区别就是,乡镇的生意,要做小。
开店这事儿,收入是弹性的,成本是刚性的。
一间门店不管今天来了多少人,房租要付,设备要买,员工要排班。菜单越长,需要准备的原料、设备和操作流程也可能越多。
在客流密集的地方,这些投入可以靠足够多的订单分摊。到了一个更小的市场,原封不动搬过去,未必算得过来。
所以门店要做小。
百胜中国2025年投资者日公布的店型对比里,标准店的面积一般在一百七十平方米,但小镇店只需要一百平方米。
同理,小店的产品结构,也要金额大店做出区别。米饭类餐食可以砍掉,一些小众品类也可以砍掉。菜单上的SKU数,只有标准店的50%。今年有媒体报道过,肯德基在江西某个小镇开的店,甚至连吮指原味鸡都没有,祖宗之法都不要了。
租金少,面积小,设备少,人员少,开支小,肯德基才能用九块九的汉堡券和二十九块九的双人餐,匹配乡镇日常餐饮消费能力,支撑住日常的运营。
毕竟,当你的对手是塔斯汀华莱士享哆味这帮价格屠夫地头蛇,肯德基不能幻想自己顶着KFC这个招牌,就卖四五十的客单价。
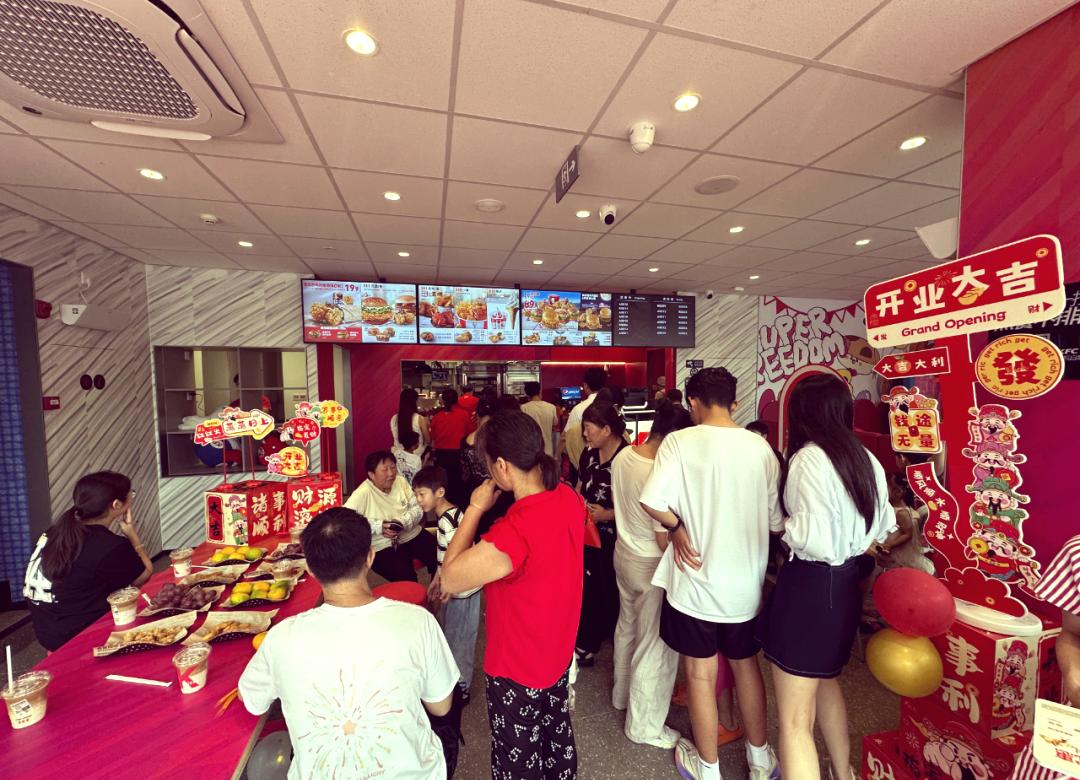
在下沉市场,没有疯狂星期四,你必须疯狂每一天。
05
那么,讲到这里,这场乡镇洋快餐大战,看起来似乎和什么咖啡大战,奶茶大战似乎没什么区别,打到最后,拼的就是谁的九块九更持久。
但肯德基想赚的,肯定不是这些钱。
要知道,在千店万店企业里,肯德基是一个特别保守的玩家,它绝大部分的门店都是直营,或者是直营店做得很成熟了,才用高价转让出去做加盟。
只有这次,乡镇汉堡大战,肯德基不可能再用直营的方式做。既然要开小店,要爆兵,那就一定要做加盟。既然是做加盟,赚的就不只是顾客的钱,而是加盟商的钱。
过去几年,中国社会的资产价格经历了一轮重估,重注房地产的城市中产损失惨重,消费力也大幅下降。
相反,那些手里还有点钱的县城土豪,他们的资产负债表没有受到重创。相对城里人,它们反而是更有消费和投资意向的人群。
当城市里两三百万起步的加盟门槛,在乡镇降到了五六十万,这些加盟商的资本,就能转化为肯德基的弹药,帮助它继续开疆拓土。
纵观过去将近四十年,肯德基在中国的发展史,我们会发现,它是所谓的「洋品牌」里,最具有进取心的一个。
刚入华的时候,它是高端定位,家庭餐厅,是每个城市孩子梦寐以求的美味天堂。
入华20年后,它开始转型白领市场,回归工作餐定位。
前几年,它又靠着疯星期四和疯狂开店,在大城市进一步把自己进化成了社区大食堂。
如今,它杀入乡镇,试图将自己融入每一个普通中国消费者的日常饮食习惯之中。
这次转型,恐怕比过去任何一次都要难。
毕竟华莱士、塔斯汀、享哆味早已经证明了,不是只有洋牌子才能做好洋快餐。从三四线,从县城乡镇成长起来的草根玩家,也有能力让顾客反复付钱,也让经营者有能力一直开下去。
当肯德基开进乡镇,它必然会遭遇本土汉堡大王们的迎头痛击。
而肯德基还能不能像当年一样,战无不胜,还真不好说。
本文来自微信公众号 “IC实验室”(ID:InsightPlusClub),作者:IC实验室,36氪经授权发布。
















