1.5亿再出手,紫燕食品两年内对外投资超13亿元,关店1600多家后,这家卤味企业靠跨界自救?
一家以夫妻肺片和百味鸡闻名的卤味公司,为何在短短两年内,将超过13亿元资金投向牛肉屠宰、复合调味品、餐饮品牌孵化、产业基金等看似与主业并不直接相关的领域?
投资版图
近年来频繁对外投资的紫燕食品又一次出手了。
10月8日晚间,紫燕食品发布公告,全资子公司海南紫禧企业管理咨询有限公司以有限合伙人身份,认缴出资1.52亿元参投四川天图沐耘科技股权投资合伙企业(有限合伙),占基金总认缴出资额的19%。基金总规模8亿元,管理人天图资本,资金将主要投向农产品精深加工产业链成长期、成熟期的优质企业。
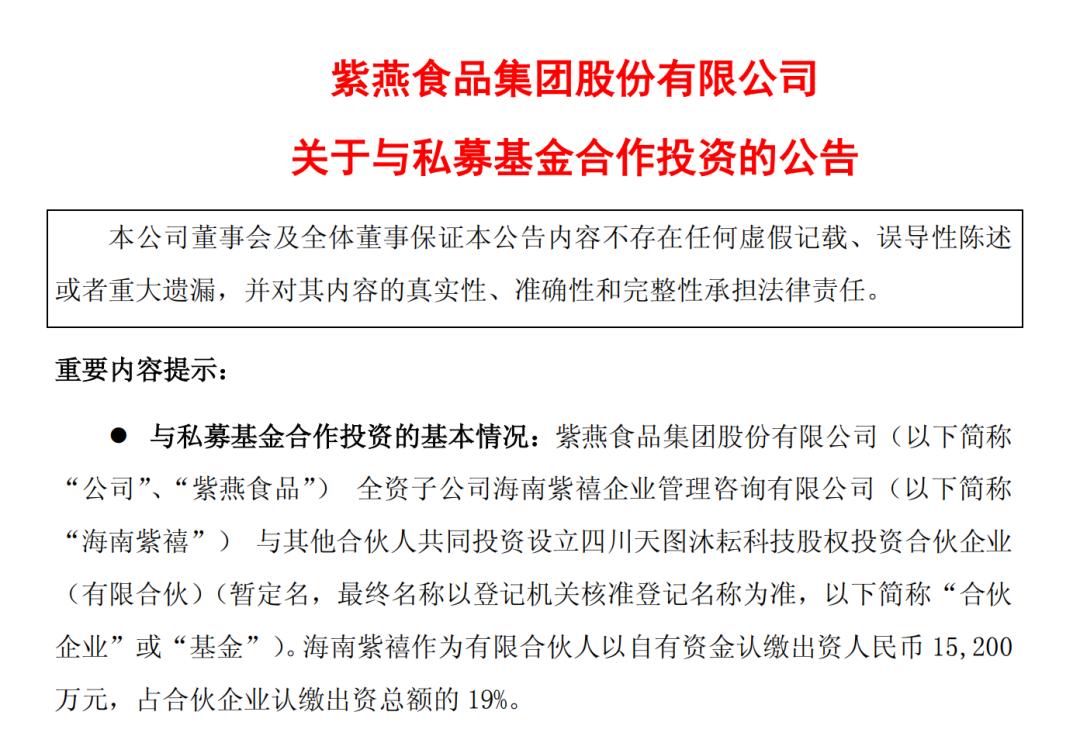
紫燕食品与天图资本的合作早在两年前就已开启。2024年4月,双方签署了战略合作框架,拟共同发起设立食品股权投资基金。到2025年2月,紫燕食品出资1.17亿元,参与设立重庆荣昌天香创业投资基金,该基金总规模3亿元,重点投资于食品、农产品加工领域企业,管理人是天图资本。再到如今的1.52亿元出资、8亿元基金规模,可以看出,紫燕食品的出资金额和基金规模均在逐级提升。
同时,紫燕食品的投资行为,并不局限于跟天图的合作。仅2026年年初至今,紫燕食品公开的投资行为就有4次。3月,紫燕食品给成都的子公司增资5亿元,再由“成都紫燕”向全资孙公司“尼泊尔紫燕”增资不超过5亿元,专项用于尼泊尔生产加工基地项目建设。该项目总投资8亿元,2025年已投入3亿元,主要内容为建设水牛屠宰及熟制工厂,预计2026年底完工。
同样在今年3月,紫燕食品与安琪酵母签署协议,设立合营企业,紫燕持股60%,主营复合调味品与肉制品业务。4月,紫燕食品又与“粉牛餐饮”成立合资公司,计划在未来三至五年内孵化出多个门店数量突破千家的连锁餐饮品牌。
再往前追溯,2025年,紫燕食品通过全资子公司“无锡紫鲜”作为基石投资者,出资2.39亿元参与认购绿茶集团港股IPO,成为8名基石中出资最高者。2023年,公司又战略投资了中式炸鸡品牌“老韩煸鸡”和北京烤鸭品牌“京脆香”;2022年收购了川式跷脚牛肉品牌“冯四孃”。
经内参君不完全统计,2025年全年,紫燕食品明确披露的对外投资金额合计约为6.56亿元,2026年至今,已明确披露的对外投资金额合计6.7亿元(尼泊尔工厂投资5亿,1.52亿参投天图管理的基金,出资1800万元与安琪酵母设立合营企业),加起来已超过13亿元。
其投资触角也已从卤味主业延伸至多个领域。这些投资中,有些与主业有一定关联,本质是沿着食品加工链条向上游延伸,比如在尼泊尔建牛肉生产基地,与安琪酵母的合资成立调味品公司。而更多的投资行为则是明显的“向外”,比如基石投资绿茶集团属于财务性证券投资,与粉牛餐饮合资孵化连锁餐饮品牌,投资冯四孃、老韩煸鸡、京脆香等餐饮品牌,属于主营业务外的横向品类拓展。
主业承压
密集投资,与紫燕食品主业的持续承压不无关系。
2026年上半年,紫燕食品实现营业收入16.63亿元,同比增长12.94%,结束了2023-2025年连续三年的营收下滑。但这份回暖的成色并不怎么好,一是公司的招牌产品夫妻肺片收入仍未止跌,上半年收入同比下滑4.59%至3.84亿元,而2025年全年,这一单品的收入已下降14.12%。二来,收入增长的同时,净利润却大幅下滑35.94%至6699.3万元,第二季度单季更是亏损1629.54万元,创下上市以来同期新低。
在财报中,紫燕食品将利润下降归因于行业竞争、原料成本带来的毛利率回落,以及金融资产损益波动。上文提到过,紫燕食品2025年以基石投资者身份参与绿茶集团IPO,今年上半年,这项投资产生公允价值变动损失4091.69万元。
事实上,剔除这些损益波动,公司上半年的扣非净利润也下滑了22.03%,说明主业的盈利情况不理想。上半年,紫燕食品的毛利率从上年同期的22.24%降至20.42%,同比下滑1.82个百分点;销售费用却大增42.52%至1.23亿元,各项刚性开支持续挤压利润空间。而营收增幅与销售费用增幅之间的剪刀差,也一定程度上反映当下连锁卤味生意越来越难做的现状。
回望过去几年,紫燕食品跟几家卤味同行一样,公司业绩一直深陷下滑轨迹。其中,营收自2022年达到36.03亿元高点后,一路下滑至2025年的32.38亿元,累计降幅超过10%;净利润的走势波动更大,过去四年经历了过山车般的起伏,经历了2023年的短暂反弹后,2025年又大幅下降31.84%,2026年上半年跌幅扩大至35.94%。
业绩波动的背后,是门店的持续收缩。伴随着整个连锁卤味陷入大面积关店潮,紫燕食品也未能幸免。2022年上市时,公司全国门店近5700家,2024年半年报中最后一次披露的门店总数为6308家。这是公司官方确认的最后一个门店峰值数据,此后便未在财报中披露该数据。
参照第三方平台窄门餐眼的数据,截至2026年9月,紫燕百味鸡在营门店约4663家,而去年9月显示的在营业门店数量为5315家,这意味着一年内门店净减少了约650家,较2024年6月峰值更是减少了1600多家。
当然,紫燕的困境并非孤例,而是整个卤味行业增长模式切换的缩影。2026年上半年,绝味食品、周黑鸭、煌上煌、紫燕食品四家卤味上市公司合计实现营业收入约68.65亿元,同比仅增长约5.6%;合计归母净利润约3.79亿元,同比下降约18%。
随着传统的靠门店加密抢占市场的增长逻辑失效,大量低效门店在行业调整中被清退。其中,最有代表性的、曾经的“万店之王”绝味食品过去三年闭店超5000家。据第三方平台餐宝典的数据,2025年-2026卤味品类的整体闭店率为27.9%,在连锁餐饮的细分品类中居于高位。
压力之下,几家卤制品上市公司一边探索主营业务新的增长模式,一边在主业外寻求新的增长曲线。紫燕食品的对外投资,本质上也是试图用供应链能力和资本运作打开新的增长通道。从体量来看,其投资金额并不小,且多为长线投资,至于是否能提振公司业绩仍需时日。
本文来自微信公众号“食品内参”,作者:不浪费读者时间的,36氪经授权发布。
















