薛记押注新鲜零食,但这门生意已经在B1层死过三轮
北京合生汇B1层,现在是中国零食行业最拥挤的一层。
一栗NUTCO的门店早上刚开门就有试吃顾客,现烤板栗和红薯条的香气飘到隔壁咖啡店,半小时后结账区开始排队。《每日经济新闻》记者探店那天,一瓶鲜磨开心果酱称重后约68元,比超市同类成品贵不少,排队的消费者说值,"给孩子买的,贵一点吃着放心,包装好的你不知道里面到底加了什么"。
这家店开业首月,营业额620万。
同一层,2026年9月19日,薛记炒货开出全国首家新鲜零食店"薛记XUE'S SNACKS",现烤肉脯,现磨坚果酱。不远处还挤着清山森、大口兽,都是同一年冒出来的同类型门店。
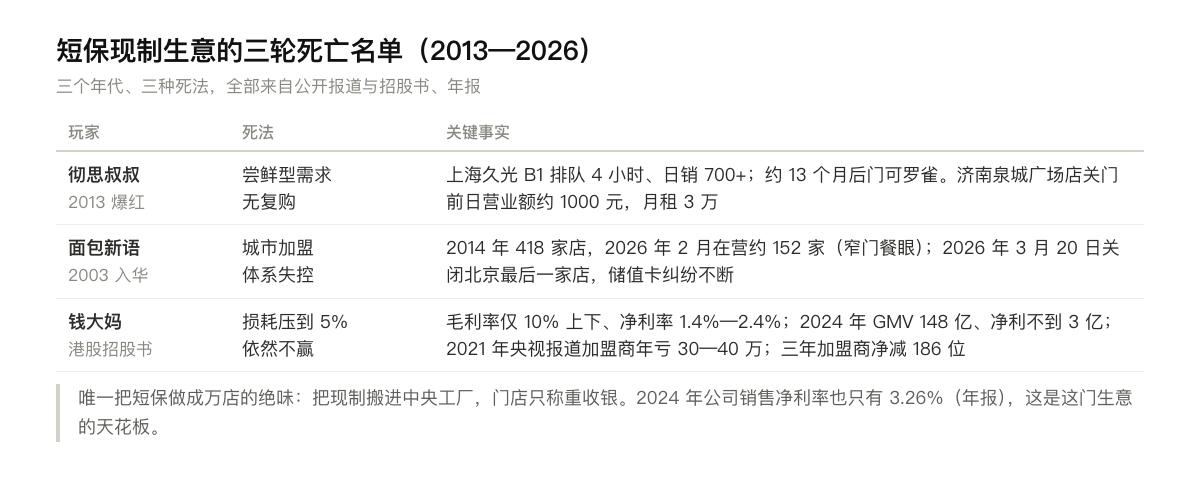
13年前,上海久光百货B1层,彻思叔叔开出全国第一家现烤起司蛋糕店。39元一个,每人限购一个,排队最长要4个小时,一天能卖700多个。
同一个楼层,同一个剧本的开头:现制的香气,排队的人群,"新鲜"两个字写在门头上。
彻思叔叔后来的结局是:不到两年,它和它的模仿者在全国批量消失。武汉一个城市的芝士蛋糕店关掉大半,济南泉城广场店关门前一天营业额只剩1000块,而那个位置的月租是3万。
薛记当然不是彻思叔叔。它有千店规模(窄门餐眼2026年1月口径:1144家),30多年炒货底子,6亿元融资,自建工厂。行业也都在说,新鲜零食是下一个风口:2020年市场规模不到50亿,2025年约180亿。
但这门生意的前三轮死亡名单,值得每个想进场的人先看完。新鲜零食不是新事物,它是短保现制生意的第四代玩家。前面三代都死了,死法一次比一次高级。
一、第一轮:尝鲜型需求,死于第13个月
彻思叔叔2013年在上海久光开出首店,是中国零售业最成功的排队神话之一。一炉12个蛋糕,烤45分钟,只开3个炉子,知情人士后来总结得很坦白:排队就是最好的广告。鼎盛时,久光店月营业额过百万。
它死于什么?不是损耗,不是供应链,是需求本身。起司蛋糕口味单一,尝鲜属性极强。消费者为它排一次队是社交,排两次是怀旧,没有第三次。从爆红到门可罗雀,大约13个月。
跟风者加速了死亡。澈思叔叔、瑞可爷爷一拥而上,名字和logo几乎一样,外地加盟一家要100万。等到工作日销量掉到一天30多个,有加盟商连4万保证金都不要就撤了。
这一轮留下的教训:排队只证明尝鲜需求存在,别的什么都证明不了。现制的香气和明档本质是一种内容装置,它买来的流量是一次性的。没有复购结构接住,排队越壮观,死得越体面。
二、第二轮:加盟体系,死于失控
面包新语才是"新鲜"这件事在中国的真正先驱。2003年进入中国,透明厨房、店内现烤就是最大卖点,北京上海单店月营业额屡屡破百万。2014年,它在中国的门店达到418家。
2026年3月20日,它关闭了北京最后一家店。全国在营门店从400多家缩到150家上下,其中55%集中在广东。
它死于城市加盟模式:把一座城的经营权整体卖给一个加盟商。扩张极快,但品控、食安、储值卡全部失控。西安、成都、北京,三次撤退的剧本一模一样:加盟商债务危机,门店一夜关停,消费者手里的储值卡变成废卡。
这一轮留下的教训:短保现制生意的品控成本是刚性的,每天现做,就意味着每天有出错的机会。加盟把扩张速度提上来,同时把出错概率分散给了几百个利益不一致的人。
三、第三轮:损耗压到5%,依然不赢
前两代的死法都很直观。第三代是真正的反面教材,因为它几乎把"正确的事"全做对了。
钱大妈,"不卖隔夜肉"。每天晚上7点开始打九折,每半小时降一折,11点半以后免费送。靠这套日清机制,它把损耗率压到5%左右,是中国连锁经营协会统计的行业区间(5%-15%)的最低档,存货周转1.3天,行业第一梯队。
按现在新鲜零食赛道流行的逻辑,这应该是一家无懈可击的公司。说实话,我把钱大妈的招股书从头到尾翻了一遍,读到这里是有点佩服的。
但报表讲的是另一个故事,而且得一行一行读。
先看毛利率。2023年9.8%,2024年10.2%,长期在10%上下徘徊。作为对照,精品生鲜的毛利率区间是20%-30%。损耗确实没有变成垃圾,它变成了晚上7点以后越来越大的折扣,等于把省下来的损耗又还给了消费者。
再看净利率。2023年1.4%,2024年2.4%。2024年钱大妈的GMV是148亿,公司净利润不到3亿。一个百亿体系,赚的是刀锋上的钱。2025年,由盈转亏。(亏损里含4.81亿优先股公允价值变动这类非经营项,但即便剔除,这门生意的净利率也常年趴在1%到2%的刀锋上。)
再看结构。打折和免费送的成本全部由加盟商承担,而总部97%的收入来自向加盟商供货,货一出仓,总部的钱就稳了。2021年央视报道,有加盟商一年亏30到40万,"卖得多,亏得多"。2023年初到2026年中,钱大妈加盟商净减少186位。
最后看区域。华南市场毛利率12.5%,其他区域只有6%。广东消费者习惯当日采购,"日清"在这里是天时地利;北方人习惯周末囤货,晚间折扣打不动他们。门店从峰值3700多家回落到不足3000家,北京12家店2022年全部撤出。
这一轮的教训最重:损耗率从来不是终极答案,损耗由谁买单才是。钱大妈把损耗这个敌人打败了,然后用折扣、加盟、跨区域扩张,把战果分三次送了出去。
四、唯一解开的人,把"现制"搬出了门店
短保生意有没有真正做成万店的?有,绝味。
看完钱大妈,我又把绝味2024年的年报翻了出来。这家公司的做法值得所有新鲜零食玩家抄一遍:它不在门店现制。鸭脖在中央工厂卤好,冷链日配到店,门店只做称重和收银。现制的高人工、高失败品损耗、高食安风险,全部搬进工厂用工业化方式解决。门店因此可以极小、极轻、极标准化,开到一万五千家(2023年末口径)。
但即便是这个唯一的通关者,账也不算好看。2024年绝味卤制食品毛利率33.96%,整个公司的销售净利率只有3.26%,营收和利润双双下滑。它还把供应链物流做成了对外业务,一年收入近5亿,等于承认了一件事:这门生意最值钱的资产不是品牌,是那套冷链日配体系。
这就是短保现制生意的天花板:把新鲜、低成本、规模化这道不可能三角解到最优,也就是一门净利率3%左右的生意。
还有一个信号值得记下来。2026年五一,绝味在长沙和成都开出了两家"绝味新鲜零食"门店,SKU接近200个。把现制搬出门店的人,又把它搬了回来。
五、重读薛记:它考的不是同一张卷子
带着前三轮的死亡名单再读薛记,很多动作的味道是对的:不碰损耗最高的卤货,社区老店型不动,种植基地和产业园往上游搬,在学绝味。薛记零售业务总经理诸葛晓东自己也说:"现制短保产品8%-15%的损耗率是个躲不掉的巨大压力。"
操盘手知道考题,这是好消息。坏消息是,它考的可能不是这张卷子。
仔细看它的SKU:现烤肉脯常温保质期3到5天,现磨坚果酱15天以内。这不是钱大妈那种"今晚不卖完就是损耗"的真短保。我把它叫作剧场型新鲜:损耗压力真实存在,但远不致命,它真正的作用是把"新鲜"两个字变成可以看见、可以闻见的店内表演。肉脯放三天不会坏,但它要让你看见它在烤。
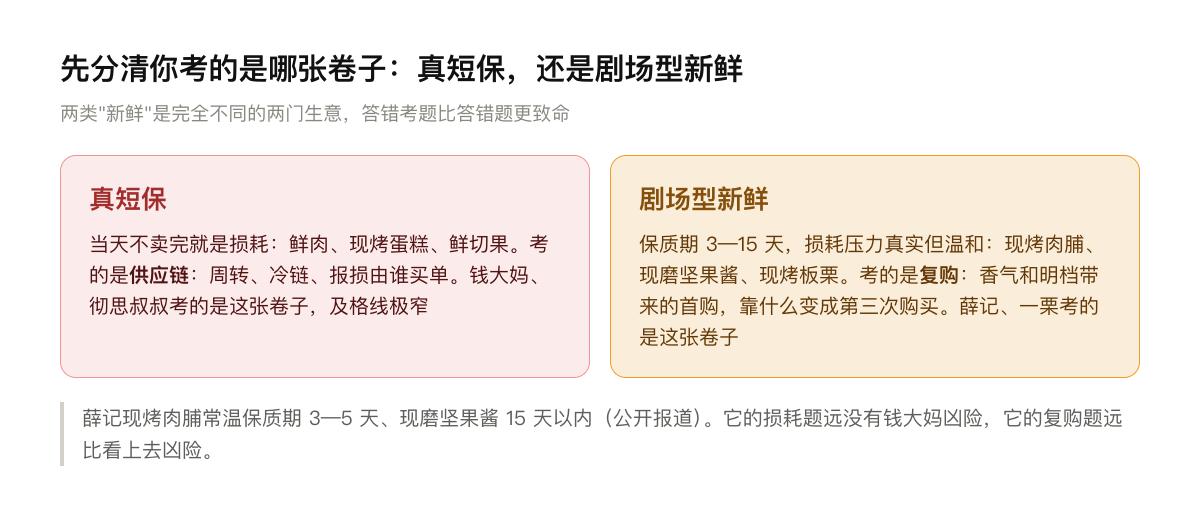
所以薛记要答的主卷子不是损耗,是复购。外加一张别人都没有的加试卷:价格心智。
在大众心智里,薛记三个字是有价格锚的,而且锚在天上。瓜子23.8元一斤,贵过同期的猪肉;手剥松子218元一斤;有消费者买了3片猪肉脯,结账50块。小红书上"薛记珠宝"话题的阅读量超过3000万(2026年2月),消费者自嘲在薛记"按颗买"。
然后,它在这家店门口摆上了9.9元一盒的现烤红薯条,打卡还送200克栗子。
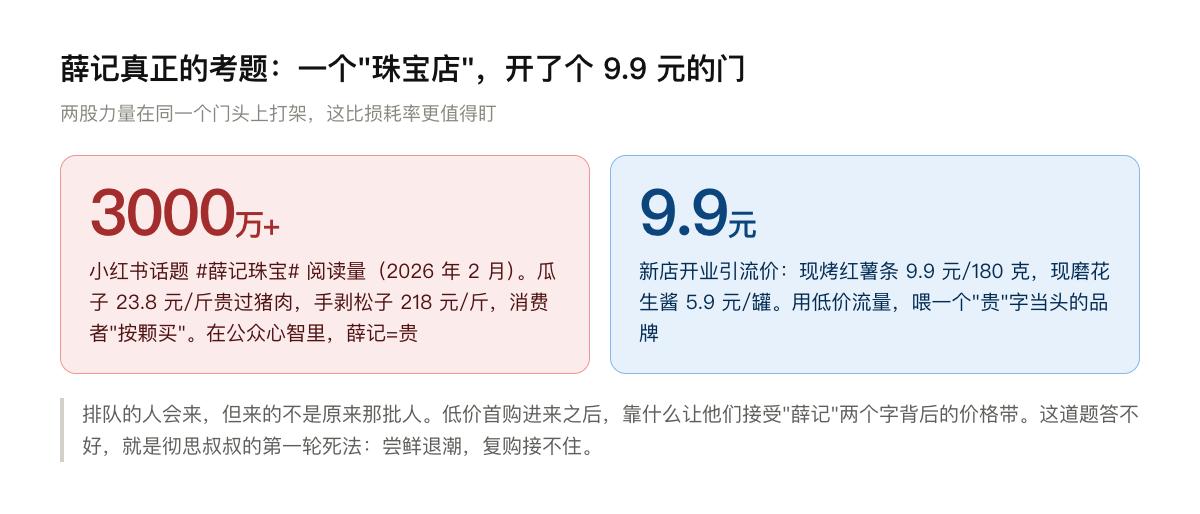
用低价流量喂一个"贵"字当头的品牌,排队的人会来,但来的不是原来那批人。被9.9元吸引进店的消费者,抬头看见的是218元一斤的松子。低价首购进来之后,靠什么让他们接受"薛记"两个字背后的价格带?这道题目前没有答案。
还有一道裂缝值得记下。"当天现烤"是薛记溢价叙事的核心支点,但《有意思报告》调查过,真正现烤的坚果只有巴旦木仁、腰果、夏威夷果仁、榛子仁4种,还有门店被曝出夏威夷果仁的生产日期是5天前。在老店,这个问题被灯光和陈列盖住了;在一家以明档现制为卖点的新店里,它被放到了放大镜下面。
老店的基本盘也在承压。有薛记店员对媒体坦言,门店日均订单约50单,客单价约50元;创始人薛兴柱2024年2月公开承认"业绩的不断下滑";开店速度从2022年的400多家,降到之后每年200家左右。
所以我的判断是:薛记最可能的死法,不是第三轮,是第一轮。它不缺供应链底子,不缺钱,缺的是"被引流款吸引进来的人,为什么第二次还来"的答案。这家店2026年9月开业,第13个月是2027年10月。到时候不用看报表,周末下午去合生汇B1层看一眼排队就知道。
六、给一号位的三个判断
如果你在一号位上评估这个赛道,三个判断供参考。
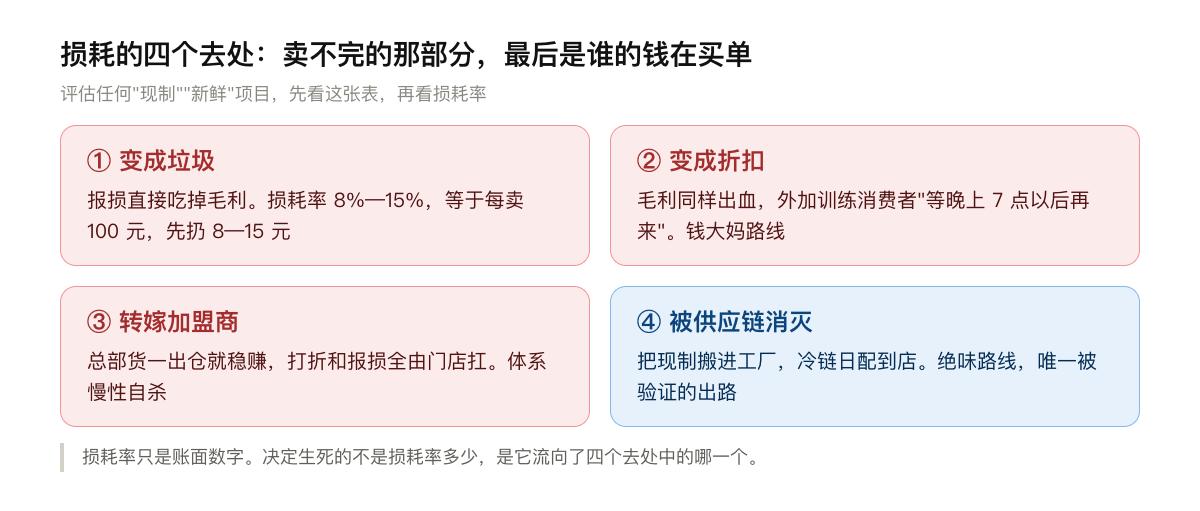
第一,不要问损耗率多少,问损耗由谁买单。8%-15%的损耗率只是账面数字,它最终有四个去处:变成垃圾(毛利出血),变成折扣(还是毛利出血,外加训练消费者等折扣),转嫁给加盟商(体系慢性自杀),被供应链结构消灭(绝味路线)。四个去处决定生死,损耗率本身不决定。这张"损耗的去处表",建议直接存下来,评估任何现制项目都用得上。
第二,不要看开业排队,看第13个月的数据。彻思叔叔死于第13个月,开头那家店的首月业绩再漂亮,也只是第1个月。尝鲜型需求的生命周期大约就是一年,第13个月还在增长的单店,才叫模型成立。目前公开口径里最接近通关的是一栗:全国近百家直营,2025年收入约5亿,净利率10%到15%,零闭店率。
第三,先分清你考的是哪张卷子,再决定怎么答题。真短保考供应链:周转、冷链、报损由谁买单,及格线极窄,钱大妈已经演示过。剧场型新鲜考复购:香气和明档带来的首购,靠什么变成第三次购买。两张卷子的备考方式完全不同,答错卷子比答错题更致命。金粒门、几多全、一栗这些新玩家,SKU结构里都混着两张卷子的题,先看清楚自己的主力品类属于哪一张。
七、给品牌和营销人想说的
现制明档和试吃窗口,本质是门店里的内容装置,排队是它买来的流量。一个明档窗口摆什么、试吃先递哪一样,就是详情页的留什么删什么,我在《详情页该留什么、删什么,考验的是公司的商品判断》里写过这个逻辑,只是这个"详情页"是立体的,每天要付租金、人工和损耗。
连绝味这种把成本算到骨头里的公司,都在2026年把现制搬回了门店。这本身就是一个答案:"可见的新鲜",是当前线下零售效率最高的注意力装置。消费者在为什么掏钱?几多全把"这里,您无需查看配料表"直接印在墙上,一栗排队的顾客说"就图配料表干净"。这个赛道卖的不是零食,是"不用纠结"的安心感,谁能把"放心"做成可以观看的过程,谁就能收到溢价。
但装置的价格要算清楚。试吃、明档、现烤的人工和报损,本质上是一份每天续费的CPM。广告费买来的首购,和香气买来的首购,在财务报表上是同一行。区别在于,品牌广告停投以后,积累的认知还在;明档的火一关,香气当天就没了。
下次评估任何一个"现制""新鲜"的项目,把账翻到最后一页,问一个问题:卖不完的那部分,最后是谁的钱在买单?答不上来的,模型就还没成立。
八、最后
新鲜零食的需求是真的,180亿的市场规模不夸张,消费者对"配料表干净"的焦虑也是真的。但这个赛道真正的考题从来不在需求端,在结构里。
彻思叔叔们死于没有复购,面包新语死于体系失控,钱大妈死于把损耗成本转嫁给了错误的人。三轮玩家死在三个不同的地方,共同点只有一个:都把"新鲜"当成卖点,而"新鲜"其实是一份成本结构。
薛记是第四代。它手里有前三代没有的牌:34年的供应链底子,和对损耗率的清醒。但它抽到的卷子也最难:一个被骂"贵"骂上热搜的品牌,开了一家拿红薯条做引流款的店,它想让谁进来,进来之后又卖给谁?
2027年10月,这家店开到第13个月。到时候的排队里如果站着回头客,模型就成立了;如果只剩来打卡的人,三轮死亡名单上,就要添第四个名字。
















