MiniMax跌掉80%、DeepSeek拟融资1000亿:大模型IPO潮谁来接盘?
大模型行业在两个市场挂着两个价格。二级市场的价格上周又跌了一轮,一级市场的价格还在往上加。分歧表面上是看法,背后是定价的人已经换了一批。
10月8日,港股MINIMAX收跌超13%,智谱跌超7%,恒生科技指数收于4073点,创2024年9月以来新低。
同一周,彭博先后确认两笔一级交易。
二级市场给出的答案是抛售,一级市场给出的答案是加价。
大模型的定价权正在换手。二级市场已经改按收入结构定价,一级市场还在按稀缺性出价。两个价格能同时成立,靠的是:一级价格是协议价,几个人签字就生效,尚未接受公开检验。
某种意义上而言,这轮IPO潮里所有着急的人,抢的都是检验到来之前的这个时间差。
跌掉八成,也没跌成便宜货
二级市场已经裁决过了, 证据在智谱和
两家公司今年1月8日、9日前后脚挂牌。上市时
3月,
分化从定价权开始。
2月智谱发布GLM-5并上调API价格,发布当周算力储备耗尽,主力产品Coding Plan一度停售。此后3月、4月、9月连续提价,到8月末,MaaS平台词元调用量较年初增长超过40倍,API定价同比提高101%,开放平台及API业务毛利率升到24.6%。涨价不丢客户,这是定价权最硬的证据。
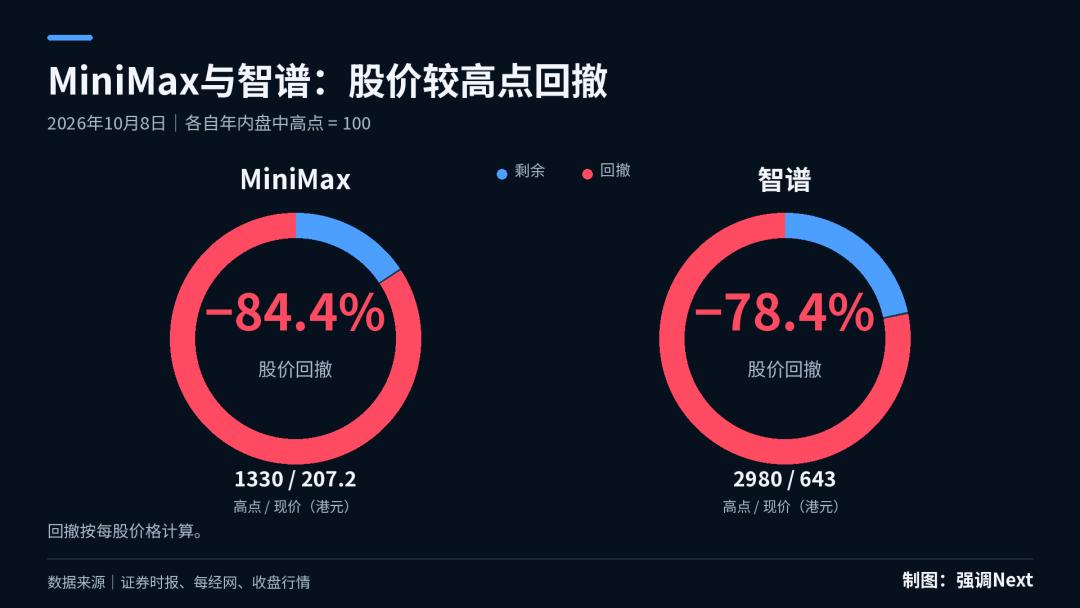
7月解禁,市场开始真正投票。7月9日,
到10月8日,差距收窄到4.3倍:智谱收643港元,市值约3135亿港元,较6月高点回撤约78%。
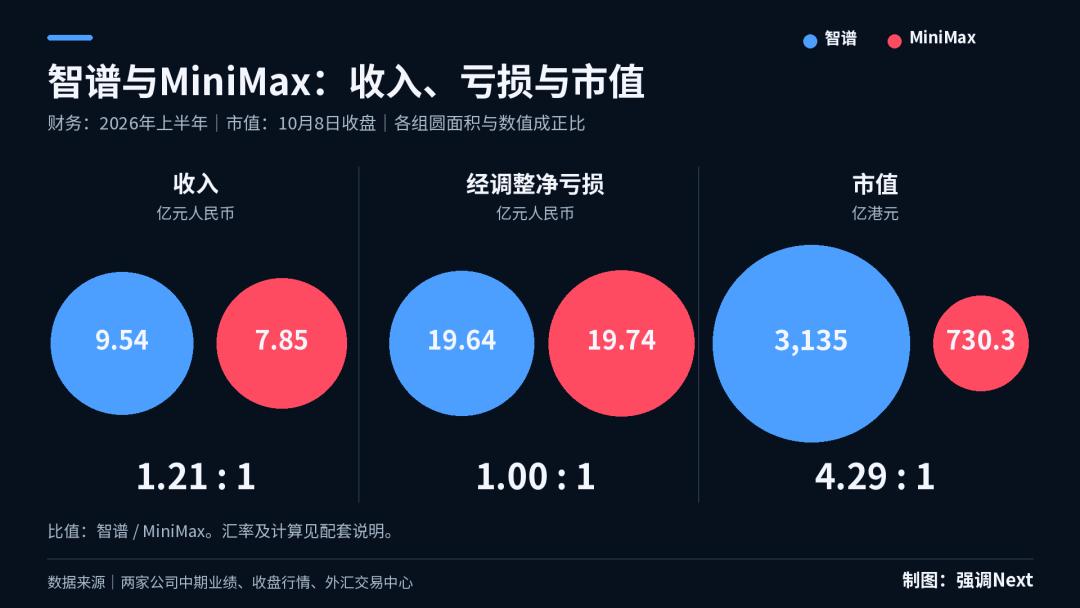
但跌成这样,两家都依然不算便宜。按上半年收入年化、10月8日收盘市值算,
上半年两家收入相差不到两成,经调整净亏损几乎一样,都在19.6亿元上下,市值却差了四倍多。因为二级市场砍掉了大部分峰值市值,但付出的价格里依然装着大量对未来的预期。
一级的“便宜”仅相对智谱而言
对照来看一级市场。可灵约1228亿元的估值,对应上半年约15亿元收入,年化约41倍。月之暗面500亿美元,对应约10亿美元的ARR,约50倍。
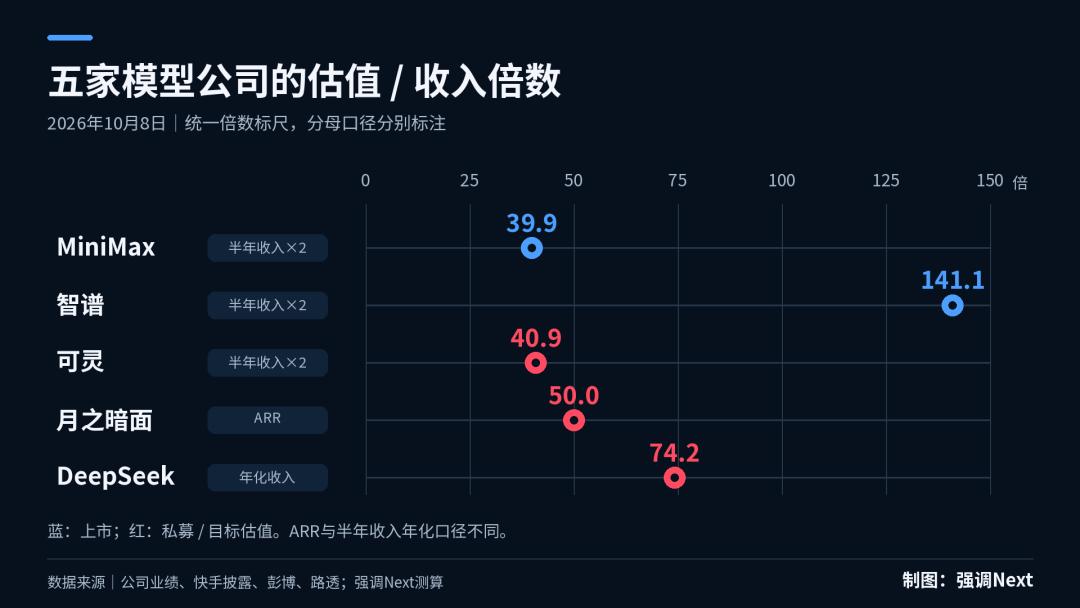
不过需要指出的是,半年收入和当前ARR测算的倍数含金量不同,后者测算的结果更多的反映当下时间点的业务速度。
一级投资人敢出价,底气在于对面摆着一个141倍的智谱。IPO前最后一轮的定价,向来参照上市后能卖到同业什么价,而最贵的同业恰好是智谱,也是可能继续挤水分的那一只。它再往
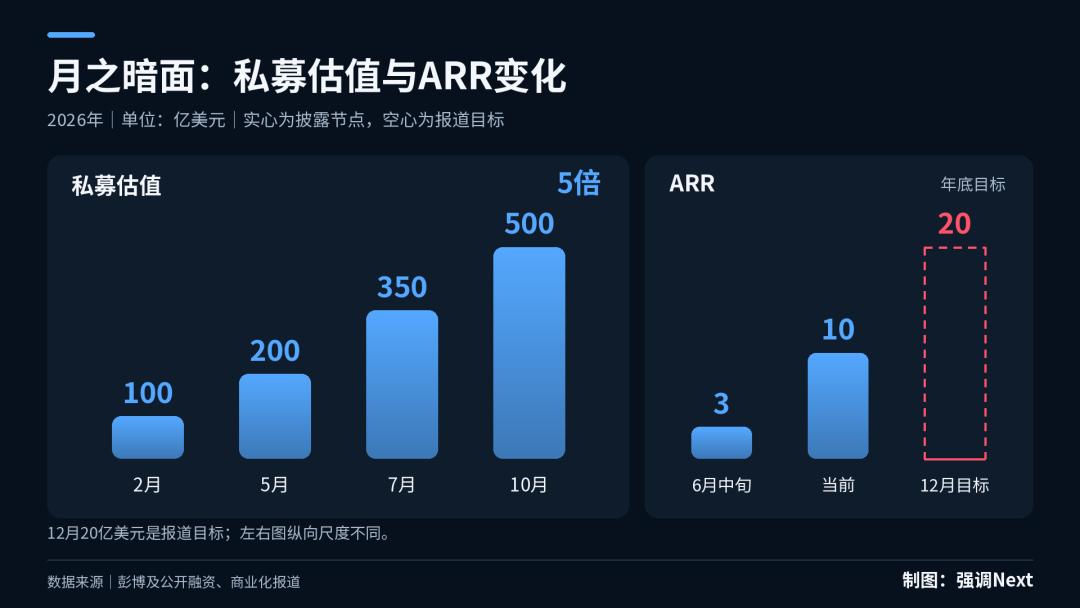
月之暗面是今年一级市场最陡的一条曲线,其2月估值100亿美元,5月200亿,7月350亿,10月500亿,八个月增长五倍。
撑着这条曲线的是收入预期,月之暗面ARR 6月中旬3亿美元,现在约10亿,据称12月要到20亿。按20亿ARR算,500亿美元的估值只有25倍,足够便宜,可前提是它在IPO路演前把收入规模再翻一番。
一部分买家,从来不看二级的行情
一级价格能长期偏离二级,还有一个原因,那就是出价的人不仅看财务回报。
产业资本买模型公司股权,算的从来不只是投资回报。
宁德时代买的是能源加算力的叙事入场券,腾讯买的是自有模型体系之外的头寸,也买云业务的消化出口,快手给可灵估值1200亿元,同时把分拆上市和母公司报表的问题一起解决。据报道,9月30日,原快手社区科学线负责人于越已转任可灵董事兼CEO。
这类买家的预算,不会随二级市场行情波动。
此外,一级价格里还有一类特殊的结构。可灵7月的增资协议给了新投资方回售权:如果北京可灵未能在2031年10月底前完成IPO,须按投资本金加年8%单利回购。协议价不只签字就生效,还自带兜底,这跟二级市场上每天被公开检验的价格也完全不同。
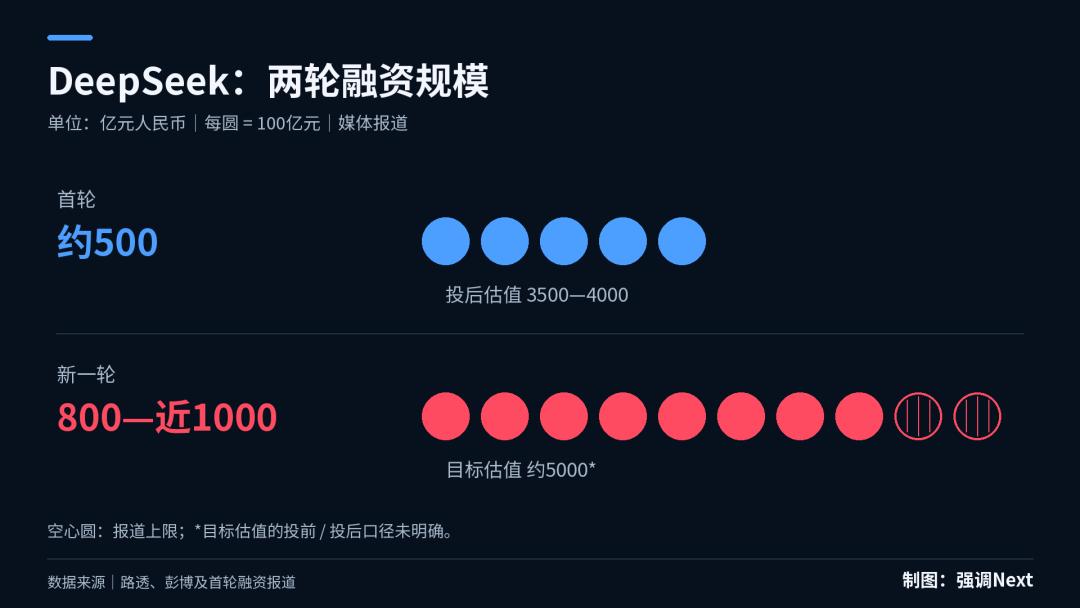
彭博的估算梁文锋持股约78%,并通过有限合伙的架构保持近100%表决权。所以控制权没有让渡,变化全在价格上。一个不缺钱、控制权稳固的创始人,在估值涨幅追不上融资额涨幅的条件下多卖股份,最说得通的解释是算力的缺口比估值的故事更急。有消息称,
9月,前高瓴创投合伙人严文韬到岗出任首任CFO,据报道中信证券也在筹备其科创板上市,钟声已经近了。
股东还要出几次钱
大模型的巨额亏损,正在被不同层级的资本依次承接:创始人和早期机构先出,国家基金与产业资本接棒,IPO前私募收 口,最后是二级市场。
智谱是这条链上最清楚的样本。7月9日,智谱以每股1588港元配售,募资约314亿港元;9月中旬,智谱再以“小股大债”结构完成约50亿美元再融资。两个多月从二级市场抽走约700亿港元,约合它2025年收入的80多倍。有媒体按日均消耗约2.24亿港元测算,智谱的资金能撑到2027年5月底。
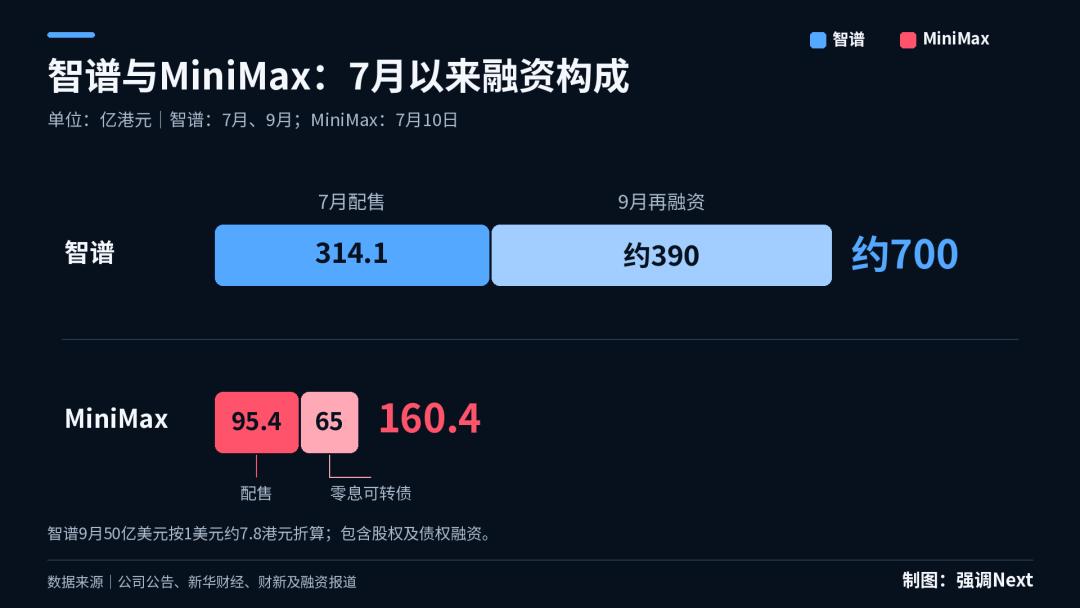
企业用市场给的高倍数,反过来向市场收钱。二级市场表面上是定价者,实际上成了算力开支的出资方之一。
这条链没有断,但已经松动。
价格合拢之前上岸
接下来排队的供给还很大。
今年智谱和
港股通是这批股票很重要的一路增量资金,
往外看,Anthropic据报道最早11月在美股上市,目标估值超过2万亿美元,募资最高1000亿美元,净亏损420亿美元。
OpenAI的IPO已推迟到明年。10月8日《金融时报》披露OpenAI截至9月底的年化收入接近500亿美元,比此前流传的近700亿美元少了约200亿,差额主要来自与Anthropic对标时的统计口径不同。Anthropic把AWS、谷歌云等渠道的销售收入计入了营收。
这件事说明全球AI定价都在对口径,也说明想要接盘的资金,同时在看好几场大型发行。
两个价格总要合拢。一种方式是一级向下,折价发行。另一种方式是二级向上,但需要收入证据,比如下一个涨价后调用量翻倍的时刻。
还有第三种,用小流通盘和基石锁仓把上市价撑住,把检验推迟到解禁日,
排队的人心里清楚这一点,所以都在赶。月之暗面把IPO定在2027年一季度,
急着在合拢前上岸的,不止公司,还有每一轮进来等着退出的钱。
公司、早期股东和新进入的投资人,目标并不完全一致。公司希望提前拿到更多资金,早期股东希望获得流动性,新股东希望未来的增长足以补偿买入价格和后续稀释。
融资窗口让这三种目标暂时汇合,财报会把它们重新拆开。
注:数据截至2026年10月8日。
本文来自微信公众号“强调Next”(ID:leo89203898),作者:华文,编辑:小白,36氪经授权发布。
















