爱奇艺与B站:PGC缺牌,UGC缺人
PGC和UGC的概念,已经快要是十年前的概念。
如今,已经没有人再去提及。PGC正在面临彻头彻尾的溃败。
今年二季度,B站广告收入超过增值服务,成为第一大收入来源。这项业务出现了28%的增长。
另一边,爱奇艺的广告业务同比下滑2%,继续处于下滑状态。
同为长视频平台,去年二季度被B站反超后,爱奇艺距离B站已经越来越远。长视频的困局,爱奇艺一直没找到答案,B站则是给出了一个带着刺的解法。
PGC败走,OGV淡出
视频平台的根本是流量。流量的获取,龚宇与陈睿的逻辑完全不一样。
龚宇曾表示,流媒体的四大流量基石是剧集、综艺、电影和动漫。这是长视频平台用来支撑流量和会员的基本盘。
这是一套价值逻辑,专业生产内容,用户买账,转化成广告或者会员。流媒体平台的“自助餐”模式,发展到最后,就是看谁的版权库最多,谁的独家版权资源更多。早期靠买,但烧钱走到尽头后,自制成为主要思路。
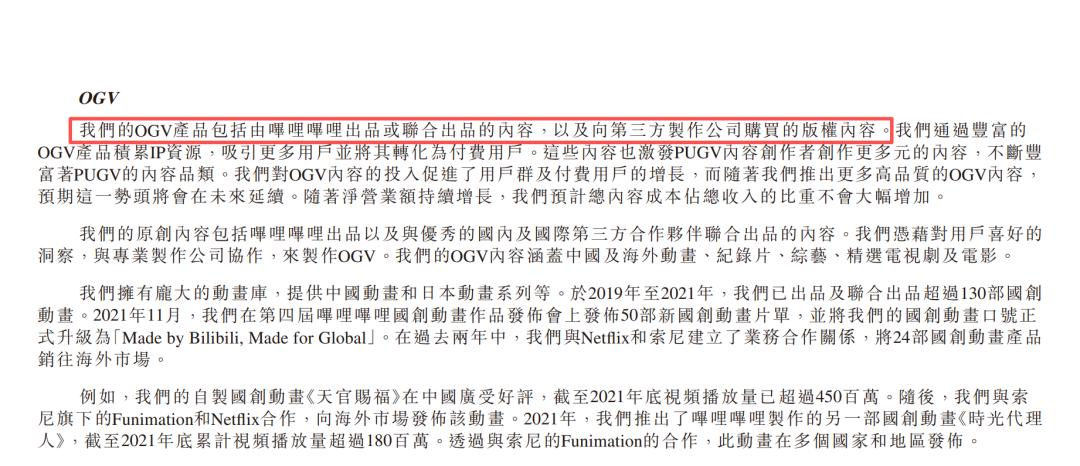
B站一度也认可这套模式。在2021年年报中,B站拿出了专门的篇幅介绍了“OGV”(专业生成视频)。看似是新鲜的概念,但主要构成就是B站出品或联合出品、购买版权的内容,本质上与爱奇艺并无不同。
2020年,B站大举进入版权市场,大量购入经典老电影,戛纳电影节前后上线二十多部戛纳获奖影片,随后5.13亿港元战略投资欢喜传媒。
B站曾明确表示,“通过丰富的OGV产品积累IP资源,吸引更多用户并将其转化为付费用户。”
然而,PGC的问题也非常明显。制作周期长、投入大、不确定性高、平台存在感低。《无证之罪》《河神》《沉默的真相》《隐秘的角落》,这一众优秀的作品都是爱奇艺出品,但导演、演员赚足了名声,出品方爱奇艺却几乎被遗忘。作品一旦完成,一切归零,下一部仍然要面临相同的风险。
于是在2025年的财报里,B站已经只字不提OGV,版权采购也已经偃旗息鼓。
爱奇艺已经充分证明了PGC是条不归路。
2026年二季度,爱奇艺各项指标稳步下滑。从2022年开始就已经进入原地踏步阶段,2024-2025年连续两个年度下滑,证明了其业务的低迷状态。最近10个季度,只有一个季度是正增长。
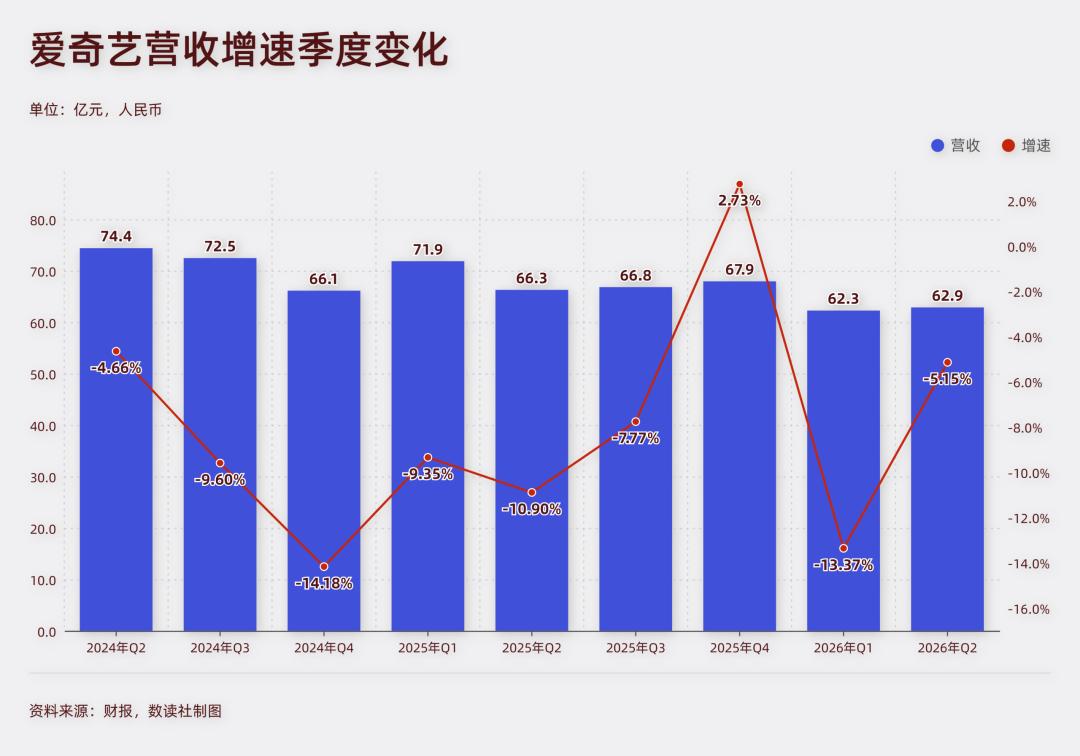
平台实际处于用户与广告主双双流失的深层困局:第三方估算付费会员约1.02亿、同比下降约6%,ARM约15.3元、低于2023年峰值15.98元。这说明爱奇艺的传统商业模式已经下行,新曲线尚未成形。
PGC的生产模式落后,UGC特别是B站标榜的专业用户制作视频,是内容生产的绝对主力。
上半年,B站千粉以上UP主同比增长30%,日均投稿量同比增长28%,UP主人均收入同比增长21%。活跃的创作者生态是B站内容供给的“蓄水池”,平台不需要像爱奇艺那样动辄数亿元自制一部剧集,UP主持续产出的专业内容构成了具有弹性的内容供应链。
内容作为平台之本,创作生态能持续产出精品内容,商业模式的运转会更从容。
广告业务的天壤之别
长视频网站的经营模式,本质上就是靠好的内容供应,获得用户,进而探索广告、付费会员等模式。因此,内容质量直接决定网站流量,决定用户付费意愿以及广告商投放意愿。
这两项指标反推,就能够看出两大平台目前的状况。
二季度,爱奇艺会员服务收入40.14亿元,同比下降1.86%。在线广告收入12.46亿元,同比下降2.02%。
与之相比,B站广告收入31.3亿,同比增长28%。增值服务业务29.7亿,同比增长5%。两项业务均保持增长。
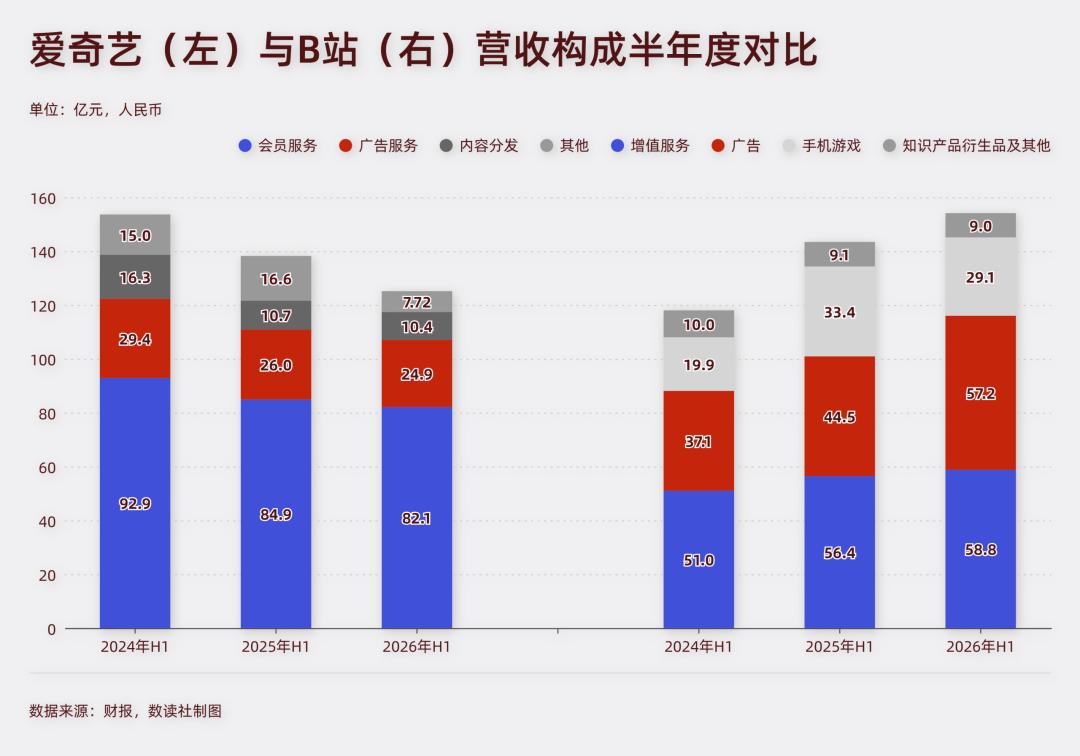
爱奇艺主要靠会员业务,B站的增长点来自广告,其规模已经是爱奇艺的两倍多,增速还在呈现两位数增长。
这体现的是B站手里的牌多。
长久以来,B站视频都没有中插广告、片头广告,广告业务增长很大程度上源自广告形式的创新,包括效果广告、品牌广告、花火广告。特别是花火广告,广告主在平台发布推广需求,而内容创作者通过制作与品牌相契合的视频内容来获得收益。
这种模式实质上也只有UGC能够实现,内容采购成本更低,制作的周期更短,用户包容性和接受度更高,创作者与用户实时互动。
爱奇艺这类平台不具备可操作性。
爱奇艺只能围绕专业内容做文章,包括院线电影、自制剧、独享版权的剧集等。近些年,为了保住收入,爱奇艺已经逐渐透支了用户的好感度。
首先是增加广告。爱奇艺等平台已经把广告做到了极限。片头广告时长做到2分钟,暂停广告、中插广告、自制剧的广告展示等等。
在假期前,“请勿眨眼”广告一度冲上热搜。谣言称其平台会提示用户不要眨眼,一眨眼就要从上一次眨眼的位置,重新开始播放广告。这种模式显然过于离谱,但其实,现阶段流媒体平台已经无限接近这样的程度。比如,有的平台,在播放广告的时候,不能切换到其他标签页,否则广告就会暂停。
其次是降低会员权益。B站比较克制。只有大会员一个档位,除了部分刚下映的院线电影,基本可以通看所有视频,投屏也可以做到1080P。
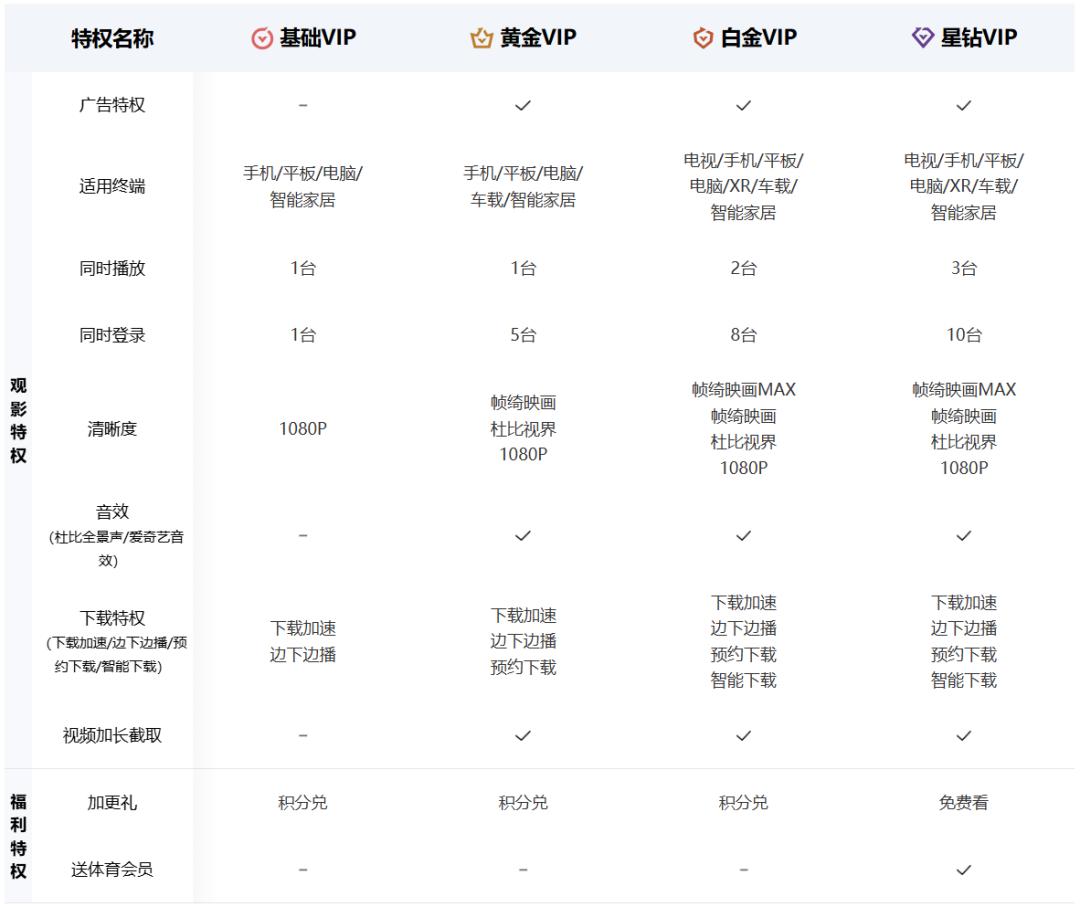
爱奇艺会员从最初一个等级,到如今分为四个等级+体育会员等特殊会员,168元的黄金VIP,与B站超大会员相当,只能同时播放一台设备。最高档的会员,一年费用249元。这几乎到了极限,再要深挖就只能再降低基础会员权益,没有其他牌可打。
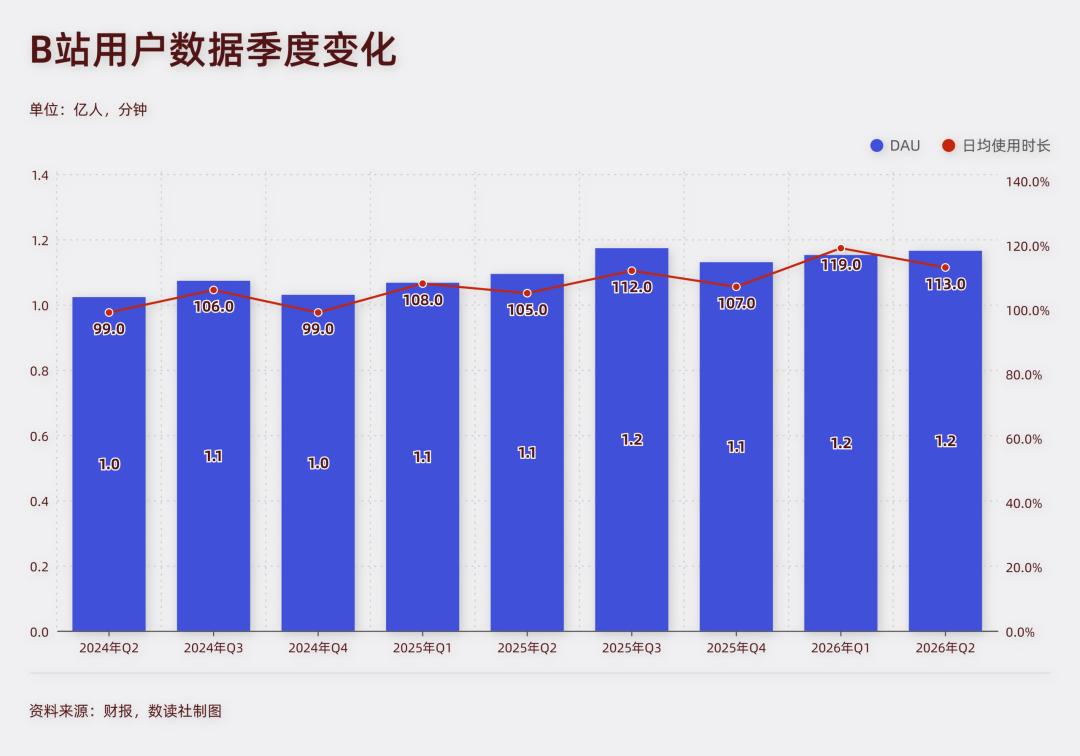
B站相当于用UGC做出了一个偏重社交属性的长视频平台,内容更新快、品类多,分散风险的同时能够增加用户粘性。二季度,B站日均使用时长113分钟,DAU/MAU粘性31.4%,12个月会员留存率稳定80%。
而PGC主导下的流媒体平台,陷入僵化后,付费会员数等指标陷入增长停滞,商业模式已经很难再有新的突破空间,进入到了缓慢的下行周期。
两种模式下,平台经营也呈现这样两种走势。
分成与采购
B站的内容成本是“分成制”,随收入浮动,创作者承担内容风险;爱奇艺的内容成本是“采购制”,与收入脱钩,平台自己承担内容风险。这是两家公司盈利分化的根本原因。
2026Q2,B站营业成本49.85亿元,同比增长7%。作为核心组成部分,收入分成成本为30.8亿元,同比增长8%,与收入增速基本同步。
B站把内容生产的成本转嫁给up主,面临的困境就是优质up主的流失。
根据公开数据,B站万次播放激励已从2022年约40元降至5—10元,部分UP主收益跌50%—80%。B站真正的基本盘是独家内容创作者,但B站给内容创作者带来的收益,正在以肉眼可见的速度萎缩。内容创作生态无法壮大,就无法引来更多用户,因此,以短视频社交平台的模式审视B站,其是重要一极,却很难与其他大型平台掰手腕。
爱奇艺的内容成本属于“降不动”的刚性区间。
2026Q2内容成本38.20亿元,同比反而增长1%,而同期收入同比下滑5.15%。分母缩小、分子不动,内容成本率从2024Q4的52.02%升至60.76%。
长视频的核心资产是影视版权,用户为单一内容付费、内容结束即可能退订,转换成本极低。
为了守住国内长剧集市场份额第一的位置,精品剧集的投入无法继续缩减。内容采购为了保住市占率必须维持内容供给,但近些年来,影视剧集越来越难以创造出爆款,碎片化观看习惯,版权剧集的观看量也会下滑,收入端已无法摊薄这批成本。
爱奇艺的降本手段已经从“砍内容”转向“砍其他一切”,销售、一般及行政费用同比减少22%至7.44亿元。
但这种“挤水分”式的精细化控制已接近极限。当内容成本占比超过60%、期末现金总额41.24亿元而短期债务35.47亿元时,爱奇艺的财务弹性比较有限。
B站的内容供给来自百万UP主的“分布式生产”,成本低,但给创作者分成太少,就会引发平台生态问题。
二季度MAU同比仅增长2.2%,用户总量接近天花板。付费业务ARPPU同比下降8.1%至143.98元/季。游戏收入连续四个季度同比下滑,大会员、IP衍生品增速也只有各位数。
爱奇艺的内容供给来自中心化平台的“集中式采购”,对爆款依赖程度高,用户黏性弱。一旦没有爆款,很容易陷入阴跌状态,平台事实上已经多年处于阴跌状态。
AI的出现,让这种结构问题进一步延伸。
AI的两种未来
面对AI的冲击,B站的UGC模式,根本不需要转向,只需要通过流量倾斜,让更多AI内容创作者获得曝光即可完成转身。但爱奇艺的PGC模式,就不得不大力转型。
B站管理层披露2026年AI相关资本开支计划约10亿元,上半年已投放70—80%,投资方向锁定视频理解、视频分发与视频创作三大领域。
B站AI投入的策略特征是“聚焦且克制”:不追逐通用大模型,而是将AI应用于视频理解、推荐算法和广告匹配等与主业直接相关的环节。Q2 研发费用10.1亿元,同比增加16%,增加主要来自服务器折旧增加。
这也是一种保守的策略。当可灵、即梦已经能提供AI视频创作工具,B站却依然停留在传统的内容平台上。平台实际上只是因为内容增多而受益,至于是不是AI内容,本身并没有区别。这客观上也会导致,平台很难从AI中找到直接增长点。
爱奇艺则是提出“All in AI”与“去中心化社交媒体”两大战略转型,主要作用于内容制作端。
管理层预计2026年上线短剧2.5万部、漫剧3.5万部。其中超过50%将使用AI制作,AI主导内容将占据2026年长剧的10%、中剧的25%。龚宇强调,AIGC项目制作成本和制作周期可压缩70%—90%。
这其实是通过平台对AI技术的引入,创造更多专业化的AI剧集,本质上也是创造出AI的专业团队。今年4月,爱奇艺推出“纳逗Pro”,官方宣称已有117位艺人入驻该AI数字分身平台。然而,这一做法迅速被张若昀、于和伟、李一桐等数十位艺人辟谣。这足以看出AI与真人明星之间的割裂。
在用户生产的内容中,AI是创造力,是搞笑、抽象、新奇。可在专业内容生产领域,AI是洪水猛兽,抢演员饭碗,抢后期工作。AI生成视频,不断释放个人生产力,爱奇艺也不得不拥抱去中心化。
现阶段,花重金打造平台、力推精品内容,这种生产模式,声势浩大但面对的竞争对手依然是PGC,内容独占性和吸引力能否形成可量化的财务回报,还是未知。
PGC在当前以及未来很长时间里,可能都不再代表视频网站主流。影视剧集的低迷,正在吞噬着爱奇艺。B站展现了UGC的灵活性与低成本,但B站的解法保守,并不愿意过多投入,对头部up主的激励下滑,正在陷入生态僵化。PGC与UGC之争已经退潮,可平台的经营,却不是简单的胜负之别。
本文来自微信公众号“数读社”,作者:后雨,36氪经授权发布。
















