这个小岛仅4000多人做游戏,竟拿下了全球第3的下载量
一个仅百余万人的小国,怎么就成了全球游戏开发效率最高的国家?
前阵子,塞浦路斯游戏开发者协会CYGMA发布的《塞浦路斯2025年游戏产业报告》,引起了游戏新知的兴趣。
塞浦路斯(Cyprus),像一只飞鼠趴在欧亚交界处,并被地中海环抱。它的国土面积约为上海的1.5倍,人口与GDP(数值)则大致相当于上海的一个区(杨浦区)。
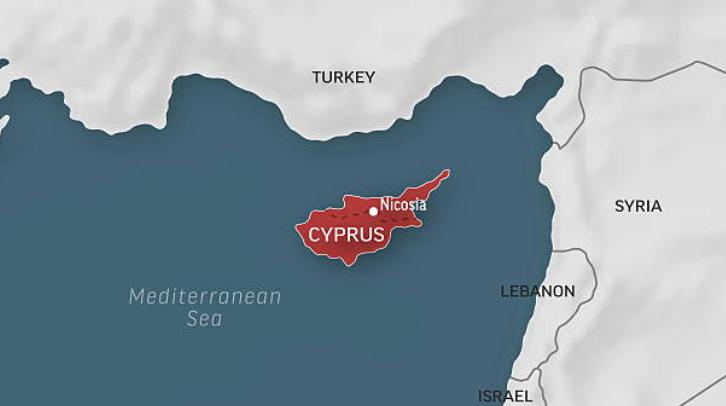
图源:gettyimages
别看地方小,这里是欧洲增长最快的游戏开发中心之一。根据官方数据推算,全岛有5000人左右的游戏从业者——规模甚至还没有一家米哈游那么大,他们分散在415家游戏厂商里,其中大多是以移动端为主的、年轻灵活的小团队。而就是这帮人,居然拿下了全球第3的手游下载量以及全球第11的手游收入!
注:如无特别说明,本文图表/数据均参考自CYGMA报告。
小国杀入核心游戏圈
据CYGMA估算,2025年塞浦路斯厂商合计营收达到32亿欧元(约合244亿人民币)。整个盘子由两个大板块构成:移动游戏、PC与主机游戏。
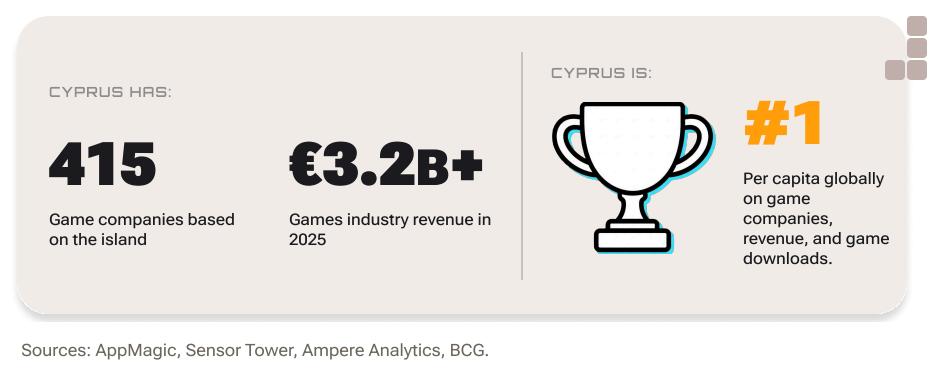
透过这个样本,我们将直观看到:一个小规模产业生态,照样能在全球游戏市场搅弄风云。
先看移动领域。当地厂商很擅长开发具备规模化潜力的休闲及超休闲游戏,并以此席卷全球用户。
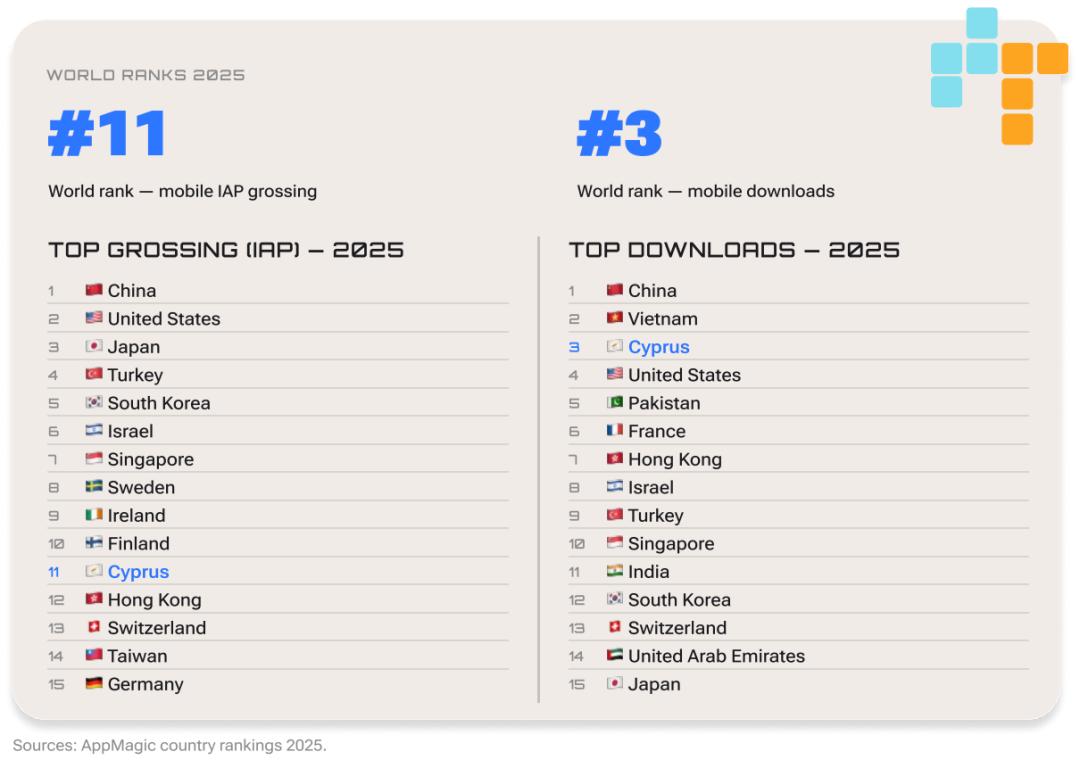
报告显示,2025年,塞浦路斯厂商整体的手游下载量位居全球第3,仅次于中国和越南。其中有571款是新上线游戏,它们就贡献了6.15亿次下载。
不过,轻量级产品也有明显短板,即高度依赖IAA模式,IAP变现能力有限。这也是为什么当地在全球手游收入榜中只排到了第11名(注:榜单仅统计IAP)。
结合CYGMA的估算,塞浦路斯厂商在移动端的累计营收为18亿欧元。其中有九成以上都来自2025年前发布的老产品,新品仅占总收入的4%。这倒也不能说新游拉胯,实际上成熟市场都有类似特征:新游储备看的是未来增长预期,而撑起基本盘的仍是运营多年的长线产品。
再来看PC和主机游戏,全年贡献了14亿欧元营收。这里藏着当地的另一张底牌:从Steam追踪到的销售额只有2亿欧元,剩余大头来自Steam之外——PC端长线运营的服务型(live-service)网游。这类游戏的商业模式类似于免费手游:本体免费、靠玩法内容、外观皮肤道具持续变现。据悉当地有几家工作室已经运营此类游戏长达数十年之久。
还有一个很有意思的地方,塞浦路斯整个产业规模,几乎完全靠海外市场托举。当地所有游戏几乎一出生就是要做出海的,毕竟才百来万人口的小国,根本消化不掉400多家游戏公司的产能。
当然,小国也有其独特的优势,游戏产业资源高度集中。按人头一摊,无论是人均游戏公司数量、人均游戏收入还是人均(创造)游戏安装量,塞浦路斯全都大幅领先于其他国家。CYGMA也据此提出了,塞浦路斯是全球游戏开发效率最高的国家。
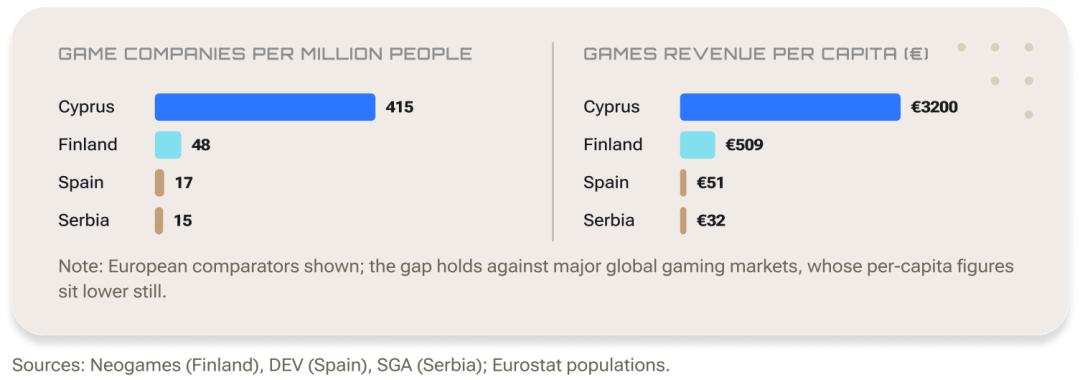
需要注意的是,这套评价体系是基于人均指标去衡量产业实力。凡是拥有庞大出口产业的小国,在这套体系下都会得到格外亮眼的数据。不过,即便抛开人均维度,只看规模的话,塞浦路斯也已足够跻身全球主要游戏产业国之列。
以小团队为主,也有超级大厂
塞浦路斯的游戏产业枢纽地位,是从2010年起一步步建立起来的。起初是一批大型游戏工作室入驻,在当地设立运营基地,带来了培育游戏产业的土壤。之后越来越多厂商落地、不少海外公司将业务重心迁移过来,由小团队、独立开发者构成的更广泛的底层生态也在持续扩张。这波增量大多是在过去五年间形成的。
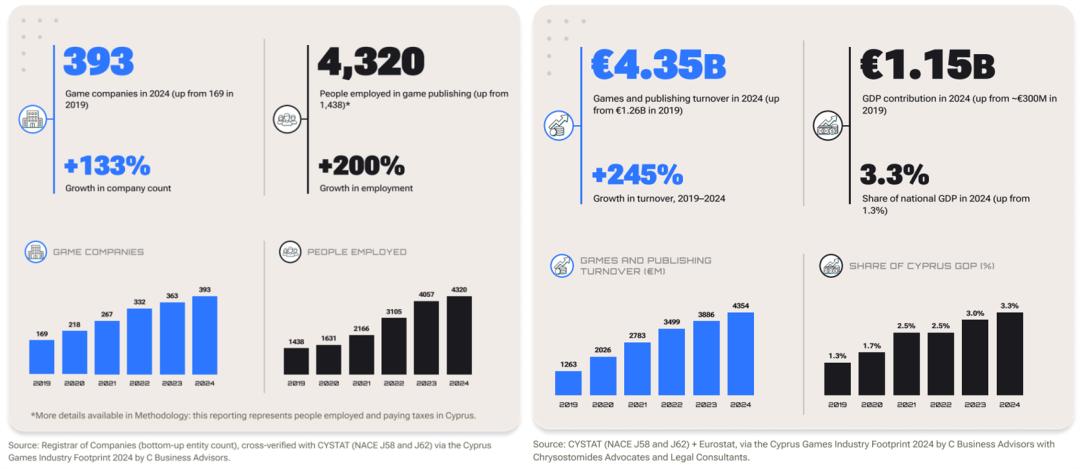
2019年~2024年,在多数时候,塞浦路斯游戏行业的增速都跑赢了本国整体经济增速。有两组数据的变化格外醒目。一个是当地注册的游戏公司数量,从169家增至393家,增幅超2倍;再来就是游戏从业者从1438人增至4320人,翻了3倍。相应地,游戏出版相关营业额增长超3倍,对本国GDP贡献近乎翻了4倍。
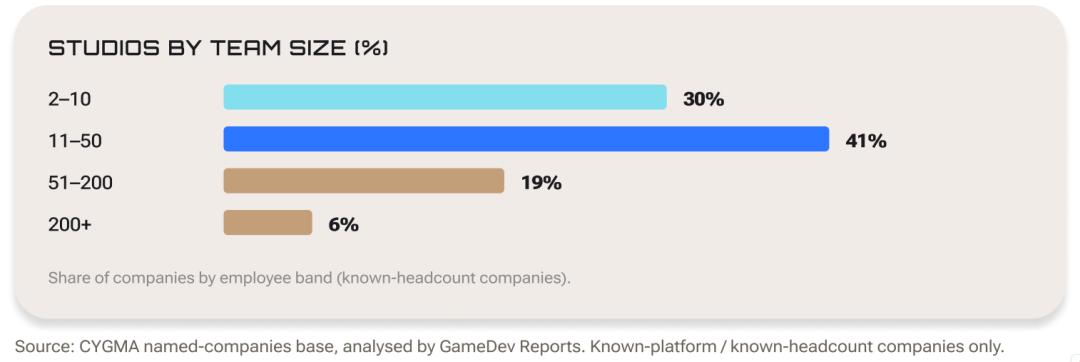
我们可大致估算出,2025年当地从业者人数可能在5000人左右。截至2025年底,当地的游戏公司数量达到415家。其中,七成以上是50人以下的小团队,约两成公司在51~200人区间,员工规模超过500人的大厂仅占4%。
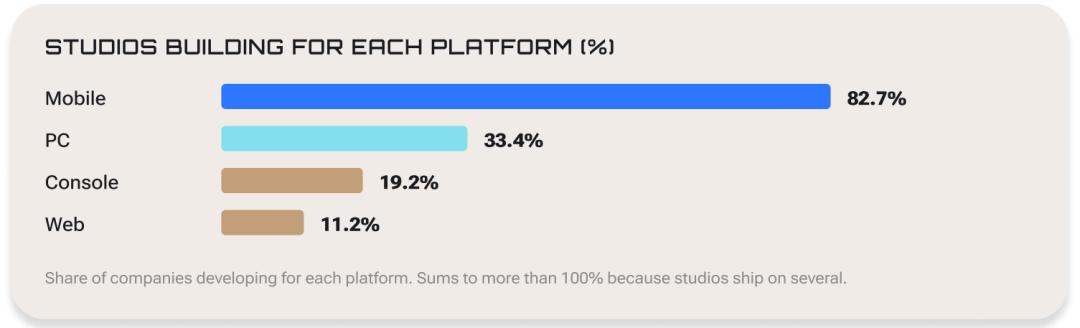
这些游戏公司也有很明显的赛道倾向。超八成团队涉足手游开发,只专注做移动端的接近58%。其次才是PC、主机和页游。
注:415家来源于CYGMA塞浦路斯游戏公司数据库,CYGMA已逐家与注册处核对。
当地的游戏生态以众多小团队为主,不少团队尚且处在成长阶段,长远来看,未必不会跑出头部大厂。事实上,如今的塞浦路斯,已经聚集了一批相当知名的游戏公司。
移动领域就有多家全球顶级发行商,例如Azur、SayGames、Outfit7、EasyBrain。
Azur Games、Saygames、Outfit7都是全球手游下载榜前十的常客。前两位以快速复制迭代创意的能力,总能引领流行浪潮。Outfit7(已被中国公司汤姆猫收购)则依靠《会说话的汤姆猫》系列,在全球收获了大批拥趸。
EasyBrain在资本市场也很抢手,两次被高价出售。一次是作价7.65亿美元卖给Embracer Group,在后续Embracer陷入资金压力时,又被转手以12亿美元卖给了腾讯旗下Miniclip。此后,第三方平台如SensorTower也将EasyBrain的游戏数据归入腾讯账号之下。
还有Nekki,做出了移动端下载量最高的格斗游戏系列之一《Shadow Fight》。据称,该系列累计下载量突破10亿次,其中约95%为自然量。这个数字相当恐怖了。
塞浦路斯也有在IAP方面表现突出的公司。Scorewarrior、Nexters(GDEV)都进入了全球手游收入榜TOP100(SensorTower)。前者从页游发家再拓展至移动业务,是少数能在SLG赛道与一众中国公司正面竞争的海外厂商,其代表作《Total Battle》稳居全球SLG收入榜单前十(SensorTower)。后者手握《Hero Wars》,堪称移动RPG长青树,多年来一直被模仿鲜少被超越。
Top App Games则是新锐力量的代表,旗下有一款合成对战游戏《Ludus》,今年上半年获得2900万美元收入。
PC与主机这边同样不乏实力派,包括Wargaming(代表作:《坦克世界》)、Owlcat Games(代表作:《战锤 40K:行商浪人》)、Mundfish《代表作:《原子之心》)等。
走在商业转型的前沿
塞浦路斯的游戏生态,从顶层可看出深度,在底层则呈现出广度。这个格局催生出前所未有的市场集中度,也因此,当地厂商总在商业转型上先走一步,并且回过头看,迈出的步子被证明是有远见的,最终都成了行业主流。
最典型的就是D2C(直接面向消费者的销售模式),厂商通过自有网站或专属商店销售游戏及游戏相关内容,而非经由第三方渠道。
过去几十年,苹果谷歌等平台牢牢把持渠道。随着《堡垒之夜》开发商Epic发起长期的法律诉讼,旧有的平台垄断机制开始松动,D2C也一跃成为时下增速最快的渠道之一。2025年全球移动D2C市场规模已达约150亿欧元,约占当年移动游戏总消费额的15%。
来自Xsolla的专业人员曾算过一笔账,一款年营收2亿欧元的长线运营游戏,每年光抽成就是6000万欧元,若按此速率运营10年,累计抽成将达到6亿欧元,相当于白给平台打工三年。
反过来,大规模开展D2C业务的发行商,其营收中位数相较仅依赖应用商店的发行模式提升了35%,这也是D2C推广速度如此之快的实际动因。
除了提升利润率,这种模式也有利于厂商直接触达玩家,将用户数据掌握在自己手中。
有趣的是,当全球厂商还在为D2C博弈的时候,塞浦路斯的多家大型PC厂商,在十多年前就已经在应用这一模式。后来当地的移动团队也迅速跟上布局。大量流水走自建渠道,第三方追踪工具未能监测到,因此可以合理推测,当地的真实产业规模有可能还被低估了。
还有一种特殊的融资模式——UA融资在塞浦路斯颇受欢迎,这几年也持续引起外界关注。
和传统VC拿股权换钱不一样,UA融资不稀释公司股权,而是针对游戏买量的专项融资。简单来说,就是游戏投流的钱,由资方承担一部分,双方商定回报方式。参考某机构提供的模式,资方将参与到收入分配环节:投资款全部用在买量后,这批新增用户产生的净收入,会按照约定比例分给资方,直到资方收回本金;再根据该批用户的实际生命周期收取约定回报,触达上限后,后续所有收入就全部归厂商。
塞浦路斯本身以移动游戏、轻量化产品、中小团队为主,天然契合UA融资。中小团队可以借这笔资金,对验证过的产品实现快速规模化,而无需出让公司股权,灵活性很高。
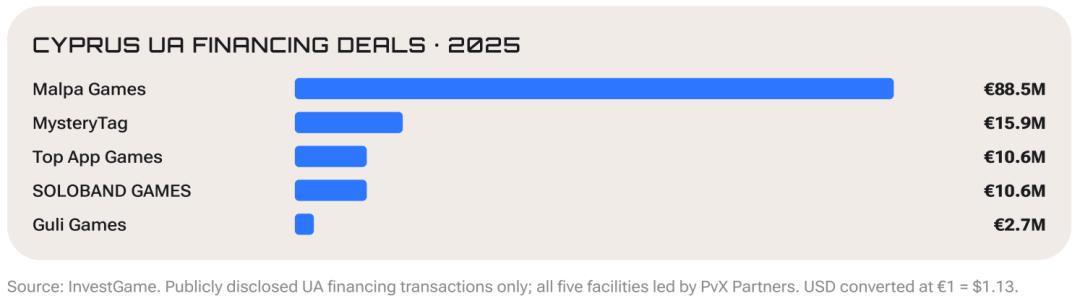
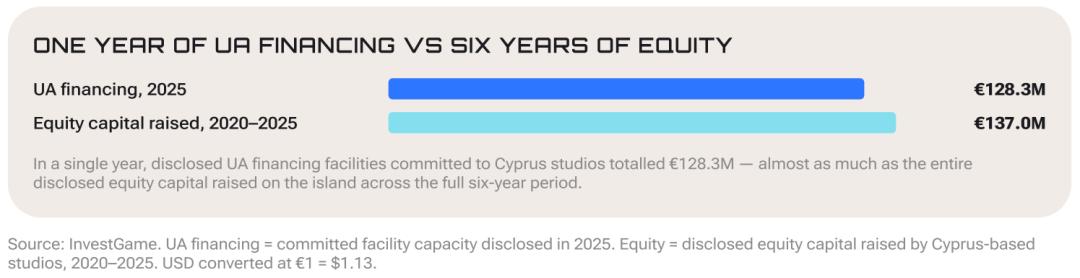
数据也能直观体现其受欢迎程度。2025年,塞浦路斯工作室拿到的UA融资额度达到1.283亿欧元,几乎追平了2020~2025六年来的股权融资总额(1.37亿欧元,此处仅统计公开披露的融资)。
大国卖市场,小国卖环境
前面聊了那么多,大家可能会好奇,塞浦路斯本土的游戏人才够用吗?别看几千名从业者的需求好像不大,其实本土人才供给也十分有限。
根据近年统计,当地有59所高等教育机构(含13所大学),每年高校在读生约5.8万人,其中两成是留子。2026年游戏相关毕业生大约有290~385名,覆盖游戏、计算机技术、动画交互创意等方向,其中真正的游戏专业毕业生仅3~6人。这几百号人能力强,去哪都吃香。游戏公司得跟金融、IT、外企(支持远程办公)竞争,而且本地外汇金融科技行业的入门薪资普遍高于游戏开发初级岗位。
算下来,每年最终进入本地游戏工作室的毕业生可能只有10~40人。大量岗位只能靠外部人才来填。
而塞浦路斯之所以能吸引这么多外来团队/人才扎根于此,除了前文提到的游戏土壤,还与整个营商大环境息息相关。
塞浦路斯地处欧亚、中东、北非的交汇点,对接各大区域开展业务都很便利。2022年俄乌冲突全面爆发之后,就有不少被战火波及的游戏团队搬迁到塞浦路斯。猜测这是2022年当地游戏公司数量、从业者人数迎来增长高峰的主要原因之一。比较地狱的是,塞浦路斯曾受英国殖民,当地文化、法律体系受到一定影响,海外团队来到这里也不难适应,在经营上的磨合成本较低。
更关键的是,塞浦路斯提供了对中小团队来说很难抗拒的税收优惠。
早在2012年,当地就推出了IP Box政策:当地工作室从符合条件的知识产权(包括游戏引擎、源代码和游戏IP等)赚取利润时,可享受80%利润免征。原先企业所得税12.5%,叠加后理论上游戏资产利润的有效税率可低至2.5%。后续本国企业税率上调至15%,游戏资产利润的税率可低至3%,在欧洲依旧极具吸引力。
企业还可以选择R&D超额扣除(R&D super-deduction)政策:工作室在开发产品时,可按实际研发花费的120%来抵税;多出来的20%,是政府给的补贴优惠。
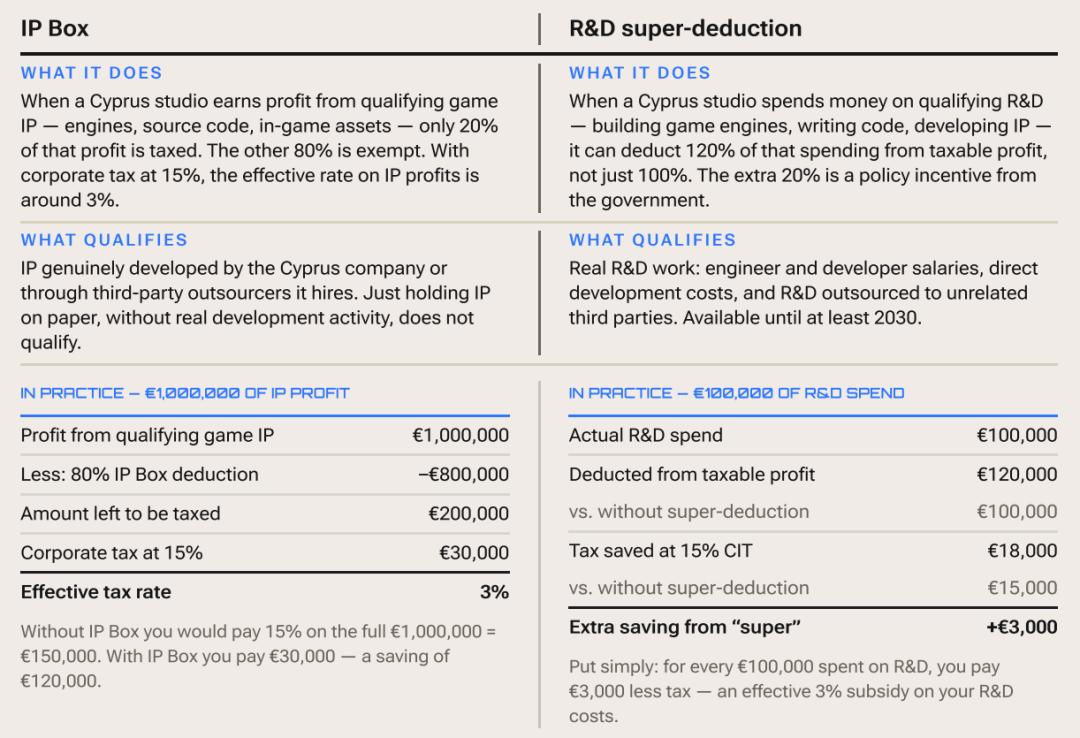
以上税收优惠不能在同年叠加应用于同一笔支出。不过,在实践中,工作室可在开发阶段(尚未产生收入)时使用R&D超额扣除,等到游戏发布并开始产生IP利润后,再切换至IP Box。
同时,当地还有面向引进人才的个税优惠。首次在塞浦路斯就业、年薪超过5.5万欧元的人群,可以享受长达17年的50%所得税减免。假设你的年薪是10万欧元,只有5万欧元部分需要缴纳个税。此外,拥有非本地税务居民身份(Non‑Dom)的外籍人士,17年内获得的股息、利息收入,无需缴纳国防特别税。大部分海外创始人与高薪引进人才都可以满足申请条件。
多重政策叠加,使塞浦路斯成为欧洲对国际人才税负十分友好的地区之一。
说到底,大国卖市场,小国卖环境。大国本身不缺人才,光靠庞大的消费市场,就足以聚拢人才、滋养本土企业。小国本土市场和人才先天受限,想在全球产业里争得一席之地,就得向外展示足够有吸引力的条件。
塞浦路斯就把这条路走通了。作为小国样本,它打出了一张又一张牌,硬是在百万人口的小岛,撑起了一个全球最高效的游戏生态之一。
本文来自微信公众号 “游戏新知”(ID:youxixinzhi),作者:落日飞车,36氪经授权发布。
















