7-ELEVEn关闭印度全部门店
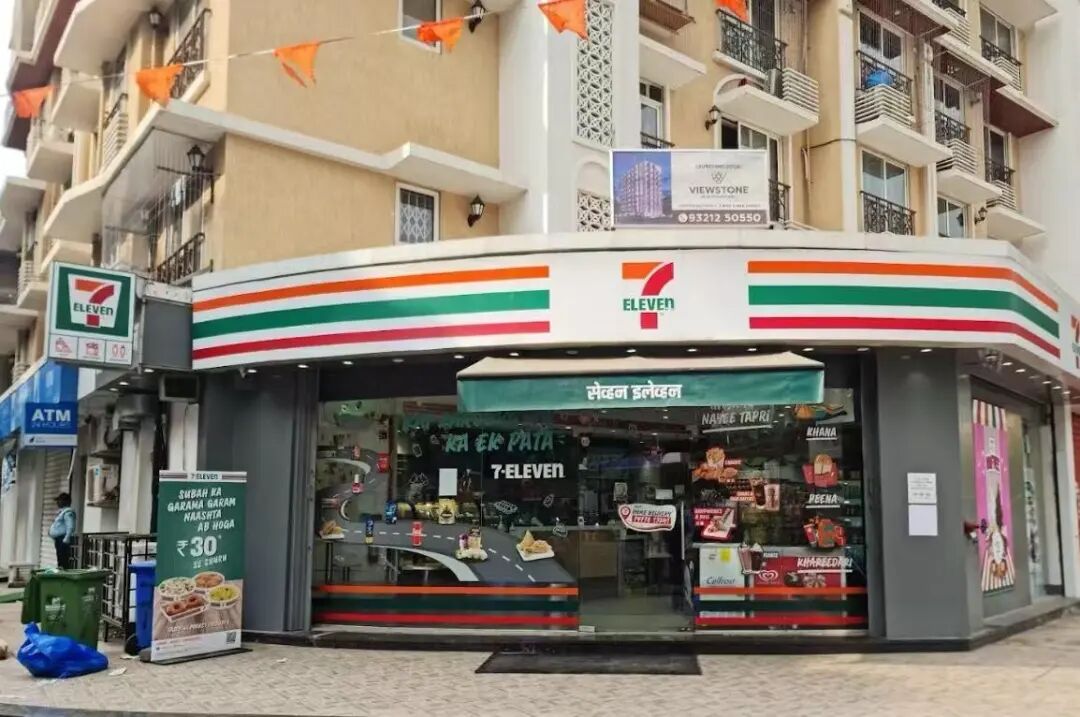
2021年10月,印度第一家7-ELEVEn在孟买开业,外界对这家国际便利店品牌寄予很高期待。Reliance Retail手握庞大的零售渠道、供应链资源以及充足资金,7-ELEVEn则拥有成熟的商品开发、鲜食经营和门店运营方法论。双方的合作,一度被看作印度现代便利店发展的重要契机。
五年时间过去,这家品牌门店数量最高只有大约60家,始终无法实现规模经济。
根据印度《经济时报》的报道,运营7-ELEVEn的7‑India Convenience Retail,在截至2026年3月的财年当中,营收约9.2亿卢比,净亏损接近9亿卢比。也就是说,每创造100卢比的营业收入,几乎就要承受98卢比的净损失。
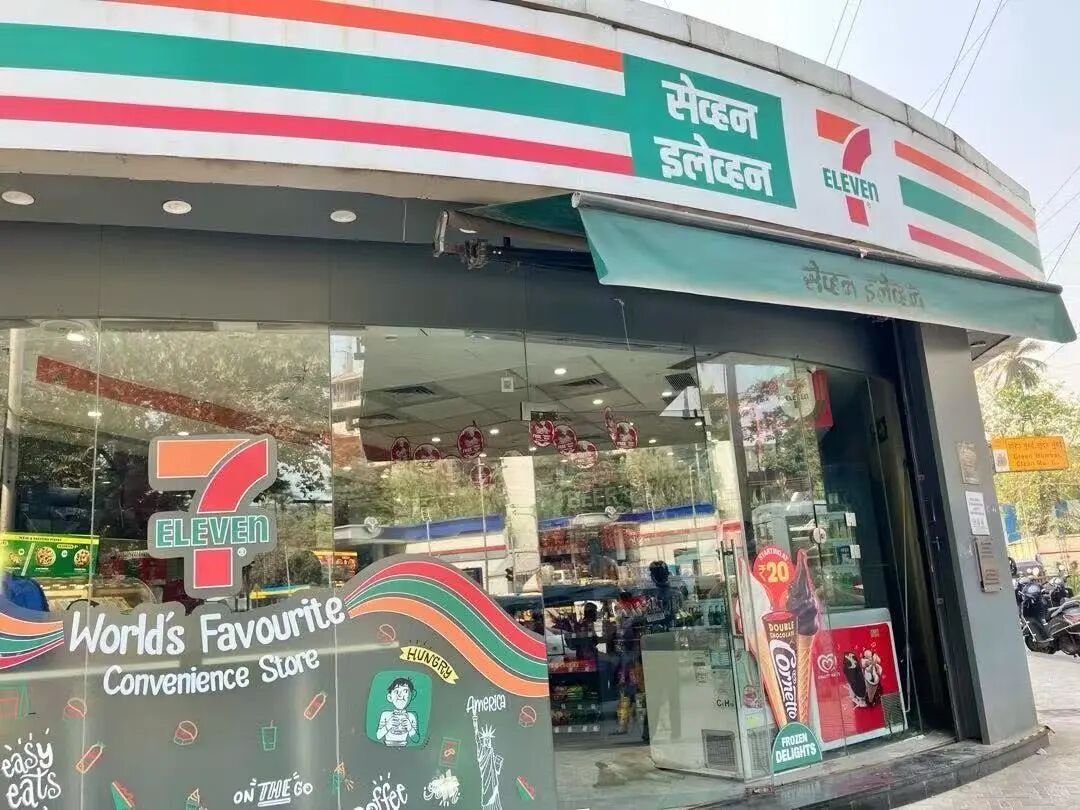
冰冷的数据背后,不只是开店速度不及预期,整套商业模式也迎来严峻考验。
印度真的有便利店的市场机会吗?印度人口超过14亿,城市化持续推进,年轻消费群体规模庞大。按照过往行业经验,这里本该是现代便利店的潜力沃土。
但是过往经验,放到不同地区市场,需要落地验证,更需要时间沉淀。
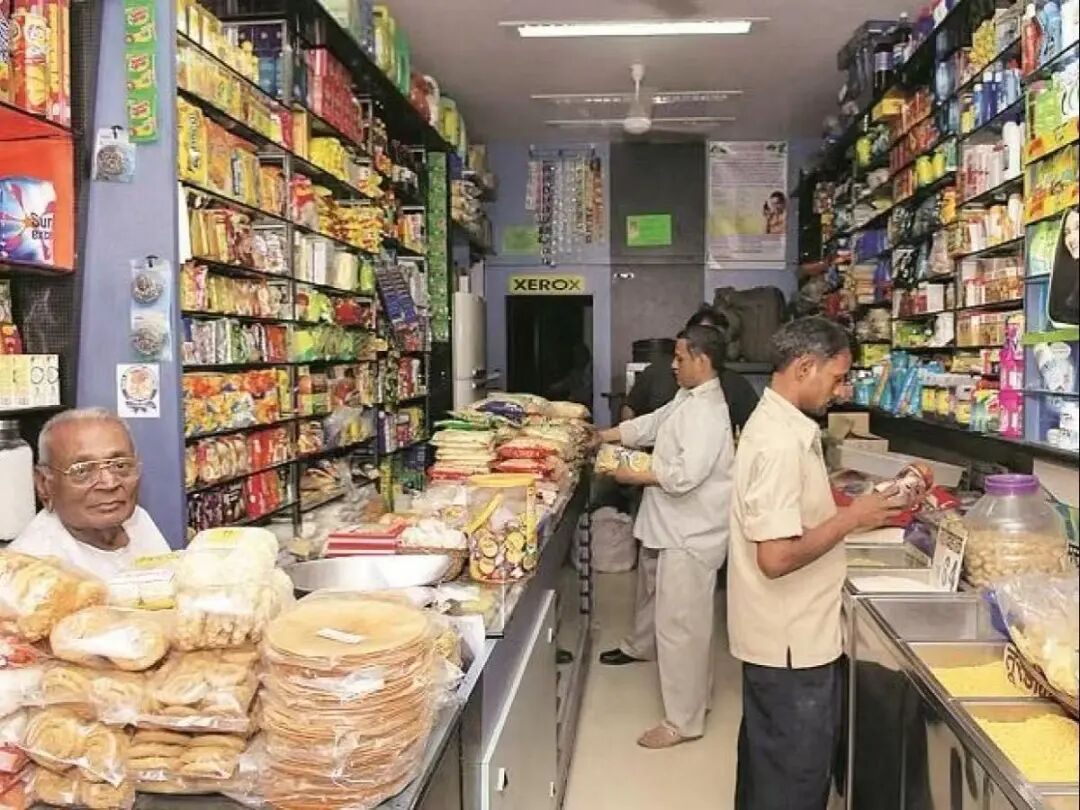
在印度大街小巷,遍布着类似国内芙蓉兴盛的家庭杂货店,当地人叫它Kirana。这些店铺灯光普通,货架简单,收银设备也很传统。可店主熟稔周边居民的消费习惯,清楚顾客需要什么,还可以提供送货上门、熟客赊账这类本地化服务。
除了传统杂货店,印度的即时电商同样发展迅猛。Blinkit、Zepto这些平台快速崛起,消费者手机下单,短时间就可以收到货品。那么对于印度消费者而言,还有什么理由专门走进7-ELEVEn?
1300万Kirana,守住91%的市场
你的身边有没有夫妻老婆店,像芙蓉兴盛这类小店。走在印度的街道、社区,随处可见Kirana传统杂货店。门店面积不大,米面粮油、饮料零食、日用百货一应俱全。店铺装修朴素,货品摆放随意,铃木敏文提出的便利店四大原则在这里几乎看不到。可就是这些看上去不起眼的小店,撑起了印度庞大的民生消费市场。
零售研究机构Redseer的数据显示,印度拥有一千三百万至一千四百万家Kirana。2025年,它们占据食品杂货市场大约百分之九十一的交易份额。就算现代零售、即时零售不断扩张,Redseer预测,到2030年,Kirana依旧会保有百分之八十六左右的市场占比。
这些传统小店强大的生命力,来自多重竞争优势。
首先,深度融入本地顾客的生活场景。就像我之前写在《用人情味对抗效率内卷》当中提到的,Kirana大多是家庭自营,店主就生活在社区里面,和顾客建立长期稳定的联系。谁家固定喝哪个牌子的牛奶,顾客偏好哪种规格的大米,家庭每月食用油的采购量,店主记得清清楚楚,甚至比大型连锁的会员系统还要了解用户。
做得好的店铺,还支持电话订货、送货上门,熟客可以先拿货,等到发工资或者方便的时候再来结账。
这种经营模式,很像我国台湾早年的柑仔店。杂货店老板不只是卖货,更是社区生活的一份子。顾客进店,有时不用开口,老板就知道拿什么商品。偶尔没带钱,也能够记账延后结算。这些看似效率低下的服务,不断积累用户信任,构筑起价格促销很难攻破的竞争壁垒。
不过仅仅靠人情,不足以解释Kirana的生存实力。
Redseer调研显示,Kirana客单价维持在100到200卢比。大多是普通家庭的日常零散采购,一包饼干、一瓶饮料,或是当日烹饪需要的食材。消费频次很高,但是单笔金额很低。
对于连锁便利店来说,这样的客单价压力巨大。租金、设备装修、收银系统、物流配送,都是刚性支出。客单价偏低的情况下,必须要有足够客流量,才能够覆盖全部成本。
Kirana却不一样。门店密度极高,不需要争抢高价铺位,不少店铺直接开在自家住宅当中。全家人参与经营,不需要雇佣完整轮班员工。极低的固定成本,让它们即便面对小额低客单生意,依旧可以实现盈利。
Redseer把这种现象叫做客单价陷阱。印度杂货市场体量巨大,但大量交易都是小额零散采购。现代零售企业背负高额固定开支,市场规模大,不等于商业模式就能赚钱。
这也映照出印度7-ELEVEn的困境。现代便利店依靠标准化设备、全职员工、企业级物流运转,隔壁的Kirana,靠着精简人力、低廉租金和浓浓的人情味,承接同一批消费者的需求。
止步60家店,7-ELEVEn输在哪里?
前面我们分析了Kirana的取胜逻辑,那是不是就代表,现代便利店模式在印度完全行不通?
我认为现在下结论还为时过早。参考日本、中国台湾、泰国便利店的发展历程,印度7-ELEVEn遇到的第一个难题,就是规模与成本的矛盾。中国台湾7-ELEVEn1979年进入当地市场,直到1986年门店开到100家,才实现扭亏为盈。
再看数据,即便背靠Reliance Retail雄厚的零售资源,印度7-ELEVEn五年最多只开出60家门店。物流、信息系统、管理费用,都需要更大规模的门店网络来分摊消化。
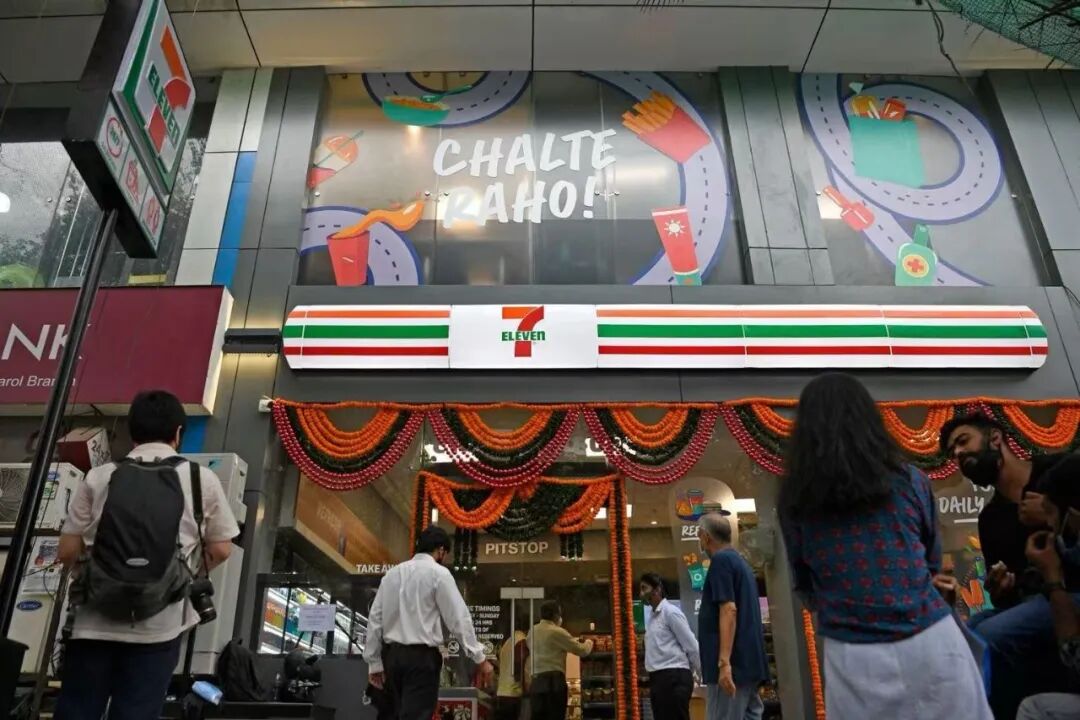
规模之外,第二个核心问题,商品差异化不足,缺少足够强的到店理由。
回看日本、中国台湾、泰国成熟的便利店市场,便利店早就不止售卖普通日用品。日本7-ELEVEn的饭团便当甜点,中国台湾的咖啡、茶叶蛋和各式鲜食,泰国丰富的即食餐品,让便利店深度融入老百姓的日常饮食。
印度7-ELEVEn虽然也尝试引入即食食品,做本地化改造,但是最终没有形成足够的差异化竞争力。不是印度消费者不需要鲜食,而是便利店没有打磨出适配当地饮食习惯、价格承受能力、消费场景的商品组合。
除此之外,和国内市场处境相似,印度7-ELEVEn还要面对即时配送电商的冲击。
Blinkit、Zepto、Swiggy Instamart,在印度主要城市快速扩张。依托社区前置仓,把便利的定义,从步行几分钟到店,变成手机下单,货品即刻送达。对于主打就近便捷属性的便利店,这无疑是巨大的竞争压力。
于是印度7-ELEVEn陷入尴尬处境。买日用杂货,Kirana更懂本地人;追求省时省力,即时零售可以送货上门。自身又没有足够亮眼的独有商品,消费者缺少专程到店消费的动力。
总部关注会员,门店要懂邻居
印度7-ELEVEn黯然退场,给国内便利店从业者带来哪些启示?难道我们要倒退回去,复刻传统夫妻杂货店吗?答案并非如此。中国便利店经过多年发展,搭建起成熟的物流、信息化、商品管理和标准化运营体系,这些都是传统小店无法企及的优势。真正值得思考的是,当后端体系越来越标准化,一线门店,还能不能做到因地制宜?
最近几年,国内便利店大力布局会员、私域、数字化营销。企业微信、社群团购、会员小程序,总部沉淀海量消费数据。可数据再多,不等于真正读懂顾客。会员系统能够记录下单频次、客单价、商品偏好,却很难发现,为什么某位顾客不再购买早餐,社区新搬来多少年轻家庭,写字楼上班族的午餐消费正在发生改变。
这正是Kirana带给我们的启发。它们没有庞大的数字化会员库,依靠日常面对面交易,感知社区真实需求。这套能力国内连锁便利店同样可以学习复制,关键在于,能不能把门店一线观察到的用户需求,转化成实际经营动作。
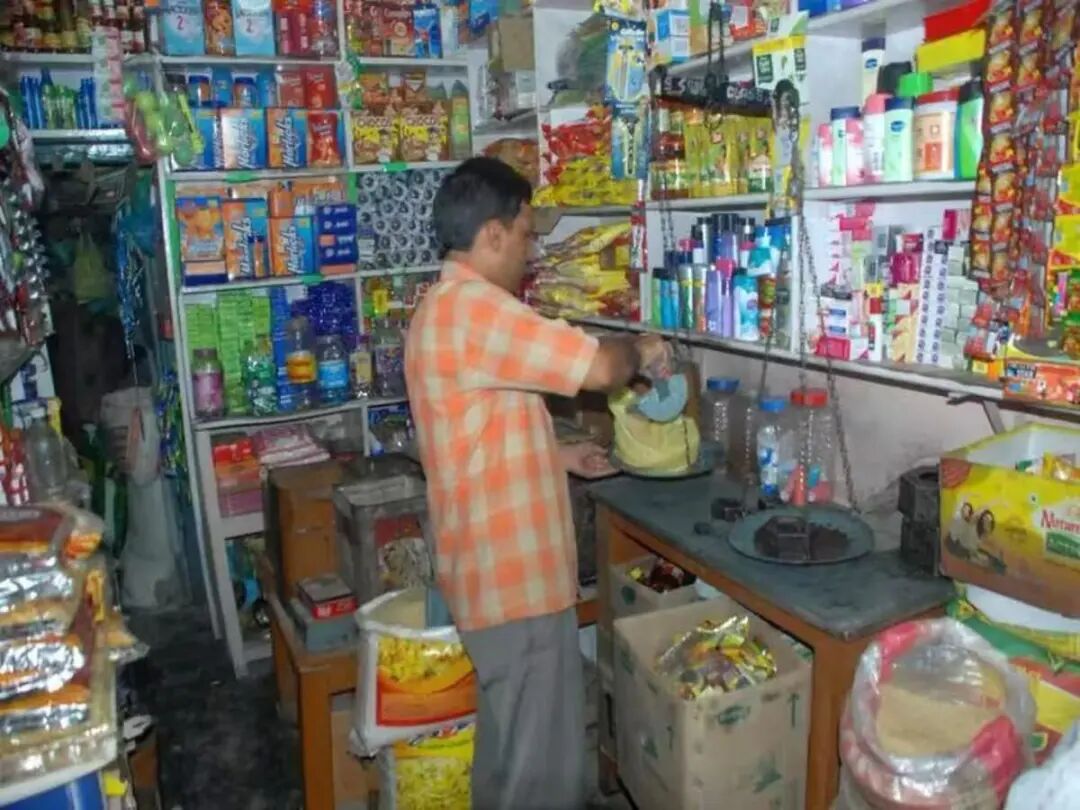
举个例子,如果门店社群,只是反复推送促销、新品、团购接龙,那它就只是一份可以回复的电子宣传单。但店长借助社群,捕捉周边家庭采购需求、上班族饮食偏好、不同时段消费变化,反向指导订货、预留商品、调整服务,私域才会从流量工具,变成真正的社区经营能力。
道理简单,落地却绕不开连锁企业的管理制度。商品、陈列、促销、订货全部由总部统一规定,就算店长洞察顾客诉求,也没有调整权限。门店还要应付报表、巡检、各类行政任务,再额外要求运营私域维护客情,只会徒增门店负担。
所以真正要优化的,是重新划分总部和门店的权责。总部依靠数字化、自动补货优化流程,减少门店重复工作。同时释放一部分权限,允许区域选品、弹性订货、落地本地化服务,让店长有空间响应顾客需求。
便利店的考核指标,也不能只盯着日销、毛利率、缺货率、会员转化率。社区用户复购、本地商品销售、需求响应能力,同样需要纳入评估。手握海量会员数据,如果仅仅用来精准推送广告促销,依旧无法建立长久用户关系。
未来,总部可以越来越懂会员,门店,则要重新学会认识身边的邻居。标准化强大的后台,赋能灵活应变的前端门店,便利店才能结合规模优势与社区粘性,抵御价格战和即时配送的冲击。
离顾客近,不只是地理位置,更要贴近人心
印度7-ELEVEn落幕,代表一套外来模式复制受挫,但并不否定便利店商业模式本身。更值得行业反思的是,在日本、中国台湾、泰国跑通的成熟打法,移植到印度为什么水土不服?问题往往不在于模式本身,而在于企业是否读懂当地消费习惯、市场格局和竞争环境。
反观Kirana,没有先进系统,没有强大集采物流,靠着低成本运营,日积月累的邻里信任站稳市场。零售业比拼的,不只是规模、价格和效率,更考验对普通人生活的理解。技术提升交易效率,数据解析消费行为,但人和顾客之间的信任,需要一次次线下互动慢慢积累。
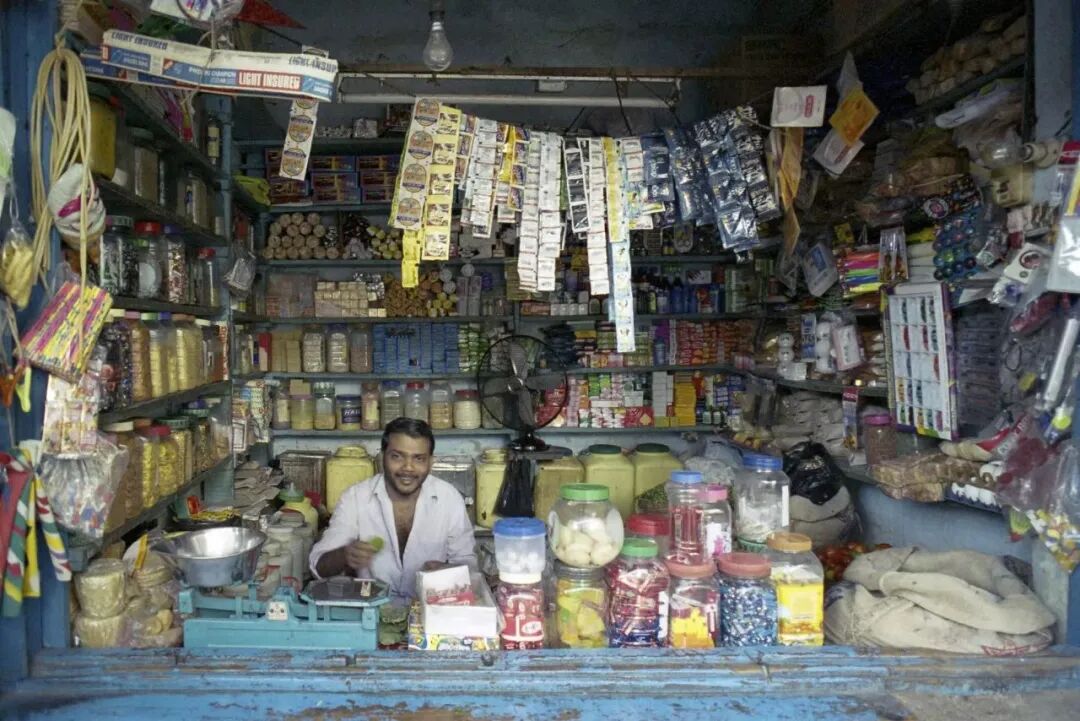
处于激烈竞争转型期的中国便利店,既要持续打磨商品、供应链与数字化硬实力,也要重新定位门店在社区当中的角色。当总部精通商品管理、数据分析,也应当给予门店更多理解用户、响应需求的空间。
离顾客近,地理位置只是表象,核心是门店里面的人,是不是真正认识周边生活的普通人。
这,就是印度7-ELEVEn留给现代便利店,一堂值得反复回味的经营课。
本文来自微信公众号 “零售商业财经”(ID:Retail-Finance),作者:RBF,36氪经授权发布。
















