美团骑手进不了宿舍楼、闪购被拦在小区门外:即时零售的战争,卡死在最后 100 米的门禁上
美团骑手进不了宿舍楼,淘宝闪购的骑手只能把外卖放在前台,京东到家的配送员被拦在小区门外。这不是技术问题,不是资金问题,是物理问题。中国即时零售的战争,打到最后,都卡在最后100米。
一、巨头卡在哪
过去五年,即时零售的竞争集中在“主动脉”——前置仓密度、骑手数量、配送时效。美团把外卖做到30分钟送达,淘宝闪购把超市商品做到1小时上门,京东到家把生鲜做到半日达。但当配送终点从“小区门口”推进到“用户手中”时,所有平台都撞上了同一堵墙:门禁。
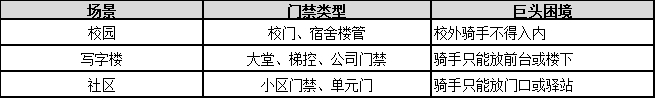
表1 门禁场景与巨头困境
巨头的解决方案是“用户自提”。但这意味着即时零售的“即时”在最后100米被截断了:用户需要下楼、需要走一段路、需要和陌生人交接。物流的效率在最后100米急剧衰减。
这不是技术问题。巨头可以建更多前置仓、养更多骑手,但无法在每个宿舍楼、每栋写字楼、每个社区门禁内都派驻一个骑手。物理障碍,只能用物理方式解决。
二、一个被忽视的解法:让仓店成为“内部人”
有一种解法,巨头不是没想到,而是做不到。
核心规则只有一条:仓店必须是目标市场内部的人或企业个体户。
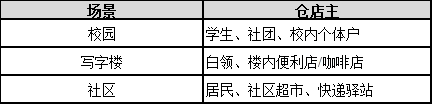
表2 三类场景下的仓店主
这条规则带来三个根本性改变。
第一,配送起点在内部,绕开所有门禁。补货是低频、批量的,品牌商用货车一次性送到内部仓店,走货梯,不影响日常管理;配送是高频、分散的,但完全在内部完成,不经过任何门禁。
第二,信任成本为零。仓店主和用户是同学、同事、邻居。用户不需要和陌生人打交道,不需要下楼,货就像从“身边”长出来一样。
第三,履约成本为零。仓店主本来就在内部活动,顺手把货带到隔壁宿舍、隔壁工位,是顺路的事。平台不需要养骑手,不需要建前置仓,不需要和门禁斗争。
巨头用“外部人”解决“内部问题”,这个解法用“内部人”解决“内部问题”。
三、这不是“又一个即时零售平台”
这个模式的本质,不是“卖货的平台”,而是“规则和系统”。
平台不卖货、不配送、不定价、不压货。它只做四件事:定规则、供系统、做裁判、提供AI。
品牌商定价、供货、直送内部仓店;仓店主入库、配送、推广;自动分账系统每笔交易按规则实时拆分,配送费日结、返佣实时、货款T+1,绝不拖欠。
平台不拥有仓店、不拥有商品、不拥有骑手,但所有人都离不开它。
四、为什么巨头做不到
巨头有资金、有技术、有流量、有品牌,但他们做不了这件事。原因不在能力,在基因。
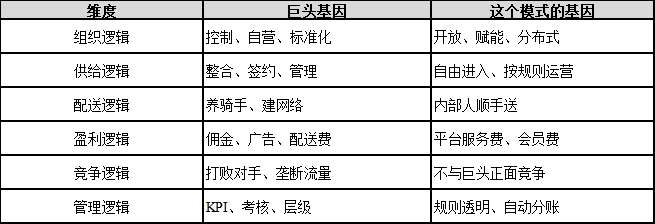
表3 巨头基因与新模式基因
巨头的基因是“控制”,这个模式的基因是“开放”。这不是能力差距,是物种差异。
即使巨头明天决定做“内部人仓店”,从决策到落地至少需要6-12个月。而先发者已经跑在前面。等巨头想明白,用户习惯和生态壁垒已经形成。
五、网络神经物流:中国物流的下一个阶段
中国物流体系经历了四个阶段的演进。
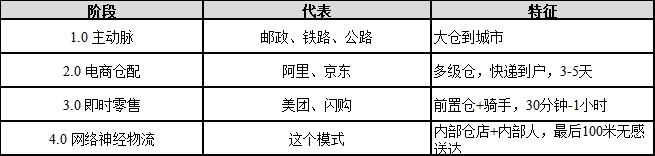
表4 中国物流四阶段演进
前三个阶段,物流是“外部系统”;第四个阶段,物流变成了“身体的一部分”。
网络神经物流有五个特征:
· 分布式:节点遍布末梢,不依赖中心仓
· 自组织:节点按规则自运转,不需要总部指挥
· 实时感知:需求一出现,立刻响应
· 自动传导:信号从末梢传到中枢,自动分账
· 自我修复:一个节点失效,其他节点照常
巨头做的是“主动脉”,这个模式做的是“神经末梢”。主动脉再粗,也进不了每一个宿舍、每一个工位、每一个家门。
六、成不成,看第一个闭环
这个模式能不能成,不取决于概念有多新颖,而取决于第一个闭环能不能跑通。
第一个闭环只需要三样东西:
1. 一个内部人,愿意按规则运营
2. 一个品牌商,愿意直送内部仓店
3. 一批货,3-5个SKU,小批量备货
如果7天内跑通首单,14天注册过百,30天复购超过20%,这个模式就活了。如果跑不通,再宏大的愿景也只是PPT。
中国物流的高度发达,不是看顺丰有多快、京东有多强、美团有多密,而是看物流能不能像神经系统一样,渗透到每一个楼栋、每一个工位、每一个家庭。
这个模式如果跑通,它就不只是一个商业案例,而是中国物流从“主动脉时代”进入“神经网络时代”的标志。
作者:李柯
上海灵狐近选人工智能科技有限公司创始人
















