美国议员妄图永久封杀中国汽车,“否则每年卖出190万辆”
禁令从来只能关门,却不能真正断路。一旦中国汽车涌入美国市场,你猜哪些现有车型最受伤?提示,有Model Y和凯美瑞。
美国汽车行业正在做一件它自己都不太相信能做成的事——用一纸法案,把中国汽车永远挡在国门之外。
9月初,代表底特律传统势力的汽车创新联盟首席执行官约翰·博泽拉致信国会议员,敦促“永久禁止”中国汽车进入美国市场。
从立法到行政,从关税到技术封锁,美国正在编织一张前所未有的围堵网。
但就在华盛顿磨刀霍霍的同时,MarketCheck给出了一个让底特律更加不安的预测:如果中国汽车不受限制地进入美国,五年内年销量将达到190万辆,占据约14%的市场份额。
这个数字超过了韩国品牌在美国打拼近四十年才达到的零售份额。更讽刺的是,这个预测的依据并非凭空推演,而是来自英国和加拿大这两个已经开放中国汽车的市场。
英国市场上,中国品牌从不到1%的份额起步,四年内逼近14%。加拿大今年将100%附加税改为6.1%关税加配额,但分析显示需求很快将远超配额。
于是,一个尖锐的矛盾摆在面前:美国越是用力封杀,越说明它害怕;越是害怕,越证明中国汽车的冲击力真实存在。
封杀与爆发,哪一边会先到来?美国市场的大门能关多久?如果关不住,谁又最受伤?
妄图永久性封杀中国汽车
约翰·博泽拉叫嚣“永久禁止中国汽车进入美国市场”,目前是什么进展?
参议院版本的《联网汽车安全法案》已有51名共同提案人,众议院版本超过100人。拜登政府在2025年初已经实施规定,实际上禁止与中国有关联的联网车辆技术用于美国乘用车。华盛顿还对中国电动汽车维持超过100%的关税。
9月24日,共和党参议员伯尼·莫雷诺和民主党参议员埃莉萨·斯洛特金原本计划利用“一致同意”程序推动法案快速通过,却临时推迟了程序性投票。
原因很简单:共和党参议员兰德·保罗一个人挡在了前面。
在参议院“一致同意”程序下,任何一名参议员都可以阻止法案推进。斯洛特金说,所有民主党人都支持推进,只有一名共和党人反对,“我的理解是99比1”。但就是这1票,让法案的快速通道暂时熄火。
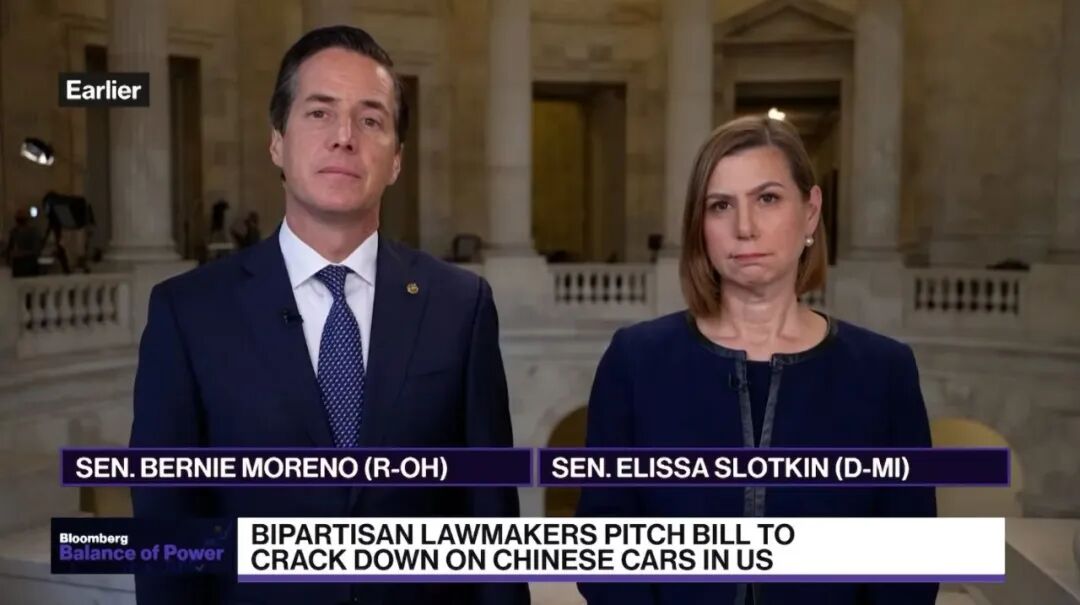
莫雷诺表示希望法案下周获得批准,并推动众议院在11月复会后通过相同立法。问题在于,时间并不站在他们这边。
更让汽车制造商紧张的是特朗普的态度。本月早些时候,特朗普告诉福克斯新闻,他会接受中国汽车公司在美国制造汽车。这番话在底特律引发警觉。
上周,汽车制造商、供应商和经销商联合敦促特朗普“维持政策,继续对中国汽车制造商关紧大门,阻止其在美国销售、进口或制造车辆”。
斯洛特金的表态则更为激烈:“我认为,如果特朗普总统允许这些中国公司进入,那就是美国汽车行业终结的开始。”来自密歇根州的她,显然感受到了来自选区和行业的压力。
法案的覆盖面也在扩大。参议员泰德·克鲁兹提出,法案将禁止中国实体持股超过15%的公司在美国销售车辆。这一门槛可能波及梅赛德斯-奔驰——中国投资者持有其近20%的股份。
莫雷诺表示,奔驰将有到2030年的合规期限,如果需要仍可获得豁免。斯洛特金称,关于奔驰如何合规的讨论正在进行中。这意味着,永久禁令不仅针对中国品牌,还可能重塑全球车企的股权与合规结构。
法案在参议院有51名支持者,将使禁令永久化,并阻止白宫向中国制造商发放在美国销售车辆的豁免。从目前态势看,美国距离永久性封杀中国汽车,只差最后几步。
但这几步并不好走。中国方面对此强烈反对,特朗普与习近平会晤时,贸易问题自然是核心议题之一。
莫雷诺说,中国生产的汽车数量接近美国的四倍,国会需要确保数十万美国汽车工作岗位不会面临被中国汽车公司“完全支配”的风险。这话听起来是产业保护,背后却是赤裸裸的恐惧。
中国车在美年销量190万辆?
恐惧并非空穴来风。要理解中国汽车如果进入美国会发生什么,英国是最好的参照。
根据英国交通部车辆注册统计,2021年,五个中国品牌在英国合计市场份额仅为0.97%。到2024年,这个数字稳步升至2.94%。
真正的爆发出现在2025年:由MG、比亚迪、Jaecoo和Omoda领衔的14个中国品牌,销量增至三倍,一举拿下9.29%的市场份额。2026年,它们有望占据近14%的份额。
从不到1%到接近10%,中国品牌只用了四年。
吉利英国销售总监8月对《Car Dealer》杂志表示,他预计中国品牌不久将拿下英国市场的一半。这话听起来夸张,但看看速度,没人敢轻易否定。
加拿大则是另一个试验场。今年3月,加拿大政府将对中国制造汽车征收的100%附加税改为6.1%关税,并设置49,000辆配额,配额每年增长6.5%。
加拿大市场规模与英国大致相当,这些数字也与英国市场的情况惊人相似。根据MarketCheck的加拿大新车销售数据,并以英国经验为参照,中国汽车销量到2029年可能触及配额上限。
到2030年,对中国汽车的需求预计将达到178,400辆,是配额的三倍。到2031年,这一数字可能增至265,900辆。配额可以限制进口数量,但限制不了需求。
当价格、配置和产品力形成压倒性优势时,消费者会用钱包投票。
把英国式的快速入市闪电战套用到美国汽车市场,前景确实令人警醒。MarketCheck的预测显示,中国车企进入美国后,前三年将分别售出约217,000辆、346,600辆和401,200辆。
在第四、第五个爆发年,销量将分别升至128万辆和190万辆,相当于9.3%和13.9%的市场份额。
190万辆是什么概念?这超过了韩国品牌目前合计占据的11.4%零售份额,而韩国品牌从1986年起就在美国市场打拼。现代、起亚、捷尼赛思用了近四十年才达到的位置,中国品牌可能在五年内逼近甚至超越。
当然,前提是“不受限制”。如果《联网汽车安全法案》通过,如果100%关税维持,如果15%持股门槛生效,这些数字就只是纸上推演。
但分析的意义在于:它告诉美国汽车行业,一旦大门打开,冲击会有多大。
中国车企的打法并不神秘:超低价格、快速扩张经销网络、配置丰富的价值定位。撇开国家安全议题不谈,这种不受约束的快速入市能力,才是中国汽车“入侵”带来的最大威胁。
英国市场没有高墙,中国品牌就用四年时间证明了自己。加拿大给出了配额,但需求预计将是配额的三倍。
凯美瑞Model Y最受伤?
在推演中,尽管部分中国汽车在美国市场的销量属于增量,但大部分将从老牌车型手中抢夺。
MarketCheck基于美国零售销售数据的需求与弹性模型显示,57%至62%的中国车购买,将以美国市场现有品牌销量为代价。售价2.5万至4.5万美元的车型受冲击最大,这正是美国主流家庭购车的核心价格带。
按销量流失计算,受影响最大的五款车型是丰田凯美瑞、特斯拉Model Y、特斯拉Model 3、丰田RAV4和本田CR-V,它们各自将失去当前销量的10%至16%。
前25名中其他值得注意的还有:排名第12的日本品牌纯电动车型,以及排名第14的韩国品牌纯电动汽车;该细分市场进入成本已非常高,两者都有11%的份额被中国汽车抢夺。
到2030年和2031年,从其他品牌转移而来的替代销量,将分别约为721,000辆和107万辆零售。这意味着不到五年内,将有6到9个百分点市场份额,从现有车型转移到中国汽车这个新进入者的囊中。
为什么美国市场如此脆弱?
汽车本就昂贵,2020年以来的通胀更是推高了价格。根据MarketCheck新车销售数据,2026年8月美国新车平均标价为50,835美元,高于2020年1月的40,898美元。
与此同时,入门级品牌已转向高端,空出了低端市场。这是自然的产品与市场周期:日本品牌曾经这样做过,韩国品牌接替了入门位置;如今韩国品牌也走向高端,入门级市场再次空出。
美国三大车企呢?福特、通用早已放弃轿车,专注皮卡和SUV,留给低价新进入者的空间比任何时候都大。
更糟的是,外部条件正在加速变化。美国人对省油日本车的热爱,因1973年石油危机而进一步升温。如今,伊朗战争导致汽油价格上涨,预计将加速电动汽车普及,而这正有利于中国发挥优势。
高利率和消费者信心减弱也将给美国市场带来挑战,因为购车者会转向价格更低的车型。换句话说,美国市场正在自己把消费者推向中国汽车的怀抱。
封不住的中国汽车与制造
那么,封杀能否挡住中国汽车?
从立法层面看,美国正在接近永久性禁令。参议院法案有51名支持者,众议院版本势头强劲,特朗普虽然态度摇摆,但汽车制造商和经销商的游说压力巨大。
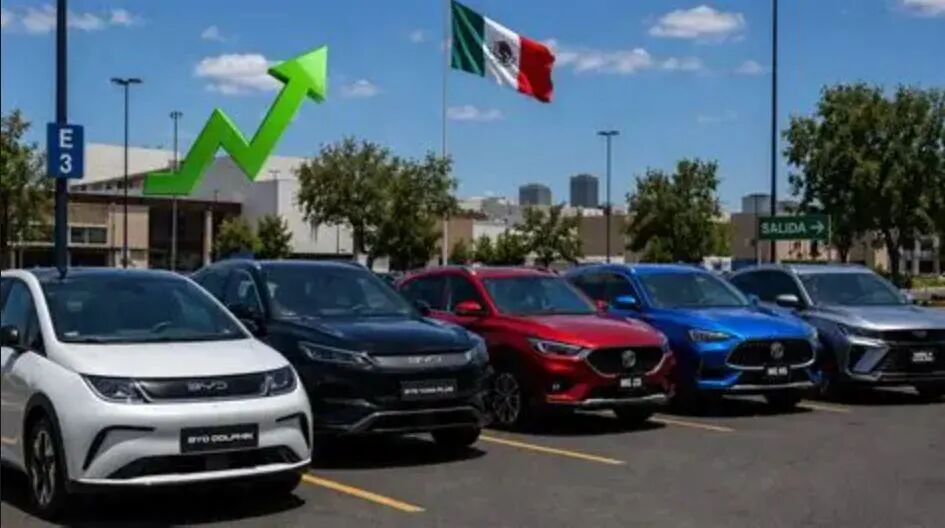
然而,全球化的供应链和贸易路径,很难被一堵墙完全挡住。墨西哥的经销商已经在卖中国车,加拿大给出了配额但需求预计是配额的三倍,英国市场中国品牌逼近14%。
中国车企已经在欧洲、东南亚、拉美、中东全面铺开,美国只是其中一块拼图。即便法案通过,中国汽车也可以通过第三国组装、技术授权、合资等方式绕道进入。
更重要的是,中国车企的成本优势和技术迭代速度,不是一纸禁令能够消除的。
美国汽车行业有理由担忧。中国车企已准备好大举进入,凭借的是价格、速度和产品力。如果立法不采取行动,市场很可能出现重大动荡。但即便立法采取行动,动荡也只是被推迟,而非消失。
真正的问题不是“要不要封杀”,而是“美国汽车行业准备好竞争了吗?”
从英国到加拿大,从墨西哥到中东,中国汽车的攻势已经展开。美国市场的大门能关多久,不取决于华盛顿的意愿,而取决于全球汽车产业格局的重构速度。
190万辆和14%份额的预测,或许不是会不会发生的问题,而是什么时候发生的问题。
底特律和华盛顿的焦虑,才刚刚开始。
本文来自微信公众号“汽车公社”(ID:iAUTO2010),作者:石劼,36氪经授权发布。
















